
IBS e CBS na nota fiscal exigem duas conferências separadas: a obrigação de documentar a operação e a regra que o sistema autorizador efetivamente executa. O art. 60 da LC 214/2025 estabelece a emissão do documento fiscal eletrônico. Para a NF-e e a NFC-e, a NT 2025.002 v1.51 adiou a implementação em produção da regra UB12-10, associada à rejeição 1115 por ausência do grupo IBS/CBS. Portanto, 3 de agosto de 2026 não pode ser apresentado como data vigente dessa rejeição. A empresa continua responsável pelo documento e pelo tratamento tributário aplicável. Para veículos, máquinas e outros ativos cedidos temporariamente, veja os documentos fiscais na locação de bens móveis. A análise dos documentos fiscais da locação de veículos conecta a regra geral aos eventos de receita, movimentação, retorno e venda da frota. Ajustes intercompany exigem um teste anterior ao leiaute: o guia de true-up intercompany em IBS e CBS separa vínculo, operação, débito, crédito, retificação e conciliação. O fluxo de NFS-e e NF-e na locação organiza cobrança, entrega, retorno e ajustes sem duplicar receita. A classificação fiscal de pacotes de locação e serviços mostra como a obrigação real do contrato alimenta o documento e os cadastros.
IBS e CBS na nota fiscal: conferir antes da transmissão
Fontes: LC 214/2025, arts. 60 e 62 e NT 2025.002 v1.51, regra UB12-10, p. 42.
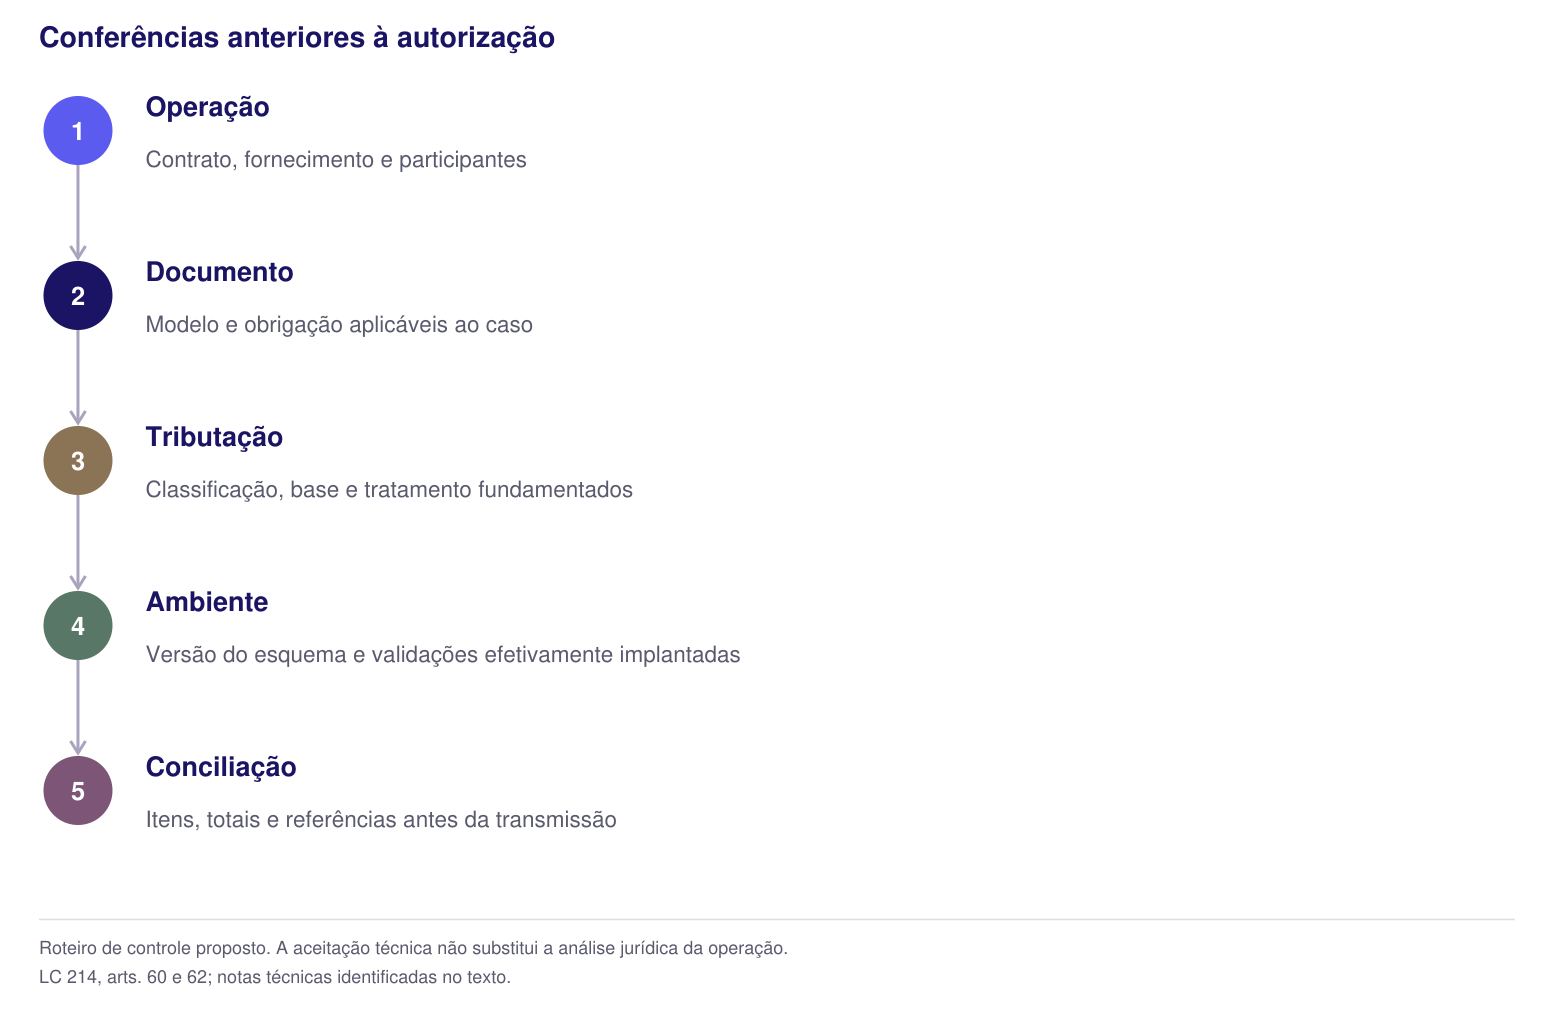
O primeiro trabalho do fiscal é identificar a operação, o emitente e o documento adequado. Depois vêm a classificação tributária, os valores e a versão do leiaute. Começar pelo campo que o ERP oferece pode produzir um arquivo aceito com informação juridicamente errada.
A autorização confirma que o arquivo passou pelas verificações executadas naquele ambiente. Não substitui a qualificação do fornecimento, não reconhece automaticamente um benefício e não garante o crédito do comprador. A LC 214 atribui caráter declaratório às informações do documento. Por isso, o registro precisa conversar com contrato, faturamento, entrega e escrituração. LC 214, art. 60, especialmente §§ 1º e 2º.
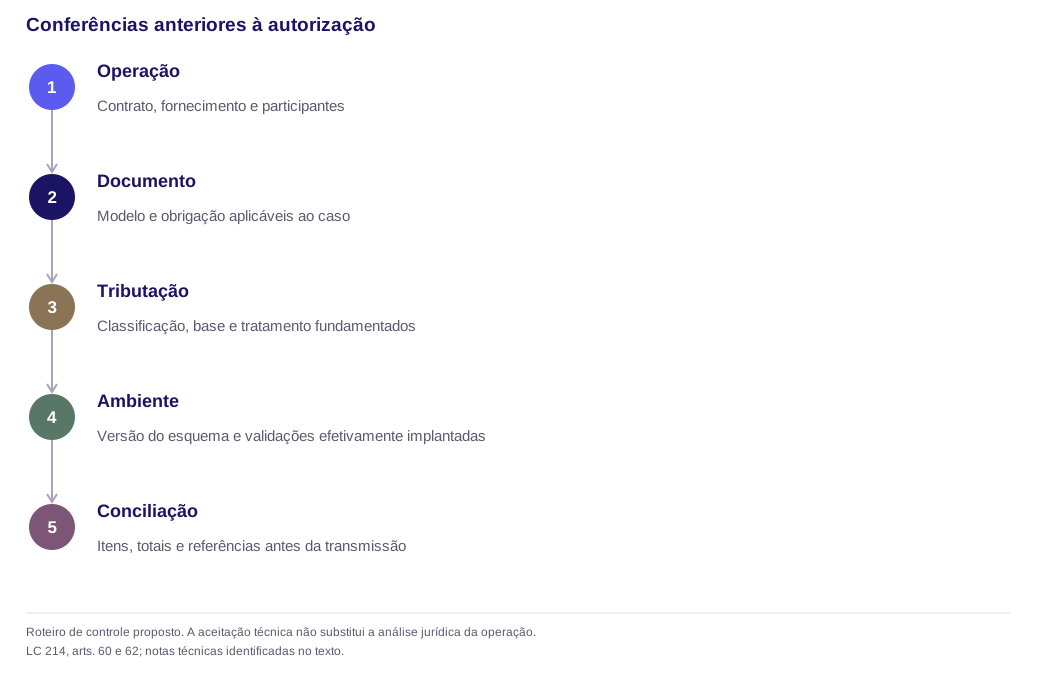
Esse roteiro é um controle proposto. Sua aplicação prática deve guardar a versão consultada e a data de cada conclusão. A apuração assistida acrescenta outra etapa de conciliação; não elimina a responsabilidade pela informação de origem.
Obrigação, rejeição e penalidade têm calendários distintos
O Ato Conjunto RFB/CGIBS 4/2026 organiza o início das obrigações documentais por modelo e hipótese. Seu art. 1º, I e II, trata, respectivamente, de NF-e e NFC-e a partir de 3 de agosto de 2026, ressalvadas as hipóteses com prazos próprios. Esse marco não transforma em ativa uma regra técnica que a nota técnica remete à implementação futura.
A Receita Federal e o Comitê Gestor do IBS esclareceram essa separação em 6 de agosto: o adiamento das regras de validação não altera, por si, as obrigações previstas na legislação. A empresa deve acompanhar as duas fontes. Ato Conjunto 4/2026, art. 1º; esclarecimento oficial de 06/08/2026.
| Conferência | O que responde | O que não permite concluir |
|---|---|---|
| Lei e ato conjunto | Quando e em que hipótese documentar | Que toda validação já está ativa |
| Nota técnica e cronograma | Qual regra executar em cada ambiente | Que uma validação adiada revogou a obrigação |
| Autorização do documento | Se o arquivo foi aceito pelo autorizador | Que enquadramento e benefício estão corretos |
| Regime de conformidade | Quais condições regem regularização e penalidade | Que qualquer omissão está perdoada |
| Apuração e pagamento | Como os valores entram na posição tributária | Que destaque sempre corresponde a saída imediata de caixa |
O Programa Nacional de Conformidade Tributária tem condições próprias. Também permanece a regra do art. 348, §§ 3º e 4º, da LC 214: na situação legalmente prevista para obrigações acessórias de 2026, a intimação permite suprir a omissão em 60 dias, com o efeito determinado pela lei. Isso não deve virar a recomendação de deixar de preencher documentos. Ato Conjunto 5/2026, art. 2º; LC 214, art. 348.
Qual versão usar para NF-e e NFC-e
No corte de 30 de agosto de 2026, a referência consultada para os grupos da Reforma Tributária do Consumo é a NT 2025.002 v1.51. O Ato Técnico Conjunto 1/2026 aprovou essa versão. A v1.50 permanece relevante para entender alterações anteriores, mas não deve ser chamada de versão atual desta regra. Ato Técnico Conjunto 1/2026, art. 1º, I, b.
Na página 42 da v1.51, as antigas datas da UB12-10 aparecem riscadas. O texto vigente prevê implementação futura em produção. A conferência visual é necessária porque a extração de texto pode conservar as datas excluídas e omitir o efeito do risco sobre elas.
Há outras notas técnicas com objetos próprios. A NT 2026.007 disciplina hipóteses de NF-e para emitentes não contribuintes do ICMS, inclusive condições cadastrais e validações específicas. A NT 2026.006 trata da vinculação do pagamento à operação em preparação para o split payment. Não se deve transportar uma data de uma dessas notas para todas as regras da outra. NT 2026.007, itens 1 a 3.1; NT 2026.006, itens 1 a 5.
Para o sujeito passivo de IBS/CBS não contribuinte do ICMS abrangido pelo art. 1º, § 4º, do Ato Conjunto 4, o início da obrigação de NF-e é 1º de dezembro de 2026. A previsão de produção da NT 2026.007 em 3 de novembro não antecipa esse marco legal. É preciso verificar também as ressalvas dos §§ 1º a 3º, inclusive Simples, fornecimento monofásico e importação material. Ato Conjunto 4, art. 1º, §§ 1º–4º.
O responsável pelo ERP deve registrar modelo, versão, ambiente, regra e previsão de produção em colunas distintas. O plano de testes para empresas SaaS desenvolve essa organização sem pressupor que a simples atualização do sistema conclui a homologação.
Como organizar os campos e conferir os totais
A informação tributária depende de uma cadeia de decisões. Primeiro, identificar o fornecimento e sua natureza. Depois, justificar a classificação fiscal, determinar a base, aplicar o tratamento da operação e conciliar os valores dos itens com os totais do documento.
| Camada | Evidência que deve sustentar o preenchimento | Controle proposto |
|---|---|---|
| Emitente e destinatário | Cadastro e papel real de cada participante | Comparar identificação com contrato e pedido |
| Item ou serviço | Descrição do que foi fornecido | Evitar descrição genérica que esconda operações diferentes |
| CST e cClassTrib | Tratamento tributário e tabelas aplicáveis | Registrar o fundamento; não escolher código por palavra-chave |
| Base e parcelas de imposto | Memória de cálculo e condições da operação | Recalcular amostras e testar exceções |
| Totais e referências | Valores por item e documentos vinculados | Conciliar antes e depois da autorização |
Uma venda com tratamento específico pode exigir informação diferente de uma operação integralmente tributada. A mesma cautela vale para devolução, documento complementar e operações anteriores à transição. A conferência deve seguir as regras pertinentes da nota técnica, sem reutilizar um XML de exemplo como modelo universal.
Os campos precisam refletir a operação. O procedimento jurídico da emissão e os modelos de documentos também são tratados no Decreto 12.955/2026, arts. 115 a 144. Antes de transmitir, a implementação precisa ser confrontada com o esquema e as regras do ambiente utilizado.
Um exemplo de cálculo em 2026, com as premissas abertas
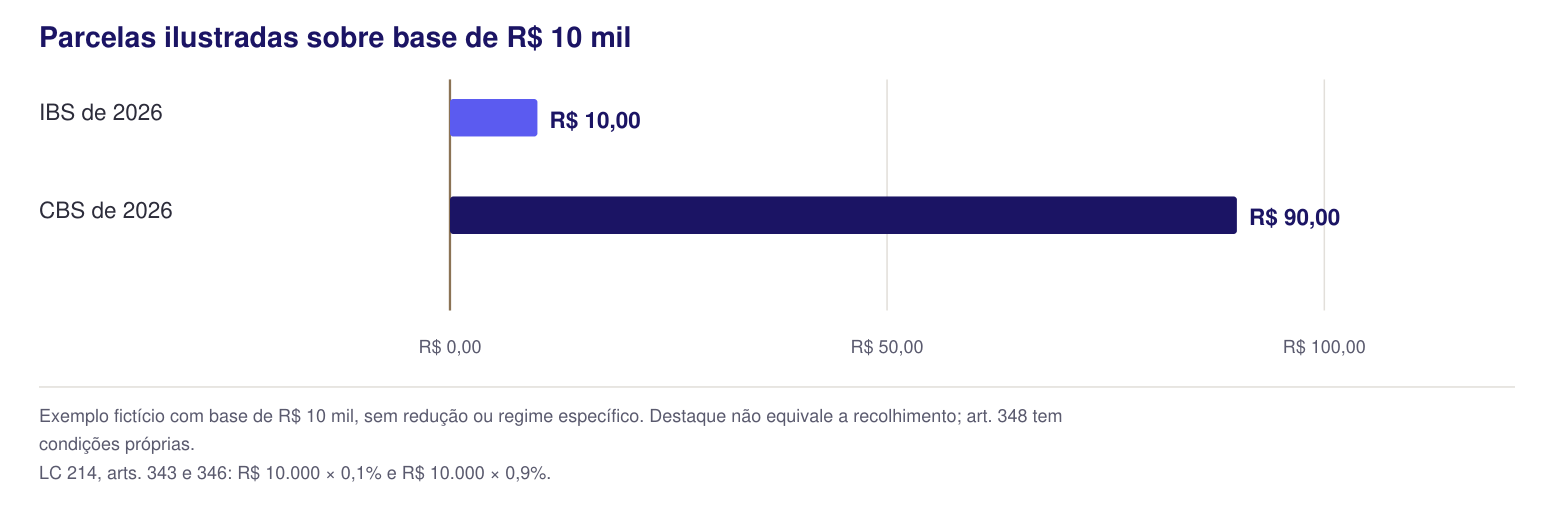
Considere uma operação fictícia sujeita às alíquotas de teste, sem redução ou regime específico, com base de R$ 10.000. O art. 343 fixa o IBS de 2026 em 0,1%; o art. 346 fixa a CBS em 0,9%. A tabela ilustra somente essas parcelas. Não inclui ISS, ICMS, PIS/Cofins, retenções ou a determinação do valor comercial total da nota. LC 214, arts. 343 e 346.
| Parcela | Cálculo da hipótese | Valor |
|---|---|---|
| IBS | R$ 10.000 × 0,1% | R$ 10 |
| CBS | R$ 10.000 × 0,9% | R$ 90 |
| Soma das parcelas ilustradas | R$ 10 + R$ 90 | R$ 100 |
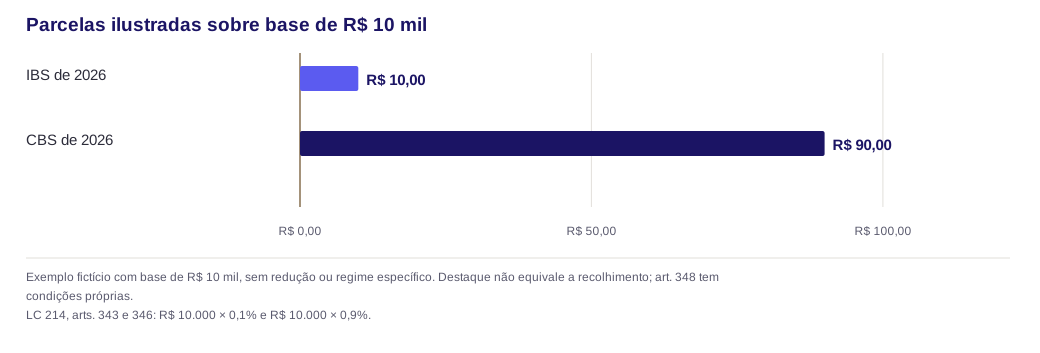
O destaque de R$ 100 no exemplo não autoriza concluir que haverá esse recolhimento. A dispensa de 2026 depende das condições do art. 348. Também não permite prometer ao cliente um crédito futuro calculado a partir desse destaque. O calendário da transição separa as fases e os tributos que continuam existindo.
Serviços digitais: por que NF-e e NFS-e não são intercambiáveis
A emissão de software, suporte, implantação e outras prestações exige identificar o documento correspondente à operação. A sigla SaaS descreve um modelo de disponibilização de software; não substitui a análise fiscal de cada fornecimento.
O art. 1º, III, do Ato Conjunto 4/2026 diferencia hipóteses de NFS-e. Plataformas e os subitens 1.03, 1.05 e 1.09 da lista de serviços têm marco de 1º de dezembro de 2026 nas alíneas próprias. Outros serviços seguem o marco da alínea d, de 1º de outubro, observadas as exceções do ato. Por isso, não se deve aplicar uma única data a toda receita tecnológica. Ato Conjunto 4/2026, art. 1º, III.
O guia de NFS-e para software e SaaS trata de adquirente, destinatário, retenções e classificação. A emissão pela plataforma em nome do fornecedor tem pressupostos próprios; a existência de uma integração tecnológica não cria essa autorização.
Para o Simples, há outra distinção: o calendário dos dados de IBS/CBS e a obrigatoriedade de utilizar o emissor nacional de NFS-e não são o mesmo assunto. A decisão do Simples para 2027 reúne as opções e os marcos específicos.
Preparação do pagamento e rotina de fechamento
A NT 2026.006 prevê campos e evento para vincular a transação de pagamento à operação. Seu cronograma indica homologação em 5 de outubro e produção em 3 de novembro de 2026. O próprio documento informa a natureza preparatória e a ausência de exigência de preenchimento desses novos campos em 2026. Essas datas não comprovam início universal do split payment. NT 2026.006, p. 3 e item 1.
Associar um boleto ou Pix à nota também não demonstra que ele foi pago. A rotina deve distinguir documento emitido, pagamento identificado, liquidação e reflexo na apuração. A equipe pode propor responsáveis por cada conferência e guardar a resposta do autorizador, os eventos posteriores e a memória de cálculo. São medidas de controle; a configuração concreta depende do sistema e do documento aplicável.
O ponto de partida de um diagnóstico tributário para tecnologia é uma amostra de operações representativas. Uma única nota aceita não testa devoluções, regimes especiais, retenções, fornecedores distintos e erros cadastrais.
Referências e fontes oficiais
Perguntas frequentes
A rejeição 1115 passou a valer em 3 de agosto de 2026?
Emitir uma nota autorizada comprova que o imposto está correto?
Quais alíquotas usar no exemplo geral de 2026?
Uma empresa SaaS deve usar a NF-e no lugar da NFS-e?
Como tratar uma atualização do ERP anunciada como pronta para a reforma?
Como funciona o diagnóstico gratuito da TaxUp?
Quem conduz o projeto na TaxUp?
Como é o modelo de honorários?

Leve esta análise para o caso da sua empresa
30 minutos com um consultor sênior. Mapeamos o cenário tributário específico e indicamos o caminho técnico — sem compromisso.
Agendar diagnóstico