
O calendário da reforma tributária tem três mudanças centrais: testes de IBS e CBS em 2026, substituição de PIS/Cofins pela CBS em 2027 e substituição gradual de ICMS e ISS pelo IBS até 2033. As datas decorrem dos arts. 125 a 129 do ADCT, introduzidos pela EC 132/2023, e dos arts. 343 a 353 da LC 214/2025. Há calendários próprios para documentos fiscais, Simples Nacional e fixação de alíquotas. Em 2026, a regra de prorrogação de 45 dias do art. 353, § 2º, impede tratar 31 de outubro como prazo absoluto para a referência de 2027. Antes das datas operacionais, veja o que já mudou desde a EC 132/2023. Uma proposta eleitoral não altera este calendário por si só; veja quais mudanças ainda dependeriam de PEC, lei complementar ou ato operacional.
Calendário da reforma tributária: quatro fases do planejamento
Fontes: EC 132/2023, disposições de transição e LC 214/2025, arts. 343 a 353.
O Imposto sobre Bens e Serviços, IBS, e a Contribuição sobre Bens e Serviços, CBS, substituem tributos sobre o consumo em ritmos diferentes. A empresa precisa refletir isso no orçamento, nos contratos e no sistema fiscal. Aplicar uma projeção de IVA integral desde 2027 apagaria parte da transição e poderia duplicar tributos na simulação.
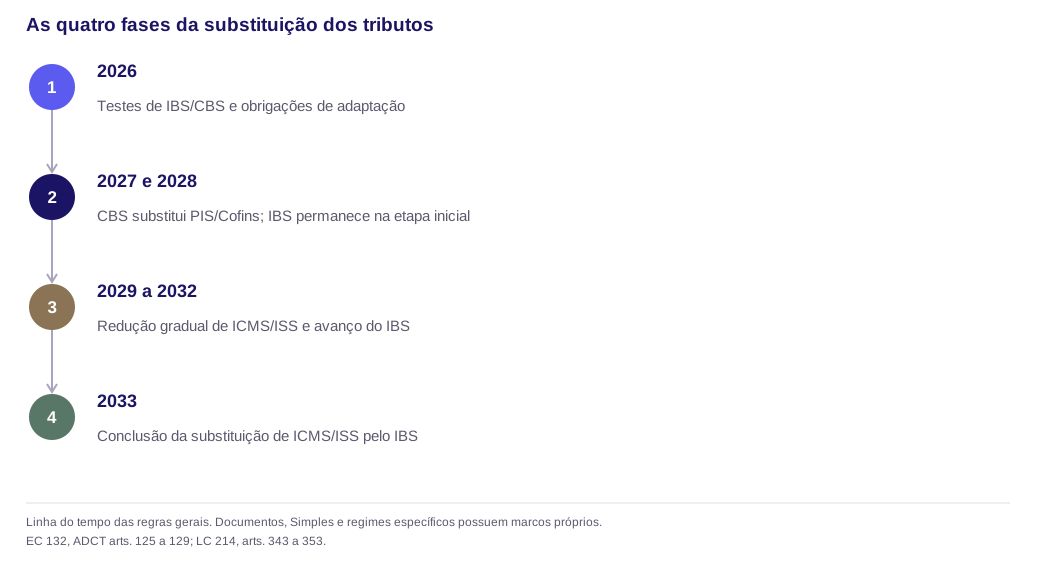
| Período | Mudança central | Decisão empresarial |
|---|---|---|
| 2026 | IBS de 0,1% e CBS de 0,9%, com dispensa de recolhimento condicionada | Preparar documentos, conferir obrigações e manter os tributos atuais aplicáveis |
| 2027 e 2028 | CBS substitui PIS/Cofins; IBS de 0,05% estadual e 0,05% municipal | Rever preço, crédito, fechamento e opção do Simples |
| 2029 a 2032 | Redução progressiva de ICMS/ISS e avanço do IBS | Atualizar a simulação a cada fase e administrar a convivência |
| 2033 | Extinção de ICMS/ISS e conclusão dessa substituição pelo IBS | Operar a nova estrutura sem apagar os registros dos períodos anteriores |
O quadro resume as regras gerais. Reduções, regimes específicos e situações particulares exigem a leitura dos dispositivos pertinentes. Ele não abrange a substituição de IRPJ ou CSLL: esses tributos sobre a renda não desaparecem com a reforma do consumo. A análise de impacto nas empresas deve manter essas camadas separadas.
Baixar o calendário em CSV: 39 marcos e 12 colunas. O arquivo foi revisado em 30 de agosto de 2026 e conserva a licença CC BY 4.0. Seu núcleo é 2026–2033; também inclui aportes previstos desde 2025 e a partilha federativa até 2097. Cada marco indica fonte, dispositivo e condições. O arquivo não atribui data universal ao split payment nem trata 26,5% como alíquota definitiva. Datas de fundos representam programação legal, não pagamentos verificados.
O que 2026 exige, mesmo durante os testes
Os arts. 343 e 346 da LC 214 estabelecem os percentuais de teste. O art. 348 disciplina a relação com o PIS/Cofins e a dispensa de recolhimento quando cumpridas as obrigações acessórias. A dispensa não transforma 2026 em ano sem trabalho fiscal. Na hipótese legal de dispensa, o PIS/Cofins continua sendo exigido integralmente. LC 214, arts. 343, 346 e 348.
Também existem regras de adaptação e conformidade. O art. 348, §§ 3º e 4º, prevê intimação para suprir omissão em 60 dias na situação que descreve. O Ato Conjunto 5/2026 regulamenta o Programa Nacional de Conformidade Tributária, com condições para acompanhamento e correção. Nenhum desses instrumentos deve ser resumido como perdão irrestrito de descumprimentos. Ato Conjunto 5/2026, art. 2º.
A agenda dos regimes específicos exige distinguir a abertura para eventos de tabela do primeiro vencimento mensal; veja o prazo da DeRE em outubro e novembro de 2026.
Na operação, convém separar o responsável pela interpretação jurídica, a equipe que configura o sistema e quem concilia o resultado. Essa divisão é uma proposta de controle. A obrigação fiscal deve ser identificada no ato correspondente, sem converter todo procedimento interno em exigência da lei.
Documentos fiscais e Simples têm marcos próprios
O calendário documental não se resume a janeiro de 2026. O Ato Conjunto 4/2026 diferencia modelos e operações. Para NF-e e NFC-e, seu art. 1º, I e II, estabelece, respectivamente, 3 de agosto de 2026, ressalvadas hipóteses com prazos próprios; para NFS-e, o inciso III contém marcos em outubro e dezembro. O § 4º fixa 1º de dezembro para NF-e do sujeito passivo de IBS/CBS não contribuinte do ICMS na hipótese ali descrita. A obrigação e a rejeição técnica precisam ser acompanhadas separadamente. Ato Conjunto 4/2026, art. 1º e §§ 1º–4º.
Um exemplo relevante: a NT 2025.002 v1.51 remete a implementação em produção da UB12-10 à data futura. A antiga data de 3 de agosto não deve ser apresentada como início vigente da rejeição 1115. O guia de IBS e CBS na nota fiscal explica o alcance da alteração e a diferença entre documento aceito e operação correta. NT 2025.002 v1.51, p. 42.
| Marco específico | Objeto | Fonte |
|---|---|---|
| 1º a 30/09/2026 | Opções disciplinadas para o Simples e para IBS/CBS regular no primeiro semestre de 2027 | CGSN 186, arts. 1º e 2º |
| Até o último dia de novembro de 2026 | Cancelamento das opções nas condições da resolução | CGSN 186, arts. 1º e 2º |
| 01/11/2026 | Emissor nacional de NFS-e para ME/EPP abrangidas pela nova regra | CGSN 191, arts. 1º e 3º |
| 01/01/2027 | Marco documental de IBS/CBS para optantes do Simples | Ato Conjunto 4, art. 1º, § 1º |
| 1º a 31/03/2027 | Janela da opção para o semestre iniciado em julho, conforme a disciplina permanente | Resolução 140, art. 40-D, na redação da CGSN 190 |
Fontes: CGSN 186/2026, CGSN 190/2026 e CGSN 191/2026.
As datas não dispensam a verificação de quem precisa exercer a opção, das regras de início de atividade e dos efeitos da escolha anterior. A página sobre decisão do Simples em 2027 é a referência para esse aprofundamento. A exigência do emissor nacional em novembro não deve ser confundida com antecipação de toda a tributação de IBS/CBS do optante.
Quando serão fixadas as alíquotas de referência
O art. 349 da LC 214 atribui ao Senado a fixação das referências e prevê cálculos do Tribunal de Contas da União. O calendário geral do § 1º indica 15 de setembro para o envio pelo TCU e 31 de outubro para a fixação pelo Senado no ano anterior à vigência.
Para 2026, porém, o art. 353, § 2º, determina a prorrogação de 45 dias dos prazos que identifica. Na leitura conjunta desses dispositivos para a referência de 2027, os marcos correspondentes passam a 30 de outubro e 15 de dezembro de 2026. A exceção precisa acompanhar a regra geral em qualquer calendário publicado. LC 214, arts. 349, § 1º, e 353, § 2º.
Uma estimativa orçamentária não é a alíquota definitiva de uma operação. A Resolução CGIBS 14/2026 apresenta premissas de cálculo, entre elas o total estimado de 27,91%. Esse valor não autoriza configurar automaticamente a tributação de um contrato SaaS. Resolução CGIBS 14/2026, anexo e premissas de estimação.
Enquanto a decisão depender de taxa ainda não fixada, o orçamento deve identificar cenários como hipóteses. O responsável também precisa registrar o que será revisto quando a fonte definitiva estiver disponível. Isso evita transformar uma premissa de sensibilidade em cláusula contratual ou dado fiscal permanente.
O que muda em 2027 e o que continua pendente do passado
Em 2027, a CBS assume o espaço do PIS/Cofins, e o IBS permanece na etapa de 0,1%, dividido em 0,05% estadual e 0,05% municipal. O art. 347 disciplina a redução de 0,1 ponto percentual da CBS no período de 2027 e 2028. Essa combinação deve ser aplicada ao cenário correspondente, sem somar uma taxa total projetada aos tributos antigos como se todos coexistissem integralmente. LC 214, arts. 344 e 347.
A redução do IPI a partir de 2027 tem ressalvas ligadas à Zona Franca de Manaus; não é uma extinção universal do imposto. O Imposto Seletivo tem objeto próprio. Essas alterações devem entrar no diagnóstico de quem realiza operações abrangidas, sem serem transportadas automaticamente para receita de serviço. ADCT, art. 126, na EC 132/2023.
O fechamento do PIS/Cofins exige outra agenda. O art. 378 preserva créditos nas condições legais, incluindo saldos não apropriados ou não utilizados, com requisitos de registro e prazo. Não estabelece, por si, uma regra universal segundo a qual todo crédito precisa estar escriturado até 31 de dezembro de 2026, sob pena de desaparecer. Ressarcimento e compensação com outros tributos também dependem das hipóteses previstas. LC 214, arts. 378 a 383.
O roteiro de saldos de PIS/Cofins na transição para CBS separa saldo antigo, devolução, apropriação parcelada e crédito de estoque. A mudança de tributo não elimina documentação, fiscalização, retificação ou prova de direitos do período anterior.
Como ler a redução de ICMS e ISS entre 2029 e 2033
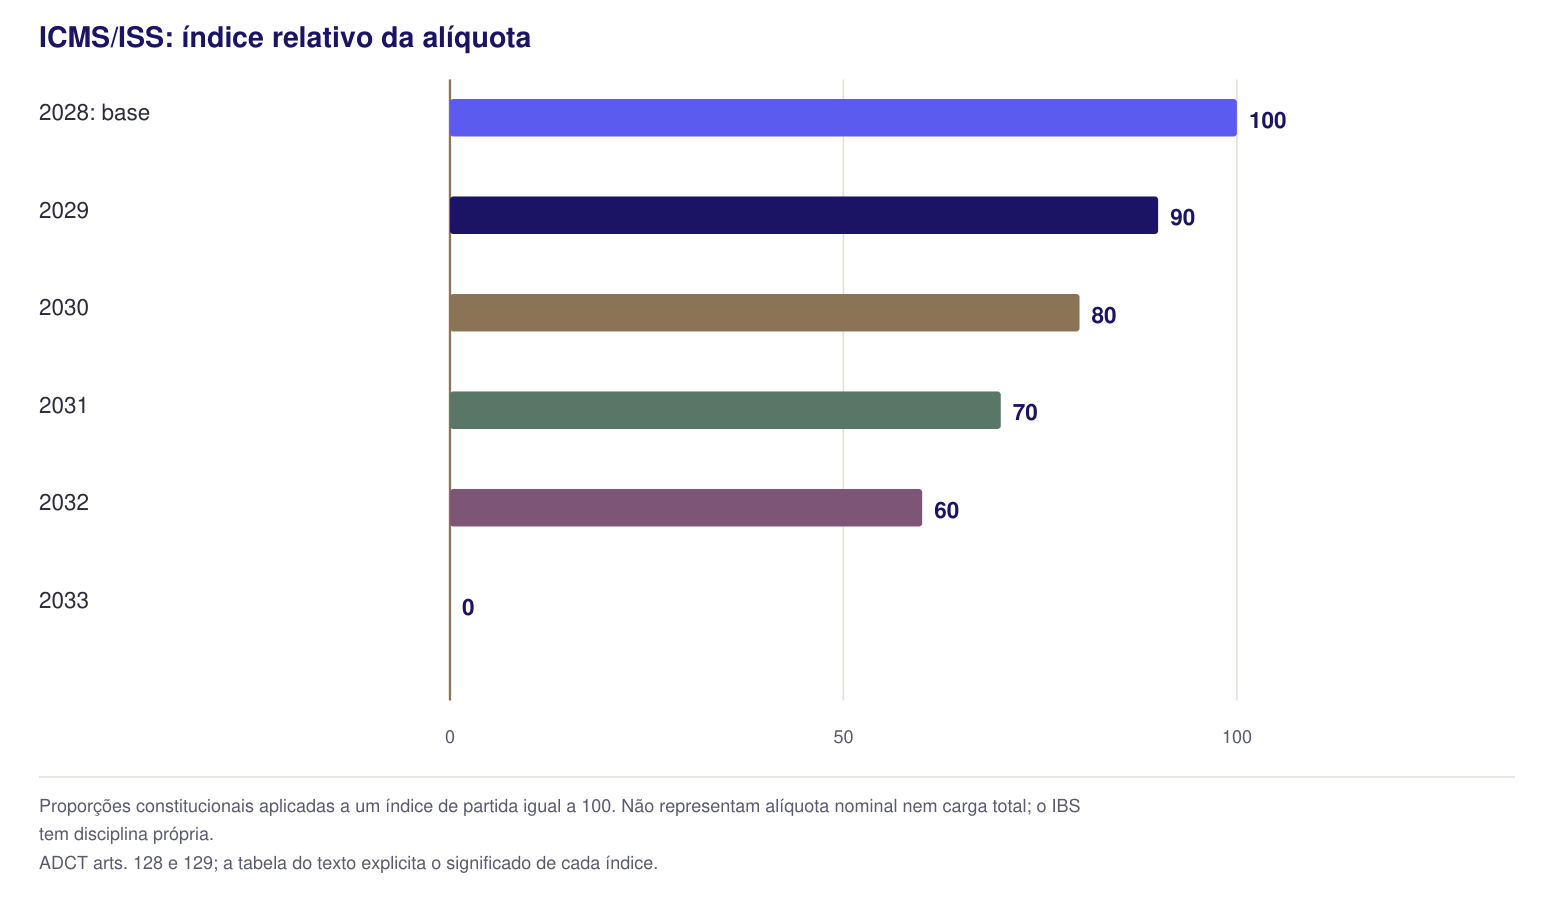
O art. 128 do ADCT prevê a redução das alíquotas de ICMS e ISS para 90%, 80%, 70% e 60% nos anos de 2029, 2030, 2031 e 2032. São proporções das alíquotas aplicáveis, não taxas nominais de 90% sobre uma venda. Em 2033, o art. 129 prevê a extinção desses impostos. EC 132/2023, ADCT, arts. 128 e 129.
| Ano | Índice relativo, tomando a alíquota de partida como 100 | O que o índice representa |
|---|---|---|
| 2028 | 100 | Referência anterior à redução desta etapa |
| 2029 | 90 | Aplicação de 90% da alíquota correspondente |
| 2030 | 80 | Aplicação de 80% |
| 2031 | 70 | Aplicação de 70% |
| 2032 | 60 | Aplicação de 60% |
| 2033 | 0 | Extinção de ICMS/ISS prevista no art. 129 |
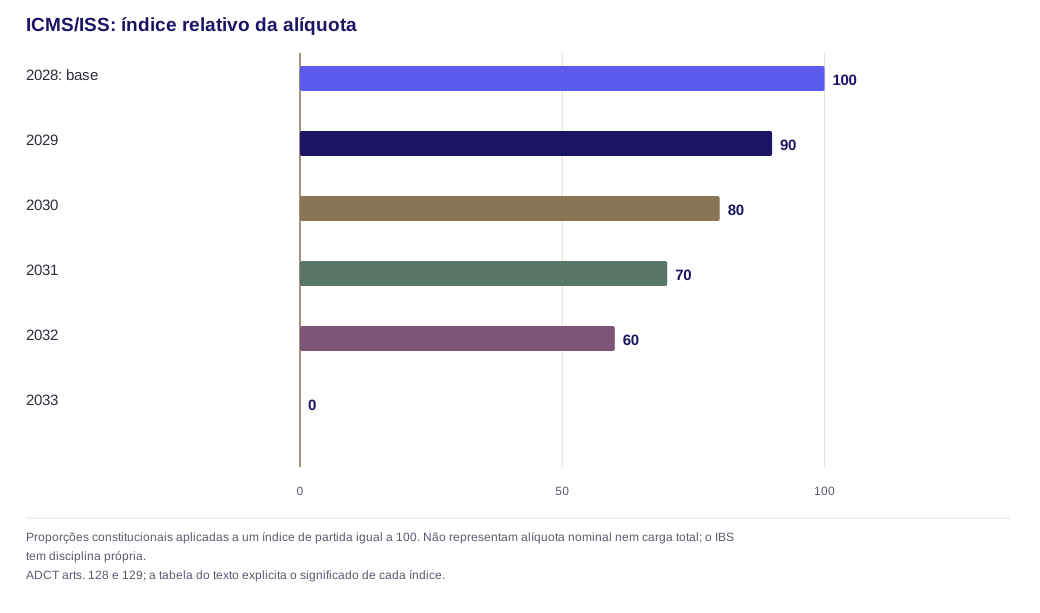
O índice não mede a carga total da empresa. Durante a redução, o IBS segue a disciplina de sua implementação e de suas referências. Também não resolve sozinho benefícios fiscais, regimes específicos ou diferenças entre operações. A tabela serve para evitar uma leitura errada da proporção constitucional.
Como transformar datas em tarefas verificáveis
Cada marco precisa ter um responsável e uma evidência de conclusão. Para o fiscal, isso pode significar a matriz de operações e documentos. Para TI, a versão homologada e os cenários efetivamente testados. Para a controladoria, a memória dos saldos e das premissas de preço. Para o jurídico, a revisão das cláusulas e da comunicação necessária ao cliente.
Essas entregas são propostas de gestão. A obrigação legal correspondente deve estar identificada separadamente. A revisão de contratos de longo prazo não se resume a inserir a data de 2033; precisa refletir a etapa em que cada prestação ocorre e a disciplina aplicável ao contrato.
O acompanhamento de reforma tributária em tecnologia e SaaS ajuda a ligar o calendário a licença, implantação, suporte e intermediação. O próximo passo útil é confrontar essas operações com os documentos e contratos reais da empresa, sem presumir que uma data produz a mesma consequência para todos.
2026 e 2027: convivência de sistemas em operações digitais
Uma empresa de tecnologia precisa manter em 2026 a análise de PIS/Cofins e dos demais tributos aplicáveis, ao mesmo tempo que adapta documentos e sistemas para IBS/CBS. A dispensa de recolhimento prevista no art. 348, § 1º, da LC 214 depende do cumprimento das obrigações acessórias; ela não elimina o PIS/Cofins exigido na hipótese legal. Em 2027, o fechamento dos direitos e deveres antigos continua, enquanto a CBS passa a operar no novo período. A troca do tributo não permite apagar a origem das informações. LC 214, arts. 348 e 378 a 383.
A transição precisa ser acompanhada por operação
Licença, suporte, implantação e intermediação podem ter documentos, classificações e eventos diferentes. O regime de PIS/Cofins da receita de software precisa estar identificado antes de comparar o modelo atual com o futuro. Uma tabela única para toda a empresa pode esconder receitas sujeitas a tratamentos distintos.
O Ato Conjunto 4/2026, art. 1º, III, também diferencia o calendário de NFS-e. As hipóteses de plataformas e dos subitens 1.03, 1.05 e 1.09 têm marco em dezembro de 2026 nas alíneas próprias; outros serviços podem seguir o marco de outubro, observadas as exceções. A palavra SaaS não escolhe sozinha a alínea aplicável. Ato Conjunto RFB/CGIBS 4/2026.
O guia de NFS-e de software detalha essa classificação e as versões do ambiente. O cumprimento da obrigação não se mede apenas por ausência de rejeição: uma regra técnica adiada pode coexistir com o dever de documentar corretamente.
Cinco conferências para a virada do período
| Frente | O que conservar de 2026 | O que preparar para 2027 |
|---|---|---|
| Receitas | Natureza do fornecimento, tributos e escrituração do período | Tratamento de CBS/IBS e eventos da nova fase |
| Contratos | Assinatura, cobranças, pagamentos e período de entrega | Regras aplicáveis a cada evento, sem escolher o tributo apenas pela assinatura |
| Documentos | Chaves, parâmetros, versões e eventos que permaneceram válidos | Configuração correspondente à operação e ao novo período |
| Compras | Regime do fornecedor, documento e elegibilidade do crédito antigo | Condições próprias do crédito de IBS/CBS |
| Saldos | Origem, memória e prazo dos direitos de PIS/Cofins | Trilha de utilização cabível, separada dos créditos novos |
O quadro é um checklist gerencial proposto, não uma lista de novas obrigações criada pela lei. A fonte jurídica deve estar ligada à conclusão de cada linha. O plano de testes do ERP permite verificar se o sistema preserva a data da operação em vez de reaplicar retroativamente a parametrização mais recente.
Uma assinatura anual não cabe em uma única data
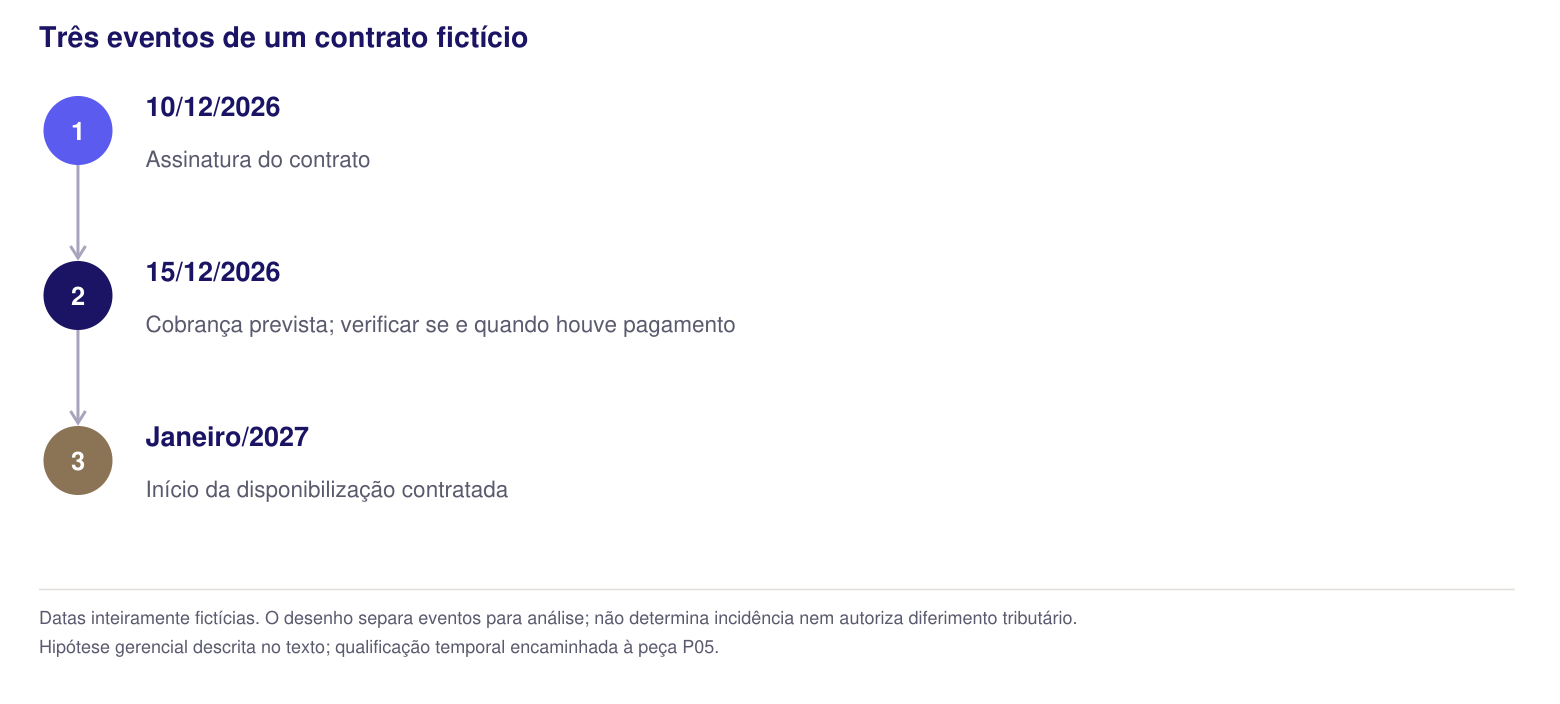
Considere um contrato fictício assinado em 10 de dezembro de 2026, com cobrança em 15 de dezembro e acesso disponibilizado a partir de janeiro de 2027. Essas três datas descrevem eventos diferentes. Antes de definir documento, fato gerador e tratamento, é preciso verificar se houve pagamento antecipado, qual fornecimento foi contratado e quando ele ocorre.
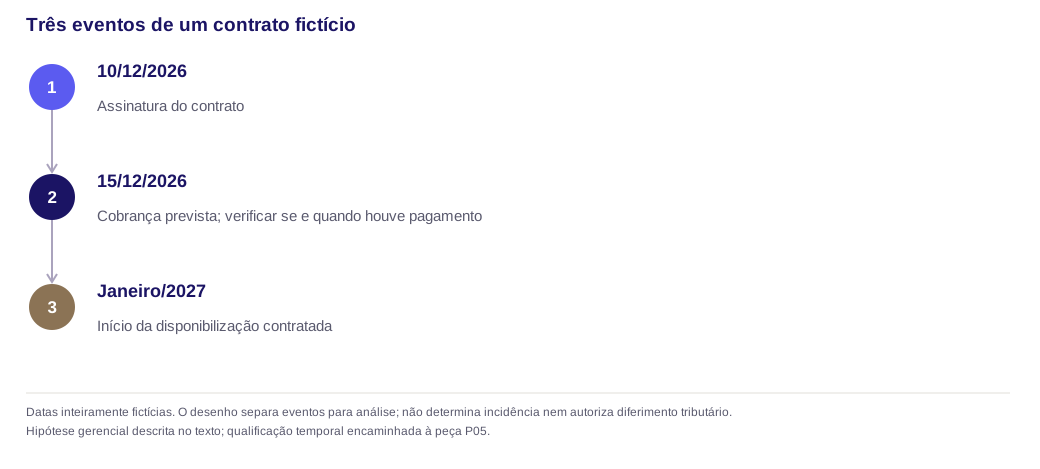
O exemplo não determina o tributo devido nem propõe uma forma de adiar sua incidência. Ele mostra por que o cadastro precisa guardar eventos separados. A análise de SaaS anual, consumo e implantação desenvolve a qualificação temporal, com os fundamentos pertinentes a cada modalidade.
Retenções e Simples exigem agendas próprias
Na NFS-e, a NT 007 distingue os valores próprios de PIS/Cofins das retenções. O agrupamento de retenções sociais em vRetCSLL, conforme o indicador aplicável, não muda por si a EFD-Reinf. A integração deve preservar a memória dos valores e evitar abatimento duplicado. NT 007, item 2, c, pp. 4 a 6.
Para o Simples, o início dos efeitos da opção regular de IBS/CBS no primeiro semestre de 2027 tem disciplina na Resolução CGSN 186. A adoção do emissor nacional de NFS-e para as ME/EPP abrangidas pela Resolução 191 tem marco próprio em novembro de 2026. Não se deve juntar essas duas datas em uma obrigação única. CGSN 186, arts. 1º a 3º; CGSN 191, arts. 1º e 3º.
A decisão do Simples para 2027 deve ser registrada com seu período de efeitos. A mudança de regime do fornecedor em um semestre não reescreve as compras do semestre anterior.
Fechar o passado e abrir a CBS com registros separados
Saldos antigos, devoluções de vendas anteriores, créditos parcelados e estoque inicial têm disciplinas distintas. Uma planilha que chama tudo de “saldo para CBS” perde a origem e pode aplicar modalidade de utilização indevida. O roteiro de saldos de PIS/Cofins separa essas trilhas e os limites procedimentais.
A controladoria deve concluir a virada com uma relação dos documentos válidos, valores conciliados, saldos classificados e pendências que ainda dependem de prova. A apuração assistida é uma etapa desse controle. Informação sugerida pelo sistema precisa ser conferida com os fatos e os registros, sem transformar o preenchimento automático em aprovação jurídica.
Referências e fontes oficiais
Perguntas frequentes
A reforma começa em 2026 ou em 2027?
O Senado precisa fixar a referência de 2027 até 31 de outubro de 2026?
Em 2029, o ISS será de 90% sobre o preço?
Os créditos de PIS/Cofins desaparecem em janeiro de 2027?
Uma data publicada em nota técnica significa que o recurso já funciona?
Como funciona o diagnóstico gratuito da TaxUp?
Quem conduz o projeto na TaxUp?
Como é o modelo de honorários?

Leve esta análise para o caso da sua empresa
30 minutos com um consultor sênior. Mapeamos o cenário tributário específico e indicamos o caminho técnico — sem compromisso.
Agendar diagnóstico