
O contribuinte brasileiro sempre apurou o próprio tributo para o fisco conferir depois. Com o IBS e a CBS, a lógica se inverte: a Receita Federal e o Comitê Gestor do IBS calculam o saldo do mês a partir dos documentos fiscais da empresa e apresentam o resultado pronto — cabe ao contribuinte confirmar ou ajustar no prazo. O detalhe que muda tudo está nos parágrafos do art. 46 da LC 214/2025: confirmação, ajuste e até o silêncio constituem o crédito tributário. Quem não conferir a apuração assistida todo mês estará, na prática, assinando uma confissão de dívida sem ler. Para os contribuintes de regimes específicos, a DeRE dos regimes específicos alimenta uma trilha própria de tabelas, eventos mensais, protocolo e recibo.
O que é a apuração assistida do IBS e da CBS
A apuração assistida do IBS e da CBS é o mecanismo, previsto no art. 46 da LC 214/2025, pelo qual o próprio fisco calcula e apresenta ao contribuinte o saldo mensal dos novos tributos, montado a partir dos documentos fiscais eletrônicos que a empresa emitiu e recebeu.
O caput divide a competência de forma espelhada: “O Comitê Gestor do IBS e a RFB poderão, respectivamente, apresentar ao sujeito passivo apuração assistida do saldo do IBS e da CBS do período de apuração” — o Comitê Gestor do IBS (CGIBS) responde pela apuração do IBS, e a Receita Federal, pela da CBS. A apuração pressupõe saber quem apura: o enquadramento como contribuinte, responsável ou excluído está em quem é obrigado a pagar IBS e CBS.
O saldo apresentado não é uma estimativa: é a apuração do art. 45 da mesma lei — débitos do período menos créditos apropriados, incluídos os créditos presumidos e o saldo a recuperar de períodos anteriores — calculada pelo sistema com base em três fontes (art. 46, § 1º): I — os documentos fiscais eletrônicos; II — as informações relativas à extinção dos débitos de IBS e CBS, em qualquer das modalidades legais; e III — outras informações prestadas pelo contribuinte ou a ele relativas.
O Serpro, que desenvolveu o motor do cálculo em parceria com a Receita, resume a mecânica: “O documento fiscal será a base de todo o processo. Cada nota envolve vendedor, comprador, serviço prestado, destino e regras específicas. A apuração assistida utilizará essas informações com base em regras programadas por auditores fiscais, integrando diferentes sistemas.”
É uma mudança estrutural em relação ao mundo do ICMS e do ISS. Na definição oficial do CGIBS, o Sistema de Apuração Assistida substitui “a lógica de apuração segregada por estabelecimento por um sistema baseado no processamento automático de documentos fiscais eletrônicos em uma única apuração centralizada”.
A LC 214/2025 sustenta esse desenho: a apuração do regime regular é consolidada por contribuinte, reunindo todos os estabelecimentos (art. 42), o período de apuração é mensal (art. 43) e a apuração assistida deve ser “uniforme e sincronizada para o IBS e a CBS” (art. 46, § 8º) — ainda que as apurações dos dois tributos permaneçam segregadas, vedada a compensação de créditos de um com débitos do outro (art. 47, § 1º, I). A visão de conjunto dos dois tributos está no guia IBS e CBS.
Um alerta de leitura: a LC 214/2025 diz que CGIBS e RFB “poderão” apresentar a apuração assistida — mas os regulamentos editados em 2026 transformaram a faculdade em rotina. O Regulamento do IBS e da CBS afirma, no modo imperativo, que “a RFB apresentará a apuração assistida do saldo da CBS” (Decreto nº 12.955/2026, art. 46) e que “o CGIBS apresentará a apuração assistida do saldo do IBS” (Resolução CGIBS nº 6/2026, art. 46) — e ambos dizem expressamente que a apuração assistida “será de uso obrigatório pelo contribuinte”.
A própria lei já apontava nessa direção: uma vez apresentada a apuração assistida, a apuração pelo contribuinte “somente poderá ser realizada mediante ajustes na apuração assistida” (LC 214/2025, art. 46, § 2º). Não existe, portanto, um caminho paralelo de apuração livre: o ponto de partida é sempre o número do fisco.
O passo a passo do cálculo do ano-teste está em como calcular o IBS e a CBS em 2026.
O ciclo mensal: quem faz o quê, até quando
O ciclo da apuração assistida é mensal e tem prazos definidos nos regulamentos de 30/04/2026, em texto espelhado para CBS (Decreto nº 12.955/2026) e IBS (Resolução CGIBS nº 6/2026). Encerrado o período de apuração, a RFB e o CGIBS apresentam a apuração assistida do saldo até o dia 15 do mês seguinte — ou até o dia 20 para os contribuintes obrigados à DeRE, a Declaração dos Regimes Específicos.
A partir daí, o contribuinte tem até o último dia útil do mês seguinte ao período de apuração para se manifestar: confirmar o saldo ou realizar os ajustes necessários. O vencimento do saldo a recolher cai na mesma data — último dia útil do mês seguinte, aferido pelo calendário do domicílio da matriz, considerados os feriados nacionais, estaduais e municipais.
| Etapa do ciclo | Prazo | Fundamento |
|---|---|---|
| Fisco apresenta a apuração assistida do período | Até o dia 15 do mês seguinte (dia 20 para obrigados à DeRE) | Decreto 12.955/2026 e Resolução CGIBS 6/2026, art. 46, caput e § 3º |
| Contribuinte confirma ou ajusta o saldo | Até o último dia útil do mês seguinte ao período de apuração | Regulamentos, art. 46, §§ 3º e 7º |
| Entrega da apuração própria (sempre como ajuste da assistida) | Até o último dia útil do mês seguinte | Regulamentos, art. 45; LC 214/2025, art. 46, § 2º |
| Vencimento do saldo a recolher | Último dia útil do mês seguinte, pelo calendário do domicílio da matriz | Decreto 12.955/2026, art. 44, § 6º |
Dois detalhes operacionais completam o quadro. Primeiro, a DeRE — que desloca a apresentação do dia 15 para o dia 20 — teve a documentação técnica da versão 1.1.0 oficializada pelo Ato Conjunto RFB/CGIBS nº 3, de 19/06/2026, voltada inicialmente a serviços financeiros, planos de saúde e concursos de prognósticos.
Segundo, a implantação prática vem sendo escalonada: a cartilha do CGIBS de janeiro de 2026 se dirige em primeiro lugar aos participantes do projeto piloto do Sistema de Apuração Assistida, e não há calendário público que confirme a apresentação mensal generalizada a todos os contribuintes ao longo de 2026 — mas os prazos acima valem como regra normativa desde os regulamentos de abril, e é contra eles que a rotina fiscal da empresa precisa estar montada.
Note o desenho do funil: entre o dia 15 e o último dia útil do mês, a empresa tem cerca de duas semanas para auditar o número do fisco — cruzar o saldo assistido com a própria escrituração, validar créditos, identificar notas com erro. É pouco tempo para quem pretende conferir manualmente, e é exatamente nesse intervalo que a decisão com efeito jurídico pesado (confirmar, ajustar ou silenciar) precisa ser tomada.
Silêncio é confissão: o risco central do art. 46
Aqui mora a diferença entre a apuração assistida e qualquer “pré-preenchimento” amigável que o contribuinte brasileiro conheça: todas as saídas do ciclo constituem o crédito tributário. Pela LC 214/2025, a confirmação ou o ajuste da apuração assistida “implica confissão de dívida e constitui o crédito tributário” (art. 46, § 3º). E o silêncio não protege: “na ausência de manifestação do contribuinte sobre a apuração assistida no prazo, presume-se correto o saldo apurado e considera-se constituído o crédito tributário” (art. 46, § 4º). Nos regulamentos, o prazo dessa manifestação é o último dia útil do mês seguinte ao período de apuração.
O § 5º fecha o circuito com a consequência prática: a apuração assistida confirmada, ajustada ou não contestada é, após o vencimento, “instrumento hábil e suficiente para a exigência dos valores do IBS e da CBS incidentes sobre as operações nelas consignadas”. Traduzindo do juridiquês: o fisco não precisa lavrar auto de infração nem promover lançamento adicional para cobrar — o próprio saldo assistido, vencido e não pago, já é título apto à exigência, na linha do que hoje ocorre com tributo declarado e não recolhido. Não há a etapa clássica de defesa prévia contra o lançamento, porque não há lançamento a atacar: o crédito nasceu constituído dentro do ciclo mensal.
Isso reposiciona o risco fiscal da empresa. No modelo antigo, o erro de apuração era descoberto — quando era — anos depois, numa fiscalização, e discutido em autuação com defesa administrativa pela frente. No modelo do art. 46, o erro que passar sem ajuste no mês vira dívida confessada no mês seguinte. Um crédito legítimo que o sistema não capturou e ninguém reclamou no prazo é imposto a mais constituído contra a empresa; uma nota emitida com destaque a maior e não corrigida é débito confessado pelo valor errado. A rotina de conferência mensal deixa de ser zelo contábil e passa a ser gestão de passivo em tempo real.
Há ainda uma assimetria que merece registro: a aceitação da apuração assistida vincula o contribuinte, mas não vincula o fisco em definitivo — como se verá na seção seguinte, o art. 46, § 7º, preserva a prerrogativa de lançamento de ofício sobre diferenças verificadas depois. O contribuinte que confirma confessa; o fisco que apresenta não renuncia a nada.
Divergências: de onde vêm e o que fazer no prazo
Se a apuração assistida é montada a partir dos documentos fiscais, toda divergência tem, na origem, um documento — emitido errado, ausente ou mal interpretado pelo sistema.
As fontes típicas: nota emitida com o grupo IBS/CBS incorreto (base de cálculo, valores ou destaque a maior/menor); CST ou cClassTrib errados, que enquadram a operação em regime de tributação que não é o dela — a classificação correta depende da tabela de cClassTrib e da tabela de CST de IBS/CBS, em que cada código aponta para um dispositivo específico da LC 214/2025; e crédito não considerado — lembrando que a apropriação de créditos é condicionada à comprovação da operação “por meio de documento fiscal eletrônico idôneo” (LC 214/2025, art. 47, § 1º, II) e vinculada à extinção dos débitos na etapa anterior, de modo que falhas na cadeia se propagam para o saldo do adquirente.
O que fazer tem forma e prazo. A manifestação corre até o último dia útil do mês seguinte ao período de apuração. Na CBS, os ajustes positivos ou negativos do saldo são feitos “mediante a emissão de documento fiscal” (Decreto 12.955/2026, art. 44, § 1º) — inclusive o estorno de créditos apropriados indevidamente, que sai com acréscimos contados desde a data da apropriação indevida (art. 44, § 2º).
E há uma válvula operacional expressa: se o saldo apresentado pelo sistema “não contemplar a totalidade dos ajustes positivos e negativos realizados”, o contribuinte “deverá emitir o documento de arrecadação com a correção necessária” (Decreto 12.955/2026 e Resolução CGIBS 6/2026, art. 46, § 5º) — ou seja, a responsabilidade de recolher o valor certo permanece do contribuinte mesmo quando a plataforma erra para menos.
O desenho oficial ajuda quem se organiza: segundo o Serpro, o portal oferece “alertas em tempo real sobre inconsistências, permitindo correções antes de ações fiscais”. Na prática, isso significa que a divergência tende a aparecer cedo — e que ignorar o alerta é escolher o § 4º (silêncio que constitui o crédito) em vez do ajuste tempestivo.
Por fim, o limite do conforto: ajustar ou confirmar a apuração assistida não encerra a discussão para sempre. O mecanismo “não afasta a prerrogativa de lançamento de ofício de crédito tributário relativo a diferenças posteriormente verificadas pela administração tributária” (LC 214/2025, art. 46, § 7º). A apuração aceita blinda o fisco — vira instrumento hábil de exigência —, mas não blinda o contribuinte: diferenças encontradas depois podem ser objeto de lançamento de ofício pela administração (LC 214/2025, art. 46, § 7º). A documentação que sustenta cada ajuste precisa, portanto, aguentar uma revisão anos depois.
Multas, a válvula dos 60 dias e a dispensa de recolhimento em 2026
O regime permanente de multas por obrigação acessória foi incluído na LC 214/2025 pela LC 227/2026, no art. 341-G. Para o universo da apuração — arquivos eletrônicos de documentos fiscais ou de escrituração, declarações periódicas e outras informações “necessárias à escrituração ou à apuração do tributo” —, entregar em atraso, deixar de entregar ou entregar em desacordo custa 20 UPF por período de apuração, independentemente de intimação, e 30 UPF por período e a cada intimação fiscal (art. 341-G, IV, “a” e “b”).
A UPF — Unidade Padrão Fiscal dos Tributos sobre Bens e Serviços — vale R$ 200,00, com atualização anual pelo IPCA (art. 341-C): em valores de partida, R$ 4.000 a R$ 6.000 por período de apuração, e a multa por intimação se repete a cada nova intimação.
| Situação | Consequência | Fundamento (LC 214/2025) |
|---|---|---|
| Atraso, falta ou desacordo na entrega de arquivos, declarações e informações da apuração | 20 UPF (R$ 4.000) por período de apuração, sem necessidade de intimação | Art. 341-G, IV, “a” (incluído pela LC 227/2026) |
| Descumprimento apurado mediante intimação fiscal | 30 UPF (R$ 6.000) por período e a cada intimação | Art. 341-G, IV, “b” |
| Auto de infração por descumprimento de obrigação acessória sobre fatos de 2026 | Intimação para suprir a omissão em 60 dias; o atendimento extingue a penalidade | Art. 348, §§ 3º e 4º (incluídos pela LC 227/2026) |
| Cumprimento das obrigações acessórias em 2026 | Dispensa do recolhimento do IBS e da CBS do ano-teste | Art. 348, § 1º |
Para 2026, porém, o legislador construiu uma válvula de escape: se for lavrado auto de infração por descumprimento das obrigações acessórias de IBS/CBS relativo a fatos geradores de 2026, o sujeito passivo será intimado a suprir a omissão em 60 dias — e o atendimento à intimação “importa extinção da penalidade imposta” (LC 214/2025, art. 348, §§ 3º e 4º). É uma segunda chance real, mas com uma leitura correta: ela extingue a multa de quem corrige; não transforma o descumprimento em opção segura, porque é o cumprimento das acessórias que sustenta o benefício mais valioso do ano.
Esse benefício é a dispensa de recolhimento: “fica dispensado o recolhimento do IBS e da CBS” sobre os fatos geradores de 2026 “em relação aos sujeitos passivos que cumprirem as obrigações acessórias previstas na legislação” (art. 348, § 1º). As alíquotas do ano-teste estão fixadas na própria lei — IBS de 0,1% (art. 343) e CBS de 0,9% (art. 346); as alíquotas de referência do regime regular não se confundem com esses percentuais de teste — e, a dispensa depende do cumprimento das obrigações acessórias aplicáveis, não da existência isolada de um destaque; PIS e COFINS, por sua vez, continuam devidos integralmente (art. 348, § 2º).
Se houver recolhimento, o valor é compensável com o PIS/COFINS do mesmo período ou, na falta de débitos, com qualquer tributo federal — ou ressarcível em até 60 dias mediante requerimento (art. 348, I e II). O quadro completo do ano-teste e da escalada até 2033 está na página do período de transição.
Em 2026, obrigação, validação do documento e tratamento das inconformidades precisam ser separados. O Ato Conjunto RFB/CGIBS 4/2026, art. 1º, estabelece datas por documento e operação. O Ato Conjunto 5/2026, arts. 1º a 4º, disciplina o Programa Nacional de Conformidade Tributária de 2026 e seus requisitos de cumprimento e regularização. Isso não constitui anistia geral nem apaga a disciplina do art. 348, §§ 3º e 4º, da LC 214. A correção até 31/12/2026 do programa não deve ser confundida com o prazo legal de 60 dias após a intimação.
A plataforma e o calendário: do piloto de 2025 aos regulamentos de 30/04/2026
A apuração assistida não é promessa de sistema futuro — a infraestrutura está no ar. O Portal da Reforma Tributária (Plataforma RTC), desenvolvido pelo Serpro em parceria com a Receita Federal, entrou em funcionamento em 12/01/2026, com acesso pelo GOV.BR, concentrando “funcionalidades como calculadora de tributos, apuração assistida, declaração pré-preenchida e monitoramento em tempo real de valores a pagar e créditos a receber pelas empresas”.
O lançamento oficial veio em cerimônia de 13/01/2026 — no mesmo dia em que foi sancionada a LC 227/2026, que instituiu o CGIBS. A escala impressiona: capacidade estimada de cerca de 200 milhões de operações por dia e aproximadamente 5 petabytes de dados por ano, “a maior plataforma digital já desenvolvida para o sistema tributário brasileiro”. A calculadora oficial embarcada na plataforma tem página própria: calculadora da Receita Federal.
Antes do lançamento houve rodagem real: os testes do portal começaram em 1º/07/2025, com 66 empresas na fase inicial e meta de cerca de 500 participantes até o fim do ano — o Serpro fala em “mais de 400 empresas” testando nos seis meses anteriores à estreia. O piloto já oferecia simulações, apuração assistida, área para administradores e calculadora. A história completa dessa fase está na página do projeto piloto da Reforma.
O material orientativo oficial também é público: o CGIBS lançou o volume 1 da Cartilha Orientativa da Apuração do IBS em novembro de 2025 (estrutura dos documentos fiscais, eventos e efeitos na apuração assistida) e o volume 2 em 26/01/2026, “focado na perspectiva do contribuinte usuário do sistema” — fluxos de apuração, compensação, pagamento e apropriação de créditos —, com leitura recomendada a contribuintes, contadores e desenvolvedores; a RFB publicou os manuais “Primeiros Passos — Módulo Apuração Assistida” nº 1 e nº 2 para simulação no ambiente de testes.
Em 30/04/2026 foram publicados os regulamentos que detalham o ciclo normativo. A publicação desses textos não comprova a disponibilização de todas as funcionalidades para cada contribuinte e período. O Regulamento do IBS e da CBS é um par espelhado: o Decreto nº 12.955, de 29/04/2026 (DOU de 30/04/2026), com 620 artigos, regulamenta a CBS; a Resolução CGIBS nº 6, de 30/04/2026, regulamenta o IBS em texto espelhado; e a Portaria Conjunta MF/CGIBS nº 7, de 30/04/2026, formaliza as disposições comuns aos dois tributos. Nos dois regulamentos, o art. 46 disciplina a apuração assistida com os prazos dos dias 15/20 e a regra do uso obrigatório — a análise completa do pacote está em Regulamento do IBS e da CBS.
O ecossistema seguiu ganhando peças em 2026: o Ato Conjunto RFB/CGIBS nº 2, de 27/05/2026, autorizou a publicação do Manual de Integração da Plataforma Pública do split payment — o recolhimento de CBS/IBS na liquidação financeira das transações, que é uma das modalidades de extinção de débitos lidas pela apuração assistida —, e o Ato Conjunto nº 3, de 19/06/2026, oficializou a documentação técnica da DeRE 1.1.0. A direção é inequívoca: cada nova peça amarra mais a apuração do contribuinte ao processamento automático central.
Nota fiscal e apuração assistida: conferir a origem do saldo
A apuração assistida utiliza os documentos fiscais e as informações de extinção dos débitos. Por isso, a conferência começa na emissão: operação, adquirente, destinatário, período e valores precisam estar corretos. O documento autorizado não prova, sozinho, a elegibilidade do crédito de compra. LC 214/2025, arts. 46, § 1º, 47 e 60.
O calendário documental não é único. O Ato Conjunto RFB/CGIBS 4/2026 separa NF-e, outros documentos e hipóteses de NFS-e; a aplicação exige classificar o fornecimento e o contribuinte. Seu art. 1º, I e II, indica 03/08/2026 para NF-e e NFC-e, respectivamente, mas isso não equivale à ativação de toda regra de rejeição. O § 4º trata separadamente a emissão de NF-e pelos contribuintes não sujeitos ao ICMS, em 01/12/2026. Ato Conjunto 4/2026, art. 1º.
| Camada | Conferência necessária | Limite |
|---|---|---|
| Obrigação legal | Documento, operação, regime e data do Ato 4 | Uma única data não atende a todos os emitentes |
| Leiaute e validação | NT 2025.002 v1.51 e cada regra aplicável | A UB12-10/rejeição 1115 ficou com implementação futura em produção |
| Regularização de 2026 | Condições do PNCT e resposta às comunicações | Não é dispensa geral de cumprir a obrigação |
| Apuração | Débitos, créditos, pagamentos e ajustes do período | Autorização do XML não certifica o crédito material |
A NT 2025.002 v1.51, pp. 6–7 e 42, retirou as antigas datas de produção da UB12-10, código 1115. Não é correto anunciar bloqueio universal em 03/08/2026 nem transportar a data antiga de janeiro de 2027 para Simples e MEI. As demais validações seguem seus próprios critérios; essa observação também não substitui a disciplina específica dos contribuintes exclusivos de IBS/CBS. O guia de IBS e CBS na nota fiscal separa essas hipóteses.
O efeito declaratório e confessional das informações permanece relevante. A ausência de rejeição técnica não autoriza emissão incorreta; antes de confirmar a apuração, a empresa concilia documentos, recolhimentos e créditos e registra os ajustes. Para a regularização de 2026, confira o Ato Conjunto 5/2026, arts. 1º a 4º; para a escolha do optante, veja a decisão do Simples para 2027.
Como a TaxUp atua
O art. 46 transformou a apuração mensal em um ato com efeito de confissão de dívida — e a resposta profissional a isso é antecipar a conferência, não remediá-la. A TaxUp estruturou a atuação em três frentes, todas ancoradas no ciclo dos regulamentos de 30/04/2026.
Revisão mensal do saldo assistido antes da confirmação. Entre a apresentação (dia 15 ou 20) e o último dia útil do mês, a equipe cruza o saldo apresentado pelo fisco com a escrituração e os documentos fiscais da empresa: débitos por operação, créditos apropriados e condicionantes de idoneidade documental (LC 214/2025, art. 47, § 1º, II), saldo anterior e modalidades de extinção. O objetivo é que nenhuma confirmação — e nenhum silêncio — ocorra sem que o número tenha sido auditado.
Diagnóstico e tratamento de divergências. Quando o saldo assistido não fecha, o trabalho é rastrear a origem — emissão com grupo IBS/CBS incorreto, CST/cClassTrib mal parametrizado, crédito não capturado pelo sistema — e executar o ajuste na forma regulamentar (emissão de documento fiscal de ajuste, estorno com acréscimos quando devido, correção do documento de arrecadação), dentro do prazo e com lastro documental que resista ao lançamento de ofício posterior que o art. 46, § 7º, mantém em aberto.
Saneamento da fonte. Divergência recorrente é sintoma de cadastro: a equipe revisa a parametrização tributária dos produtos e serviços (CST, cClassTrib, base e destaque de IBS/CBS nos dez modelos de documento fiscal) para que a nota nasça certa e a apuração assistida chegue limpa — o mesmo controle que reduz divergências documentais e contribui para cumprir os requisitos da dispensa de recolhimento do ano-teste. O roteiro geral de adequação da empresa à reforma está em como se preparar para a Reforma Tributária, e o contexto estratégico completo, no hub de Reforma Tributária.
Se a sua empresa ainda não tem rotina montada para o ciclo mensal da apuração assistida — ou já recebeu um saldo que não reconhece —, agende uma conversa com a equipe da TaxUp. O diagnóstico inicial mapeia o fluxo de emissão, os pontos de divergência e o desenho da conferência mensal, antes que o próximo silêncio vire confissão.
Todas as datas desta transição: consulte o Calendário da Transição da Reforma 2026–2033 da TaxUp — as fases e os prazos, com a distinção entre obrigação legal e implantação técnica.
Quem paga menos na Reforma: veja o Matriz dos Regimes Diferenciados da Reforma da TaxUp — dado verificado, com CSV aberto.
Conciliação de operações digitais antes da confirmação
Confirmar a apuração assistida é um ato com efeito jurídico. O art. 46, §§ 3º a 5º, da LC 214/2025 associa a confirmação ou os ajustes à confissão de dívida e constituição do crédito tributário; a ausência de manifestação no prazo também produz efeitos. Empresas de SaaS e serviços B2B precisam conferir operações, documentos, créditos e pagamentos antes de concluir a apuração. LC 214/2025, art. 46.
A autorização de um documento fiscal e sua presença no sistema não comprovam, isoladamente, o direito material ao crédito. O art. 47 exige examinar a aquisição e seus requisitos. Da mesma forma, um controle interno pode estar incompleto se não recebeu o evento de cancelamento ou a informação de um débito já extinto.
Os regulamentos já definem apresentação e ajuste
O art. 46 do Decreto 12.955/2026 e o art. 46 do regulamento do IBS determinam a apresentação da apuração assistida até o dia 20 do mês seguinte para sujeitos passivos obrigados à Declaração de Regimes Específicos, a DeRE, e até o dia 15 para os demais. Após apresentada, seu uso é obrigatório, mediante os ajustes positivos e negativos cabíveis. O prazo de ajuste é o último dia útil do mês seguinte ao período. Decreto 12.955/2026, art. 46, caput e §§ 2º–3º, Regulamento do IBS, art. 46, caput e §§ 2º–3º.
Essas regras não são prova de que um ERP particular já está conectado nem de que uma apuração individual foi disponibilizada. A rotina da empresa precisa observar o período, o enquadramento e o ambiente aplicável. O calendário de implantação deve acompanhar essa distinção.
| Situação na apuração assistida | Efeito legal a considerar | Medida de controle proposta |
|---|---|---|
| Confirmação ou ajustes pelo contribuinte | Confissão de dívida e constituição do crédito tributário | Aprovação fundamentada, com memória e responsável |
| Ausência de manifestação no prazo | Presunção de correção do saldo e constituição do crédito | Alerta de prazo e tratamento das divergências |
| Diferença posteriormente verificada | Permanece a prerrogativa de lançamento de ofício | Preservação de documentos e histórico de revisão |
O fundamento está no art. 46, §§ 3º–7º, da lei e nos §§ 6º–9º dos regulamentos. Um alerta interno não suspende o prazo legal. Registrar uma divergência sem praticar o ajuste cabível também não equivale a corrigir a apuração.
A conciliação deve seguir a operação completa
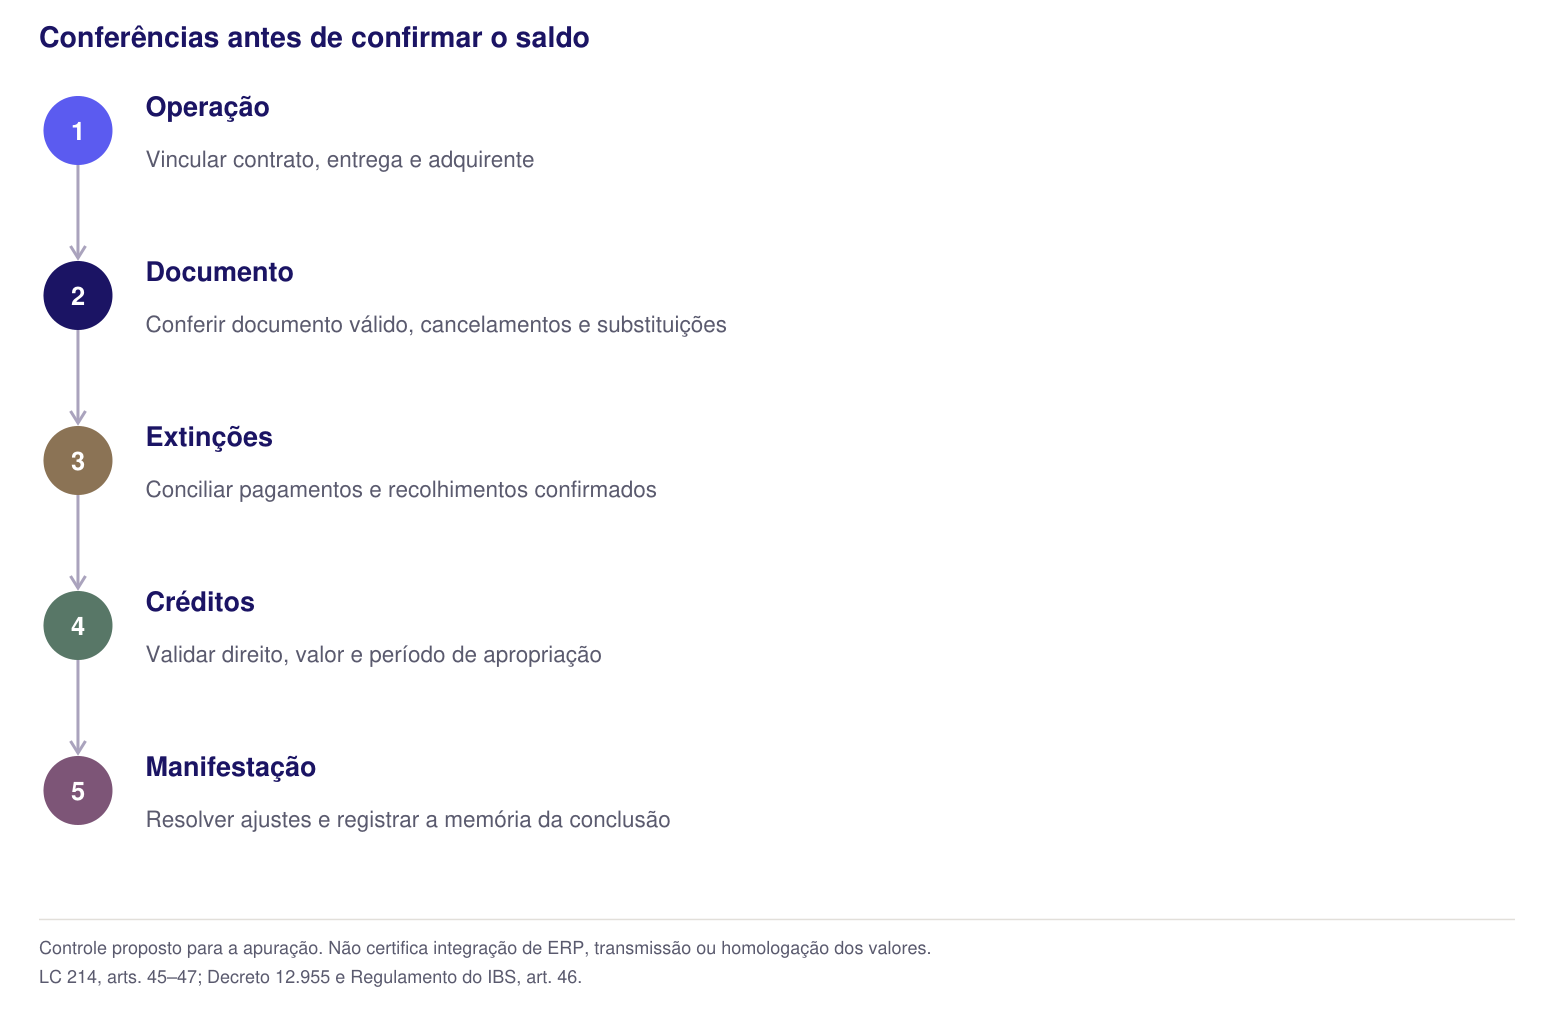
O ponto de partida é a relação entre contrato, entrega, adquirente e documento válido. Depois entram eventos fiscais, extinções dos débitos e créditos apropriados. Os controles devem ser separados para IBS e CBS e manter a memória de cada ajuste.
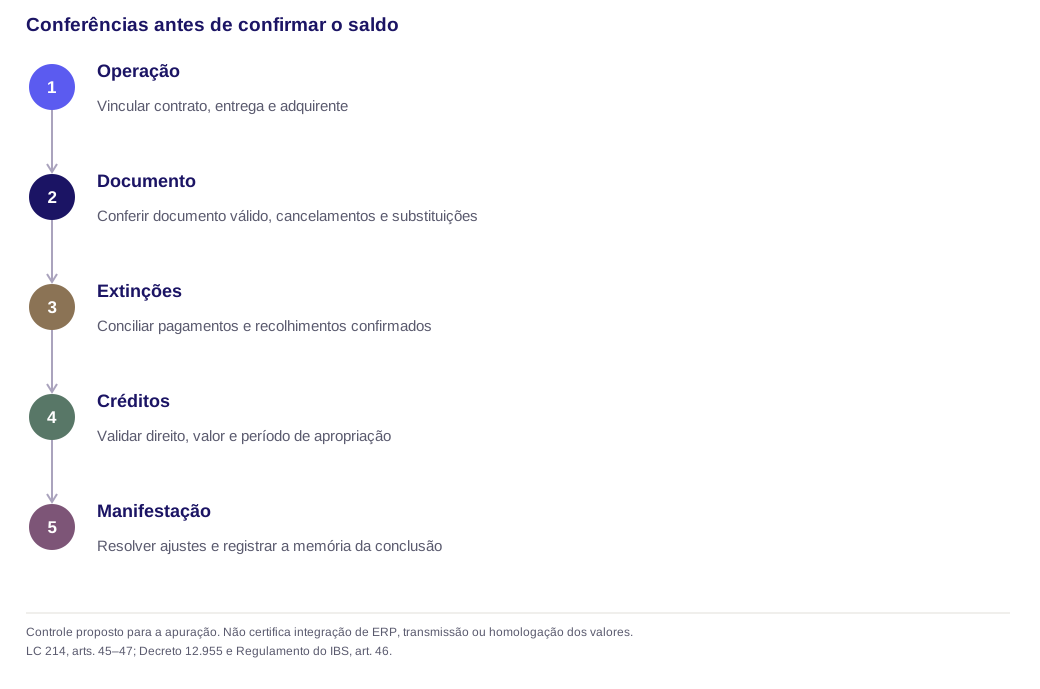
Em assinaturas e serviços recorrentes, a planilha comercial pode agrupar vários documentos ou parcelas sob um contrato. O fiscal precisa conservar os identificadores necessários para explicar o saldo. Receber uma parcela não autoriza contabilizar duas vezes a mesma venda; substituir uma nota não cria, por si só, uma segunda entrega.
A emissão de NFS-e em software e SaaS e o tratamento de cancelamentos e descontos devem produzir informação compatível com a apuração. As especificações técnicas pertinentes determinam os eventos e campos aceitos; a tabela gerencial é apenas o controle de conferência.
Exemplo de quadro interno antes e depois da conferência
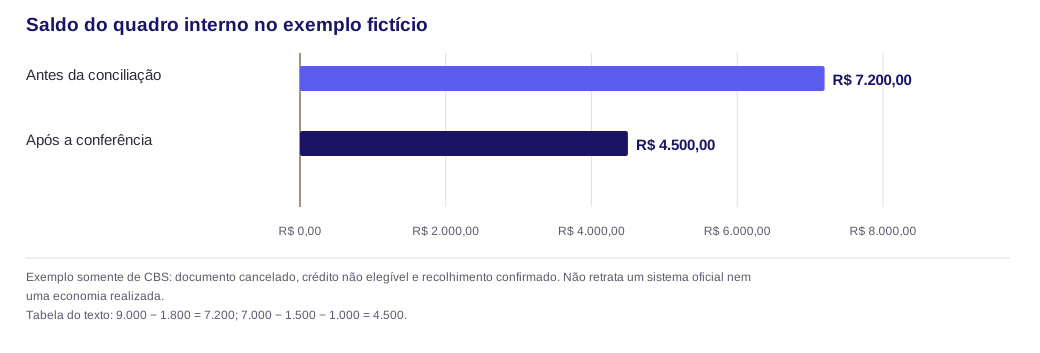
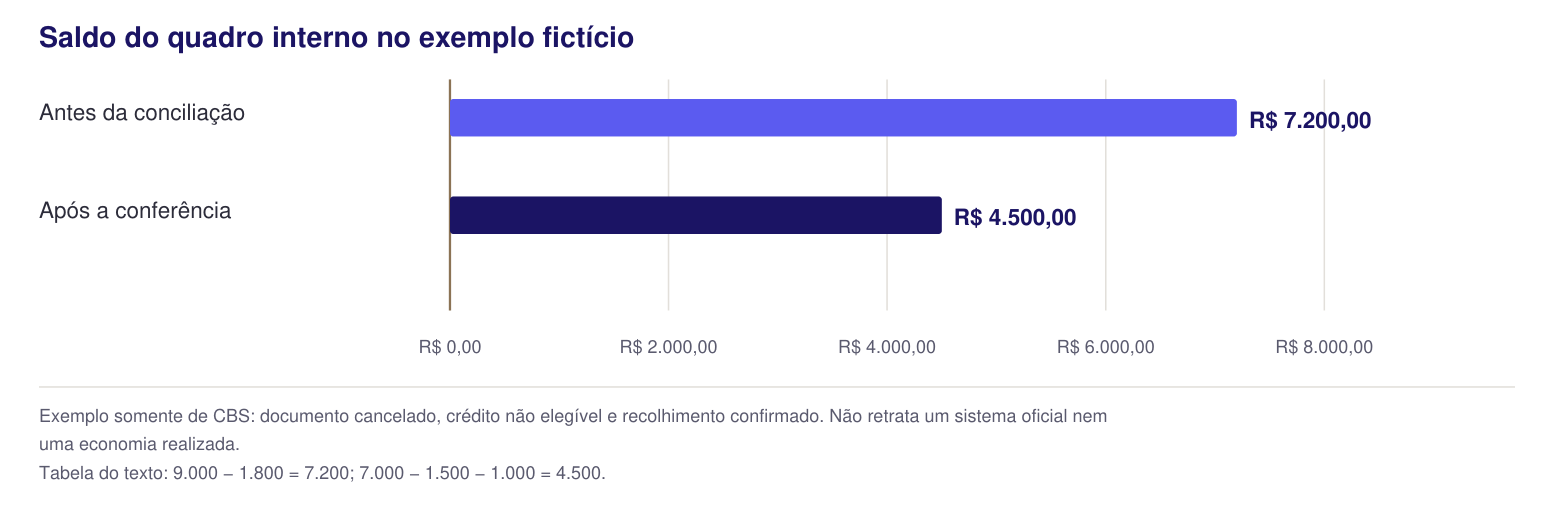
O exemplo é fictício, usa apenas CBS e não representa erro de um sistema oficial. Suponha que um quadro interno ainda inclua o débito de documento cancelado no próprio período, um crédito de uso pessoal não elegível e deixe de refletir recolhimento por split payment já confirmado. A hipótese pressupõe que a correção do documento e os efeitos tributários do cancelamento foram juridicamente validados.
| Componente | Quadro interno não conciliado | Após conferência |
|---|---|---|
| Débitos considerados | R$ 9.000 | R$ 7.000 |
| Créditos considerados | R$ 1.800 | R$ 1.500 |
| Valor já extinto por split payment | R$ 0 | R$ 1.000 |
| Saldo ainda a recolher | R$ 7.200 | R$ 4.500 |
O cálculo inicial seria R$ 9.000 menos R$ 1.800. A conferência retira R$ 2.000 de débito indevidamente contado, exclui R$ 300 de crédito não elegível e reconhece R$ 1.000 de extinção já confirmada: R$ 7.000 menos R$ 1.500 menos R$ 1.000 resulta em R$ 4.500. O exemplo não usa alíquota presumida e não demonstra economia obtida por cliente.
O fundamento da composição do saldo é o art. 45, especialmente seu § 3º; a elegibilidade dos créditos depende dos arts. 47 e 57. Na execução, cada ajuste deve usar a documentação e o procedimento cabíveis. Não é suficiente digitar o resultado desejado em uma planilha. LC 214/2025, arts. 45, 47 e 57.
Quem deve resolver as divergências
Uma rotina útil distribui responsabilidades por origem: comercial confirma contrato e adquirente; faturamento verifica documentos e eventos; tesouraria concilia liquidações; fiscal examina enquadramento, créditos e ajustes. A definição de responsáveis é controle sugerido, não organograma imposto pela lei.
O registro de divergências deve indicar valor, tributo, período, documento relacionado, causa, providência e evidência de solução. Pendência de comprovação não deve ser marcada como crédito aprovado apenas para fechar o mês. O roteiro de compras e fornecedores ajuda a distinguir irregularidade documental de impedimento material.
Antes da implantação, o caderno de testes do ERP deve incluir documento substituído, destinatário incorreto, crédito recusado, liquidação parcial e recolhimento confirmado. São testes propostos; a existência deste roteiro não significa que foram executados. Depois da conciliação, a empresa conserva a memória que sustenta sua manifestação e acompanha o saldo, inclusive eventual pedido de ressarcimento.
Referências e fontes oficiais
Perguntas frequentes
O que é a apuração assistida do IBS e da CBS?
A apuração assistida é obrigatória em 2026?
O que acontece se eu não me manifestar sobre a apuração assistida?
Encontrei divergência na apuração assistida: o que fazer?
Preciso pagar IBS e CBS em 2026?
Quando o fisco apresenta a apuração assistida de cada mês?
Como funciona o diagnóstico gratuito da TaxUp?
Quem conduz o projeto na TaxUp?
Como é o modelo de honorários?

Leve esta análise para o caso da sua empresa
30 minutos com um consultor sênior. Mapeamos o cenário tributário específico e indicamos o caminho técnico — sem compromisso.
Agendar diagnóstico