
A reforma do consumo exige comparar receitas, aquisições, créditos e contratos por operação. O porte ou o setor da empresa, isoladamente, não demonstra aumento de carga, neutralidade ou vantagem. A decisão deve ser sustentada por documentos, memória de cálculo e cronograma.
Impacto da reforma tributária: regime, receita e crédito
O regime de tributação da renda não determina, sozinho, como cada receita e aquisição será tratada nos tributos sobre consumo. Uma empresa no Lucro Real pode ter receitas de software submetidas ao PIS/Cofins cumulativo. O art. 10, XXV e § 2º, da Lei 10.833/2003 e a SC Cosit 218/2024 delimitam a análise; por isso, 9,25% não deve ser aplicado como retrato universal de toda a receita atual. Lei 10.833, arts. 10 e 15 e SC Cosit 218/2024, itens 13–16.
| Frente | O que o diagnóstico precisa identificar | O que não deve ser presumido |
|---|---|---|
| Tributação da renda | Regime, lucro, ajustes e condições próprios | Uma taxa de consumo representa a tributação total da empresa |
| PIS/Cofins atuais | Receita por operação, regime, débitos e créditos sustentados | Toda receita do Real tem débitos de 9,25% |
| IBS/CBS | Incidência, base, alíquota aplicável, documento e período | Toda despesa operacional dá crédito |
| Aquisições | Regime do fornecedor, operação, vedações e momento de apropriação | O crédito nasce apenas porque o comprador tem CNPJ |
| Preço e caixa | Valor pactuado, custos, pagamentos e valores já extintos | Crédito do cliente preserva a margem do fornecedor |
O art. 41 da LC 214 inclui, no regime regular, regras gerais, diferenciadas e específicas. O art. 47 condiciona a apropriação de crédito e deve ser lido com as exceções e vedações dos dispositivos seguintes. Esses conceitos não correspondem a uma opção única de Lucro Real versus Lucro Presumido. LC 214, arts. 41 e 47–57.
Para operações digitais, a segregação das receitas atuais prepara a comparação. A matriz de créditos nas aquisições trata do novo sistema em outra trilha, sem transportar automaticamente os critérios antigos.
O porte ajuda a organizar recursos, mas não determina a complexidade
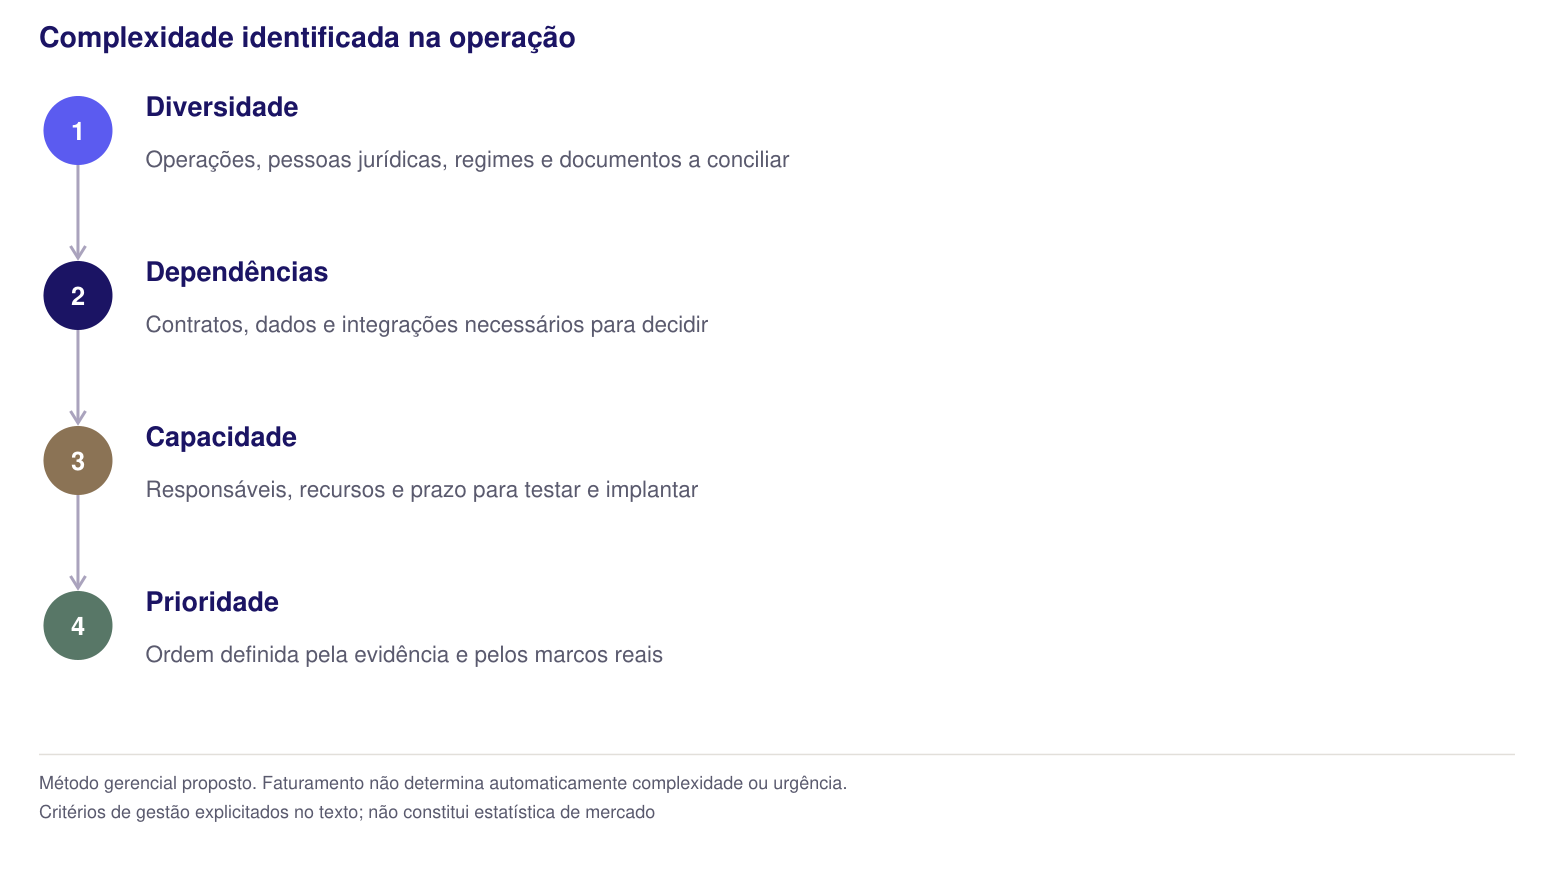
Faturamento é uma informação de materialidade. Ele não revela, sozinho, quantos regimes, contratos, documentos, estabelecimentos e sistemas a empresa precisa conciliar. Uma operação menor com fornecedores estrangeiros e cobrança por intermediação pode exigir decisões diferentes de uma operação maior com oferta e documentação mais uniformes.
A comparação útil considera o trabalho necessário para produzir uma decisão confiável. O quadro apresenta critérios propostos de gestão, não uma estatística de mercado nem uma classificação legal por porte.
| Dimensão | Evidência a levantar | Efeito no plano |
|---|---|---|
| Diversidade de operações | Produtos, serviços, receitas próprias e valores de terceiros | Quantidade de tratamentos a qualificar |
| Estrutura da empresa | Pessoas jurídicas, estabelecimentos e participantes | Cadastros, responsabilidades e conciliações |
| Contratos | Modelos, renovações, preços e exceções | Ordem de negociação e revisão |
| Sistemas | Integrações, versões e capacidade de homologação | Dependências e prazo técnico |
| Pessoas e governança | Responsáveis, disponibilidade e aprovação | Capacidade de executar e manter a mudança |
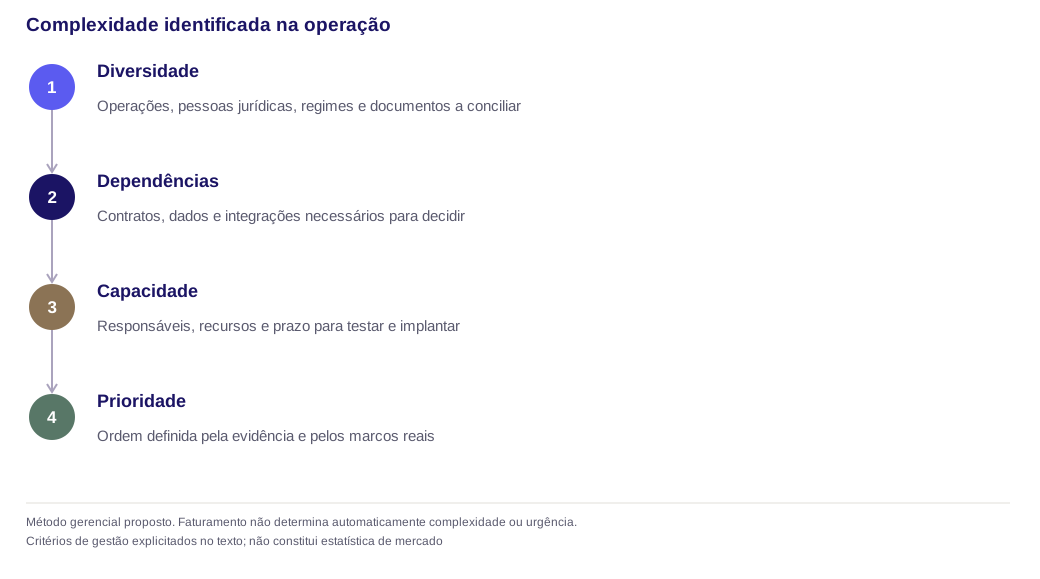
O resultado desse levantamento permite atribuir recursos e prazos. A empresa não precisa esperar uma classificação como “urgente por porte” para começar. Precisa identificar quais decisões têm prazo próximo, impacto relevante ou dependências longas de implantação.
Como créditos e reduções podem alterar a conta
Créditos elegíveis podem reduzir o saldo tributário e o custo econômico das aquisições consideradas. Reduções legais podem mudar a alíquota aplicável a determinadas operações. Para medir o efeito final, é necessário comparar o regime atual e o novo com o mesmo volume, preço, objeto e estrutura de custos.
Um ganho percentual de indústrias, comércio eletrônico, agronegócio ou construção precisa ser estimado a partir das operações e dos custos efetivos. O art. 47 disciplina créditos; os regimes diferenciados do art. 126 e seguintes exigem os respectivos requisitos. Transformar esses mecanismos em uma redução prevista para todo um setor demanda uma memória econômica que a empresa consiga refazer. LC 214, arts. 47 e 126.
| Modelo de operação | Mecanismo a investigar | Condição para medir o efeito |
|---|---|---|
| Cadeia com compras tributadas relevantes | Créditos nas aquisições | Elegibilidade, valor, regime e disponibilidade |
| Comércio com muitos fluxos e documentos | Custo de adaptação e eventual simplificação | Processos concretos e cronograma de cada obrigação |
| Atividade com redução prevista em lei | Alíquota da operação abrangida | Objeto, fornecedor e requisitos do dispositivo |
| Contratos de execução prolongada | Formação de preço e eventos da transição | Valor pactuado, exigibilidade, pagamento e renegociação |
| Operação digital com terceiros | Base própria, comissão e reembolso qualificado | Direitos, papéis e documentação coerentes |
Para educação e saúde, por exemplo, os arts. 129 e 130 relacionam a redução aos serviços previstos nos respectivos anexos. Isso não demonstra neutralidade da margem de uma escola ou clínica. Para serviços financeiros, o art. 181 já estabelece um regime específico; a análise deve localizar a regra pertinente, em vez de tratar todo o regime como uma expectativa futura. LC 214, arts. 129, 130 e 181.
A análise do setor de serviços e o guia de tecnologia e SaaS desenvolvem os respectivos recortes. O estudo da empresa deve indicar o que foi confirmado e o que ainda depende de prova.
Quando o preço e os custos pressionam a margem
Uma operação intensiva em trabalho empregado tem composição de entradas diferente daquela que adquire serviços tributados de terceiros. O art. 6º, I, da LC 214 trata o trabalho na relação de emprego; os créditos de aquisição seguem o art. 47 e suas condições. Essa diferença é relevante, mas não calcula o aumento de carga da empresa sem conhecer preço, regime atual e custos. LC 214, arts. 6º e 47.
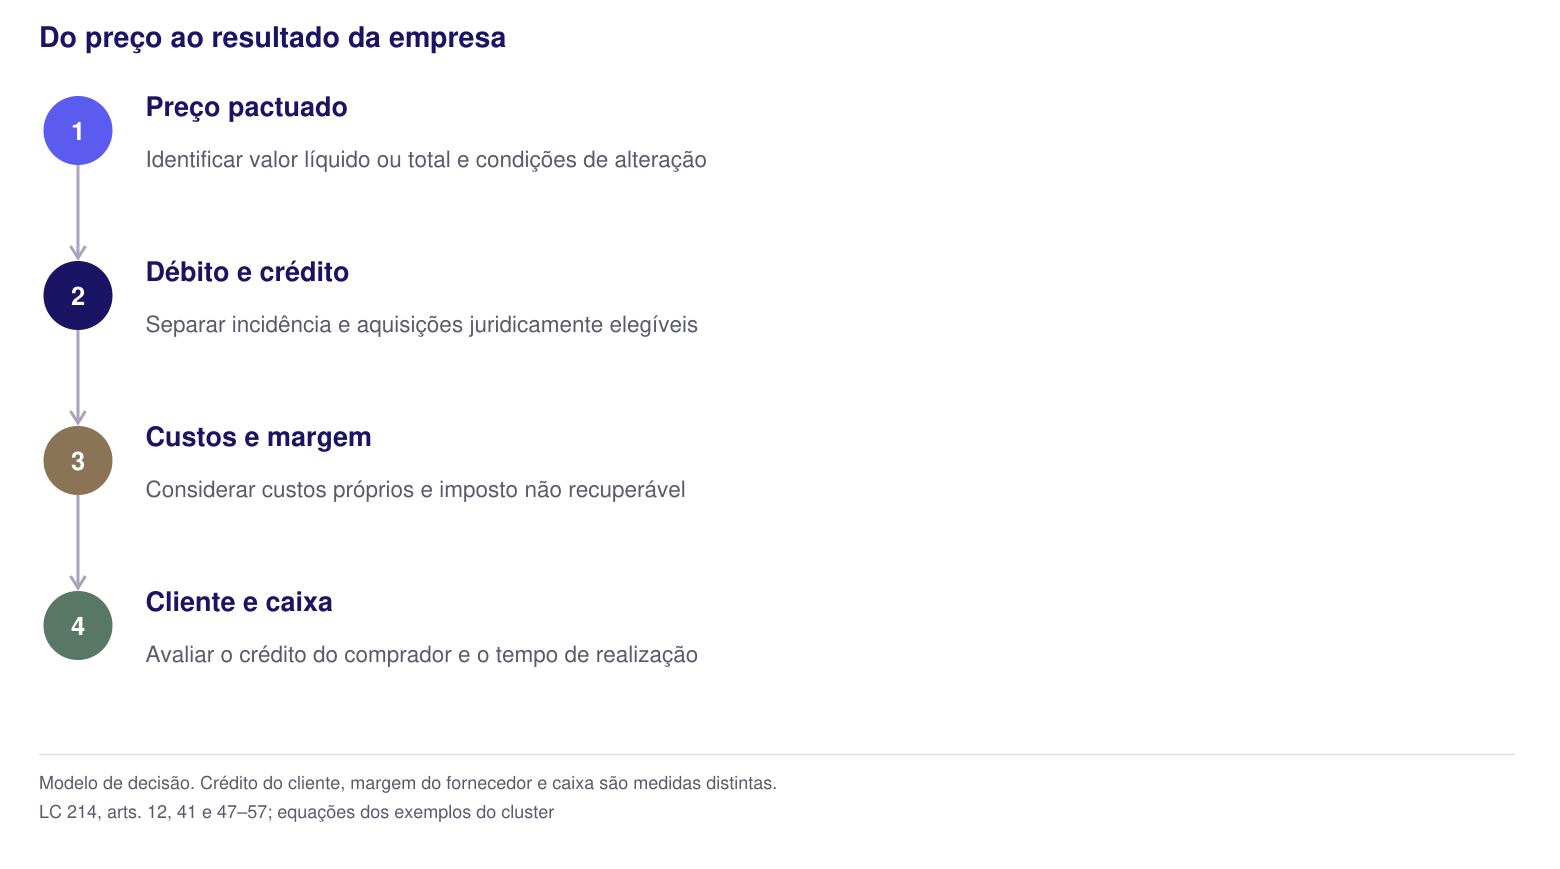
O perfil do comprador também precisa ser separado da posição do fornecedor. Se o cliente obtiver crédito válido, seu custo econômico pode ser diferente do desembolso na fatura. A margem do prestador continua dependendo da receita líquida, dos próprios custos e do preço negociado.
Considere apenas uma hipótese aritmética, sem previsão de alíquota: com taxa puramente hipotética de 26%, preservar receita líquida de R$ 100 mil produz cobrança total de R$ 126 mil. Se o contrato fixa o total em R$ 100 mil, a base simplificada será R$ 79.365,08. A diferença decorre de qual preço foi mantido; não demonstra liberdade para alterar o contrato nem direito do cliente a crédito. LC 214, art. 12, § 2º, I.
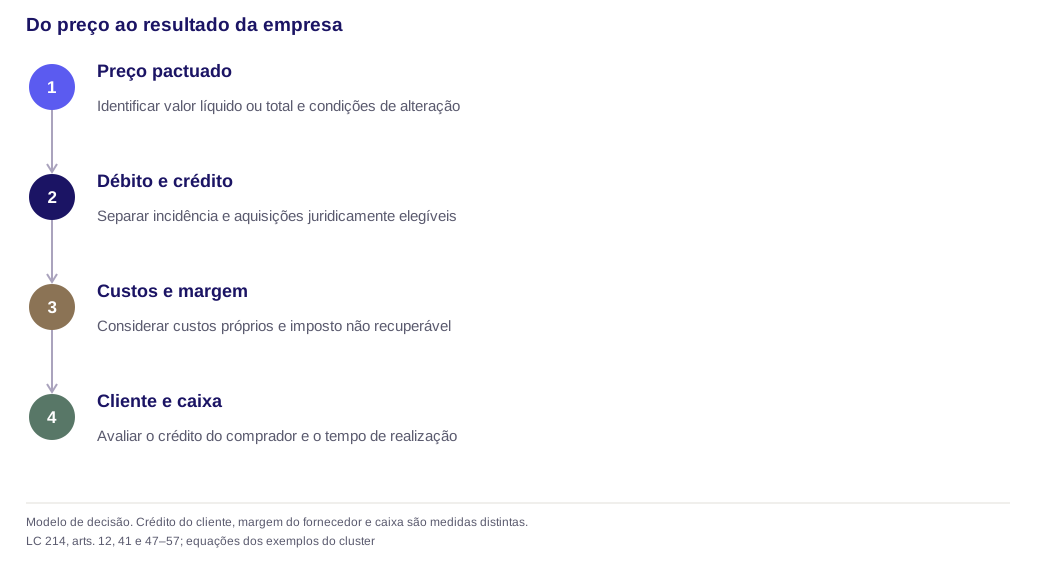
O modelo de carga efetiva em software explicita os custos e cálculos. A precificação B2B conecta essa conta à negociação. Bancos, fundos, clientes regulares e optantes do Simples exigem suas próprias verificações; não devem receber uma promessa única de crédito.
Operações internacionais precisam de uma análise própria
A reforma do consumo pode coexistir com questões de tributação da renda, remessas, preços de transferência e tributação mínima de grupos. O enquadramento em cada frente depende dos respectivos fatos e normas. Ser multinacional não torna todas essas incidências aplicáveis da mesma maneira.
Na contratação de software, a Lei 10.168/2000, art. 2º, § 1º-A, distingue a remuneração por licenças de uso, comercialização ou distribuição, ressalvando a transferência da correspondente tecnologia. Serviços técnicos e outras obrigações precisam de qualificação própria. Por isso, não é adequado inserir CIDE de 10% indistintamente em toda remessa por software ou equipará-la a pagamentos relativos a marca. Lei 10.168, art. 2º, §§ 1º-A, 2º e 4º.
O diagnóstico pode conectar a importação de SaaS e os demais tributos, preços de transferência e consultoria internacional. A modelagem deve manter bases e efeitos separados, sem concluir que todo incentivo local será neutralizado ou que toda estrutura terá a mesma carga adicional.
Priorize pelo prazo real e pela dependência da decisão
Uma priorização executável identifica qual evento precisa ocorrer, até quando e com qual evidência. Porte e setor ajudam a dimensionar recursos; não substituem o vencimento contratual, a obrigação fiscal ou o tempo necessário para testar uma integração.
| Gatilho | Providência inicial | Critério para avançar |
|---|---|---|
| Renovação próxima | Ler preço, tributos e procedimento de alteração | Proposta apoiada no contrato e na memória econômica |
| Crédito material ainda não sustentado | Identificar aquisição, documento e requisito pendente | Valor classificado como confirmado, condicionado ou vedado |
| Mudança de regime ou opção | Conferir hipótese, prazo e período de efeitos | Cenários comparáveis e decisão formal |
| Leiaute ou integração nova | Mapear versão, ambiente e responsáveis | Teste positivo e teste de exceção reconciliados |
| Nova modalidade de operação | Rever contrato, participantes e faturamento | Qualificação concluída antes da parametrização |
Esse é um método proposto de gestão. Não afirma que uma PME B2C sempre tenha baixa urgência ou que toda multinacional precise da mesma transformação. A conclusão nasce dos fatos da operação.
O calendário da transição orienta os marcos legais. A matriz de revisão contratual e os testes de ERP ajudam a associar cada decisão a um responsável e a uma evidência de conclusão.
Referências e fontes oficiais
Avalie o impacto da reforma na sua empresa
A equipe da TaxUp pode organizar a análise por operação, com premissas documentadas, cálculo reproduzível e prioridades de implantação. O alcance do diagnóstico depende dos contratos e das informações fiscais disponíveis.
Conversar com a equipePerguntas frequentes
Como fica o Lucro Real na reforma tributária?
Lucro Real é uma classificação da tributação da renda. O diagnóstico de IBS/CBS precisa examinar operação, regime, base, crédito e período. Também deve reconstruir PIS/Cofins atuais por receita: o art. 10 da Lei 10.833 contém exceções relevantes para software, e a SC Cosit 218/2024 distingue modalidades. Não se deve usar 9,25% para todo faturamento nem tratar crédito de consumo como redução automática do tributo sobre a renda.
O que muda para uma empresa do regime regular?
O art. 41 da LC 214 define o regime regular, incluindo regras diferenciadas e específicas. O art. 47 disciplina créditos com condições próprias. A empresa precisa conectar essas regras ao preço, às aquisições, ao documento e ao calendário, separando margem de saldo tributário e de caixa.
Quem ganha e quem perde com a reforma?
Não é possível concluir apenas pelo setor ou pelo porte. A comparação depende do regime atual, do objeto, do preço, dos custos, dos créditos sustentados e do perfil do comprador. Ganhos e perdas devem resultar de uma memória de cálculo com premissas identificadas, não de um ranking aplicado indistintamente.
A minha empresa de serviços pagará 28%?
Não se deve tratar esse número como alíquota definitiva da operação. É necessário identificar as regras aplicáveis e o período. Taxa nominal, saldo após créditos e proporção do imposto no preço total também são grandezas diferentes. Na simulação, toda taxa hipotética deve ser indicada como tal.
O comércio eletrônico tem ganho garantido?
Não. Mudanças de obrigações e da tributação podem alterar custos, mas o efeito depende dos fluxos, sistemas, contratos e marcos da transição. Não se presume que a economia de compliance pague o investimento nem que toda obrigação cadastral desapareça de imediato. A comparação exige mapear a operação antes e depois.
Como uma multinacional deve avaliar o impacto?
Deve começar pelas operações efetivamente realizadas e identificar quais regras de consumo, renda e contratação internacional se aplicam. Licenças, serviços, remessas e operações entre partes relacionadas podem exigir fundamentos distintos. A análise de IBS/CBS não resolve, por si só, CIDE, preços de transferência ou o enquadramento de um grupo em tributação mínima.
Como funciona o diagnóstico gratuito da TaxUp?
Quem conduz o projeto na TaxUp?
Como é o modelo de honorários?

Leve esta análise para o caso da sua empresa
30 minutos com um consultor sênior. Mapeamos o cenário tributário específico e indicamos o caminho técnico — sem compromisso.
Agendar diagnóstico