
A opção por apurar IBS e CBS pelo regime regular no primeiro semestre de 2027 deve observar a janela de 1º a 30 de setembro de 2026 da Resolução CGSN 186, art. 2º. O cancelamento pode ser solicitado até o último dia de novembro, nas condições da resolução. A escolha permite separar esses tributos do recolhimento unificado do Simples, conforme o art. 41, § 3º, da LC 214/2025. Não significa, por si, sair do Simples para os demais tributos. A decisão exige comparar compras, clientes, preço, crédito elegível, caixa e capacidade de cumprir as novas rotinas.
Simples em 2027: duas escolhas precisam ser identificadas
Fontes: CGSN 186/2026, arts. 1º a 4º e LC 214/2025, art. 41.
O ingresso no Simples Nacional e a opção pelo regime regular de IBS/CBS são atos distintos. A empresa que já pertence ao Simples não deve presumir que precisa refazer anualmente seu ingresso. É necessário verificar sua situação cadastral e qual opção está efetivamente em análise.
O Documento de Arrecadação do Simples Nacional, DAS, reúne os valores abrangidos pelo recolhimento unificado. Quando o optante escolhe o regime regular de IBS/CBS, esses dois tributos passam à disciplina correspondente, enquanto a permanência no Simples para os demais componentes segue suas próprias regras. A expressão “Simples híbrido” é uma forma de descrever essa combinação; não dispensa a leitura da opção legal. LC 214, art. 41, §§ 2º a 5º, e alteração da LC 123 pelo art. 517.
Esse é o ponto de partida para a visão geral do Simples na reforma. A presente página concentra a decisão e seu calendário, sem transformar o perfil B2B em recomendação automática de opção.
O calendário de setembro, novembro e janeiro
A Resolução CGSN 186 define o regime de transição para os atos praticados em 2026. É ela que sustenta a primeira janela da opção de IBS/CBS para janeiro a junho de 2027. Não é necessário retroagir as regras gerais da Resolução 190 para justificar essa janela.
| Situação | Prazo ou efeito | Atenção |
|---|---|---|
| Ingresso no Simples para 2027, quando necessária a solicitação | 1º a 30/09/2026; efeito em 01/01/2027 | Art. 1º da CGSN 186 |
| Opção por IBS/CBS regular no primeiro semestre de 2027 | 1º a 30/09/2026; efeito em 01/01/2027 | Art. 2º da CGSN 186 |
| Cancelamento das opções nas hipóteses disciplinadas | Até o último dia de novembro de 2026 | Preservar prova do pedido e de seu objeto |
| Indeferimento do ingresso por pendências | Regularização em 30 dias da ciência, nos termos do ato | Não contar a partir de uma data escolhida pela empresa |
| Inscrição de novo CNPJ entre outubro e dezembro de 2026 | Regra própria no ato da inscrição | Separar efeitos do Simples e de IBS/CBS |
Fonte: CGSN 186, arts. 1º a 3º.
Para novos CNPJs no período de outubro a dezembro, o art. 3º diferencia a opção pelo Simples, com os efeitos que descreve desde a inscrição, da opção pelo regime regular de IBS/CBS para janeiro a junho de 2027. Não se deve afirmar que esta última começa automaticamente em qualquer data de abertura de 2026. O art. 4º também exclui o SIMEI dessas regras de opção; o tratamento do MEI não pode ser deduzido por analogia simples.
O prazo é a data final de um trabalho, não seu início. O orçamento, a lista de clientes e os custos elegíveis precisam estar organizados antes da solicitação. O calendário da reforma situa essa escolha em relação aos demais marcos.
Consulte o passo a passo da opção do Simples em setembro de 2026 para conferir o pedido aplicável à empresa.
O segundo semestre de 2027 já tem disciplina
A Resolução CGSN 190 introduziu na Resolução 140 os arts. 40-C a 40-E. O art. 40-D prevê a opção em setembro para o semestre iniciado em janeiro e em março para o semestre iniciado em julho. Prevê ainda manutenção na ausência de renúncia, cancelamento nas janelas indicadas e regras para início de atividade. Por isso, não é correto apresentar o segundo semestre de 2027 como vazio normativo. CGSN 190/2026, art. 1º, alterações dos arts. 40-C a 40-E.
Na disciplina do art. 40-D, a janela de março vai de 1º a 31, com possibilidade de cancelamento até 31 de maio nas condições do § 2º. A empresa deve primeiro identificar se está ingressando, permanecendo ou alterando a opção. Não transformar a existência de janelas semestrais em obrigação de fazer uma nova solicitação a cada semestre, independentemente do histórico.
O art. 9º da Resolução 190 estabelece efeitos gerais a partir de 1º de janeiro de 2027. Há um ponto adicional de atenção: os novos arts. 144-D e 144-E tratam de informações de receitas e folha de períodos anteriores e indicam datas de 20 de dezembro de 2026 e 20 de janeiro de 2027 para os contribuintes que especificam. Essa disciplina deve ser cotejada com a cláusula geral de efeitos antes de orientar uma entrega em dezembro. O calendário de opção não depende de resolver essa questão, porque tem fundamento próprio na Resolução 186.
O que muda se IBS e CBS permanecerem no DAS
O art. 47, § 9º, da LC 214 separa o fornecedor do comprador. Se IBS/CBS são pagos pelo Simples, sem opção pelo regime regular, o próprio optante não apropria créditos desses tributos. O adquirente sujeito ao regime regular pode ter crédito correspondente aos valores da aquisição, limitado ao montante equivalente ao devido por meio do Simples, sob as condições aplicáveis. LC 214, art. 47, § 9º.
Portanto, permanecer no DAS não significa que o comprador sempre terá crédito zero. Tampouco permite usar um percentual genérico de 7% para todas as empresas. O valor depende da disciplina do regime e da situação concreta. A conferência de crédito nas compras e regime do fornecedor precisa anteceder a apresentação comercial.
A opção regular pode permitir a apropriação de créditos próprios, mas apenas nas aquisições elegíveis e nas condições legais. Folha, desembolso a terceiro e despesa registrada não se tornam créditos pelo simples fato de serem custos necessários ao negócio. O inventário das despesas de tecnologia e seus possíveis créditos deve indicar fundamento e documento, além do valor.
Comparar o cliente com crédito e o cliente sem crédito
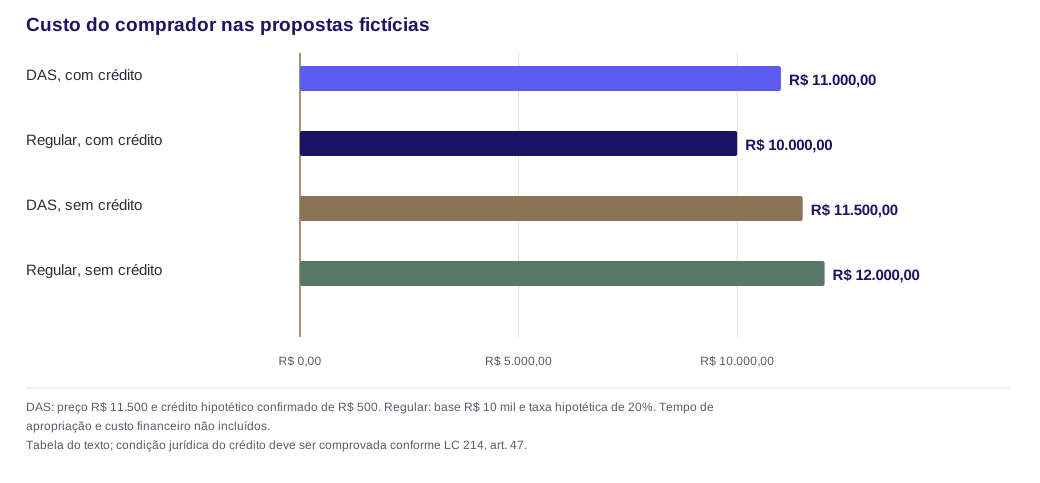
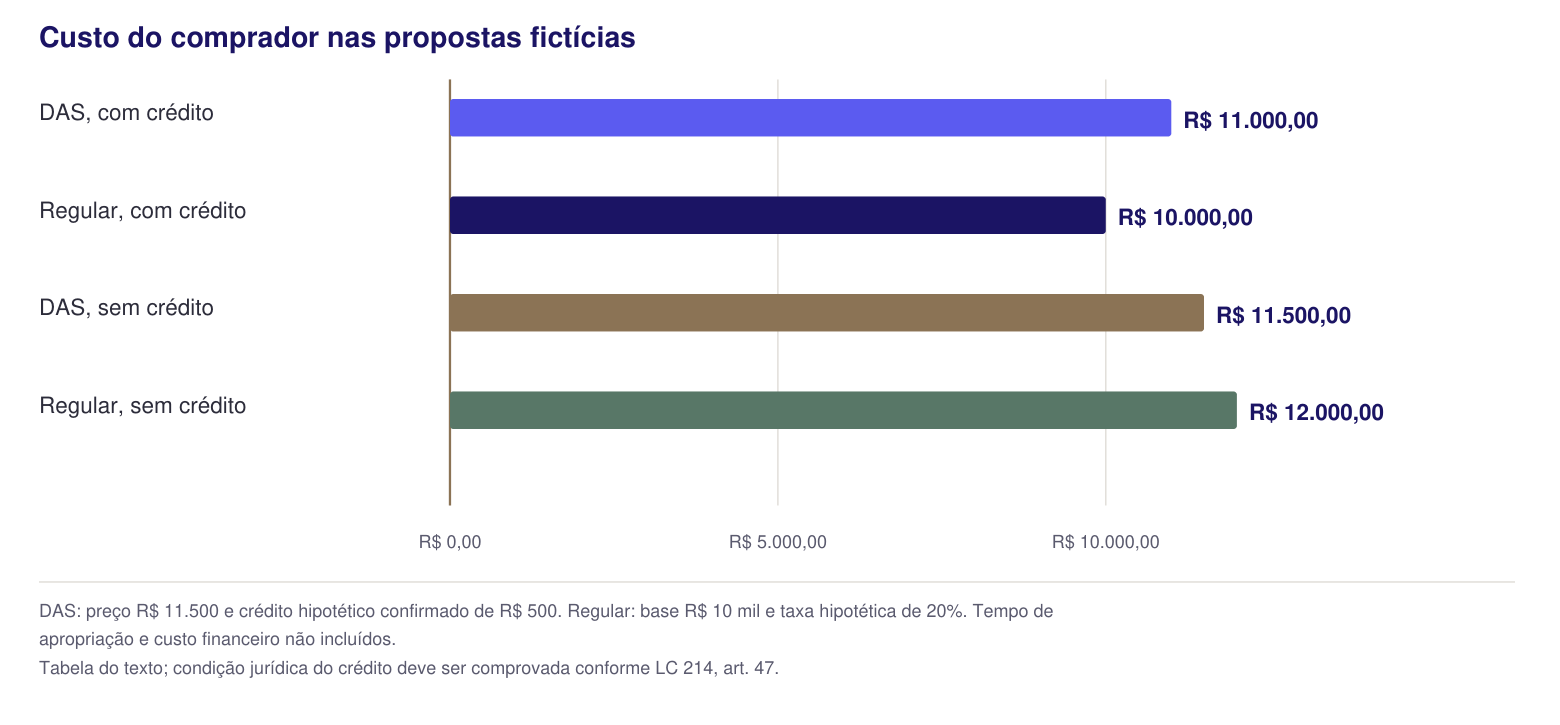
Considere duas propostas fictícias para uma mesma entrega. Na primeira, o fornecedor mantém IBS/CBS no DAS e cobra R$ 11.500; para este exemplo, supõe-se crédito elegível e confirmado de R$ 500 ao comprador. Esse montante é um dado da hipótese, não uma taxa legal do Simples. Na segunda, o fornecedor usa o regime regular, cobra R$ 10.000 de preço líquido mais R$ 2.000 de tributo, calculado com alíquota puramente hipotética de 20%.
| Cenário do comprador | Proposta com IBS/CBS no DAS | Proposta no regime regular |
|---|---|---|
| Desembolso contratual | R$ 11.500 | R$ 12.000 |
| Crédito elegível assumido no cenário com crédito | R$ 500 | R$ 2.000 |
| Custo após esse crédito, sem considerar o tempo | R$ 11.000 | R$ 10.000 |
| Custo no cenário sem direito a crédito | R$ 11.500 | R$ 12.000 |
Dados da figura
| Categoria | Valor |
|---|---|
| DAS, com crédito | R$ 11.000,00 |
| Regular, com crédito | R$ 10.000,00 |
| DAS, sem crédito | R$ 11.500,00 |
| Regular, sem crédito | R$ 12.000,00 |
O mesmo par de propostas produz decisões diferentes conforme o comprador. Mesmo no cenário com crédito, o desembolso inicial é maior na proposta regular. O prazo de apropriação e o custo financeiro podem alterar a comparação. Não basta anunciar “crédito cheio” sem verificar se aquele cliente tem direito, qual valor pode apropriar e quando isso ocorre.
A conta também não prova qual regime é melhor para o fornecedor. Faltam seus custos, tributos devidos no DAS, créditos próprios, despesas operacionais e condições de preço. A precificação de SaaS B2B desenvolve essas duas perspectivas sem contar o crédito duas vezes.
Como organizar a decisão do fornecedor
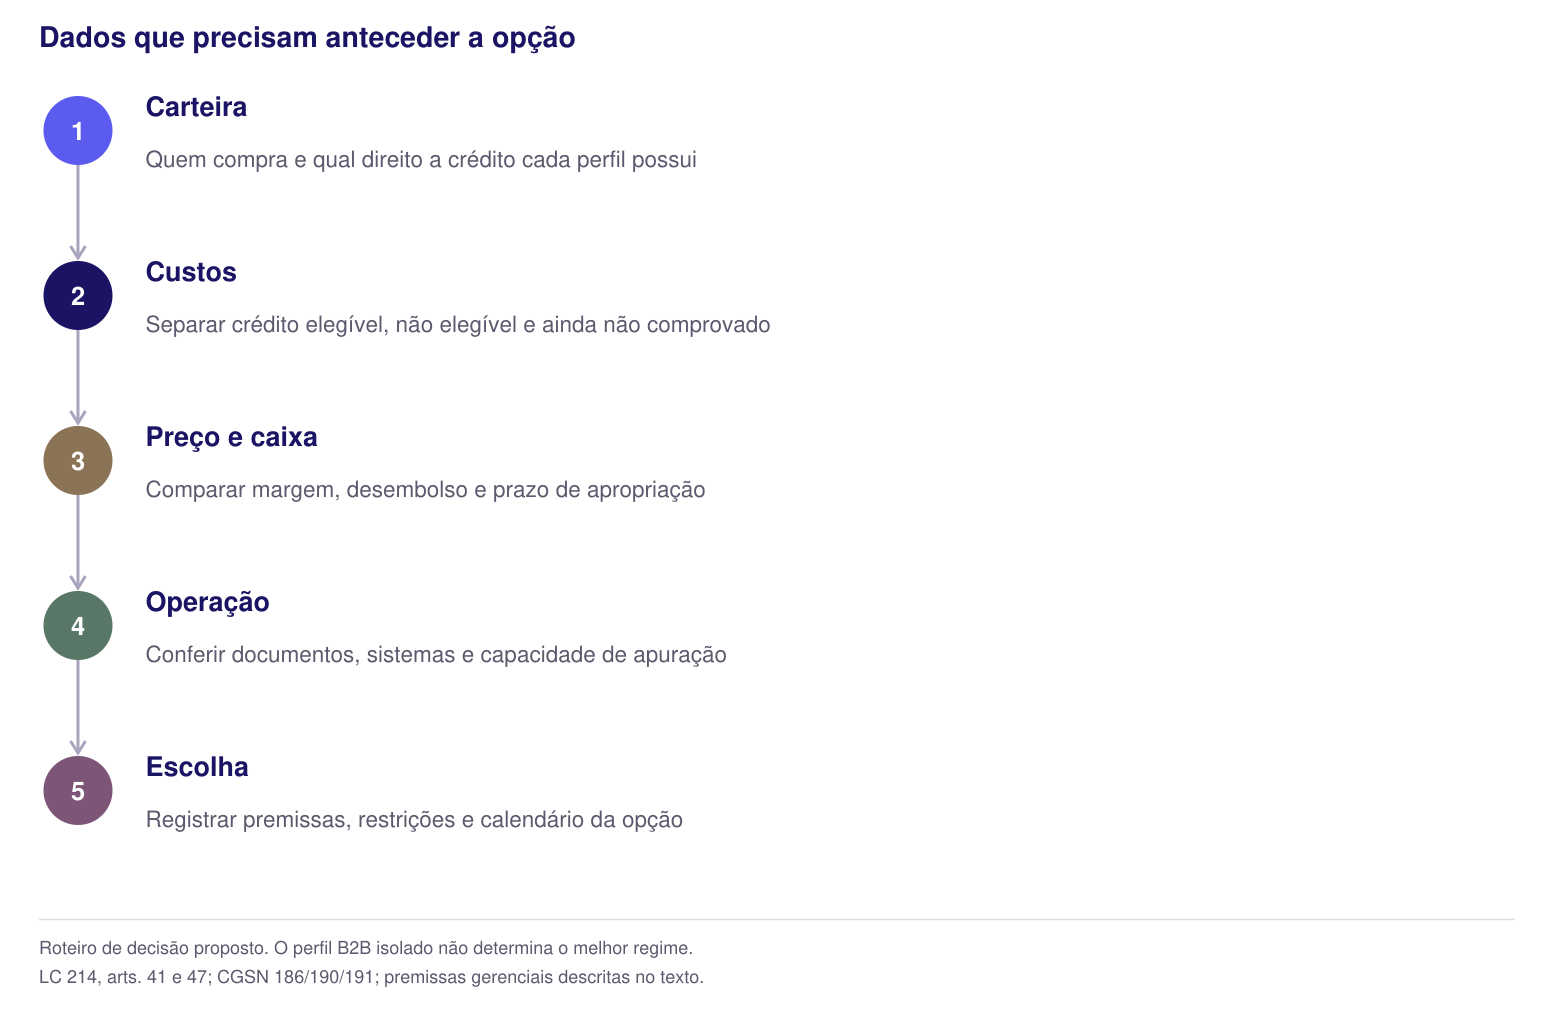
A decisão deve começar pela receita efetiva e pelo tipo de cliente. Uma carteira pode reunir empresas que apropriam crédito, compradores com tratamento específico e consumidores finais. Classificá-los somente como B2B ou B2C deixa parte do problema sem resposta.
Depois, é necessário separar custos com possibilidade de crédito, custos sem essa possibilidade e aquisições ainda não comprovadas. O cenário conservador não deve tratar um crédito pendente de validação como caixa disponível. Também é preciso estimar a carga de trabalho de apuração e documentação, sem atribuir custos fictícios à empresa.
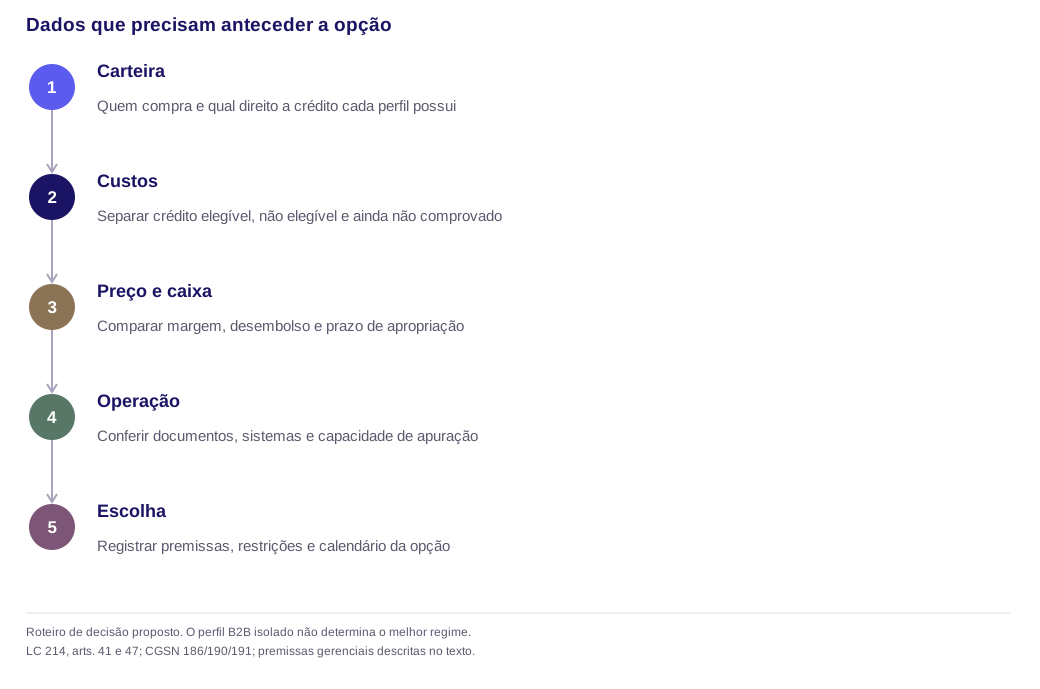
Um quadro de decisão pode reunir margem por produto, custo do cliente, prazo de recebimento, crédito elegível e esforço operacional. O resultado precisa ser compatível com os contratos. A eventual mudança na proposta comercial depende do que pode ser negociado; a reforma não autoriza reajuste privado automático.
A escolha tampouco é livremente reversível em qualquer momento. O art. 41, § 5º, da LC 214 e o art. 40-E da Resolução 140 tratam da restrição relacionada ao ressarcimento de créditos no ano corrente ou anterior. A equipe deve conferir esse histórico antes de orientar retorno ao recolhimento pelo Simples. LC 214, art. 41, § 5º; CGSN 190, alteração do art. 40-E.
Permanecer no DAS não dispensa adaptação documental
A Resolução CGSN 191 altera a disciplina da NFS-e e produz efeitos, quanto ao seu art. 1º, a partir de 1º de novembro de 2026. As ME/EPP abrangidas devem utilizar o emissor nacional, por interface web ou API, para as prestações sujeitas à obrigação. A norma contempla situações específicas de opção pendente e de impedimento e impede usar esse documento para operação sujeita exclusivamente ao ICMS. CGSN 191/2026, arts. 1º e 3º, alterações do art. 59 da Resolução 140.
Esse marco não se confunde com o calendário documental de IBS/CBS do Ato Conjunto 4. O guia de NFS-e em software separa o modelo do documento, os dados exigidos e a implantação técnica. Permanecer no recolhimento unificado pode reduzir parte da complexidade da apuração, mas não demonstra que o sistema de faturamento está adequado.
Para fechar a decisão, a equipe da TaxUp propõe conciliar os cenários financeiros com a documentação e o calendário. Um diagnóstico de tecnologia e SaaS deve deixar registradas as premissas, os pontos pendentes e o responsável pela solicitação. O objetivo é permitir uma escolha verificável antes de seu prazo.
Referências e fontes oficiais
Perguntas frequentes
Qual é a primeira janela para optar pelo regime regular de IBS/CBS em 2027?
Apurar IBS/CBS por fora do DAS significa sair do Simples?
Toda empresa que vende para outras empresas deve fazer essa opção?
O segundo semestre de 2027 continua sem regra?
Quem permanece no DAS pode ignorar mudanças na NFS-e?
Como funciona o diagnóstico gratuito da TaxUp?
Quem conduz o projeto na TaxUp?
Como é o modelo de honorários?

Leve esta análise para o caso da sua empresa
30 minutos com um consultor sênior. Mapeamos o cenário tributário específico e indicamos o caminho técnico — sem compromisso.
Agendar diagnóstico