Quando o recebimento da venda antecede o recolhimento do tributo, existe um intervalo de disponibilidade financeira. O efeito da segregação depende dessas datas, dos valores já extintos e do procedimento aplicável. Nas operações e nos arranjos ativados em cada etapa, o IBS e a CBS são separados na liquidação: o fornecedor recebe o líquido, e a parcela do imposto segue para a Receita Federal (CBS) e para o Comitê Gestor do IBS.
A figura está prevista nos arts. 31 a 35 da Lei Complementar 214/2025 e foi regulamentada pelo Decreto 12.955/2026. O pacote técnico vigente foi aprovado pelo Ato Técnico Conjunto nº 5/2026, com Manual de Integração v1.1.1 e Manual de Operações v1.0.1. Nos termos do art. 33, § 1º, a etapa inicial poderá ser configurada com uso facultativo e apenas nas condições ali enumeradas; o início de cada etapa depende dos atos de implantação. A vigência da CBS em 2027 não prova, sozinha, a ativação do split para todo arranjo.
O que é o split payment (e o que muda em relação a hoje)
| Frente | Hoje | Com split payment | O que fazer |
|---|---|---|---|
| Caixa | Quando o recebimento antecede o recolhimento, pode existir disponibilidade temporária do valor tributário. | Nas operações alcançadas, recebe o líquido após a segregação aplicável. | Projetar entradas e saídas por data, com os valores e o procedimento aplicáveis à operação. |
| ERP e tesouraria | Apuração e recolhimento variam conforme o tributo, o regime e a operação, com conciliações periódicas. | Segregação na liquidação, por operação, integrada à Plataforma Pública. | Adaptar ERP e conciliação bancária; testar conforme o ambiente e o calendário de implantação. |
| Contratos | Preço e forma de pagamento tratam do valor bruto. | O arranjo de pagamento escolhido passa a determinar quando e quanto é retido. | Revisar cláusulas de preço, prazo e meio de pagamento à luz dos arranjos alcançados. |
| Créditos | Crédito pode existir sem que o fornecedor tenha recolhido. | O recolhimento ocorre na origem, reduzindo crédito sem lastro. | Rever a régua de homologação de fornecedores e o risco de glosa. |
No sistema atual, o momento em que valores tributários transitam pelo caixa varia conforme o tributo, o regime, o documento e o prazo de recolhimento aplicáveis. Quando o recebimento ocorre antes do recolhimento, pode existir disponibilidade temporária desse valor; atrasos e inadimplência também podem separar o pagamento feito pelo consumidor do ingresso efetivo do tributo nos cofres públicos.
O split payment inverte essa lógica. A LC 214/2025 lista o split como uma das modalidades de extinção do débito de IBS e CBS (art. 27, III) e disciplina seu funcionamento nos arts. 31 a 35: quem segrega e recolhe é o prestador de serviço de pagamento, no exato momento em que a transação é liquidada.
Na prática, o fluxo de um pagamento com split tem cinco momentos:
- Emissão — o fornecedor emite o documento fiscal com IBS e CBS destacados e origina a cobrança (boleto, Pix, TED, TEF) já com os campos do tributo e a identificação do documento fiscal.
- Pagamento — o cliente paga o valor cheio. Nada muda para quem paga.
- Consulta — antes de liberar o dinheiro, o sistema de pagamento consulta a plataforma de governança compartilhada da Receita Federal e do Comitê Gestor do IBS para saber quanto daquele débito ainda está em aberto.
- Segregação — o prestador separa apenas o valor devido e o repassa à União (CBS) e ao Comitê Gestor (IBS).
- Liquidação líquida — o fornecedor recebe o valor sem o imposto. O recolhimento integra a conferência do crédito do comprador, que ainda depende dos requisitos dos arts. 47 e 48 da LC 214/2025.
Esse último ponto explica por que o split payment é mais que um mecanismo de cobrança: a LC 214 conecta a apropriação de créditos (arts. 47 a 56) à efetiva extinção do débito na etapa anterior. Nas operações alcançadas, o split realiza essa extinção na liquidação financeira; o crédito do adquirente continua condicionado aos demais requisitos legais.
Base normativa: onde cada regra está escrita
Quem quiser conferir as regras na fonte encontra o split payment em camadas normativas, cada uma com um papel:
| Norma | Data | O que define |
|---|---|---|
| EC 132/2023 | 20/12/2023 | Autoriza o novo modelo de recolhimento na reforma do consumo |
| LC 214/2025, arts. 31 a 35 | 16/01/2025 | Cria o split payment: deveres dos prestadores de pagamento, procedimento padrão (art. 32), procedimento simplificado (art. 33), devolução de excessos |
| LC 214/2025, art. 36 | 16/01/2025 | Recolhimento pelo adquirente — opção do adquirente do regime regular quando o instrumento de pagamento não permita a segregação e o recolhimento dos arts. 32 e 33 |
| Decreto 12.955/2026, arts. 28 a 39 | 29/04/2026 (DOU 30/04) | Regulamento da CBS: lista os 12 arranjos, detalha procedimentos padrão e simplificado, antecipação de recebíveis, ZFM, ressarcimentos e implementação em no mínimo 2 etapas |
| Ato Técnico Conjunto nº 5/2026 | 22/09/2026 | Aprova o pacote técnico vigente da Plataforma Pública: Manual de Operações v1.0.1, Manual de Integração e OpenAPI v1.1.1, Manual de Tempos e de Redes v1.0.1 e Manual de Segurança v1.0.0 |
| Ato conjunto de implantação | pendente | Definirá o início, a configuração e a progressão das etapas previstas no art. 33 do Decreto; os manuais técnicos não substituem esse ato |
A leitura conjunta importa porque cada camada usa um vocabulário próprio — é daí que vem boa parte da confusão sobre as "modalidades" do split payment, tratada na seção seguinte.
Procedimentos e modalidades: o mapa completo
A LC 214/2025 estrutura o split payment em dois procedimentos: padrão (art. 32) e simplificado (art. 33). A indisponibilidade da consulta no procedimento padrão tem tratamento próprio no art. 32, § 4º; ela não cria um terceiro procedimento jurídico. A documentação técnica da Plataforma Pública organiza mensagens e fluxos de integração, mas não ativa etapas nem amplia as modalidades previstas em lei.
Procedimento padrão (split "inteligente") — art. 32 da LC 214; art. 29 do Decreto
É o núcleo do sistema. O originador transmite ao prestador de pagamento as informações que vinculam o pagamento à operação e identificam o valor de IBS/CBS. Antes de liberar os recursos, o prestador consulta a plataforma e segrega apenas a diferença entre o débito indicado no documento fiscal e as parcelas já extintas — se parte do imposto daquela nota já foi compensada com créditos ou paga, o sistema não retém de novo.
Dentro do procedimento padrão, a LC 214/2025 distingue duas situações operacionais:
- Consulta disponível — os sistemas retornam os valores dos débitos ainda não extintos, e o prestador segrega a diferença positiva entre esses débitos e as parcelas já extintas (art. 32, § 3º).
- Consulta indisponível — o prestador segrega e recolhe os valores dos débitos informados; eventual excesso deve ser transferido ao fornecedor em até 3 dias úteis, contados da liquidação ou da vinculação ao documento fiscal, o que ocorrer por último (art. 32, § 4º).
O Manual de Integração utiliza a expressão Retorno Super Inteligente para um fluxo de mensagens da plataforma. É um rótulo técnico, não um terceiro procedimento legal nem um calendário de implantação.
Procedimento simplificado — art. 33 da LC 214; art. 30 do Decreto
Pensado para o varejo e para operações em que o adquirente não é contribuinte do regime regular (consumidor final, optantes do Simples). Em vez de consulta, aplica-se um percentual preestabelecido por ato conjunto da RFB e do Comitê Gestor sobre o valor da operação, com ajuste no fechamento do período de apuração.
Três regras do regulamento merecem atenção:
- A originação de transação sem a identificação dos valores de CBS/IBS implica opção automática pelo procedimento simplificado (Decreto, art. 30, § 3º). Preencher errado já é optar.
- O recolhimento pelo simplificado não gera direito a crédito para o adquirente contribuinte do regime regular (Decreto, art. 30, § 7º, II) — um motivo forte para o B2B exigir o procedimento padrão do fornecedor.
- O ato conjunto pode tornar o simplificado compulsório nas operações B2C enquanto o procedimento padrão não funcionar adequadamente nos principais instrumentos de pagamento.
Contingência e recolhimento pelo adquirente — art. 32 (salvaguardas) e art. 36 da LC 214
Quando a consulta não puder ser realizada, aplica-se a contingência do art. 32, § 4º, com devolução de eventual excesso no prazo legal. Separadamente, o art. 36 permite ao adquirente contribuinte do regime regular recolher IBS e CBS quando o pagamento for feito mediante instrumento que não permita a segregação e o recolhimento nos termos dos arts. 32 e 33. Esse é o teste funcional escrito na lei; a mera denominação do instrumento não basta para presumir seu enquadramento.
| Padrão · consulta disponível | Padrão · consulta indisponível | Simplificado | Recolhimento pelo adquirente | |
|---|---|---|---|---|
| Base | LC 214, art. 32; Decreto, art. 29 | LC 214, art. 32, § 4º; Decreto, art. 29 | LC 214, art. 33; Decreto, art. 30 | LC 214, arts. 27, IV e 36 |
| Como calcula | Segrega a diferença positiva entre os débitos do documento e as parcelas já extintas | Segrega e recolhe os débitos conforme as informações recebidas | Percentual fixo preestabelecido por ato RFB/CGIBS | Adquirente recolhe diretamente |
| Acerto posterior | Consulta considera o valor ainda em aberto | Devolução de eventual excesso em até 3 dias úteis | Ajuste no fechamento do período | Conforme a apuração aplicável ao adquirente |
| Para quem | Operações alcançadas pelo procedimento padrão na etapa aplicável | Mesmas operações, quando a consulta não puder ser realizada | Operações alcançadas pelo simplificado na etapa aplicável | Contribuinte regular, na condição funcional do art. 36 |
| Crédito do adquirente | Depende dos requisitos dos arts. 47 e 48 | Depende dos requisitos dos arts. 47 e 48 | Não gera crédito p/ adquirente do regime regular | Conforme regras gerais |
| Impacto no caixa | Segregação limitada ao valor em aberto consultado | Pode haver excesso temporário, sujeito à devolução legal | Segregação pelo percentual preestabelecido | Fluxo próprio de recolhimento, sem segregação pelo prestador |
Os 12 arranjos de pagamento alcançados
A LC 214 delegou ao regulamento a lista dos arranjos sujeitos ao split. O Decreto 12.955/2026 (art. 28, § 5º) trouxe doze. O art. 33 determina pelo menos duas etapas e delimita o que o ato conjunto poderá estabelecer na etapa inicial e o que deverá ser habilitado posteriormente:
| # | Arranjo | Entrada no split |
|---|---|---|
| I | Boleto | Pode compor a etapa inicial, conforme o ato conjunto (art. 33, § 1º) |
| II | Pix — QR Code dinâmico | Pode compor a etapa inicial, conforme o ato conjunto |
| III | Pix automático | Pode compor a etapa inicial, conforme o ato conjunto |
| IV | Pix — QR Code estático | Pode compor a etapa inicial, conforme o ato conjunto |
| V | Pix — chave ou agência/conta | Pode compor a etapa inicial, conforme o ato conjunto |
| VI | TED | Pode compor a etapa inicial, conforme o ato conjunto |
| VII | TEF | Pode compor a etapa inicial, conforme o ato conjunto |
| VIII | Cartão de crédito | Etapa posterior: deve habilitar o simplificado (art. 33, § 2º) |
| IX | Cartão de débito | Etapa posterior: deve habilitar o simplificado |
| X | Cartão pré-pago | Etapa posterior: deve habilitar o simplificado |
| XI | Voucher (arranjos abertos e fechados) | Etapa posterior: deve habilitar o simplificado |
| XII | Outros incluídos por ato conjunto RFB/CGIBS | Etapa posterior, conforme o ato: deve habilitar o simplificado |
Dois pontos práticos. Primeiro: cartões e vouchers não integram o recorte que o art. 33, § 1º, autoriza para a etapa inicial; a etapa posterior deve habilitar o procedimento simplificado em todos os arranjos, e as operações com adquirente fora do regime regular começam simultaneamente. Segundo: a ausência de dinheiro ou cheque nessa lista não resolve, por si só, o art. 36. O recolhimento pelo adquirente depende do teste legal: instrumento que não permita a segregação e o recolhimento nos termos dos arts. 32 e 33.
O que está vigente, em teste e ainda depende de implementação
Atualização de 4 de outubro de 2026. A disciplina jurídica do split payment está publicada, mas isso não equivale a operação em produção. A Receita informou que os testes de integração com prestadores de serviços de pagamento começam em 15 de outubro de 2026, em ambiente controlado, sem transações reais, impacto a consumidores ou penalidades aos participantes.
| Estado | O que está comprovado | Como tratar no projeto |
|---|---|---|
| Vigente | LC 214/2025 e Decreto 12.955/2026 definem a segregação, os procedimentos, os arranjos e a implantação gradual. | Usar como requisito jurídico, com dispositivo, versão e premissas registrados. |
| Em teste oficial | Integração entre PSPs e Plataforma Pública, em ambiente controlado, a partir de 15/10/2026. | Tratar como homologação técnica; não registrar cobrança definitiva nem produção. |
| Dependente de ato ou implementação | Ativação das etapas, habilitação de arranjos, percentuais simplificados e disciplina operacional de cancelamento. | Manter parametrização versionada e ativável somente após o marco oficial aplicável. |
| Não confirmado | Data universal de produção e enquadramento automático de todo vale-presente ou programa de fidelidade. | Não transformar hipótese comercial em regra de sistema. |
Instrumentos eletrônicos: previsão legal não é habilitação operacional
| Família | Base comprovada | Estado em 04/10/2026 | Controle mínimo |
|---|---|---|---|
| Boleto, Pix, TED e TEF | Incisos I a VII do art. 28, § 5º; podem compor a primeira etapa do art. 33, § 1º. | Dependente de ato ou implementação; há teste oficial de integração, não produção. | Identificar arranjo, iniciador, DFe, cobrança, liquidação, valor consultado e valor segregado. |
| Cartões de crédito, débito e pré-pago | Incisos VIII a X; etapa posterior do art. 33, § 2º. | Dependente de ato ou implementação. | Separar autorização, captura, parcelas, antecipação, liquidação, cancelamento e chargeback. |
| Voucher aberto ou fechado | Inciso XI inclui expressamente voucher. | Dependente de ato ou implementação. | Comprovar o arranjo e sua habilitação; o nome comercial do produto não basta. |
| Vale-presente e fidelidade | Não há equivalência automática demonstrada apenas pela lista do art. 28, § 5º. | Não confirmado para cada desenho contratual. | Qualificar emissão, resgate, contraparte, fluxo financeiro e eventual enquadramento como voucher antes de parametrizar. |
Parcelas, antecipação e eventos reversos
O art. 31, II, do Decreto 12.955/2026 determina segregação proporcional na liquidação de cada parcela. O inciso III acrescenta que a antecipação de recebíveis não altera essa obrigação. Por isso, a conciliação precisa conservar a parcela original e o calendário do pagador mesmo quando a rede antecipa o líquido com banco ou FIDC.
Para cancelamento, o art. 33, § 3º, IV, alínea “g” remete a disciplina operacional a ato conjunto. Devolução e chargeback devem ser registrados como eventos ligados à venda, ao DFe, ao pagamento e às parcelas correspondentes. Até que o fluxo aplicável esteja documentado para o arranjo e a versão usada, não se deve presumir estorno automático, prazo universal ou recomposição imediata do caixa.
Conciliação diária: um vínculo, sete camadas
| Camada | Chave de conferência | Divergência a capturar | Responsável típico |
|---|---|---|---|
| Pedido | ID do pedido, loja, canal, adquirente e valor | Pedido sem cobrança ou valor divergente | Operação/e-commerce |
| DFe | Chave, itens, IBS/CBS, evento e situação | Documento ausente, cancelado, substituído ou incompatível | Fiscal |
| Pagamento | ID da transação, PSP, arranjo e iniciador | Liquidação sem vínculo documental | Tesouraria/PSP |
| Parcela | Número, vencimento e liquidação original | Parcela duplicada, antecipada ou não liquidada | Contas a receber |
| Segregação | Consulta, valor informado, valor segregado e retorno | Valor diferente do aberto ou do transmitido | Fiscal/tesouraria |
| Evento reverso | Cancelamento, devolução, chargeback e referência | Reversão órfã ou aplicada duas vezes | Fiscal/financeiro |
| Crédito e apuração | Débito extinto, crédito elegível e período | Baixa financeira confundida com crédito automático | Fiscal/contabilidade |
A rotina deve produzir uma fila de diferenças com estado, causa, responsável, evidência e data de resolução. “Processado” pelo ERP ou pelo PSP não significa, sozinho, “conciliado”.
Versões técnicas consultadas
Em 04/10/2026, o portal do CGIBS apresentava Manual de Integração v1.1.1, Manual de Operações v1.0.1, Manual de Tempos v1.0.1, Manual de Segurança v1.0.0, Manual de Redes v1.0.1, Manual de Habilitação v1.0.0 e OpenAPI v1.1.1. A versão precisa acompanhar cada cenário de teste e evidência.
Fontes oficiais: comunicado da Receita sobre os testes, documentação técnica do CGIBS e Decreto 12.955/2026, arts. 28 a 35.
Cronograma próprio do split: etapas dependem de ato conjunto
| Quando | Marco |
|---|---|
| dez/2023 | EC 132 cria o novo modelo de tributação do consumo |
| jan/2025 | LC 214 institui IBS, CBS e o split payment (arts. 31 a 35) |
| 2026 | Publicação de regulamento e documentação técnica. A NT 2026.006 prepara a vinculação entre documento e pagamento e informa que não há exigência de uso dos campos de split em 2026. Isso não certifica execução de testes pela empresa. |
| Etapa inicial: data a definir | O art. 33, § 1º, permite que o ato conjunto estabeleça somente o procedimento padrão, apenas em operações cujo adquirente seja contribuinte do regime regular, nos arranjos dos incisos I a VII do art. 28, § 5º, e com utilização facultativa. |
| Etapa posterior: data a definir | Todos os arranjos devem habilitar o procedimento simplificado; as operações com adquirente fora do regime regular começam simultaneamente para todos os arranjos; o arranjo ainda não habilitado ao padrão deve oferecer o simplificado para todas as operações (art. 33, § 2º). |
O financeiro deve modelar o efeito do split antes de aderir ao fluxo aplicável, identificando arranjo, etapa, documento e conciliação. Não se presume retenção em toda venda de 2027 apenas porque a CBS entra em nova fase. O item 1 da NT 2026.006 v1.00 distingue a preparação dos campos de sua utilização. Veja o calendário da transição.
A Plataforma Pública: quem faz o quê
A infraestrutura que conecta os participantes é a Plataforma Pública do Split Payment. O pacote técnico vigente, aprovado pelo Ato Técnico Conjunto nº 5/2026, inclui o Manual de Integração v1.1.1, o Manual de Operações v1.0.1, a OpenAPI v1.1.1 e os manuais de tempos, redes e segurança. Esses documentos especificam mensagens, operações, prazos técnicos, redes e controles; não substituem o ato conjunto que ativará as etapas.
| Agente | Papel no split |
|---|---|
| Originador da transação (fornecedor/credor) | Emite a cobrança com IBS/CBS identificados e vinculados ao documento fiscal |
| Prestadores e operadoras (com a Núclea nos fluxos de boleto/Pix) | Transmitem os informes, executam a segregação na liquidação e repassam os valores |
| Plataforma Pública | Hub: valida sintaxe/semântica, garante rastreabilidade, distribui eventos |
| RFB e Comitê Gestor do IBS | Recebem os dados, devolvem correções e valores em aberto (fluxo "Retorno Super Inteligente"), administram a arrecadação |
A documentação vigente descreve os fluxos, dicionários, operações, janelas de tempo, segurança, erros e rastreabilidade, inclusive a troca técnica denominada Retorno Super Inteligente. Para a empresa não financeira, o detalhe técnico importa menos que a consequência: a qualidade do preenchimento da cobrança passa a determinar o tratamento tributário do pagamento. A originação sem identificar os valores de IBS/CBS implica opção pelo procedimento simplificado para aquela operação (Decreto, art. 30, § 3º).
Impacto no fluxo de caixa: o ponto que dói
Quando a cobrança é recebida antes do recolhimento tributário, a segregação pode reduzir a disponibilidade temporária desse valor. Se o recebimento ocorre depois, a trajetória é outra. O efeito sobre o caixa deve ser projetado pelas datas da operação e não equivale, por si só, a mudança de margem.
Exemplo numérico
Considere uma venda B2B de R$ 100.000, com hipótese aritmética de 26,5% de IBS+CBS. O percentual serve apenas para comparar os fluxos do exemplo; não é alíquota fixada, estimativa oficial nem teto legal:
| Sem segregação, no cenário fictício | Com split payment, no cenário fictício | |
|---|---|---|
| Fatura emitida | R$ 126.500 | R$ 126.500 |
| Valor que entra no caixa | R$ 126.500 | R$ 100.000 |
| Tributo | Recolhido depois, conforme o vencimento aplicável | R$ 26.500 segregados na liquidação |
| Float (uso temporário do tributo) | Variável conforme recebimento e vencimento | Sem float sobre o valor segregado |
Exemplo fictício com base de R$ 100 mil e total de R$ 126,5 mil. Mantém-se o mesmo tributo hipotético nas duas colunas para isolar o efeito financeiro; não se calcula aqui a carga vigente da empresa.
Antecipação de recebíveis: a regra que muda o jogo
O Decreto 12.955/2026 (art. 31, III) é expresso: a liquidação antecipada de recebíveis não altera a obrigação de segregação. Se a empresa antecipa a fatura com banco ou FIDC, recebe o líquido antecipado — mas o split acontece quando o cliente paga cada parcela, no calendário original. O custo-benefício de antecipação e securitização precisa ser recalculado com o tributo fora da base.
O que preparar antes da implantação aplicável
- Reprojetar o caixa: cenários com e sem segregação, conforme a etapa e o arranjo aplicáveis.
- Rever prazos e contratos: cláusula tributária explícita, política de desconto e prazo avaliadas conforme os cenários de caixa.
- Reavaliar linhas de capital de giro: considerar a eventual redução do intervalo entre recebimento e recolhimento; devoluções e ressarcimentos exigem acompanhamento de hipóteses, prazos e eventuais suspensões (seção seguinte). Veja também o crédito financeiro do IBS/CBS.
- Garantir o procedimento padrão: cobranças bem originadas evitam a queda automática no simplificado — que retém por média setorial e não gera crédito ao seu cliente.
Sensibilidade financeira com premissas sintéticas e conferência por data
Fixar premissas que qualquer leitor consiga reproduzir
Todos os cenários são sintéticos. A empresa fictícia começa com R$ 10 mil disponíveis no dia zero e emite uma cobrança total de R$ 100 mil. Há um pagamento operacional único de R$ 70 mil e uma destinação tributária hipotética de R$ 10 mil. Esse último valor é uma premissa monetária, não uma alíquota aplicada à base legal, previsão oficial ou estimativa de carga empresarial.
O horizonte vai do dia zero ao dia 60. Não há outras entradas, custos financeiros, tarifas, inadimplência definitiva, devoluções ou novos negócios. O crédito tributário elegível considerado no modelo é zero em todos os cenários. Os saldos são calculados ao fim de cada dia, sem movimentos intradiários. Nenhum empréstimo ou aporte é lançado para cobrir eventual saldo negativo.
Em três cenários, os R$ 10 mil são apartados no dia do recebimento. Na referência comparativa, os mesmos R$ 10 mil saem no dia 50. Essa data também é fictícia: não representa vencimento tributário, autorização para recolher depois ou descrição universal do sistema atual. O total destinado a tributos permanece igual para que a comparação destaque o calendário.
Comparar prazos, não apenas o saldo final
| Cenário | Recebimento / pagamento operacional | Destinação dos R$ 10 mil | Menor saldo diário | Saldo no dia 30 | Saldo no dia 60 |
|---|---|---|---|---|---|
| A — pagamento anterior à venda recebida | Dias 30 / 20 | Dia 30 | −60.000 | 30.000 | 30.000 |
| B — recebimento deslocado | Dias 60 / 20 | Dia 60 | −60.000 | −60.000 | 30.000 |
| C — pagamento operacional posterior | Dias 30 / 40 | Dia 30 | 10.000 | 100.000 | 30.000 |
| R — referência sem segregação na liquidação | Dias 30 / 20 | Dia 50 | −60.000 | 40.000 | 30.000 |
Baixar os cenários em CSV · Baixar a planilha editável em XLSX — simulação transparente, não previsão financeira nem cálculo legal do tributo.
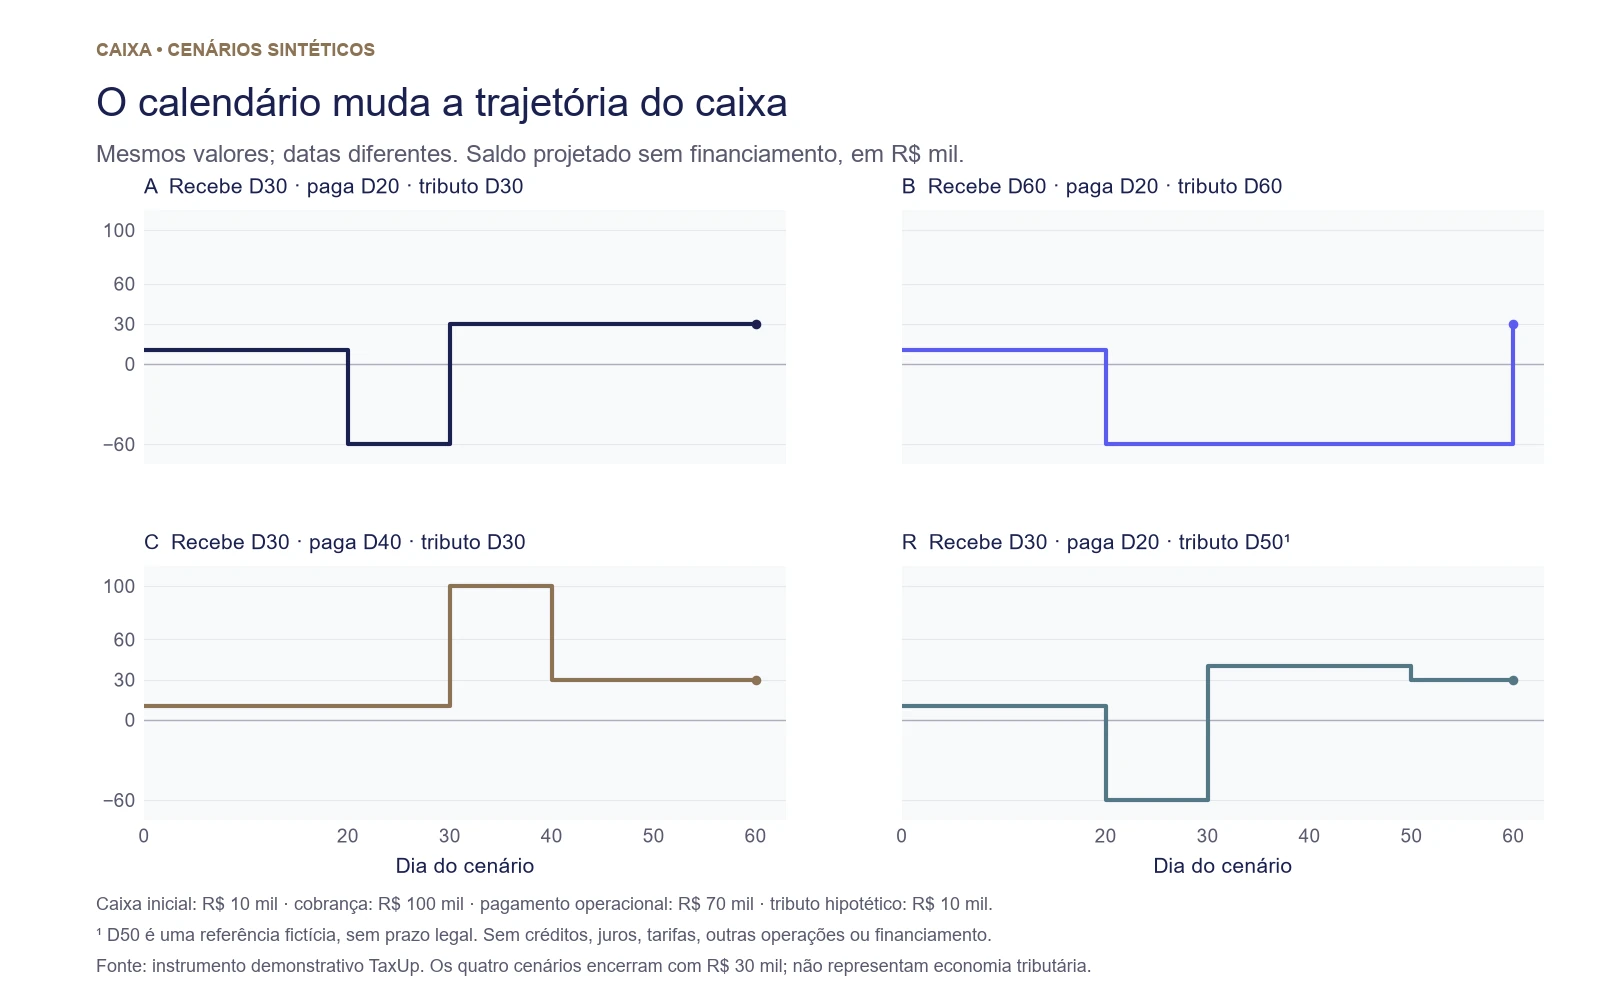
No cenário A, o pagamento de R$ 70 mil consome os R$ 10 mil iniciais e deixa saldo de −R$ 60 mil no dia 20. O recebimento líquido de R$ 90 mil no dia 30 leva o saldo a R$ 30 mil. No cenário B, o tamanho do déficit é igual, mas ele permanece por mais tempo. Isso pode importar para o planejamento financeiro mesmo sem alterar o saldo final.
No cenário C, o recebimento ocorre antes do pagamento operacional. Não aparece saldo negativo no modelo. Na referência R, a empresa tem R$ 10 mil a mais entre os dias 30 e 49, mas esse valor é destinado ao tributo no dia 50. A diferença temporária não representa lucro adicional nem tributo economizado.
O que o exemplo não demonstra. Um saldo negativo de R$ 60 mil indica uma insuficiência dentro dessas premissas; não é recomendação de contratar crédito nesse valor. Reservas, outras operações, exigências mínimas de caixa, custos e limites de financiamento não foram modelados. A alteração isolada de datas também não calcula margem contábil.
Conferir a conta por duas perspectivas
A reconstrução diária usa: saldo inicial mais recebimentos acumulados, menos pagamentos operacionais e destinações tributárias acumulados. Na liquidação com segregação, a visão econômica registra recebimento bruto de R$ 100 mil e destinação de R$ 10 mil; o extrato do fornecedor recebe R$ 90 mil. As duas representações precisam produzir o mesmo saldo, sem subtrair os R$ 10 mil novamente.
Ao fim do horizonte, todos os cenários fecham em R$ 30 mil: R$ 10 mil iniciais, mais R$ 100 mil recebidos, menos R$ 70 mil operacionais e R$ 10 mil tributários. Esse teste final, porém, não substitui a curva por data. Um modelo que confere apenas o fechamento não revela a falta de recursos que aparece antes do recebimento.
Levar o teste para a operação sem transformar hipóteses em regras
Na empresa real, o faturamento deve ser ligado à cobrança, às parcelas liquidadas e aos pagamentos operacionais. O débito tributário pertence à apuração; o recebimento pertence ao movimento financeiro. Crédito elegível, crédito apropriado e ingresso de dinheiro não devem ser usados como se fossem o mesmo registro. A página de crédito financeiro de IBS e CBS aprofunda essa outra frente, que o exercício deliberadamente não simula.
A tesouraria pode testar mudança de prazo, concentração dos vencimentos e atraso de recebimentos; o fiscal precisa conferir o mecanismo e os valores aplicáveis antes de substituir a premissa tributária. A controladoria deve conciliar os resultados e conservar a versão das hipóteses. Não se deve incorporar um percentual genérico a toda cobrança e apresentar a projeção como cálculo legal do split payment.
Para outras perguntas, utilize a calculadora de IBS/CBS e a matriz de regimes diferenciados, observando seus escopos. A análise de precificação de SaaS B2B trata de uma aplicação específica. Nenhum desses instrumentos, isoladamente, substitui o orçamento de caixa da empresa.
Para uma avaliação individual, converse com a equipe da TaxUp sobre os fluxos a examinar: operações, meios de pagamento, prazos, apuração e documentos disponíveis. O objetivo é delimitar a análise e seus entregáveis, sem prometer preservação de caixa ou redução de carga.
Devoluções e ressarcimento: os novos prazos
O desenho do split vem acompanhado de prazos de devolução mais curtos — a contrapartida desenhada para o aperto de caixa:
| Situação | Prazo | Base |
|---|---|---|
| Excesso no procedimento padrão quando a consulta não puder ser realizada | Até 3 dias úteis da liquidação ou da vinculação ao documento fiscal | LC 214, art. 32, § 4º |
| Excedente no procedimento simplificado | Transferência ao fornecedor em até 3 dias úteis após o ajuste do período | LC 214, art. 33 |
| Ressarcimento de saldo credor — programa de conformidade e atendimento ao art. 40 | Apreciação em até 30 dias | Decreto, art. 39, § 9º |
| Ressarcimento de saldo credor — atendimento ao art. 40, fora da hipótese anterior | Apreciação em até 60 dias | Decreto, art. 39, § 9º |
| Ressarcimento de saldo credor — demais casos | Apreciação em até 180 dias | Decreto, art. 39, § 9º |
Os prazos de 30, 60 e 180 dias são de apreciação do pedido. A ausência de manifestação no prazo aplicável leva ao marco dos 15 dias subsequentes; a fiscalização iniciada antes de seu término suspende a contagem, observados os demais limites legais. A correção do pedido segue as hipóteses próprias do art. 39, §§ 9º e 11. Isso não garante dinheiro em uma data única. Confira a LC 214/2025, arts. 39 e 40, e o roteiro de saldo credor e ressarcimento.
Casos especiais
Simples Nacional
Permanecer no DAS não permite concluir que a empresa ficará fora do split payment. O art. 517 da LC 214/2025 acrescentou o § 3º-A ao art. 21 da LC 123/2006 para admitir, a partir de 1º/01/2027 (art. 544, III), a extinção de débitos de IBS e CBS do optante por split payment ou por recolhimento pelo adquirente. A operação efetiva dependerá do cronograma gradual e dos atos de implantação. Separadamente, o optante pode escolher apurar IBS/CBS no regime regular ("Simples híbrido"), decisão que altera a apropriação de crédito pelo cliente B2B e se conecta à Decisão Simples 2027.
Zona Franca de Manaus
O regulamento criou regra própria (Decreto, art. 29, § 7º): nas transações destinadas à indústria incentivada da ZFM, o originador pode aplicar os percentuais de incentivo sobre cada débito de CBS para reduzir os valores segregados. O benefício é considerado no ato da retenção — sem reter cheio para devolver depois. O tema dialoga com o fim dos incentivos de ICMS.
Varejo e B2C
As operações com adquirente fora do regime regular começam na etapa posterior, simultaneamente para todos os arranjos, com o procedimento simplificado habilitado; o ato conjunto poderá torná-lo compulsório nas condições regulamentares. Cartões de crédito e débito não integram o recorte que o art. 33, § 1º, autoriza para a etapa inicial. A data, o escopo e a progressão efetivos dependem dos atos de implantação; o comércio deve acompanhar esses atos sem presumir uma data automática.
Devoluções, cancelamentos e cartões
Cancelamento de venda com split executado exige tratar o tributo segregado conforme os procedimentos operacionais aplicáveis, e o ERP precisa registrar o vínculo pagamento ↔ documento fiscal para suportar o acerto. Nos cartões, a credenciadora integra a liquidação ao lojista; a ativação do split nesse arranjo depende da etapa posterior e do respectivo ato conjunto.
Experiência internacional: o que funcionou e o que falhou
O Brasil não inventou o split payment — mas será o primeiro a aplicá-lo de forma ampla, integrada ao sistema de pagamentos instantâneos e ao documento fiscal eletrônico.
| País | Desenho | Resultado |
|---|---|---|
| Itália (2015– ) | Split de IVA restrito a vendas ao poder público (B2G) e setores específicos | Aumento de arrecadação; renovações sucessivas autorizadas pela UE |
| Polônia (2018– ) | Voluntário em 2018; obrigatório desde nov/2019 para setores sensíveis (construção, metais, eletrônicos) acima de limiar por transação, com conta bancária dedicada de IVA | Redução do gap de IVA; custo operacional relevante para empresas |
| Romênia (2018–2020) | Obrigatório para devedores e empresas em insolvência | Revogado após objeções da Comissão Europeia e dificuldades operacionais |
As lições que a regulamentação brasileira tenta incorporar: gradualismo (pelo menos duas etapas; a inicial poderá ter uso facultativo), devolução rápida de excessos e segregação calculada pelo valor em aberto quando a consulta estiver disponível. Se a tecnologia entregará esse desenho depende da implantação e da operação dos fluxos definidos nos atos próprios.
Riscos e pontos de atenção
- Capital de giro: nas operações alcançadas, a segregação pode reduzir a disponibilidade temporária do valor efetivamente separado; empresas alavancadas em prazo de fornecedor precisam modelar esse efeito.
- Queda automática no simplificado: cobrança originada sem os campos de IBS/CBS vira opção automática pelo percentual fixo (Decreto, art. 30, § 3º) — sem retificação para aquela operação e sem crédito para o seu cliente do regime regular. Erro de TI vira custo comercial.
- Conciliação: nas operações alcançadas, o financeiro passa a conciliar três valores por recebimento (bruto faturado, líquido recebido e tributo segregado) e a controlar as devoluções aplicáveis.
- Pendências regulatórias: ainda dependem de ato conjunto RFB/CGIBS o cronograma das etapas, os percentuais do simplificado por setor, a habilitação de cada arranjo e os procedimentos de cancelamento. Esta página é atualizada a cada ato publicado.
- Setor financeiro: prestadores e credenciadoras carregam o custo de integração com mensagens, operações, janelas de tempo, segurança e auditoria ponta a ponta — custo que pode repercutir nas condições comerciais.
Como se preparar: o roteiro TaxUp
| Frente | O que fazer em 2026 |
|---|---|
| Financeiro | Reprojetar o fluxo com e sem segregação, conforme a implantação; renegociar linhas e prazos; recalcular antecipação de recebíveis |
| Fiscal | Mapear operações por arranjo de pagamento e contraparte (regime regular × consumidor); simular procedimento padrão × simplificado |
| TI / ERP | Garantir originação de cobranças com IBS/CBS e vínculo ao documento fiscal; preparar conciliação a três pontas e tratamento de estornos. Conecta-se à adaptação da NF-e |
| Comercial / Jurídico | Cláusulas tributárias nos contratos; política de preço e prazo recalibrada; comunicação com clientes B2B sobre crédito condicionado. Apoio em compliance tributário |
A preparação precisa anteceder a etapa que alcançar cada operação. Cobrança bem originada, caixa reprojetado e conciliação pronta reduzem o risco operacional — inclusive na visão do cliente, cujo crédito exige também a conferência dos requisitos legais.
— Equipe TaxUp, Prática Tributária
Capital de giro em SaaS e serviços recorrentes
O split payment precisa entrar na projeção de caixa pelo valor efetivamente recolhido e vinculado à operação. O art. 45, § 3º, da LC 214/2025 manda deduzir do saldo apurado os valores extintos pelas modalidades dos incisos III a V do art. 27. Para um negócio de assinaturas, isso exige conciliar faturamento, parcelas, documentos e recolhimentos, sem pagar novamente uma obrigação já extinta. LC 214/2025, arts. 27 e 45.
A entrada comercial no banco e a receita disponível para custear a operação não devem ser confundidas. Ao mesmo tempo, a empresa não deve simplesmente retirar de todo recebimento uma alíquota estimada e chamar o resultado de split payment. A projeção precisa acompanhar o mecanismo e o valor aplicáveis à operação, além dos demais componentes da apuração.
Contrato, documento e pagamento precisam ser conciliados
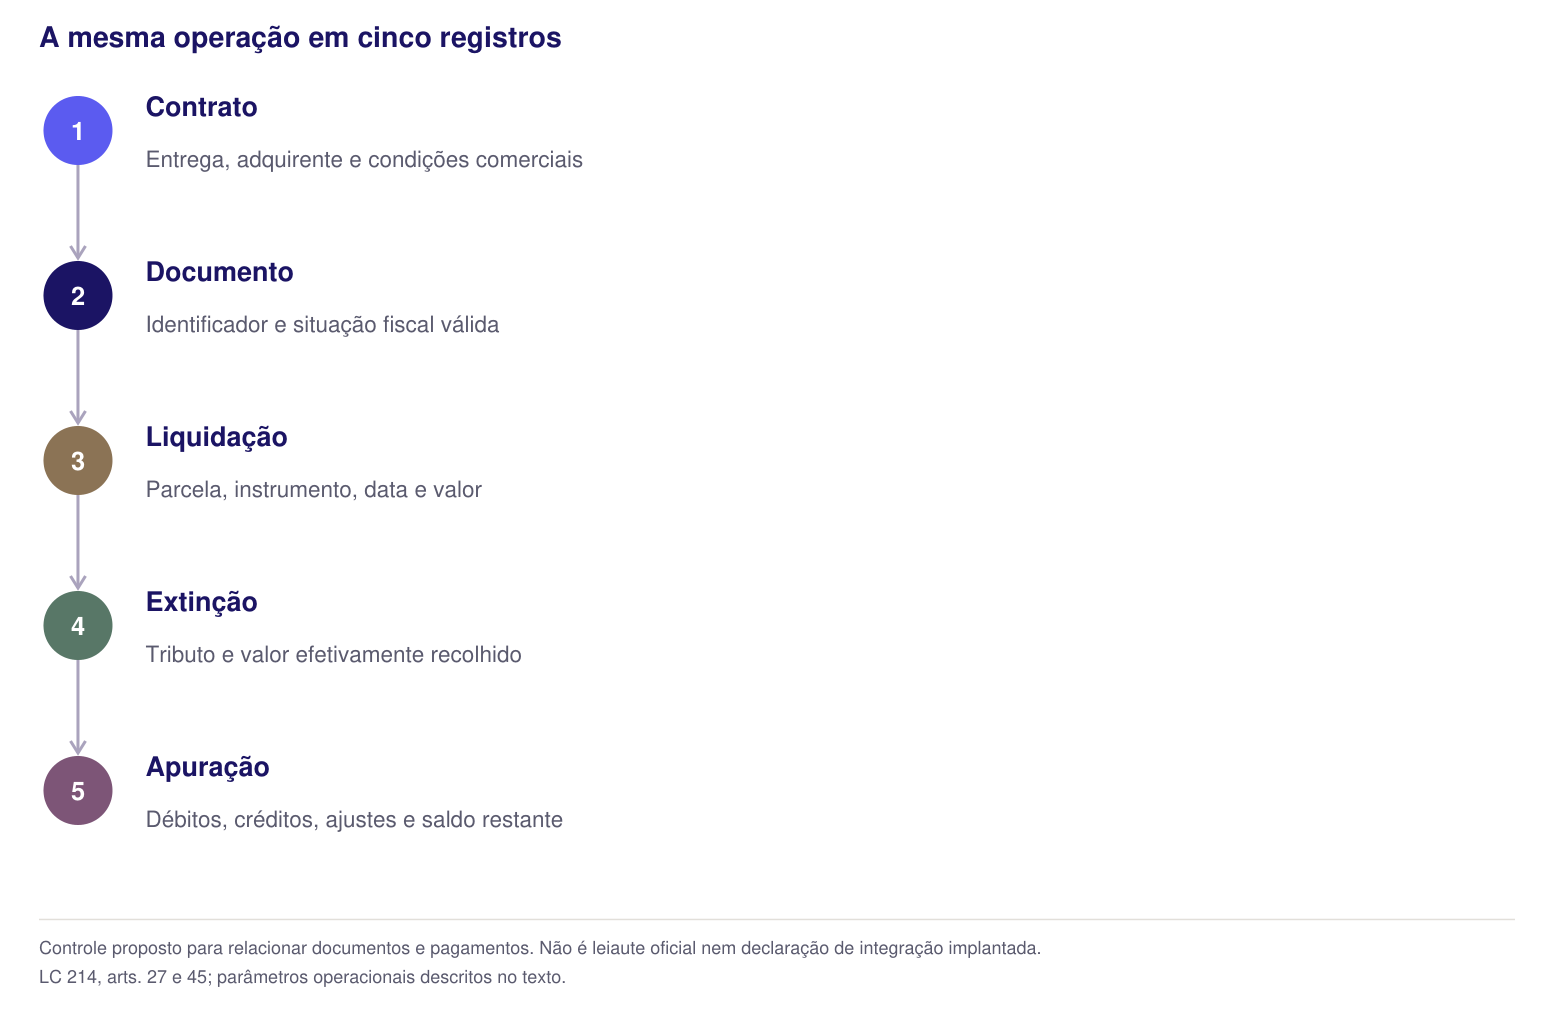
Uma assinatura pode ter contrato anual, faturamento periódico, pagamento antecipado, parcelamento ou cobrança variável por uso. Esses eventos têm datas e documentos próprios. O controle deve preservar a ligação entre eles antes de atribuir qualquer valor a recolhimento tributário.
| Registro de controle | Informação a conservar | Erro que ajuda a evitar |
|---|---|---|
| Contrato e pedido | Entrega, adquirente e condições comerciais | Atribuir recebimento à operação errada |
| Documento fiscal | Identificador, valor e situação válida | Contar nota cancelada como fornecimento vigente |
| Liquidação financeira | Instrumento, parcela, data e valor | Confundir previsão de recebimento com liquidação |
| Recolhimento tributário | Tributo, operação e valor efetivamente extinto | Tratar mera estimativa como pagamento confirmado |
| Apuração | Débitos, créditos, ajustes e extinções | Duplicar crédito ou pagar obrigação já liquidada |
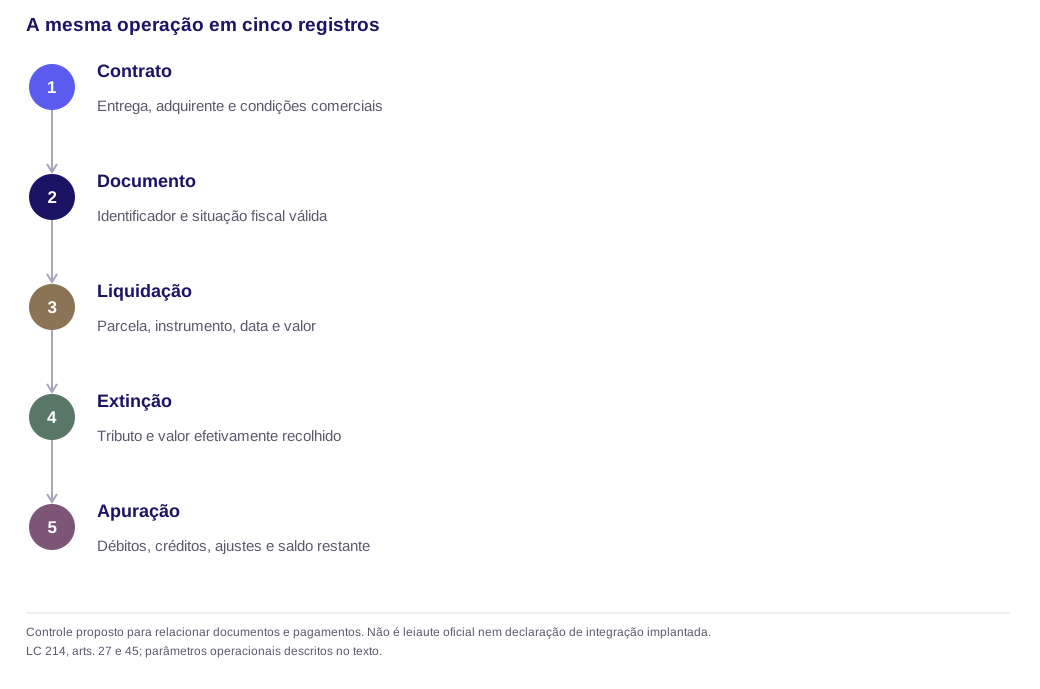
Esse quadro é uma proposta de controle, não um novo leiaute de obrigação acessória. A aplicação deve respeitar os documentos e interfaces efetivamente disponíveis. A emissão de NFS-e para software e SaaS e o caderno de testes do ERP devem usar os mesmos identificadores da conciliação financeira.
A aprovação de documentação técnica não comprova, por si só, implantação de todos os meios de pagamento ou funcionamento da integração de uma empresa. O calendário de transição deve distinguir norma, versão técnica, ambiente e período de utilização.
Exemplo: quanto ainda falta recolher
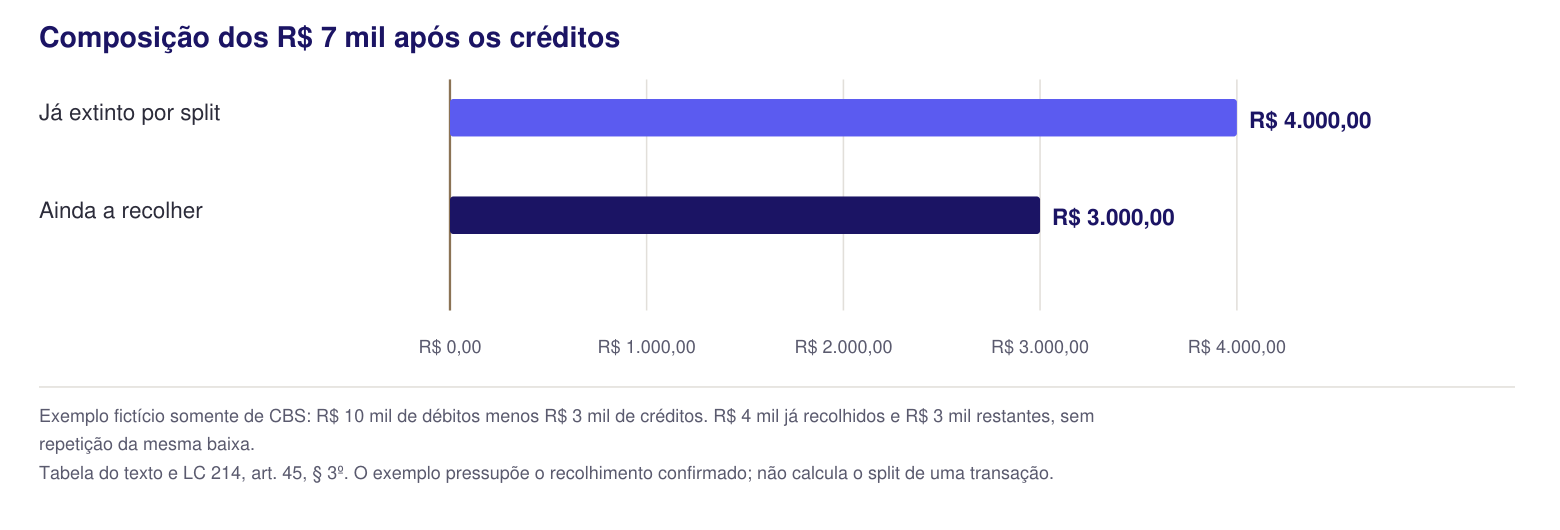
Considere uma apuração fictícia somente de CBS, com os valores já conferidos. O exemplo não calcula o split de uma transação: pressupõe que R$ 4 mil foram efetivamente recolhidos e corretamente atribuídos ao período. Também pressupõe créditos validamente apropriados, sem saldo anterior ou outros ajustes.
| Componente | Valor | Efeito no cálculo |
|---|---|---|
| Débitos do período | R$ 10.000 | Ponto de partida |
| Créditos elegíveis apropriados | R$ 3.000 | Reduzem a diferença para R$ 7.000 |
| Valor já extinto por split payment | R$ 4.000 | Reduz o saldo ainda devido |
| Saldo a recolher | R$ 3.000 | R$ 10.000 − R$ 3.000 − R$ 4.000 |
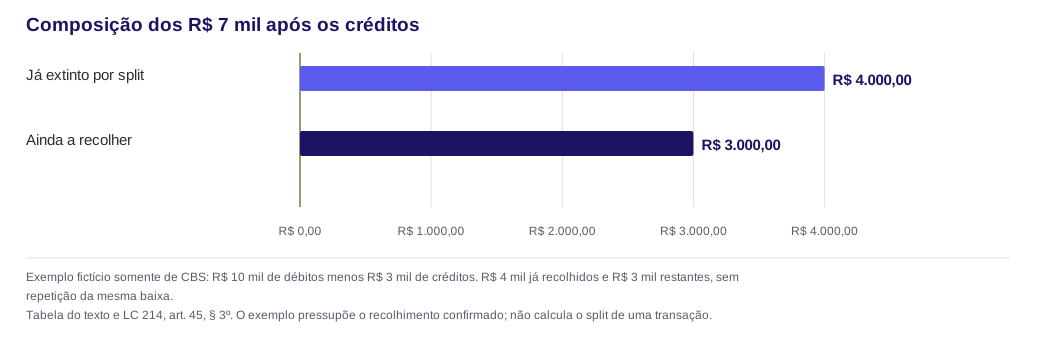
Recolher novamente R$ 7 mil ignoraria os R$ 4 mil já extintos na hipótese. Usar os mesmos R$ 3 mil de créditos outra vez, após chegar ao saldo de R$ 3 mil, também seria incorreto. Os dois erros surgem quando o financeiro e o fiscal trabalham com saldos sem memória de composição.
O exemplo usa CBS isoladamente. A apuração do IBS precisa ter seu próprio controle, sem compensação cruzada. O crédito financeiro e a apuração assistida explicam como apropriação, extinção e saldo final se conectam.
O efeito de caixa precisa aparecer no preço e na rotina de cobrança
Uma empresa pode ter margem contábil suficiente e precisar de capital de giro porque parte dos recebimentos é recolhida ao Fisco, enquanto salários e fornecedores vencem antes do aproveitamento dos créditos. Isso é uma hipótese de modelagem a medir na própria operação, não uma conclusão de aumento de carga para todo SaaS.
O orçamento deve comparar entradas comerciais, valores destinados a tributos, pagamentos operacionais e utilização dos créditos por data. Cancelamentos, estornos e substituições documentais devem produzir eventos rastreáveis. Uma parcela paga duas vezes ou uma nota substituída não pode gerar duas baixas da mesma obrigação.
Na precificação de SaaS B2B, a análise precisa mostrar separadamente preço, crédito e custo de financiamento. Na revisão dos contratos, convém identificar a entrega, as responsabilidades documentais e o tratamento dos eventos comerciais. Nenhuma dessas medidas exige prometer ao cliente uma alíquota final ou afirmar que o sistema de pagamento já está integrado.
Referências e fontes oficiais
Diagnóstico de impacto split payment — gratuito
Modelagem do impacto no seu fluxo de caixa, mapa de operações por arranjo de pagamento e plano de adequação de sistemas — conduzido por consultor sênior.
Agendar diagnósticoPerguntas frequentes
O que é split payment?
Quando o split payment entra em vigor?
Quais são as modalidades de split payment?
O que é o Retorno Super Inteligente nos manuais?
Qual a diferença entre o procedimento padrão e o simplificado?
Quais pagamentos terão split payment?
Empresas do Simples Nacional terão split payment?
O split payment vale para cartão de crédito?
E se for retido mais imposto do que o devido?
A antecipação de recebíveis muda o split payment?
Por que o split payment foi criado?
Onde consultar as regras oficiais do split payment?
Como funciona o diagnóstico gratuito da TaxUp?
Quem conduz o projeto na TaxUp?
Como é o modelo de honorários?

Leve esta análise para o caso da sua empresa
30 minutos com um consultor sênior. Mapeamos o cenário tributário específico e indicamos o caminho técnico — sem compromisso.
Agendar diagnóstico