
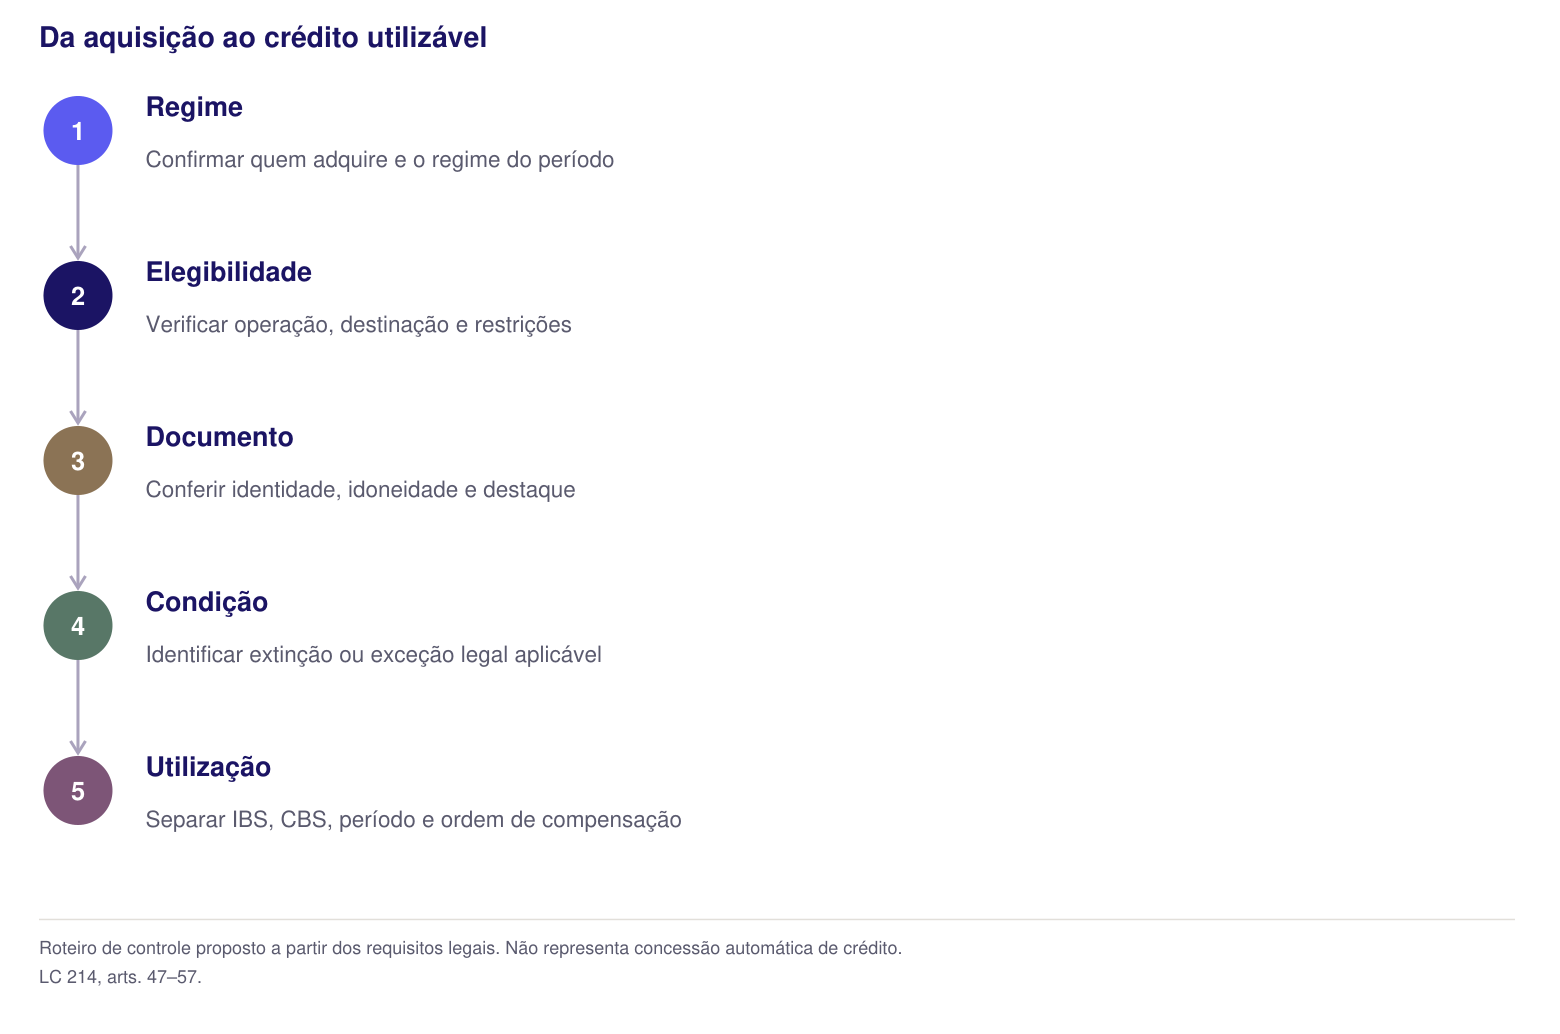
O crédito financeiro de IBS e CBS permite ao contribuinte do regime regular recuperar tributos incidentes em aquisições elegíveis, observados os requisitos do art. 47 da LC 214/2025. O alcance é amplo, mas não abrange automaticamente toda despesa: documento fiscal idôneo, destinação, valor do tributo e condição de apropriação continuam relevantes. IBS e CBS são controlados separadamente, e o direito de utilização se extingue em 5 anos, contados na forma do art. 54. LC 214/2025, arts. 47 e 54.
O que significa crédito financeiro de IBS/CBS
Para a empresa, a pergunta prática é quanto do imposto das compras poderá reduzir seus próprios débitos, em qual período e com qual evidência. A resposta exige conhecer a operação. A classificação contábil da despesa, isoladamente, não resolve essas três questões.
A expressão descreve uma lógica de não cumulatividade com acesso a créditos sobre aquisições de bens e serviços, sujeita às condições da lei. Não se limita a perguntar se um material foi fisicamente incorporado ao produto vendido. Também não significa que toda saída de dinheiro gere crédito fiscal.
Uma assinatura de software, um serviço contratado e um equipamento podem exigir análise sob o art. 47. Salários, pagamentos sem aquisição tributada e bens de uso pessoal não passam a gerar crédito só porque são necessários ao orçamento. A equipe da TaxUp organiza a análise em três grupos: aquisição potencialmente elegível, aquisição excluída e aquisição que depende de comprovação ou regra específica.
Essa organização evita projetar uma compensação que ainda não existe. A matriz de despesas de tecnologia aplica o raciocínio a nuvem, licenças, serviços e outras contas. A análise de folha e benefícios trata das despesas relacionadas às pessoas, cujas condições não são uniformes.
A referência é o sistema de IBS/CBS. Regras históricas de PIS/Cofins, ICMS ou IPI precisam ser examinadas em seus próprios regimes e períodos. O nome usado para descrever a não cumulatividade não autoriza transferir automaticamente uma conclusão antiga para os novos tributos.
Os requisitos precisam ser verificados em conjunto
O art. 47 estabelece a apropriação pelo contribuinte do regime regular quando ocorrer a extinção do débito incidente na aquisição, pelas modalidades do art. 27, ressalvadas as exceções legais. Seu § 1º exige documento fiscal eletrônico idôneo e separa os créditos de cada tributo. O valor ordinário do crédito corresponde ao débito destacado e extinto, não a uma alíquota estimada aplicada livremente ao preço. LC 214/2025, art. 47, caput e §§ 1º e 2º.
| Verificação | Pergunta a responder | Evidência útil |
|---|---|---|
| Adquirente | A pessoa jurídica está no regime que admite o crédito? | Cadastro e regime do período |
| Operação | Houve aquisição tributada e elegível? | Contrato, pedido e entrega |
| Destinação | Existe restrição de uso pessoal ou outra vedação? | Finalidade, beneficiário e utilização |
| Documento | O documento identifica corretamente a aquisição? | Documento válido e respectivos eventos |
| Condição e valor | O débito foi extinto ou existe exceção aplicável? | Registro da extinção ou fundamento da exceção |
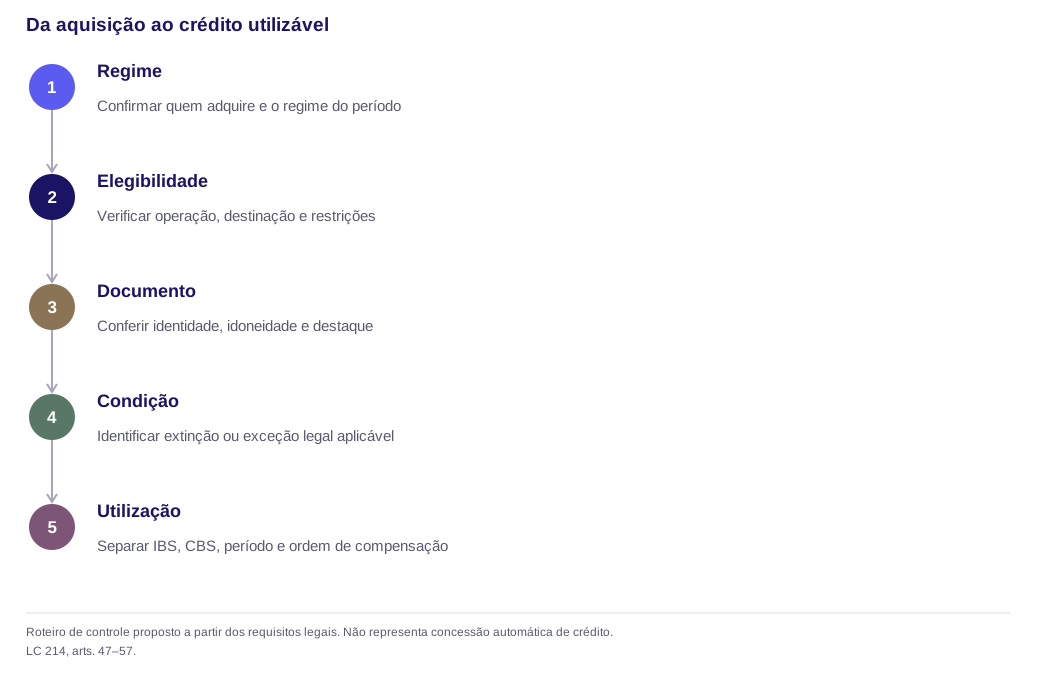
O art. 48 contém uma dispensa específica do requisito de extinção: ela se aplica exclusivamente se nenhuma das duas modalidades ali indicadas tiver sido implementada, o split payment dos arts. 31 e 32 e o recolhimento pelo adquirente do art. 36. Mesmo nessa hipótese, permanece necessário o destaque correto no documento fiscal eletrônico. A escolha individual de não usar uma funcionalidade não equivale à condição legal de não implementação. LC 214/2025, art. 48.
A conferência das compras e dos fornecedores deve registrar qual regra foi aplicada. Marcar todas as notas como creditáveis na entrada pode antecipar valores, ignorar restrições e dificultar a correção posterior.
Compra com alíquota zero e venda com alíquota zero são situações diferentes
O tratamento da aquisição não se confunde com a preservação de créditos de etapas anteriores. O art. 49 impede o crédito ordinário do adquirente em operações imunes, isentas ou sujeitas a alíquota zero, diferimento ou suspensão. A lei preserva os créditos presumidos expressamente previstos. LC 214/2025, arts. 49 e 50.
| Situação | Qual crédito está em discussão? | Regra a observar |
|---|---|---|
| Empresa compra com alíquota zero | Crédito dessa compra | A operação não cria crédito ordinário para o adquirente |
| Empresa realiza venda com alíquota zero | Créditos de suas aquisições anteriores | O art. 52 determina sua manutenção |
| Empresa realiza operação imune ou isenta | Créditos das etapas anteriores | O art. 51 prevê anulação proporcional, com exceções |
| Tributo suspenso passa a ser exigido | Crédito da aquisição antes suspensa | O art. 50 vincula a apropriação à extinção e exclui acréscimos legais |
| Empresa realiza venda com alíquota reduzida | Créditos já apropriados nas compras | O art. 47, § 10, afasta estorno, salvo previsão expressa |
Na hipótese de imunidade ou isenção, a anulação prevista no art. 51 não se aplica às exportações nem às operações expressamente ressalvadas no § 2º. Por isso, uma planilha que trate alíquota zero, isenção e imunidade como um único código financeiro produz conclusões erradas. LC 214/2025, arts. 47, § 10, e 51–52.
O controle deve identificar a posição da empresa na cadeia. Ela pode ser adquirente em uma operação e fornecedora em outra. O fato de preservar créditos anteriores não autoriza criar um imposto hipotético na compra desonerada do seu cliente.
Restrições e regimes diferentes afetam o valor recuperável
O art. 57 veda créditos de bens e serviços de uso ou consumo pessoal e também define situações que não recebem esse tratamento. Isso exige examinar beneficiário, finalidade e critérios legais. Uma aquisição feita por pessoa jurídica não se torna empresarial apenas pela indicação do CNPJ na nota. LC 214/2025, art. 57.
O regime do fornecedor é outro ponto de atenção. Quando IBS e CBS permanecem no Simples Nacional, o art. 47, § 9º, permite ao adquirente do regime regular crédito no montante equivalente ao devido desses tributos por aquele regime. Não autoriza usar a alíquota integral do regime regular sobre qualquer nota do Simples. O próprio optante que recolhe IBS/CBS pelo Simples não apropria esses créditos em suas compras.
Empresas com carteira diversificada precisam acompanhar essa informação por período. A decisão sobre o Simples em 2027 e o tratamento das compras de fornecedores do Simples exigem análise conjunta de preço, crédito e opção válida.
Nos regimes específicos, a conclusão também não pode ser presumida. A análise de software fornecido a bancos e fundos mostra por que a regra da base de cálculo de um serviço financeiro e o crédito sobre uma aquisição empresarial são perguntas distintas. O enquadramento do comprador precisa estar documentado antes de incluir o benefício em uma proposta comercial.
Como utilizar os créditos sem confundir tributos e períodos
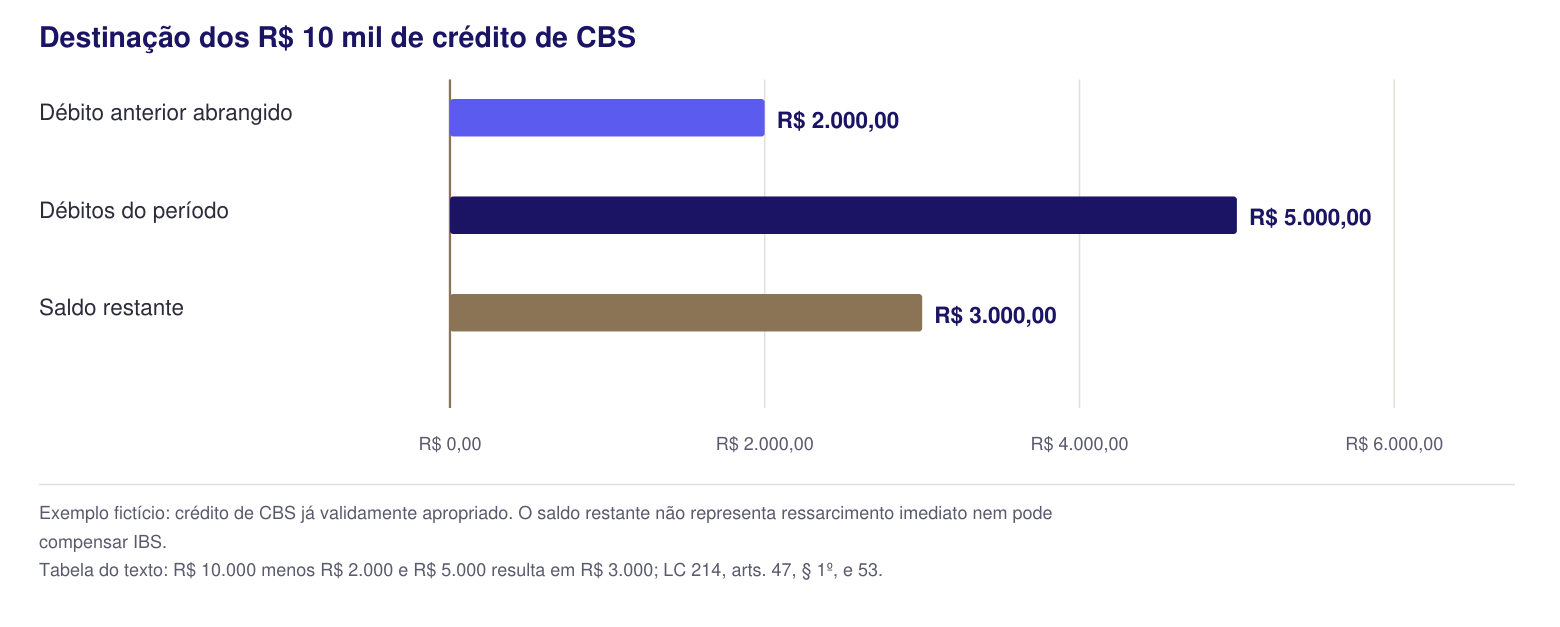
O art. 53 estabelece uma ordem: compensação de saldo vencido, não extinto e não inscrito em dívida ativa de períodos anteriores; depois, débitos do período; por fim, débitos de períodos subsequentes. Como alternativa à utilização futura, a lei permite solicitar ressarcimento. Essa ordem deve ser aplicada respeitando a separação entre IBS e CBS. LC 214/2025, arts. 47, § 1º, e 53.
O exemplo abaixo é fictício e usa somente CBS. Pressupõe R$ 10 mil de créditos validamente apropriados, sem ajustes adicionais. Não presume alíquota nem retrata uma empresa atendida.
| Etapa do exemplo | Crédito utilizado | Crédito restante |
|---|---|---|
| Posição inicial | R$ 0 | R$ 10.000 |
| Saldo devedor anterior elegível à compensação | R$ 2.000 | R$ 8.000 |
| Débitos do período | R$ 5.000 | R$ 3.000 |
| Saldo para utilização posterior ou pedido cabível | R$ 0 | R$ 3.000 |
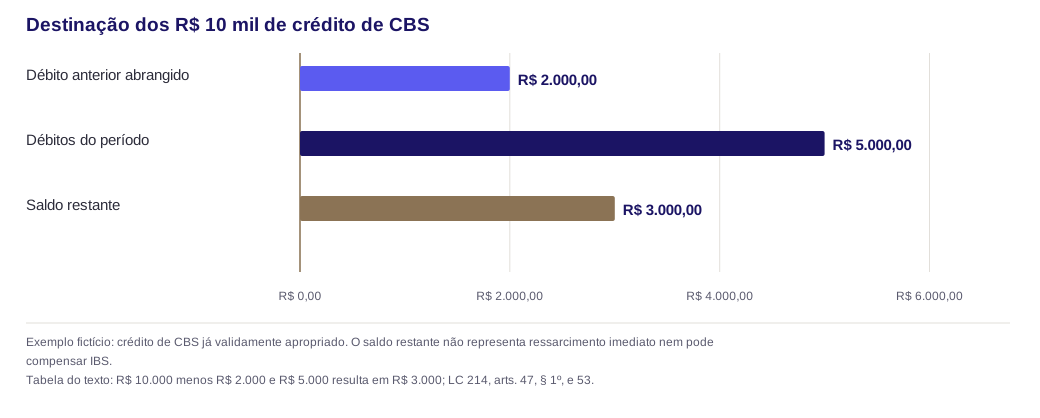
Dados da figura
| Categoria | Valor |
|---|---|
| Débito anterior abrangido | R$ 2.000,00 |
| Débitos do período | R$ 5.000,00 |
| Saldo restante | R$ 3.000,00 |
Os R$ 3 mil restantes não são uma entrada de caixa na data da apropriação. São saldo cuja destinação depende das regras de utilização e do pedido, quando cabível. A seção sobre saldo credor e ressarcimento detalha os prazos de apreciação, as condições e os eventos que afetam essa projeção.
Se a empresa também tiver créditos de IBS, eles devem permanecer em controle separado. Somar os dois tributos pode ajudar a apresentar uma visão gerencial, mas não autoriza compensar crédito de um contra débito do outro. A apuração assistida precisa ser conciliada com essa separação.
Prazo de utilização, valor nominal e sucessão
O art. 54 conta o prazo de 5 anos a partir do primeiro dia do período subsequente àquele em que ocorreu a apropriação. Por isso, data da compra, data da nota e data da apropriação não devem ocupar um único campo no controle. A memória do crédito precisa conservar o marco correto e os valores já utilizados.
A regra do art. 53, § 2º, é a utilização pelo valor nominal, sem correção ou atualização monetária, preservadas as hipóteses legais de juros relativos a ressarcimento. Não é adequado atualizar toda a carteira de créditos por uma taxa escolhida pela empresa e considerar o resultado compensável. O custo de financiamento pode ser analisado economicamente, separado do valor fiscal. LC 214/2025, arts. 53, § 2º, e 54.
O art. 55 veda a transferência a outra pessoa ou entidade sem personalidade jurídica. Seu parágrafo único prevê a transferência dos créditos apropriados e não utilizados à sucessora em fusão, cisão ou incorporação, preservando a data original para contagem do prazo. Essa exceção não transforma o saldo em crédito livremente negociável.
Um trabalho de crédito começa com a conciliação das aquisições
A equipe da TaxUp propõe organizar o diagnóstico a partir de contratos, documentos fiscais, regime dos participantes, destinação e registros de pagamento ou extinção. O produto dessa análise é uma matriz verificável: crédito confirmado, valor sujeito a comprovação, restrição identificada e medida necessária para regularizar a informação.
O relatório deve distinguir direito material, disponibilidade para uso e efeito de caixa. Uma nota corrigida pode resolver uma pendência documental sem resolver uma vedação legal. Um crédito apropriado pode reduzir débitos sem produzir ressarcimento imediato. Uma compra recorrente pode mudar de tratamento se o regime do fornecedor ou a destinação mudar.
Para estruturar esse levantamento, a empresa pode usar a matriz de operações digitais e o diagnóstico de impacto da reforma. O objetivo é tomar decisões de contratação e orçamento com premissas identificadas, sem prometer um valor recuperável antes da conferência.
Saldo credor, ressarcimento e prazo de caixa
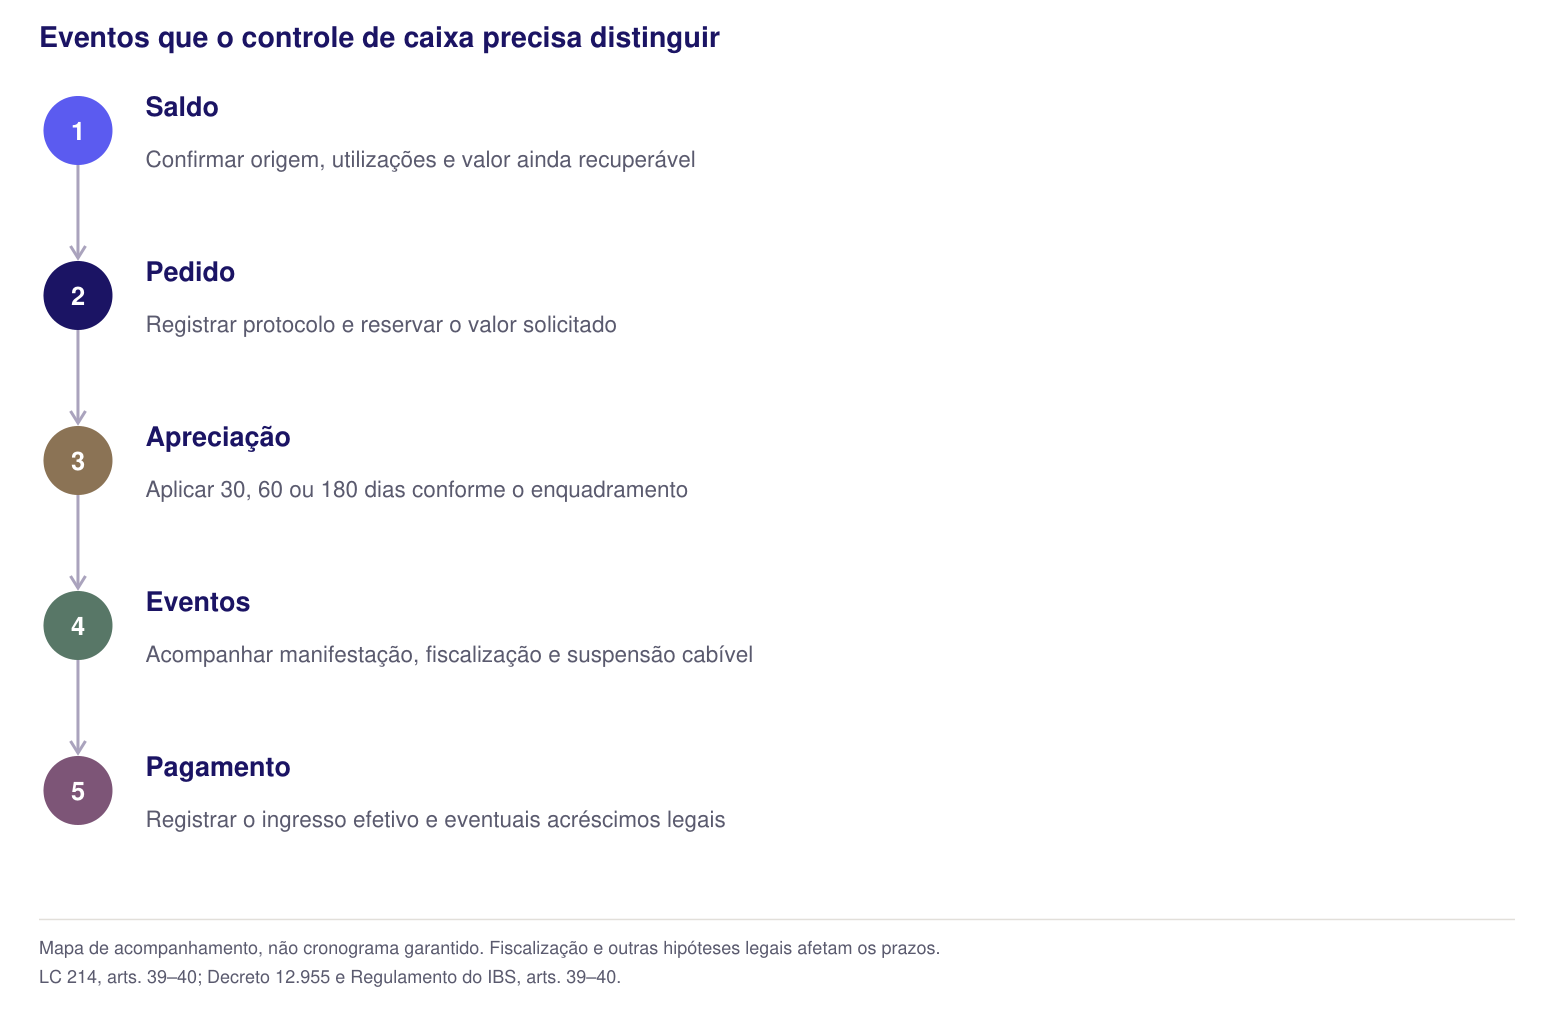
O prazo de 30 dias não é uma promessa geral de dinheiro na conta. O art. 39 da LC 214/2025 prevê prazos de apreciação de 30, 60 ou 180 dias, conforme o pedido e o enquadramento do contribuinte. Também disciplina a ausência de manifestação, a fiscalização e o pagamento posterior. Antes de colocar um ressarcimento no orçamento, a empresa precisa confirmar o saldo, a hipótese legal e o andamento do pedido. LC 214/2025, art. 39.
Primeiro, separar crédito apropriado de saldo a recuperar
Um crédito pode ser absorvido pelos débitos da própria empresa. O saldo a recuperar resulta da apuração, considerando os valores pertinentes. O art. 39 permite solicitar ressarcimento integral ou parcial desse saldo. O art. 53 estabelece a ordem de utilização dos créditos e a alternativa de ressarcimento à utilização futura.
A memória do pedido deve mostrar, por tributo, origem dos créditos, utilizações, ajustes e valor remanescente. O mesmo valor não pode aparecer simultaneamente como compensado e como pedido de ressarcimento. A conciliação da apuração assistida e os registros do split payment precisam alimentar esse controle.
Os regulamentos já detalham essa escolha. O art. 39 do Decreto 12.955/2026 e o art. 39 do regulamento do IBS preveem pedido até o último dia útil do mês seguinte ao período do saldo. Formalizado o pedido, o valor solicitado deixa de ser utilizado para compensação até sua apreciação.
O § 4º permite manifestar a intenção de solicitar o ressarcimento até o último dia útil do próprio período de apuração; essa manifestação reserva o saldo nos termos do § 5º. Sem ela, o § 7º prevê utilização do saldo para compensação desde o primeiro dia do período seguinte. Cancelamento, formalização posterior e saldo remanescente seguem os §§ 6º e 8º. Decreto 12.955/2026, art. 39, caput e §§ 1º–8º, Resolução CGIBS 6/2026, regulamento, art. 39, caput e §§ 1º–8º.
Esse marco operacional não deve ser confundido com uma regra de perda automática de todo crédito antigo. O controle precisa acompanhar o saldo que permanece disponível e a forma de utilização admitida. Também não significa que um pedido já tenha sido transmitido: esta análise não comprova uso de portal ou integração de uma empresa.
Qual prazo de apreciação se aplica
| Hipótese legal | Prazo de apreciação | Conferência necessária |
|---|---|---|
| Programa de conformidade e atendimento ao art. 40 | Até 30 dias | Enquadramento efetivo no programa e natureza/valor do pedido |
| Atendimento ao art. 40, fora da hipótese anterior | Até 60 dias | Prova dos requisitos do pedido |
| Demais casos | Até 180 dias | Direito ao saldo e documentação do pedido |
Os prazos são contados da solicitação, conforme o art. 39, § 3º. Organização documental ou boa reputação não substituem o enquadramento efetivo em programa de conformidade. O art. 40 inclui créditos de aquisições incorporadas ao ativo imobilizado e pedidos dentro do parâmetro de 150% da média mensal legal. LC 214/2025, arts. 39, § 3º, e 40.
A média utiliza a diferença entre créditos e débitos dos 24 meses anteriores, excluindo os créditos do imobilizado indicados no inciso I. Para 2027 e 2028, os regulamentos determinam o cálculo com os meses nos quais houve cobrança do respectivo tributo. Uma empresa de software não deve presumir que qualquer gasto chamado de ativo ou investimento atende ao inciso I. Decreto 12.955/2026, art. 40, §§ 1º e 2º, Regulamento do IBS, art. 40, §§ 1º e 2º.
O parâmetro de 150% não é teto geral do crédito
Suponha, apenas para ilustrar o inciso II, média mensal corretamente calculada de R$ 10 mil. O parâmetro será R$ 15 mil: R$ 10 mil multiplicados por 150%. Considere pedidos sem créditos enquadrados no inciso I e sem outra circunstância que altere o cálculo.
| Pedido fictício | Comparação com R$ 15 mil | Consequência dessa comparação isolada |
|---|---|---|
| R$ 12 mil | Está dentro do parâmetro | Atende ao critério de valor do inciso II |
| R$ 18 mil | Está acima do parâmetro | Não atende a esse critério de apreciação favorecida |
O segundo pedido não perde R$ 3 mil nem se torna inexistente porque superou o parâmetro. A análise do prazo e a análise do direito ao ressarcimento são diferentes. A lei também contempla ajustes regulamentares em seu art. 40; a memória precisa indicar os critérios efetivamente aplicados, sem inventar estimativas livres.
Fiscalização e ausência de manifestação mudam a linha do tempo
Se não houver manifestação da administração no prazo de apreciação aplicável, o art. 39, § 4º, prevê ressarcimento nos 15 dias subsequentes. Se a fiscalização relativa ao pedido começar antes do término daquele prazo, os prazos ficam suspensos, e os créditos homologados devem ser ressarcidos em até 15 dias da conclusão da fiscalização.
O procedimento não pode se estender por mais de 360 dias. Se não for encerrado nesse limite, a lei prevê ressarcimento nos 15 dias seguintes. O pagamento não elimina a possibilidade de fiscalização posterior. Esses são eventos jurídicos a acompanhar; não devem virar uma data única e garantida em uma proposta de recuperação. LC 214/2025, art. 39, §§ 4º–8º.
Como levar a incerteza de prazo para o orçamento
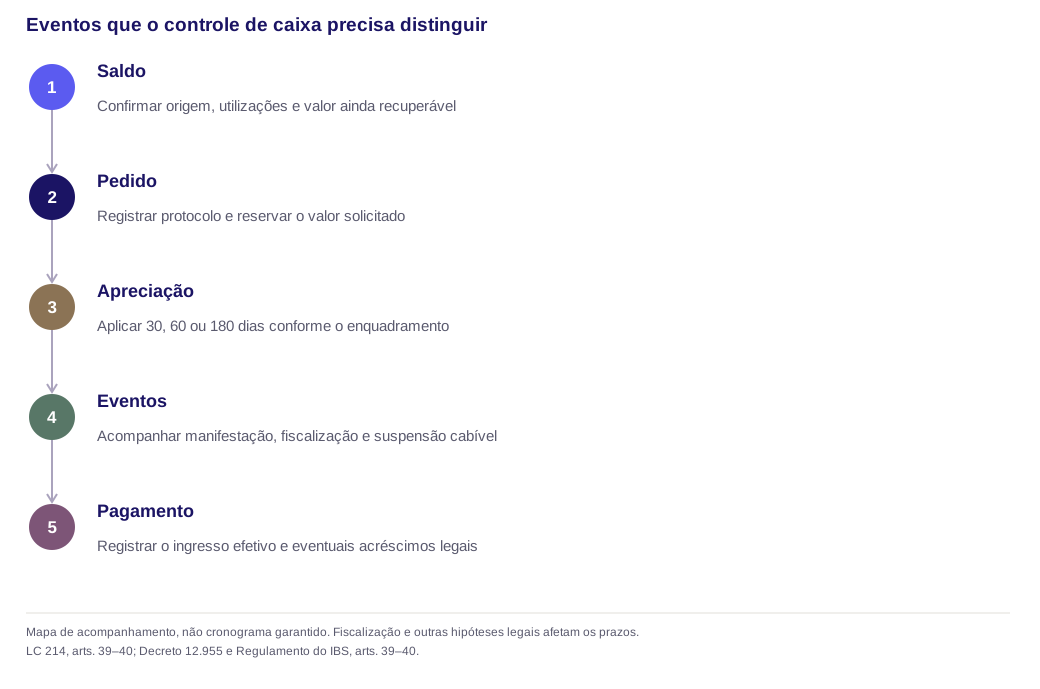
O financeiro deve acompanhar saldo, protocolo, enquadramento, prazo de apreciação, eventual fiscalização e pagamento efetivo. Pode trabalhar com cenários de caixa, mantendo separado o valor nominal do crédito e um custo financeiro hipotético de espera. A correção legal do pedido segue as hipóteses do art. 39, §§ 9º e 11; não corresponde automaticamente à taxa de financiamento da empresa.
Mudanças de regime também merecem atenção. O art. 39, § 10, prevê suspensão dos prazos, por até 5 anos, nas opções ali descritas, com ressalva para o Simples que apura IBS/CBS pelo regime regular. A decisão sobre o Simples deve considerar os créditos e ressarcimentos, e não somente o valor da guia mensal.
Por fim, saldos históricos de PIS/Cofins seguem regras próprias de transição. Eles não devem ser inseridos automaticamente neste procedimento como se fossem créditos correntes de CBS. O inventário dos saldos de PIS/Cofins e a matriz de despesas elegíveis ajudam a manter cada origem na trilha correta.
Referências e fontes oficiais
Perguntas frequentes
Pagar a nota do fornecedor é suficiente para gerar crédito?
Todo gasto necessário à empresa dá direito ao crédito financeiro?
Uma compra com alíquota zero gera crédito pela alíquota padrão?
É possível usar crédito de CBS para pagar IBS?
O crédito pode ser vendido ou transferido para outra empresa do grupo?
Como funciona o diagnóstico gratuito da TaxUp?
Quem conduz o projeto na TaxUp?
Como é o modelo de honorários?

Leve esta análise para o caso da sua empresa
30 minutos com um consultor sênior. Mapeamos o cenário tributário específico e indicamos o caminho técnico — sem compromisso.
Agendar diagnóstico