
A reforma altera a tributação das empresas de serviços, mas seu efeito na margem depende da operação, do regime, dos créditos e do preço contratado. A comparação deve incluir os tributos atuais aplicáveis, sem usar apenas o ISS como ponto de partida. No IBS/CBS, o art. 47 da LC 214/2025 estabelece requisitos de crédito; as reduções dos arts. 127, 129 e 130 exigem verificar a atividade e as condições legais. O diagnóstico precisa separar o resultado do prestador do custo suportado pelo cliente.
Reforma tributária para serviços: operação e custos
O art. 47 da LC 214/2025 exige examinar as condições de crédito nas aquisições. Uma empresa de serviços intensiva em trabalho empregado pode ter composição de entradas diferente de outra que contrata serviços tributados de terceiros. Isso não permite afirmar, sem dados, que todas as empresas do setor terão o mesmo aumento ou que um grupo será necessariamente o mais afetado. LC 214, arts. 6º, I, e 47.
A comparação deve começar na tributação atual da receita, incluindo as contribuições e os créditos aplicáveis, além do ISS quando pertinente. Comparar apenas uma alíquota de ISS com uma taxa hipotética de IBS/CBS omite partes da conta. Em software, a análise do cumulativo no Lucro Real demonstra por que o regime atual também precisa de qualificação.
A redução de 30%: o rol taxativo do art. 127 (e quem fica de fora)
A LC 214/2025 reduz em 30% as alíquotas de IBS e CBS sobre os serviços de profissões intelectuais de natureza científica, literária ou artística submetidas à fiscalização de conselho profissional (LC 214/2025, art. 127). O ponto decisivo, e onde a maioria das análises erra, é que o rol é taxativo: só as profissões expressamente listadas entram, e a lista não inclui medicina humana — traz "médicos veterinários e zootecnistas", não médicos de pessoas.
| # | As 18 profissões com redução de 30% (art. 127) |
|---|---|
| I | Administradores |
| II | Advogados |
| III | Arquitetos e urbanistas |
| IV | Assistentes sociais |
| V | Bibliotecários |
| VI | Biólogos |
| VII | Contabilistas |
| VIII | Economistas |
| IX | Economistas domésticos |
| X | Profissionais de educação física |
| XI | Engenheiros e agrônomos |
| XII | Estatísticos |
| XIII | Médicos veterinários e zootecnistas |
| XIV | Museólogos |
| XV | Químicos |
| XVI | Profissionais de relações públicas |
| XVII | Técnicos industriais |
| XVIII | Técnicos agrícolas |
Quem fica de fora da redução de 30%:
- Profissionais de saúde humana: não se deve aplicar a redução do art. 127 apenas por se tratar de uma profissão regulamentada. Nos serviços de saúde, verificar o art. 130 e o Anexo III, com a identificação do serviço prestado e das condições legais. O tratamento não deve ser descrito genericamente como “regime específico de saúde” para toda prestação. LC 214/2025, arts. 127 e 130.
- TI, software, marketing e consultoria empresarial: os nomes dessas atividades não bastam para aplicar a redução de 30% do art. 127. É necessário verificar a profissão enumerada, o serviço contratado e os requisitos do prestador. A ausência de enquadramento nesse artigo não permite concluir, sem analisar a operação, que nenhum outro tratamento da LC 214/2025 pode ser aplicável. Eventual crédito também depende dos arts. 47 a 49. LC 214/2025, arts. 127 e 47–49.
A redução também tem condição de forma. Para a pessoa física, aplica-se quando o serviço está vinculado à habilitação do profissional. Para a pessoa jurídica (a sociedade uniprofissional), a LC 214 exige requisitos cumulativos: sócios com habilitação relacionada ao objeto e sob fiscalização de conselho; sem sócio pessoa jurídica; sem ser sócia de outra pessoa jurídica; sem exercer atividade diversa das habilitações; e serviços relacionados às habilitações dos sócios (LC 214/2025, art. 127, §1º). A natureza jurídica da sociedade — limitada ou simples — não interfere no direito ao benefício (art. 127, §2º).
O fim do ISS fixo: o que muda para as sociedades de profissionais
Hoje, as sociedades uniprofissionais — escritórios de advocacia, contabilidade, engenharia, arquitetura — recolhem o ISS em valor fixo por profissional habilitado, e não sobre o preço do serviço (Decreto-Lei 406/1968, art. 9º, §§1º e 3º; LC 116/2003). É um regime que desliga o imposto do faturamento: cresça a receita quanto crescer, o ISS por sócio permanece o mesmo.
Esse mecanismo não tem equivalente no IBS/CBS. A base dos novos tributos é o valor da operação (LC 214/2025, art. 12), de modo que o imposto volta a acompanhar o faturamento. Com a extinção do ISS, o ISS fixo da sociedade uniprofissional desaparece junto — não há base fixa por profissional no novo modelo. A extinção do ISS ocorre em 2033, ao fim da redução escalonada de 2029 a 2032 (ADCT da EC 132/2023, arts. 128 e 129).
Para as sociedades de profissionais que hoje pagam pouco ISS justamente por causa da base fixa, é a mudança mais material da Reforma: a redução de 30% do art. 127, quando aplicável, atenua, mas não recompõe a diferença de quem saía de uma base fixa baixa para uma base sobre o preço cheio.
Fornecedor do Simples: comparar valor, crédito e custo total
Quando IBS/CBS é recolhido pelo Simples e não houve opção pelo regime regular, o art. 47, § 9º, estabelece a disciplina de crédito do comprador regular e veda a apropriação pelo próprio optante nos termos da hipótese. O crédito do adquirente corresponde ao montante devido por esse regime, não a um percentual universal de 20% nem à alíquota-padrão integral. LC 214, art. 47, § 9º.
A seleção de fornecedores deve comparar preço, entrega, crédito sustentado, prazo e risco operacional. Um crédito menor pode coexistir com preço menor; um crédito maior não garante melhor custo final. Não há base para recomendar evitar todo fornecedor do Simples sem fazer essa conta.
A decisão do Simples para 2027 reúne opção e calendário. Os efeitos sobre o crédito do comprador e a análise de compras de fornecedores ajudam a documentar os dados que devem entrar na negociação.
Simples e regime regular: o que comparar antes da opção
O art. 41, § 3º, da LC 214/2025 permite ao optante do Simples apurar IBS e CBS pelo regime regular. Essa opção não equivale a deixar o Simples para todos os tributos. Quando IBS e CBS permanecem no regime unificado, o art. 47, § 9º, distingue as duas posições: o optante não apropria créditos próprios nas condições do inciso I; o adquirente do regime regular pode apropriar o crédito admitido em montante equivalente ao devido por meio do Simples, conforme o inciso II. LC 214/2025, arts. 41, §§ 3º–4º, e 47, § 9º.
No regime regular, a aquisição continua sujeita aos requisitos e limites legais de crédito. Portanto, a opção do fornecedor não garante crédito integral ao cliente nem a manutenção da carteira comercial. A simulação deve colocar lado a lado preço, créditos próprios, custo do cliente após os créditos admitidos, despesas operacionais e prazo de realização. LC 214/2025, arts. 47–49.
Para janeiro a junho de 2027, a Resolução CGSN 186/2026, art. 2º, prevê a janela geral de 1º a 30 de setembro de 2026, com possibilidade de cancelamento até o último dia de novembro. O ato contém disposições próprias para início de atividade e não se aplica à opção pelo SIMEI. A disciplina dos períodos posteriores deve ser conferida junto das regras semestrais introduzidas pela Resolução CGSN 190/2026. Não se deve tratar a escolha de setembro como autorização indistinta para todo o ano. Resolução CGSN 186/2026, arts. 2º–4º; Resolução CGSN 190/2026, art. 1º, novos arts. 40-C a 40-E da Resolução 140, e art. 9º.
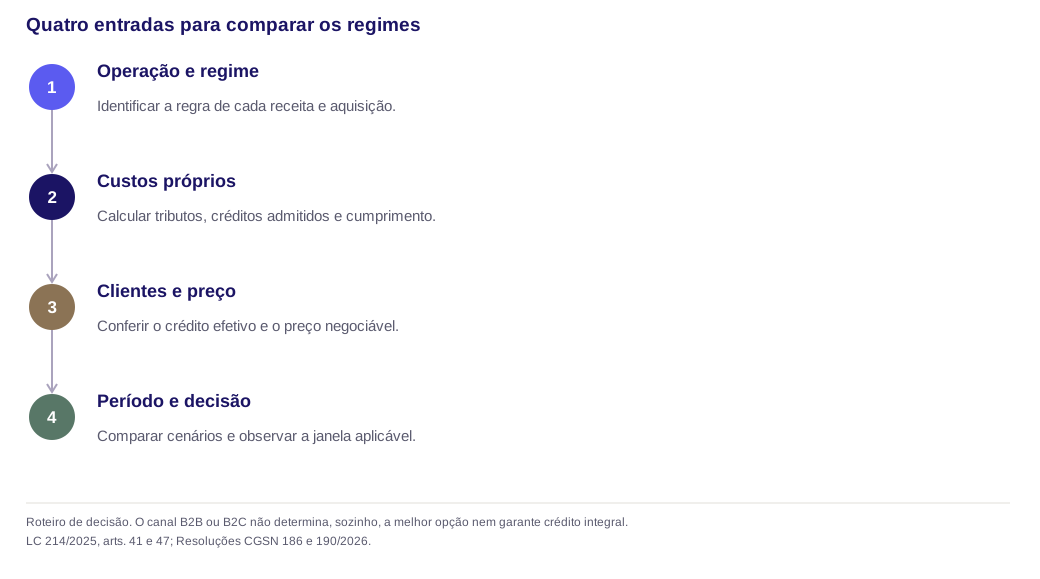
Antes de decidir: conferir os dados e registrar as premissas. A decisão do Simples para 2027 trata do primeiro período; a visão geral do Simples na reforma organiza as regras que precisam continuar sendo acompanhadas.
Split payment e conciliação do caixa
O art. 31 da LC 214/2025 prevê a segregação e o recolhimento de IBS e CBS na liquidação financeira da transação, pelos participantes de pagamento indicados na lei, ao Comitê Gestor do IBS e à Receita Federal. A aplicação precisa observar o procedimento pertinente e sua implantação. O art. 35, § 2º, atribui a ato conjunto a implementação gradual e permite hipóteses de adoção facultativa; a existência do mecanismo na lei não prova que ele esteja ativo em toda modalidade de recebimento. LC 214/2025, arts. 31 e 35.
No procedimento padrão, o art. 32, § 3º, considera a diferença positiva entre o débito destacado e as parcelas já extintas. O fornecedor precisa conciliar documento, pagamento, valor segregado e apuração. Somar novamente o valor já extinto ao saldo final pode gerar duplicidade no modelo de caixa. O art. 45, § 3º, disciplina a dedução dos valores extintos pelas modalidades ali indicadas na apuração. LC 214/2025, arts. 32, § 3º, e 45, § 3º.
O procedimento simplificado tem regras próprias. Seu percentual não equivale necessariamente ao débito efetivo da operação e o valor segregado não gera, por si, crédito ao adquirente regular, conforme o art. 33, §§ 2º, III, e 7º, II. O recolhimento pelo adquirente do art. 36 é outra modalidade, com condições específicas; não deve ser descrito como sinônimo de split payment. LC 214/2025, arts. 33 e 36.
Para a tesouraria, o diagnóstico deve comparar as datas de recebimento, pagamento de despesas e vencimento dos tributos, além das parcelas já extintas. O efeito sobre capital de giro depende desses dados e do procedimento efetivamente aplicável. A análise de split payment deve ser lida com o calendário de transição e o roteiro de testes do sistema financeiro.
Controle operacional: registrar o valor bruto da transação, a parcela segregada, o valor disponível e a conciliação com o débito. O comprovante de pagamento não substitui os requisitos legais de crédito do adquirente.
Caixa, contratos e implantação precisam acompanhar o cálculo
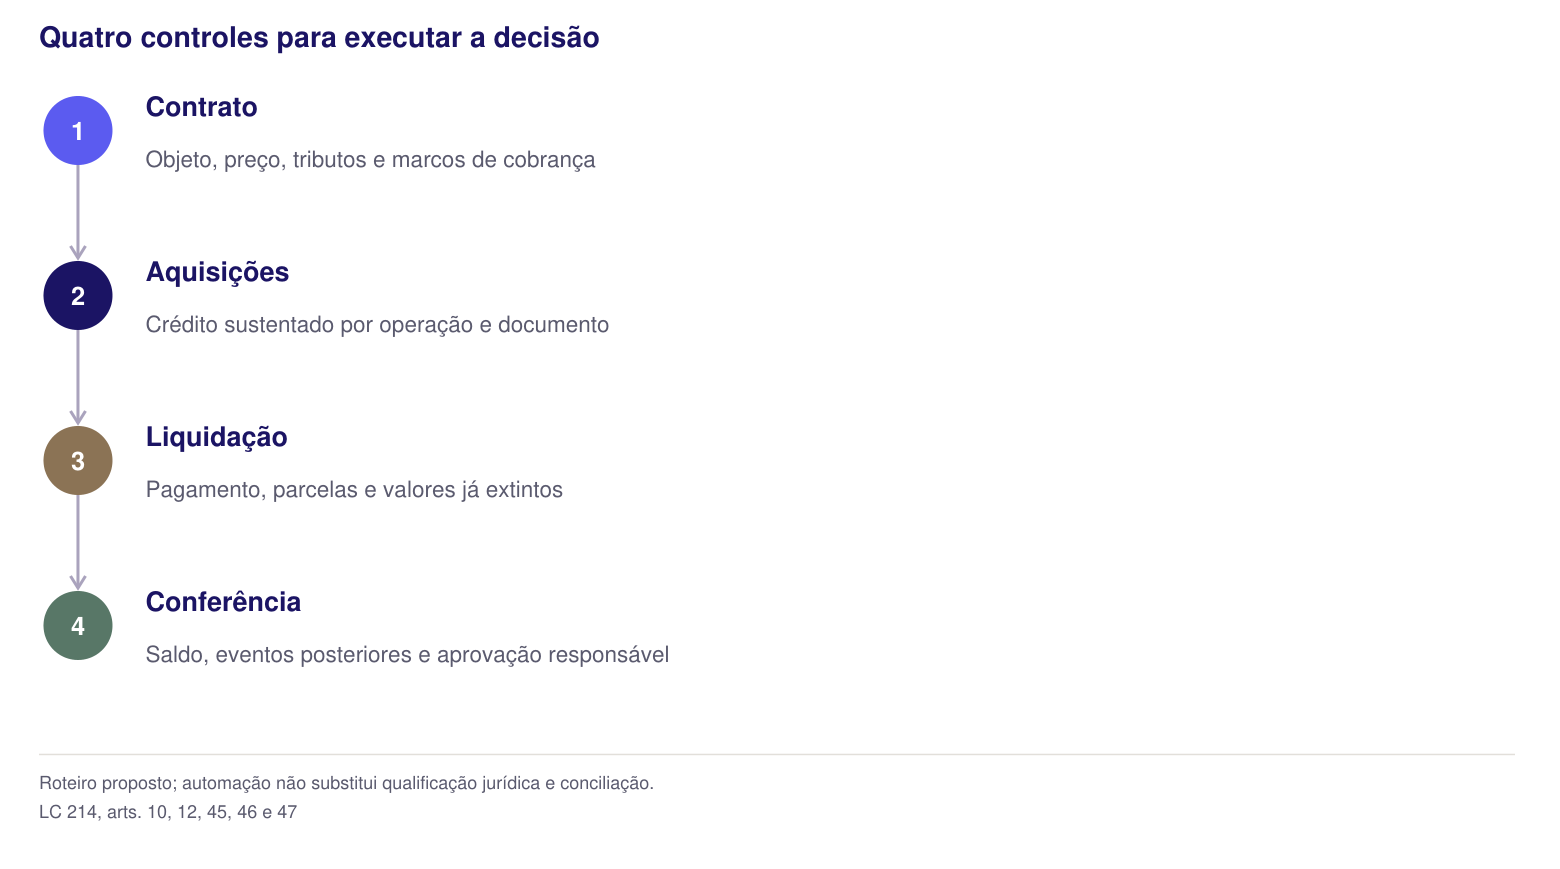
O saldo de débitos e créditos não informa sozinho quando o dinheiro sairá do caixa. Antecipações, exigibilidade, liquidação, apropriação e ressarcimento podem ter marcos diferentes. A revisão contratual deve refletir esses eventos e o preço efetivamente acordado, sem presumir reajuste unilateral.
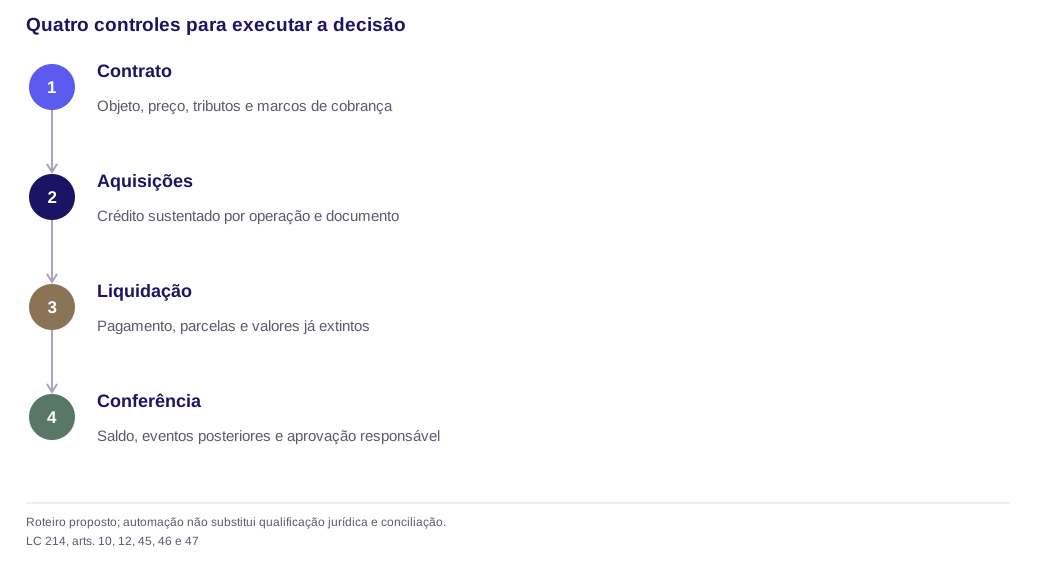
| Frente | Evidência | Teste antes da implantação |
|---|---|---|
| Contrato | Preço, tributos, vencimentos e aditivos | O sistema representa o que foi pactuado? |
| Crédito | Documento, operação, regime e débito | O valor é elegível e já está disponível? |
| Cobrança | Pagamento e parcela correspondente | Há antecipação ou liquidação parcial? |
| Evento posterior | Cancelamento, devolução ou desconto | A correção segue o evento real e evita duplicidade? |
O split payment e a apuração assistida exigem conciliação; não devem ser apresentados como automação que elimina a conferência fiscal. A revisão de contratos e os testes de ERP oferecem exemplos de controle aplicáveis ao recorte digital.
Preço total e cálculo por fora
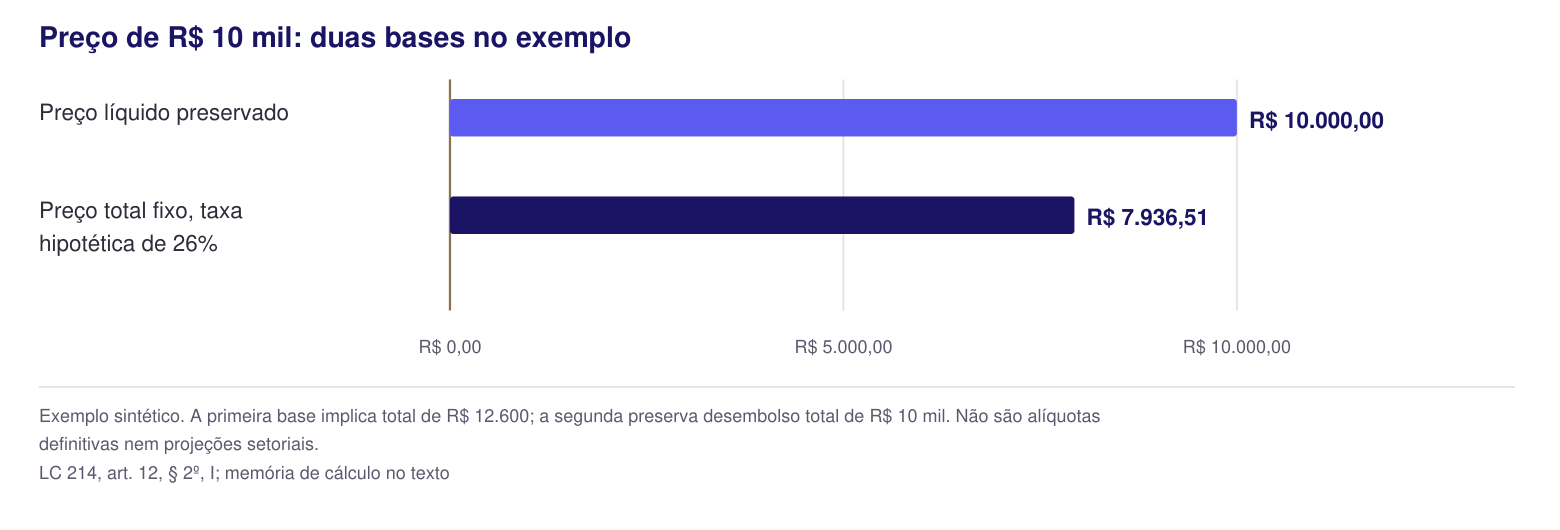
Em uma venda com preço líquido de R$ 10 mil e tributo puramente hipotético de 26%, o documento do exemplo totaliza R$ 12.600. Se o comprador puder apropriar integralmente o crédito de R$ 2.600 e forem abstraídos os efeitos do tempo, seu custo econômico líquido será R$ 10 mil. Sem esse direito confirmado, não se pode apresentar a mesma conclusão.
O fornecedor, por sua vez, calcula sua margem com seus próprios custos e créditos. O crédito do comprador não paga a folha nem corrige um contrato de preço total fixo. Se o desembolso máximo do cliente for R$ 10 mil, a base simplificada do exemplo será R$ 10 mil ÷ 1,26 = R$ 7.936,51. A taxa é uma hipótese, e a conta não inclui regimes especiais ou outras condições. LC 214, art. 12, § 2º, I, e art. 47.
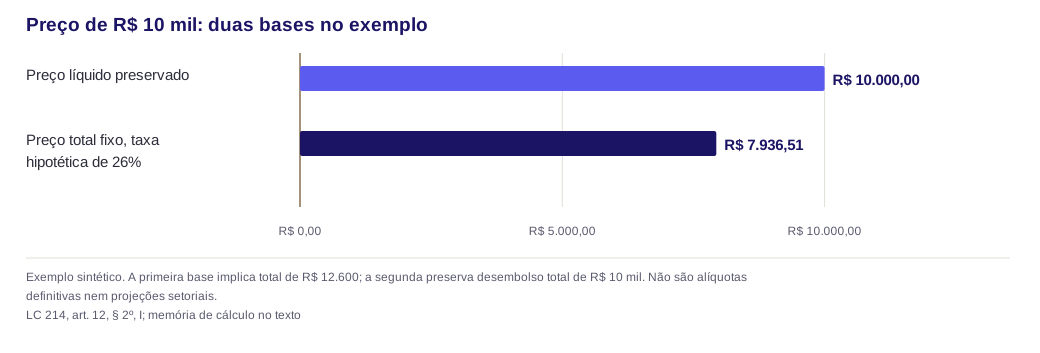
Dados da figura
| Categoria | Valor |
|---|---|
| Preço líquido preservado | R$ 10.000,00 |
| Preço total fixo, taxa hipotética de 26% | R$ 7.936,51 |
A precificação de SaaS B2B e o modelo de carga efetiva desenvolvem essa comparação. A lógica de separar fornecedor e comprador é útil para outras prestações, mas as hipóteses de cada atividade devem ser reconstruídas.
Crédito do cliente e margem do prestador são contas diferentes
O crédito do cliente, quando admitido, pode alterar o custo econômico de sua contratação. Ele não é crédito do fornecedor nem receita adicional do prestador. A margem da empresa de serviços depende do preço que consegue cobrar, dos custos suportados, dos tributos e de seus próprios créditos. O art. 47 da LC 214/2025 vincula o crédito à posição de adquirente e aos requisitos da aquisição. LC 214/2025, art. 47.
| Conta | Dados necessários | Conclusão que deve ser evitada |
|---|---|---|
| Tributos do prestador | Débitos, créditos próprios admitidos e valores já extintos | Tratar o débito destacado como todo o valor ainda a recolher |
| Margem do prestador | Receita sem os próprios IBS/CBS, custos, despesas e tributos não recuperáveis | Somar o crédito do comprador à margem do fornecedor |
| Custo do cliente | Preço total e crédito que o próprio cliente pode apropriar | Presumir que todo cliente empresarial credita a alíquota inteira |
| Caixa | Datas de recebimento, pagamentos, apropriação e utilização dos créditos | Tratar crédito reconhecido como dinheiro imediatamente disponível |
O trabalho de pessoa física em decorrência de relação de emprego está fora da incidência prevista no art. 6º, I, da LC 214/2025. Por isso, o salário não gera, por si, um débito de IBS/CBS na aquisição a ser transformado em crédito pelo empregador. Essa distinção não permite afirmar que toda terceirização será melhor: o custo contratado, o tratamento tributário e os requisitos de crédito da nova operação também entram na conta. LC 214/2025, arts. 6º, I, e 47.
Antes de negociar aumento, a empresa deve identificar se o contrato fixa um preço total ou permite acrescer os tributos. O fato de IBS e CBS não integrarem suas próprias bases, conforme o art. 12, § 2º, I, não cria uma cláusula automática de reajuste. A simulação de preço e carga apresenta hipóteses separadas, e a revisão de contratos organiza as condições jurídicas da alteração. LC 214/2025, art. 12, § 2º, I.
Regra geral, reduções e regimes específicos
A classificação do tratamento tributário precisa acompanhar a operação. O art. 41 da LC 214/2025 inclui, no regime regular, também as regras dos regimes diferenciados e específicos previstos na lei. Portanto, “regular” não é sinônimo de alíquota padrão em toda operação. LC 214/2025, art. 41.
| Tratamento | Base legal | O que precisa ser confirmado |
|---|---|---|
| Regras gerais de incidência e crédito | Arts. 12 e 47–49 | Objeto, base, regime do adquirente, documento e requisitos do crédito |
| Redução para profissões intelectuais enumeradas | Art. 127 | Profissão abrangida e requisitos aplicáveis ao prestador e à sociedade |
| Redução em serviços de educação e saúde | Arts. 129–130 e Anexos II–III | Serviço efetivamente listado e condições da operação |
| Regime específico de serviços financeiros | Art. 181 e dispositivos próprios | Operação financeira, base, deduções e crédito segundo esse regime |
Os serviços de educação do art. 129 e os serviços de saúde do art. 130 estão entre os tratamentos diferenciados da lei. A redução de 60% é delimitada pelos serviços relacionados nos anexos e pelas condições dos dispositivos. O art. 129 não estende a redução às demais operações que ocorram dentro de uma escola. O rótulo “saúde” também não substitui a conferência do serviço de seu Anexo III. LC 214/2025, arts. 126, 128, I–II, e 129–130.
Os serviços financeiros, por sua vez, já têm regime específico instituído no art. 181. A necessidade de conferir regulamentação e implementação de uma regra operacional não significa que o regime legal inteiro ainda esteja por ser definido. Tampouco suas deduções podem ser transpostas para uma empresa que apenas fornece software ou serviços administrativos a um banco. LC 214/2025, arts. 181 e 187.
Para uma operação que não preencha os requisitos de redução, não se deve criar benefício com base na denominação da empresa. A investigação pode encontrar outro tratamento legal aplicável, mas isso exige dispositivo e fatos próprios. Os recortes de serviços profissionais e de segurança da informação mostram por que a qualificação precisa anteceder a simulação.
O art. 127 da LC 214 prevê redução de 30% para os serviços das profissões indicadas, nas condições legais. O enquadramento não resulta apenas de o cliente ser um escritório profissional ou de a empresa empregar pessoas habilitadas. Para pessoas jurídicas, devem ser conferidos os requisitos do dispositivo, inclusive os relativos à composição e às atividades exercidas. LC 214, art. 127.
Uma empresa que fornece software a advogados não transforma a licença em serviço de advocacia pela profissão do comprador. Um BPO que organiza documentos também precisa qualificar sua própria prestação. O artigo sobre legaltech e serviços profissionais detalha o teste e mostra por que separar rubricas não resolve, sozinho, requisitos da pessoa jurídica.
Serviços de segurança da informação têm outra disciplina, examinada no art. 142 e no Anexo XI. Eles não devem ser agrupados com as profissões do art. 127 apenas porque ambos os temas envolvem redução. A análise de segurança da informação e IBS/CBS apresenta as condições próprias. LC 214, art. 142 e Anexo XI.
Ponto de controle: identificar a operação, o dispositivo, os requisitos e a prova disponível antes de preencher a alíquota no modelo.
Serviços digitais podem reunir receitas e valores de terceiros
Software, processamento, consultoria e intermediação podem coexistir na oferta. A SC Cosit 303/2014 evidencia a necessidade de comprovar a atividade abrangida pela exceção que examina e de individualizar o faturamento. Nomear todo o pacote como “tecnologia” não resolve a classificação de cada receita. SC Cosit 303/2014, itens 23 a 25.
A análise de receitas mistas conecta essa classificação à apuração. Quando a empresa recebe valores para pagar terceiros, o teste de reembolso e conta e ordem deve ser separado da remuneração própria. O art. 12, § 2º, IV, da LC 214 exige condições documentais específicas para a exclusão prevista. LC 214, art. 12.
O recorte de legaltech e BPO documental aprofunda esse modelo. O guia de tecnologia e SaaS reúne as demais decisões sem substituir a análise geral dos serviços.
A régua do prestador na transição (2026→2033)
A extinção do ISS é gradual, e cada ano da transição pede uma ação do prestador. O quadro abaixo traduz o cronograma legal em decisões:
| Quando | O que acontece com serviços | O que o prestador faz |
|---|---|---|
| 2026 | Fase-teste: IBS 0,1% e CBS 0,9%, recolhimento dispensável a quem cumpre as acessórias; Simples fora da fase-teste | Parametrizar a nota; modelar impacto; levantar créditos do regime antigo |
| 2027 | CBS em alíquota plena; PIS/Cofins extintos; Imposto Seletivo entra; IBS ainda reduzido em 2027—2028 | Recompor preço "por fora"; ativar o regime do Simples escolhido em set/2026 |
| 2029—2032 | ISS reduzido a 9/10, 8/10, 7/10 e 6/10 das alíquotas, com IBS subindo na proporção inversa | Gerir a dupla apuração; revisar contratos que cruzam a virada |
| 2033 | ISS extinto; IBS e CBS plenos | Operar 100% no novo modelo |
Como preparar a decisão e reduzir erros de implantação
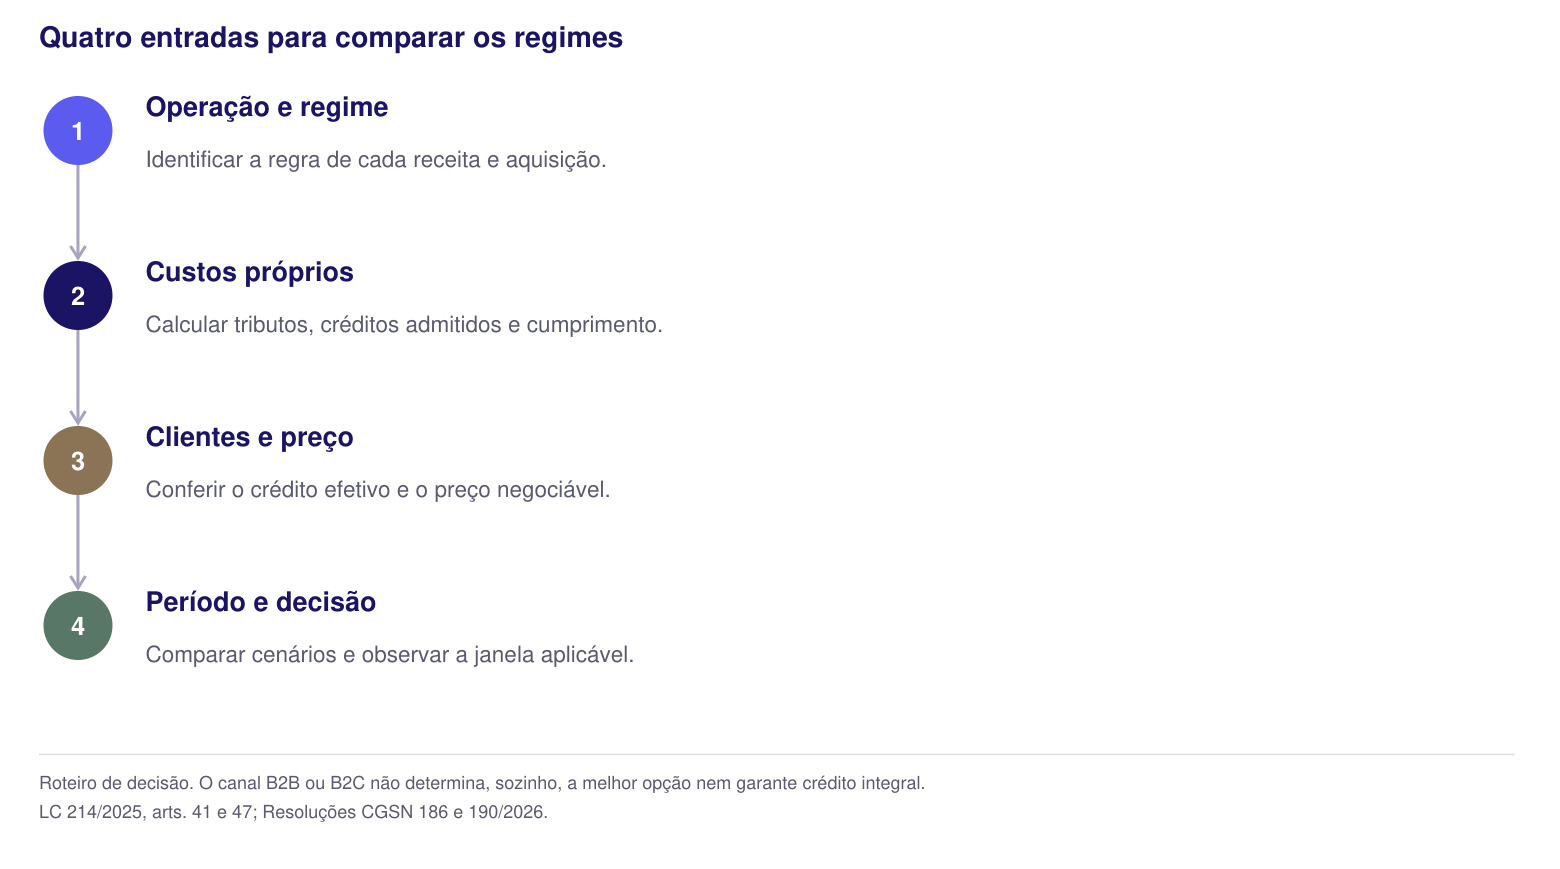
A preparação deve produzir informações verificáveis para a decisão. Sua prioridade depende dos prazos, da materialidade dos valores e dos pontos que bloqueiam a operação. O roteiro abaixo organiza o trabalho; não representa uma ordem universal de retorno financeiro.
- Reconstruir a base atual. Separar receitas, tributos incidentes, créditos admitidos e situações em discussão. A comparação precisa começar por uma base correta.
- Qualificar as operações futuras. Identificar a regra de incidência, eventual redução e requisitos de crédito. Custos denominados “software”, “aluguel” ou “terceirização” precisam ser examinados em suas condições concretas.
- Modelar preços e contratos. Separar preço total, receita sem IBS/CBS, custos próprios e crédito do cliente. Registrar quais alterações dependem de negociação.
- Decidir opções no período correto. Quando houver escolha de regime, comparar cenários com o calendário, os requisitos e as restrições aplicáveis.
- Testar documentação e caixa. Validar emissão, recepção, cancelamento, conciliação e apuração; simular os prazos de pagamento e realização dos créditos.
As condições do art. 47 não são substituídas por um objetivo de “maximizar créditos”. O trabalho deve reconhecer os créditos que a operação comporta e tratar as lacunas de documentação antes de levá-los à apuração. Da mesma forma, a redução do art. 127 só entra na conta depois de atendidos seus requisitos. LC 214/2025, arts. 47–49 e 127.
O roteiro de preparação da empresa pode ser combinado com os testes operacionais do ERP e a revisão dos contratos que atravessam a transição. Uma reorganização societária não deve ser presumida necessária nem vantajosa antes dessa análise.
Entrega do diagnóstico: premissas identificadas, cálculo reproduzível, documentos de suporte e decisões pendentes com responsáveis. Economia, recuperação de crédito ou preservação de margem dependem do resultado dessa análise e dos fatos da operação.
Referências e fontes oficiais
- Lei Complementar 214/2025 — Reforma Tributária do Consumo (texto consolidado)
- Lei Complementar 227/2026 — Comitê Gestor do IBS (conversão do PLP 108/24)
- Emenda Constitucional 132/2023 e ADCT
- Decreto-Lei 406/1968 — art. 9º (ISS fixo das sociedades de profissionais)
- Lei Complementar 116/2003 — ISS
Todas as datas desta transição: consulte o Calendário da Transição da Reforma 2026–2033 da TaxUp — os marcos verificados, ano a ano, com a base legal de cada um e CSV aberto.
Quem paga menos na Reforma: veja o Matriz dos Regimes Diferenciados da Reforma da TaxUp — dado verificado, com CSV aberto.
Referências e fontes oficiais
Conversa inicial sobre a reforma nos serviços
A equipe da TaxUp identifica as operações, os documentos disponíveis e as prioridades do diagnóstico. A confirmação de enquadramento, créditos e efeitos no preço depende da análise dos contratos, das informações fiscais e das regras aplicáveis.
Agendar conversa inicialPerguntas frequentes
Todas as empresas de serviços terão o mesmo aumento de carga?
Não é possível atribuir um resultado único ao setor. A comparação exige somar os tributos atualmente incidentes e considerar os créditos admitidos, o tratamento da operação futura e o preço contratado. Usar somente o ISS atual como base de comparação com IBS e CBS omite contribuições que podem incidir hoje. Na nova apuração, o art. 47 da LC 214/2025 condiciona os créditos; no preço, o art. 12 define a base, mas não assegura repasse comercial. LC 214/2025, arts. 12 e 47–49.
Médico, dentista ou psicólogo têm a redução de 30%?
O fato de exercer profissão regulamentada não basta para aplicar o art. 127 da LC 214/2025, cujo rol e requisitos devem ser observados. Para os serviços de saúde humana, a análise pertinente é a redução do art. 130, limitada aos serviços do Anexo III e às condições legais. Não se deve atribuir automaticamente 30%, 60% ou alíquota padrão somente pelo título profissional ou pelo nome da clínica. LC 214/2025, arts. 127 e 130, Anexo III.
Empresa de TI ou agência de marketing tem a redução de 30%?
A denominação da empresa não comprova enquadramento. O art. 127 da LC 214/2025 exige conferir o rol de profissões e os requisitos da prestação e do prestador. Uma operação que não se enquadre nesse artigo só poderá aplicar outro tratamento favorecido se preencher sua hipótese legal própria. É o caso da investigação específica de segurança da informação, que deve observar o art. 142 e o Anexo XI, sem extensão automática a software, SaaS ou legaltech. LC 214/2025, arts. 127 e 142, Anexo XI. Veja o recorte de segurança da informação.
As sociedades de profissionais perdem o ISS fixo com a reforma?
Como avaliar a opção pelo regime regular sendo prestador de serviços?
Compare os dois cenários com seus preços, custos, créditos próprios admitidos e regime efetivo dos clientes. Vender para outra empresa não assegura que ela possa aproveitar todo crédito destacado, nem que pagará um preço maior. A opção do art. 41, § 3º, da LC 214/2025 deve ser avaliada juntamente com os limites do art. 47, § 9º, e com a janela aplicável ao período. A decisão do Simples para 2027 organiza essa comparação. LC 214/2025, arts. 41 e 47.
O cliente perde o crédito ao contratar prestador do Simples?
Não necessariamente. Se IBS e CBS permanecerem no regime unificado, o art. 47, § 9º, II, da LC 214/2025 permite ao adquirente do regime regular apropriar o crédito admitido em montante equivalente ao devido por meio do Simples. Isso não corresponde a crédito zero universal nem a crédito integral pela alíquota padrão. A vantagem comercial depende também do preço total, dos requisitos da aquisição e do momento de realização do crédito. LC 214/2025, art. 47, § 9º.
O split payment afeta o caixa de quem presta serviço?
Pode alterar o valor disponível na liquidação e a necessidade de giro, conforme o procedimento e o cronograma aplicáveis. O cálculo deve considerar os débitos já extintos para evitar duplicidade e separar o valor recebido da apuração tributária. O efeito não é igual para todo prestador nem permite presumir implantação simultânea em todos os meios de pagamento. Os arts. 31 a 35 da LC 214/2025 disciplinam o mecanismo, e o art. 45 rege sua conciliação com o saldo da apuração. LC 214/2025, arts. 31–35 e 45.
Como fica a precificação do serviço com IBS e CBS?
A reforma tributária acaba com o ISS para serviços?
O crédito do cliente garante a margem do fornecedor?
Não. A margem depende da receita líquida, dos custos e dos créditos do fornecedor. O crédito do cliente é outra medida, sujeita a requisitos próprios.
Qual o primeiro passo para uma empresa de serviços digitais?
Mapear contratos, componentes de receita, custos e participantes. Com esses fatos, é possível analisar base, crédito, preço e implantação sem usar o rótulo do setor como substituto da operação.
Como funciona o diagnóstico gratuito da TaxUp?
Quem conduz o projeto na TaxUp?
Como é o modelo de honorários?

Leve esta análise para o caso da sua empresa
30 minutos com um consultor sênior. Mapeamos o cenário tributário específico e indicamos o caminho técnico — sem compromisso.
Agendar diagnóstico