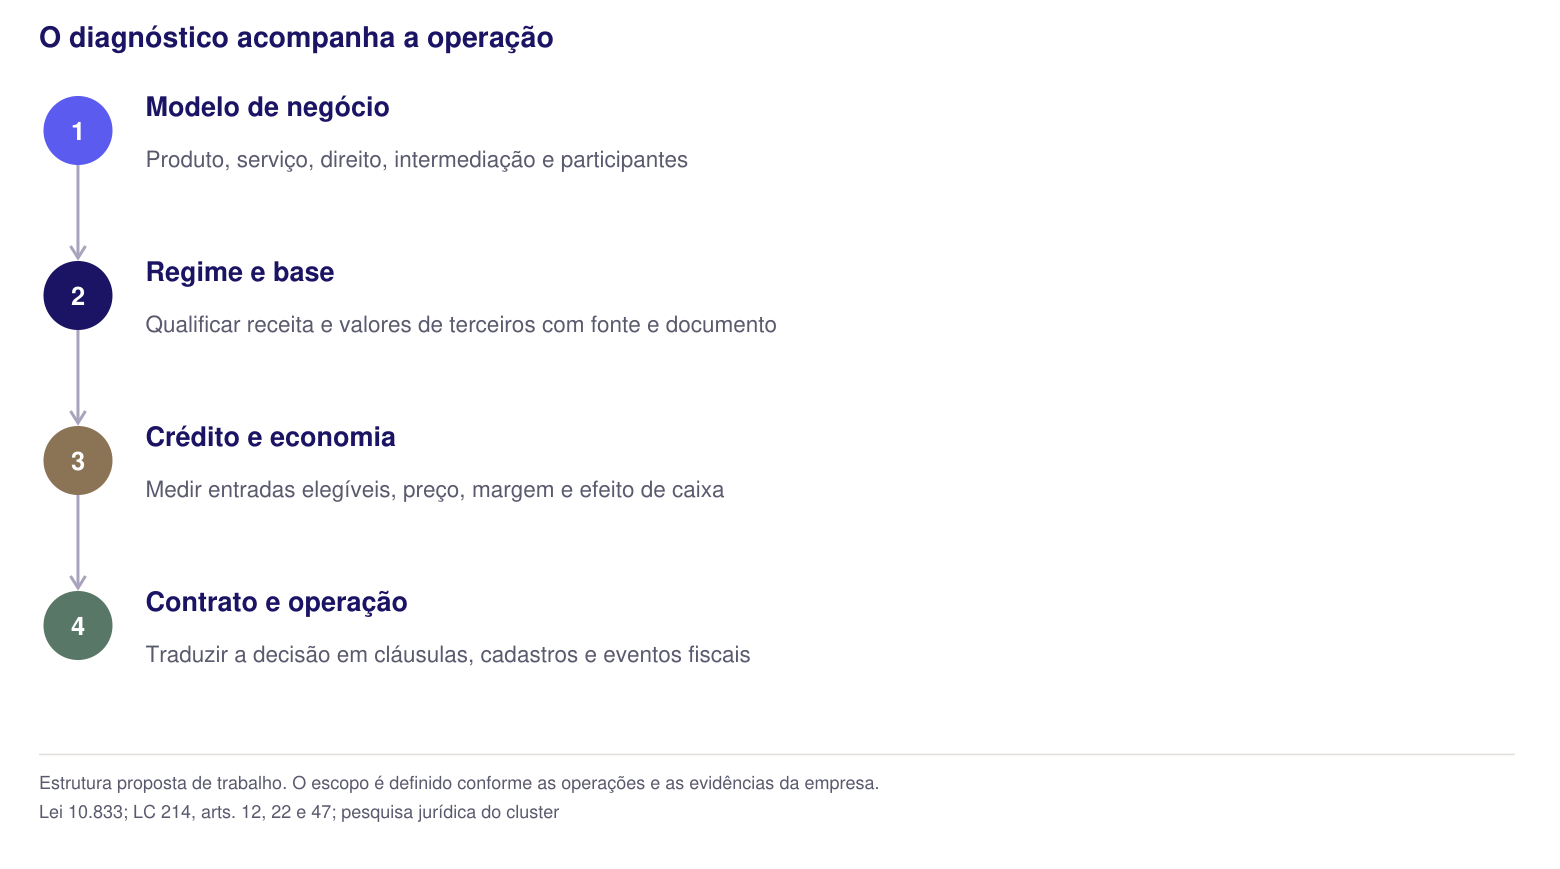
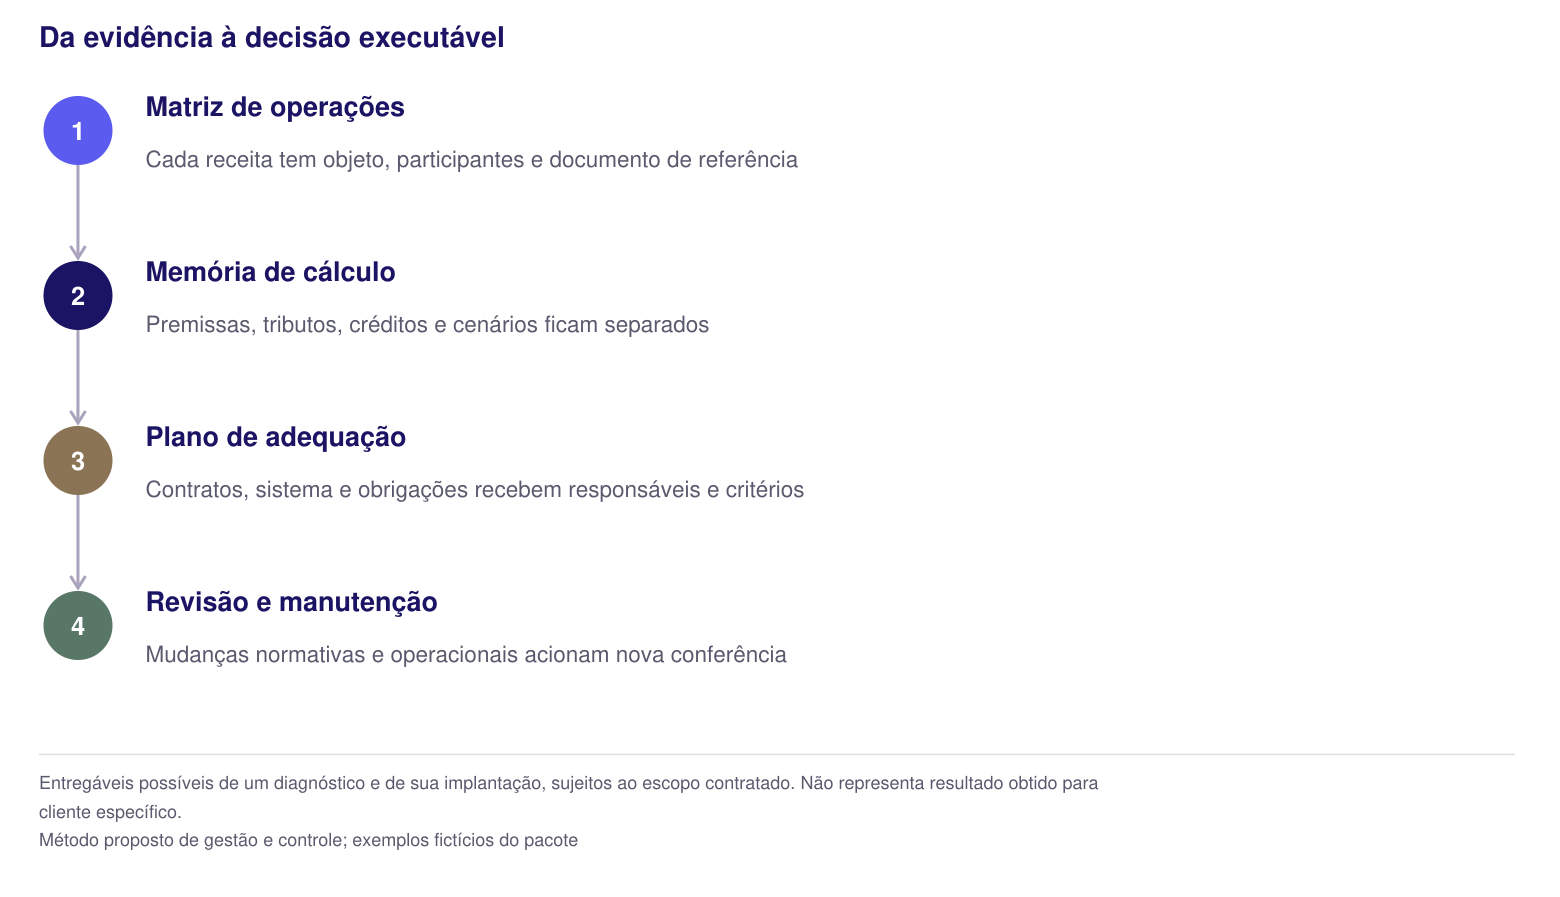
A tributação de uma empresa de tecnologia depende do que ela fornece, de quem participa da operação e de como receita, custos e documentos são organizados. O art. 10, XXV, da Lei 10.833/2003 contém uma exceção relevante para determinadas receitas de informática; os arts. 12, 22 e 47 da LC 214/2025 acrescentam decisões sobre base de cálculo, plataformas e créditos de IBS/CBS. A equipe da TaxUp conecta essas regras ao modelo de negócio, ao preço e à operação fiscal. Lei 10.833 e LC 214.
O modelo de operação define as perguntas
O trabalho atende empresas que desenvolvem ou licenciam software, operam assinaturas, revendem soluções, intermedeiam serviços ou executam processos com apoio de tecnologia. O diagnóstico deve produzir decisões demonstráveis: qual regime se aplica, qual crédito pode ser sustentado, que contrato precisa de revisão e que configuração do sistema fiscal deve ser alterada.
Dois negócios apresentados como SaaS podem ter estruturas diferentes. Um fornece acesso ao programa que desenvolve; outro revende direitos de terceiros; um terceiro entrega um processo completo e utiliza software como ferramenta. Plataformas podem conectar fornecedores e compradores, assumir obrigações próprias ou combinar funções em uma mesma jornada.
O primeiro passo é separar essas operações sem perder sua ligação comercial. A matriz deve identificar pessoas jurídicas, direitos, obrigações, remuneração e documentos. Uma descrição genérica de atividade econômica não responde, sozinha, às questões tributárias.
| Modelo | Decisão tributária prioritária | Resultado esperado da análise |
|---|---|---|
| Software próprio nacional | Qualificar a receita de licença e os demais serviços | Matriz de receitas e fundamentos |
| Revenda ou distribuição | Identificar direitos e cadeia de fornecedores | Separação entre aquisição, revenda e intermediação |
| SaaS por assinatura ou consumo | Conciliar execução, exigibilidade, faturamento e receita | Regras por evento e período |
| Plataforma B2B | Examinar os elementos de enquadramento e responsabilidade | Mapa de participantes e obrigações |
| Legaltech ou BPO documental | Distinguir serviço próprio, comissão e valores de terceiros | Base de cálculo e documentação coerentes |
| Operação internacional | Identificar adquirente, destinatário e consumo | Tratamento da importação ou exportação e dos demais tributos |
O guia da reforma tributária em tecnologia e SaaS organiza as decisões por tema. A página de serviço apresenta o escopo do trabalho; os artigos técnicos mostram o fundamento e os limites de cada conclusão.
Revisar o regime atual antes de calcular o impacto da reforma
Lucro Real não significa PIS/Cofins não cumulativo em todas as receitas de uma empresa de software. A SC Cosit 218/2024 distingue a licença própria nacional, no cenário examinado, da licença de software de terceiros ou importado. Essa qualificação pode alterar a referência usada para comparar a carga atual com a futura. SC Cosit 218/2024, itens 13 a 16.
A análise deve alcançar contratos, desenvolvimento, direitos de exploração, documentos e escriturações. Também precisa separar débitos brutos, créditos efetivamente sustentados e saldo a recolher. Uma planilha que aplica uma única taxa média à receita inteira pode ocultar diferenças relevantes entre produtos.
Os conteúdos sobre PIS/Cofins cumulativo de software no Lucro Real, software próprio e de terceiros e receitas mistas aprofundam esse diagnóstico. A revisão de passado exige apuração documental própria; uma diferença de alíquota não demonstra automaticamente valor recuperável.
Preparar IBS/CBS por operação e por perfil de cliente
O art. 47 da LC 214 vincula os créditos do regime regular a condições próprias, incluindo documento idôneo, operação adquirida e extinção do débito, com as exceções legais. A existência de um CNPJ comprador não basta para prometer neutralidade econômica. O regime e as condições do adquirente precisam ser conhecidos. LC 214, arts. 41 e 47 a 57.
Do lado do fornecedor, folha de pagamento e aquisição tributada de terceiro não são a mesma entrada. Benefícios a empregados têm requisitos e exceções específicos. Compras de fornecedores do Simples também não devem ser tratadas, indistintamente, como ausência de crédito ou crédito integral pela alíquota-padrão.
A TaxUp pode estruturar uma matriz de despesas e créditos, separar folha e benefícios e avaliar o efeito em clientes do setor financeiro. A conclusão deve indicar quais créditos estão sustentados, quais dependem de informação e quais encontram vedação.
Distinguir repasses, remuneração própria e responsabilidade
Uma empresa que recebe valores para pagar terceiros precisa definir se adquire a operação por conta própria ou atua por conta e ordem de outro sujeito. O art. 12, § 2º, IV, da LC 214 exige condições para excluir reembolsos ou ressarcimentos da base, incluindo a documentação fiscal em nome do terceiro. O nome “repasse” usado no boleto não substitui esse teste. LC 214, art. 12.
A análise de reembolso e conta e ordem examina o desenho documental. Para atividades com diligências, registros e pagamentos a cartórios, o conteúdo sobre emolumentos, repasse e crédito delimita as perguntas adicionais.
O enquadramento como plataforma digital é uma investigação diferente. O art. 22 da LC 214 considera elementos da intermediação e do controle da operação, além das hipóteses de responsabilidade. A qualificação de plataformas B2B deve ser feita antes de definir emissão por terceiros, cadastro de fornecedores e controles de pagamento.
Simular preço, margem e caixa com premissas abertas
O estudo econômico precisa indicar se o contrato fixa preço líquido ou desembolso total. Também deve separar custo creditável, custo sem crédito, crédito já disponível e efeito do tempo. Uma alíquota nominal, isoladamente, não mede a margem do fornecedor nem o custo do comprador.
| Decisão | Informação necessária | Limite que precisa aparecer |
|---|---|---|
| Preservar o preço líquido | Condições de repasse e crédito do cliente | Desembolso do comprador pode aumentar |
| Preservar o preço total | Receita líquida após tributos e custos | Margem pode cair mesmo com crédito de entradas |
| Rever contratação de terceiros | Custo líquido, entrega, crédito e riscos | Crédito não decide sozinho a forma de contratação |
| Antecipar recebimento anual | Obrigações futuras e eventos tributários | Caixa antecipado não equivale a toda a receita realizada |
| Negociar prazo de pagamento | Momento do débito, crédito e liquidação | Crédito esperado não é dinheiro disponível |
O simulador de carga efetiva em software e a calculadora com cenários para SaaS usam hipóteses identificadas. Nenhum cenário deve ser apresentado como alíquota definitiva ou previsão de comportamento do cliente. A revisão da precificação conecta os resultados à negociação comercial.
Revisar contratos antes da renovação e da implantação
Contratos precisam esclarecer obrigações, preço, tributos, reajuste, exigibilidade, documentação e tratamento de alterações. Uma cláusula genérica de tributos pode não resolver a diferença entre preço total fixo e preço acrescido do imposto. Alterar o modelo de cobrança também exige refletir seus efeitos no sistema e nas informações ao cliente.
O roteiro de revisão de contratos SaaS organiza essas verificações. Contratos privados e administrativos não devem receber a mesma conclusão sobre reequilíbrio: o art. 373, § 2º, da LC 214 exclui os privados do capítulo específico, enquanto o Código Civil e o instrumento pactuado têm disciplina própria. LC 214, arts. 373 a 377 e Código Civil, arts. 421-A e 478 a 480.
Levar a conclusão jurídica ao faturamento e ao ERP
A conclusão precisa chegar aos campos e eventos do sistema. Modelo de documento, classificação, participantes, valores de terceiros, exigibilidade, pagamento e cancelamento devem ser coerentes com o desenho contratual. A autorização de um documento fiscal não prova, por si só, que a qualificação jurídica ou o crédito estão corretos.
Os testes de ERP para SaaS e o guia de NFS-e de software e serviços digitais organizam a implantação. O cronograma deve distinguir obrigação fiscal, versão de nota técnica e disponibilidade de validação no ambiente. Datas de ativação precisam ser conferidas por documento e operação.
A decisão de Simples para 2027 também exige prazo, opção e efeito no comprador em trilhas separadas. Permanecer no Simples não elimina a preparação dos cadastros e da emissão fiscal.
Operações internacionais merecem um recorte próprio
Contratar nuvem ou software do exterior, exportar uma solução e centralizar pagamentos entre empresas do grupo são operações diferentes. A LC 214 distingue adquirente e destinatário e estabelece testes específicos para importação e exportação. O endereço de cobrança, o país da moeda ou a localização de um servidor não substituem todos esses critérios. LC 214, arts. 3º, 64 e 80.
A análise pode integrar importação de SaaS e cloud, exportação de software e destino dos serviços digitais. Quando há partes relacionadas, preços de transferência e outros tributos sobre remessas precisam ser tratados no escopo correspondente, sem atribuir ao IBS/CBS a solução de toda a operação internacional.
Fronteiras do diagnóstico: renda, inovação e grupos internacionais
O estudo de IBS/CBS não substitui a análise de IRPJ, CSLL, incentivos à inovação ou operações com partes relacionadas. A empresa pode precisar de frentes simultâneas, mas cada uma exige seu próprio fundamento, base de cálculo, documentos e condições.
A Lei do Bem é um exemplo. Os arts. 17 e 19 da Lei 11.196/2005 tratam de incentivos relacionados à pesquisa tecnológica e ao desenvolvimento de inovação; os arts. 22 e 23 acrescentam controles e condições. Ser uma empresa de software não demonstra, por si só, atividade elegível nem autoriza calcular um benefício sobre toda a folha de engenharia. Também não transforma o incentivo de renda em crédito de IBS/CBS. Lei 11.196/2005, arts. 17, 19, 22 e 23.
Projetos com inteligência artificial exigem separar o uso rotineiro da tecnologia do desenvolvimento com risco tecnológico demonstrável. Veja os critérios de IA, automação e Lei do Bem definidos a partir da SC Cosit 193/2026.
| Frente | Questão que merece análise própria | Limite da conexão com a reforma |
|---|---|---|
| Regime de renda | Lucro, ajustes e condições do regime tributário | Não determina sozinho PIS/Cofins nem todos os créditos de consumo |
| Inovação | Atividades, dispêndios e controles elegíveis | Incentivo não decorre do rótulo SaaS |
| Partes relacionadas no exterior | Funções, riscos, contratos e preços | Conta e ordem de consumo não resolve preços de transferência |
| Grupos sujeitos a tributação mínima | Perímetro, dados e regras específicas | Crescimento internacional, sozinho, não demonstra enquadramento |
| Incentivos ou subvenções identificados | Instrumento, período e condições particulares | Não se presumem aplicáveis a toda empresa de tecnologia |
Quando a operação exigir, o escopo pode conectar preços de transferência e consultoria tributária internacional. A importação de SaaS e cloud oferece a porta para examinar os demais tributos sem misturá-los à conta do IBS/CBS.
O diagnóstico deve indicar quando uma análise adicional é necessária, qual informação a aciona e quem responde por ela. Isso permite priorizar frentes sem prometer uma solução única para tributos que têm pressupostos distintos.
Como funciona a consultoria tributária para tecnologia
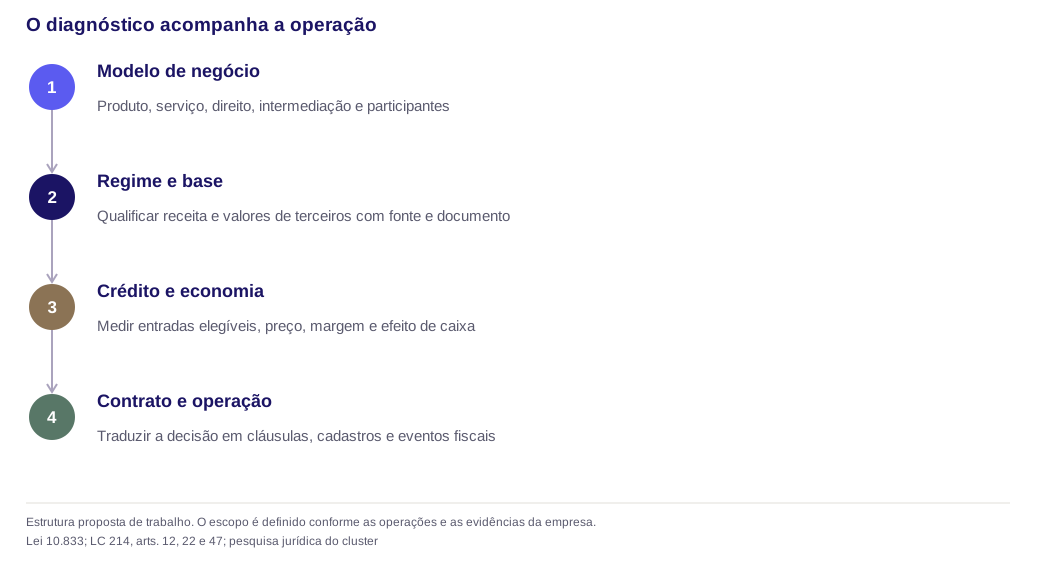
O diagnóstico parte de operações representativas e da documentação que permite explicá-las. O objetivo é identificar decisões relevantes para o negócio e o que falta para sustentá-las. Não se presume que toda empresa do setor tenha os mesmos créditos, riscos ou oportunidades.
Na primeira etapa, a equipe da TaxUp organiza produtos, contratos, pessoas jurídicas, participantes e fluxos financeiros. Em seguida, confronta a qualificação da receita, a base de cálculo e os créditos com os documentos e as regras aplicáveis. Os arts. 12 e 47 da LC 214, por exemplo, exigem separar a análise de valores de terceiros da análise de crédito na aquisição. LC 214/2025.
| Etapa | Entrega de revisão | Decisão que ela permite |
|---|---|---|
| Levantamento | Inventário de operações, contratos e documentos | Definir escopo e materialidade |
| Qualificação | Matriz de regime, base, participantes e requisitos | Identificar o tratamento sustentado e as lacunas |
| Modelagem | Cenários de preço, margem e caixa com premissas | Comparar alternativas comerciais |
| Adequação | Plano de contrato, cadastro, documento e sistema | Atribuir responsável, prazo e critério de aceite |
| Validação | Conciliação e registro das decisões | Aprovar a implantação e sua manutenção |
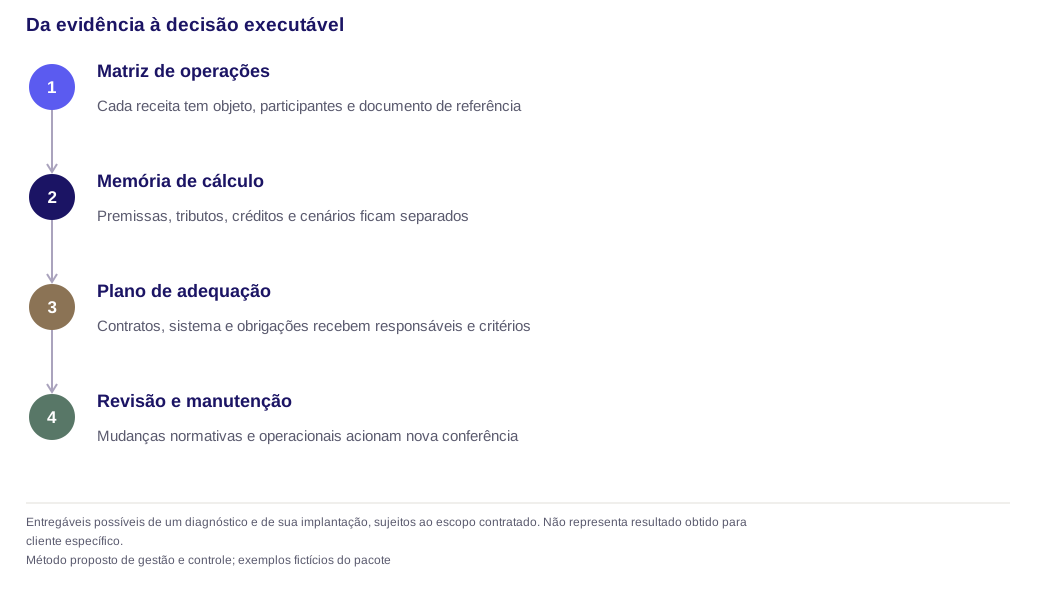
O relatório deve classificar as conclusões: sustentada pelos documentos disponíveis, condicionada à complementação ou sujeita a controvérsia identificada. Essa separação evita que uma hipótese da simulação seja apresentada internamente como tratamento aprovado.
Para iniciar, a empresa pode usar o checklist documental. O guia de decisões da reforma ajuda a escolher as operações prioritárias; a matriz de operações digitais apresenta casos fictícios para orientar essa conversa.
Dados enviados para uma análise concreta devem ser limitados ao necessário e tratados pelo canal acordado. Nenhum exemplo desta coleção reproduz informações de um cliente ou prospecto.
Checklist documental para o diagnóstico
O checklist organiza os documentos que explicam a operação. Não é necessário distribuir todo o acervo da empresa indistintamente: a seleção deve considerar escopo, período, materialidade e acesso autorizado. A cópia para revisão deve preservar o conteúdo relevante e limitar dados pessoais ou comerciais que não contribuam para a análise.
Baixar checklist editável em CSV.
| Bloco | Documentos e informações | Decisão que ajudam a sustentar |
|---|---|---|
| Estrutura da oferta | Catálogo de produtos, componentes e modelos de cobrança | Separar licença, serviço e intermediação |
| Relações jurídicas | Contratos com clientes, termos de uso e aditivos | Identificar obrigações, adquirente e remuneração |
| Software e direitos | Contratos de desenvolvimento, licenças, cessões e distribuição | Qualificar software próprio, de terceiro ou importado |
| Valores de terceiros | Mandatos, comprovantes, documentos originais e conciliação | Examinar conta e ordem e titularidade da aquisição |
| Receita e apuração | Balancetes, contas de receita, faturamento e escriturações | Reconstruir regime e competência por componente |
| Compras e créditos | Documentos fiscais, contratos e memória de crédito | Verificar elegibilidade, valor e período |
| Trabalho e benefícios | Políticas, contratos e instrumentos coletivos pertinentes | Distinguir folha, benefícios e exceções legais |
| Plataformas | Regras de operação, cadastro e fluxos de pagamento | Examinar controle, responsabilidade e emissão |
| Internacional | Contratos, participantes, destino e pagamentos | Analisar importação, exportação e partes relacionadas |
| Sistema e transição | Cadastros, versões, testes e calendário | Traduzir a conclusão em rotina fiscal verificável |
O art. 12, § 2º, IV, da LC 214 evidencia por que o documento em nome do terceiro pode ser decisivo para reembolsos. O art. 47, § 1º, II, exige documento fiscal eletrônico idôneo para a apropriação de crédito. Um comprovante bancário e uma nota fiscal cumprem funções diferentes e não devem ser tratados como substitutos automáticos. LC 214/2025.
Na planilha, cada item recebe responsável, estado de obtenção, localização e observação. Estados sugeridos são “a solicitar”, “recebido”, “conferido”, “insuficiente” e “não aplicável, com justificativa”. Marcar um arquivo como recebido não significa ter concluído a análise jurídica de seu conteúdo.
Uma amostra pode ajudar a iniciar o trabalho, mas não demonstra a correção de toda a população. Se a conclusão exige reconciliar todos os documentos de um período, o relatório deve declarar o universo, a quantidade conferida e as diferenças. Essa disciplina é especialmente importante em valores de terceiros, receitas mistas e créditos na aquisição.
O resultado esperado é um conjunto de evidências que permita refazer o raciocínio e identificar o que ainda falta. Não é uma autorização genérica para transmitir obrigações, alterar contratos ou realizar compensações. Essas decisões seguem a revisão e os responsáveis definidos no diagnóstico.
Organize o diagnóstico da sua operação
A equipe da TaxUp pode definir o escopo a partir das operações, dos contratos e das informações fiscais disponíveis.
Conversar com a equipeReferências e fontes oficiais do setor
Perguntas frequentes
A consultoria serve apenas para empresas que desenvolvem software?
O escopo também pode abranger SaaS, revenda, plataformas, legaltechs, BPO e outros modelos digitais. A análise começa na operação efetiva, não no uso de uma mesma etiqueta comercial.
O diagnóstico pode ser feito apenas com o faturamento total?
O total ajuda a medir materialidade, mas não demonstra regime, base ou crédito. Contratos, componentes da receita, custos e documentos são necessários para sustentar a conclusão.
Todo cliente B2B poderá creditar integralmente IBS/CBS?
Não. O perfil do adquirente e os requisitos legais precisam ser verificados. Cliente com CNPJ, banco, fundo e optante do Simples não devem ser tratados como uma única situação.
O trabalho inclui revisar contrato e ERP?
Essas frentes podem integrar o escopo contratado, com entregáveis e responsáveis definidos. A implementação deve traduzir a conclusão jurídica em regras de documento, apuração e controle testáveis.
Uma diferença de alíquota identifica automaticamente valores a recuperar?
Não. A recuperação exige reconstruir enquadramento, apuração, créditos, pagamentos e procedimento cabível. Simulação econômica e direito demonstrado são etapas diferentes.