
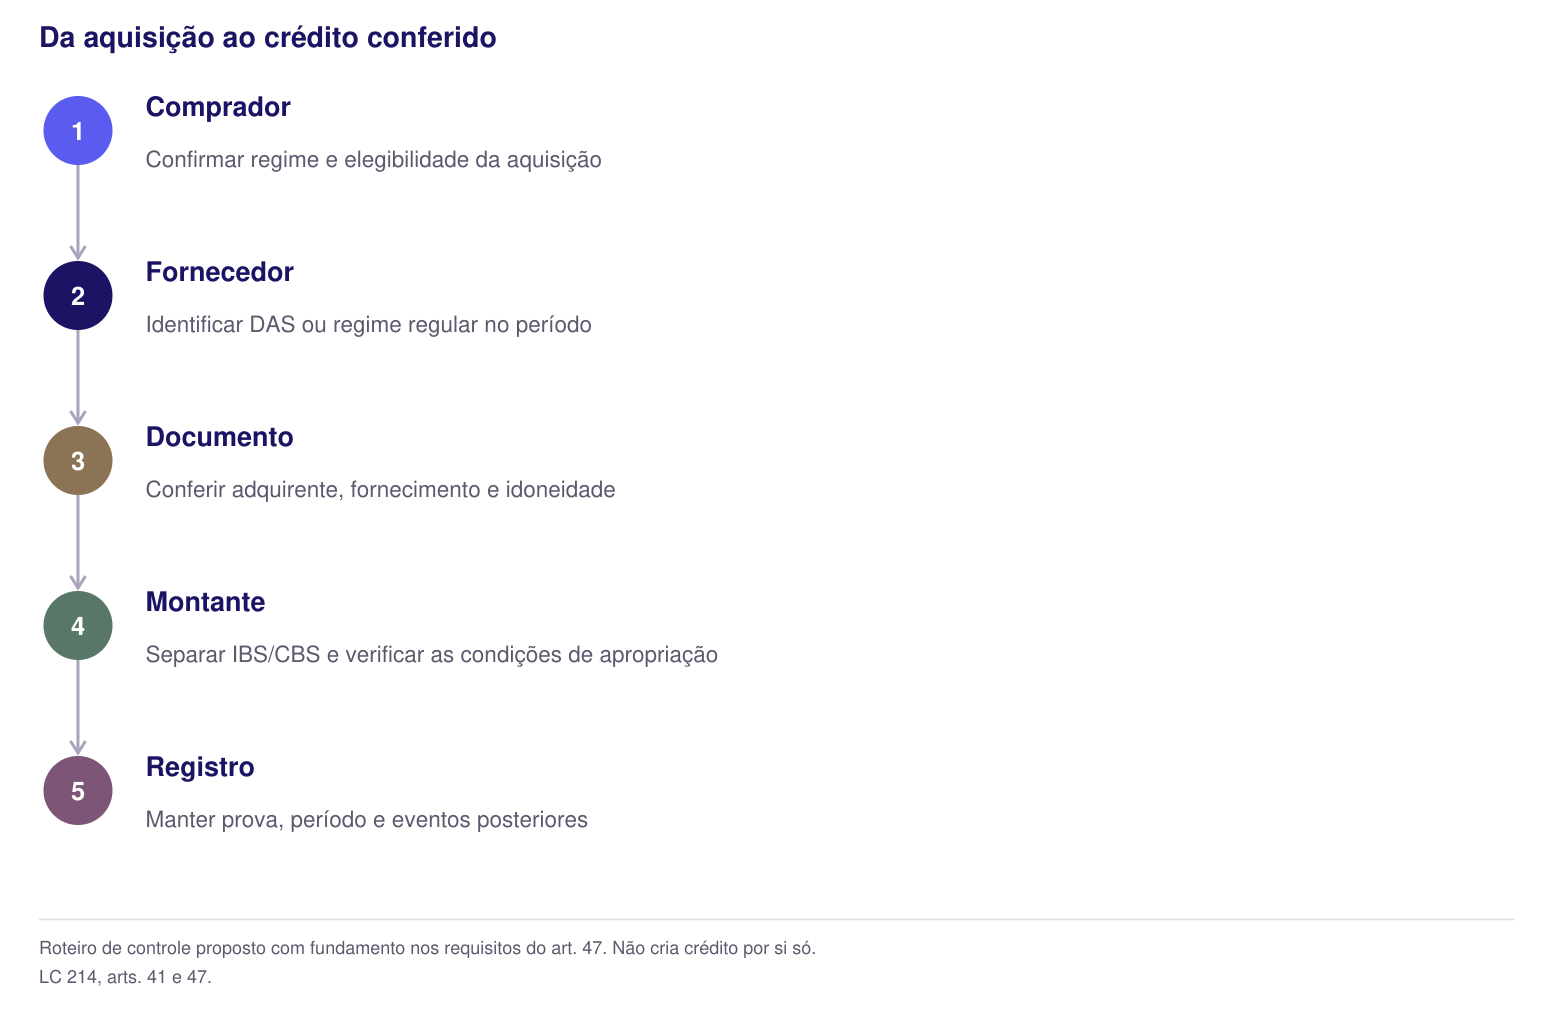
Comprar de uma empresa do Simples Nacional pode gerar crédito de IBS e CBS ao adquirente sujeito ao regime regular. O art. 47, § 9º, II, da LC 214/2025 permite a apropriação no montante equivalente ao devido por meio do Simples, quando o fornecedor mantém esses tributos no recolhimento unificado. Se ele opta pelo regime regular de IBS/CBS, a análise segue essa disciplina. Em ambos os casos, é necessário conferir o direito do comprador, a operação, o documento e as condições de apropriação. A sigla B2B, o preço da nota ou o regime de IRPJ não resolvem essas verificações.
Simples Nacional na reforma: a escolha para IBS e CBS
Fonte: LC 214/2025, arts. 41 e 47.
A reforma mantém o Simples Nacional e permite que seu optante escolha apurar IBS e CBS pelo regime regular. Essa opção não equivale, por si só, à saída do regime para os demais tributos. O art. 41, §§ 2º e 3º, estabelece a distinção; a disciplina de opção deve ser lida com a LC 123 e os atos do Comitê Gestor do Simples Nacional. LC 214, art. 41 e art. 517.
Para o comprador, interessa saber qual dessas situações existe na data da aquisição. Um cadastro com apenas a marcação “Simples: sim” ficará incompleto. Ele não informa se IBS/CBS estão no Documento de Arrecadação do Simples Nacional, DAS, ou se o fornecedor escolheu o regime regular desses tributos.
O calendário e a avaliação dessa escolha estão na decisão do Simples para 2027. Nesta página, o foco é o que compras e controladoria precisam verificar para não reconhecer crédito inexistente nem descartar crédito permitido.
O crédito do fornecedor e o crédito do comprador são diferentes
O art. 47, § 9º, I, impede o optante de apropriar créditos próprios de IBS/CBS quando esses tributos são pagos por meio do Simples. O inciso II permite, nas condições legais, o crédito do adquirente sujeito ao regime regular. As duas regras convivem. Não se deve ler a vedação do primeiro inciso como proibição absoluta de crédito para quem compra dessa empresa. LC 214, art. 47, § 9º.
| Situação do fornecedor | Crédito sobre suas próprias compras | Análise pelo cliente sujeito ao regime regular |
|---|---|---|
| Simples com IBS/CBS no DAS | Vedação do art. 47, § 9º, I | Montante equivalente ao devido por meio do regime, nas condições aplicáveis |
| Simples com IBS/CBS no regime regular | Disciplina regular para aquisições elegíveis | Conferir operação, tributo, documento e condições do crédito |
| Outro fornecedor no regime regular de IBS/CBS | Disciplina regular para aquisições elegíveis | As mesmas verificações continuam necessárias |
A tabela não define um percentual universal para nenhum fornecedor. O crédito do Simples não é necessariamente zero nem corresponde a uma taxa estimada de mercado. No regime regular, a expressão “crédito pleno” também exige cuidado: não significa que toda despesa gera crédito ou que todo imposto informado pode ser imediatamente utilizado.
A página de crédito financeiro de IBS/CBS aprofunda os requisitos gerais. A comparação econômica só deve partir de valores juridicamente elegíveis, com as ressalvas de prazo e de documentação indicadas.
Quatro perguntas antes de calcular o crédito
A primeira pergunta é sobre o comprador: ele está sujeito ao regime regular e a aquisição se enquadra nas condições de apropriação? A segunda é sobre o fornecedor: como IBS/CBS foram tratados naquele fornecimento? A terceira é sobre a operação: o documento descreve quem adquiriu e o que foi fornecido? A quarta trata do montante e do momento de apropriação.
O caput e os parágrafos do art. 47 exigem a leitura conjunta de documento idôneo, tributo e condições de extinção do débito, com as hipóteses específicas previstas na lei. Também exigem separar IBS e CBS, em vez de manter um saldo único que permita compensação cruzada indevida. LC 214, art. 47, caput e §§ 1º a 3º e 9º.
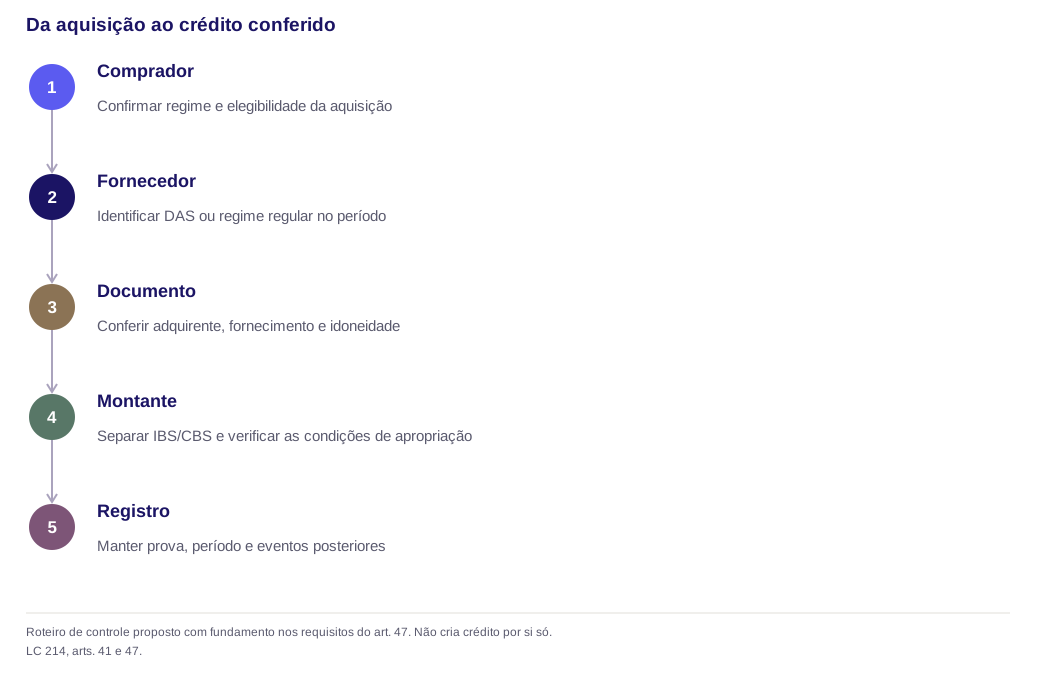
O roteiro é uma proposta de controle. Ele não substitui a análise de regimes específicos nem cria obrigação de exigir de cada fornecedor toda a sua escrituração. A empresa deve definir o conjunto de evidências necessário e proporcional ao crédito que pretende reconhecer.
Para a cadeia de tecnologia, essa avaliação aparece no crédito nas compras conforme documentos e regime do fornecedor. O fato de o item ser software, nuvem ou serviço especializado não dispensa as quatro perguntas.
Um fechamento mensal com crédito confirmado e parcela pendente
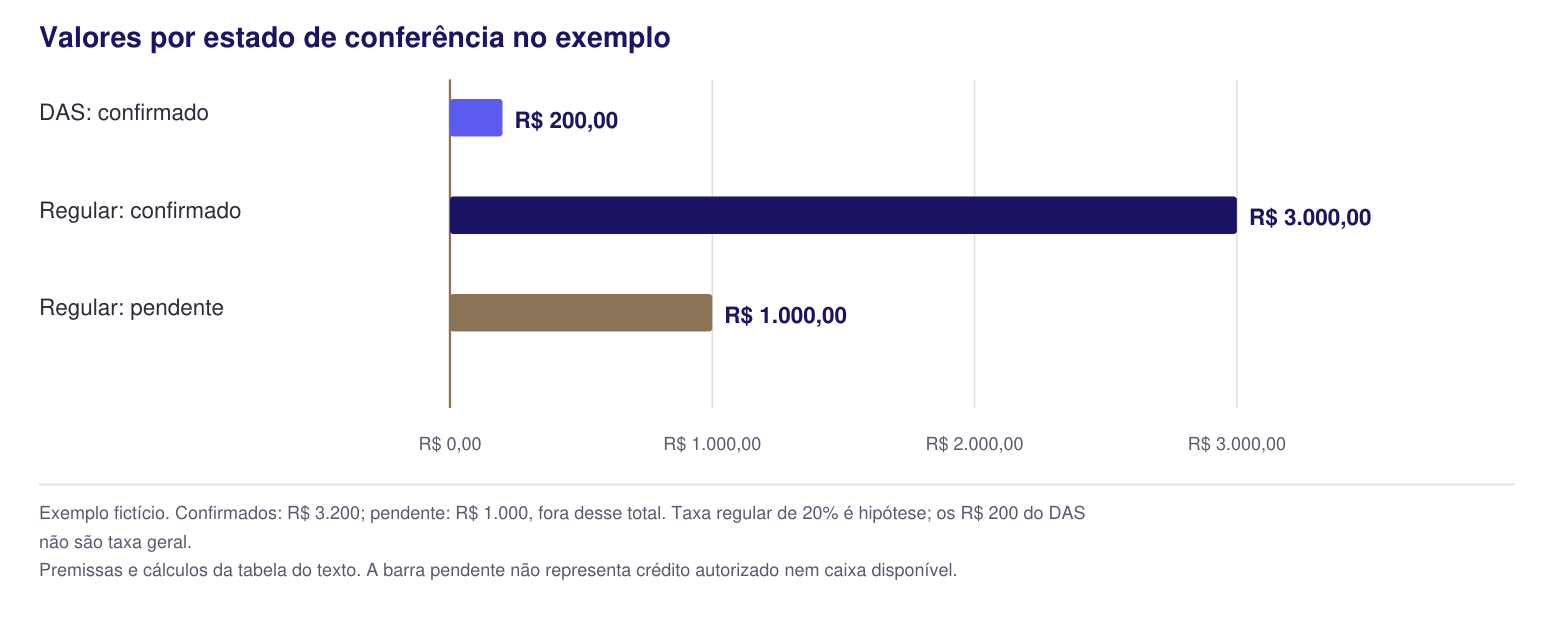
Considere três compras fictícias. A empresa compradora pertence ao regime regular, e os fatos abaixo são premissas do exemplo. Na compra A, o fornecedor mantém IBS/CBS no DAS; foi conferido um montante elegível de R$ 200. Esse valor é assumido para o caso e não representa uma alíquota geral do Simples.
Nas compras B e C, usa-se apenas para a simulação uma taxa de 20% sobre o preço líquido. A compra B reúne as condições de apropriação. Na compra C, a informação disponível ainda não permite comprovar o direito e seu momento de exercício. O quadro gerencial deve conservar essa diferença.
| Compra | Desembolso | Composição adotada | Crédito comprovado no cenário | Parcela pendente de comprovação |
|---|---|---|---|---|
| A: fornecedor no DAS | R$ 6.000 | Montante elegível de R$ 200 assumido na hipótese | R$ 200 | R$ 0 |
| B: fornecedor regular | R$ 18.000 | R$ 15.000 + 20% × R$ 15.000 | R$ 3.000 | R$ 0 |
| C: fornecedor regular | R$ 6.000 | R$ 5.000 + 20% × R$ 5.000 | R$ 0 | R$ 1.000 |
| Total | R$ 30.000 | Três operações distintas | R$ 3.200 | R$ 1.000 |
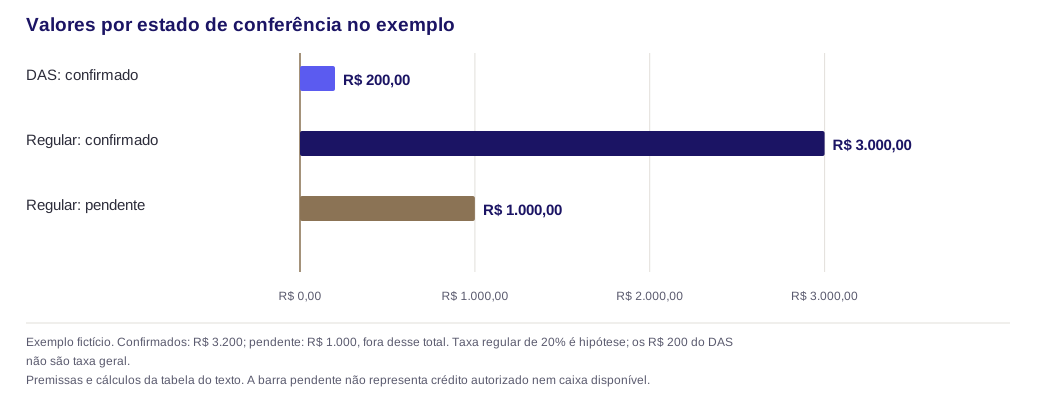
Dados da figura
| Categoria | Valor |
|---|---|
| DAS: confirmado | R$ 200,00 |
| Regular: confirmado | R$ 3.000,00 |
| Regular: pendente | R$ 1.000,00 |
A soma de R$ 4.200 mistura uma parcela comprovada com outra pendente. Não pode ser apresentada como crédito confirmado nem como disponibilidade de caixa. Também seria errado reconhecer zero na compra A apenas porque o fornecedor pertence ao Simples.
A pendência deve ter descrição, responsável e evidência necessária. Se for resolvida, o crédito será examinado no período e nas condições cabíveis. Se revelar ausência do direito, o cadastro e o cálculo devem refletir essa conclusão. Não basta trocar o rótulo “pendente” por “aprovado” para fechar o mês.
Esse quadro é uma simulação, não o resultado de uma escrituração real. O custo financeiro do intervalo entre desembolso e apropriação também não está incluído. A análise de saldo credor e ressarcimento ajuda a separar direito reconhecido, utilização e entrada efetiva de dinheiro.
O cadastro de fornecedores precisa guardar período e evidência
Um cadastro estático perde utilidade quando a opção do fornecedor muda. O controle pode registrar o período de validade da informação, a fonte utilizada e a operação a que ela se aplica. Isso permite reconstruir por que uma compra foi tratada de determinada forma no fechamento.
| Informação de controle | Utilidade | Erro que evita |
|---|---|---|
| Situação do fornecedor e período | Identificar a disciplina aplicável à compra | Usar a situação de hoje para documento de outro período |
| Opção de IBS/CBS | Distinguir DAS de regime regular | Tratar todo optante do Simples da mesma maneira |
| Documento e adquirente | Relacionar o crédito à aquisição efetiva | Aceitar documento de outra pessoa como prova suficiente |
| Montantes de IBS e CBS | Separar tributos e conferir valores | Agregar saldos incompatíveis |
| Estado da conferência | Separar confirmado, pendente e não elegível | Antecipar crédito que ainda não está demonstrado |
| Eventos posteriores | Rever cancelamento, substituição ou devolução | Manter efeito de um documento que mudou |
Os campos acima são sugestões de gestão. O conteúdo fiscal precisa seguir a lei e o documento aplicável. No caso de NFS-e em software e SaaS, adquirente, destinatário e responsável pelo pagamento merecem atenção: nem sempre são a mesma pessoa, e a identificação não deve ser escolhida apenas por quem pagou o boleto.
O acompanhamento também deve alcançar a documentação corrigida. Uma substituição ou cancelamento pode exigir nova conferência do crédito. A apuração assistida não elimina essa reconciliação entre operação, documento válido e saldo.
Crédito menor não determina sozinho a troca de fornecedor
O departamento de compras precisa comparar a entrega e o custo econômico, além do imposto. Um fornecedor pode cobrar menos, exigir menor desembolso ou prestar serviço com condições diferentes. O crédito tributário é uma variável da decisão, não uma medida completa de qualidade ou de rentabilidade.
O custo após crédito também depende de seu momento de aproveitamento. Duas propostas com o mesmo resultado nominal podem exigir capital de giro diferente. Na precificação B2B de SaaS, essa diferença precisa ser discutida sem presumir que todo cliente terá direito ao mesmo montante.
O comprador pode solicitar esclarecimento sobre o tratamento da operação e os dados necessários ao seu crédito. Não deve impor a escolha de regime ao fornecedor como se fosse requisito legal universal. A empresa fornecedora precisa avaliar seus próprios custos e obrigações, sob o calendário e as restrições aplicáveis.
O que deve entrar na revisão de 2026 para 2027
A revisão deve separar PIS/Cofins do modelo futuro de IBS/CBS. As regras atuais de crédito têm fundamento próprio. Não se deve copiar um percentual utilizado em uma análise de PIS/Cofins e aplicá-lo a toda compra do Simples em 2027.
As opções do primeiro semestre de 2027 seguem a Resolução CGSN 186. A disciplina dos semestres seguintes foi detalhada pela Resolução 190, inclusive com manutenção, cancelamento e restrições. O art. 41, § 5º, da LC 214 e o art. 40-E da Resolução 140 exigem atenção ao histórico de ressarcimento. CGSN 186/2026; CGSN 190/2026, alterações dos arts. 40-C a 40-E.
Para acompanhar a opção do fornecedor, veja quem precisa agir na janela do Simples para 2027 e os procedimentos oficiais.
A adequação documental é uma frente separada. A Resolução CGSN 191 prevê mudanças no emissor nacional de NFS-e com efeitos em 1º de novembro de 2026 para seu art. 1º. Permanecer no DAS não demonstra ausência de mudanças operacionais. CGSN 191/2026, arts. 1º e 3º.
Um diagnóstico útil termina com a lista de fornecedores relevantes, a classificação de cada situação, os valores conciliados e as pendências que impedem uma conclusão. A equipe da TaxUp pode estruturar essa revisão com o fiscal, compras e controladoria. O resultado deve mostrar quais créditos estão sustentados e quais decisões comerciais ainda dependem de prova.
Referências e fontes oficiais
Perguntas frequentes
Comprar de optante do Simples gera crédito zero de IBS/CBS?
Existe um percentual único de crédito nas compras do Simples?
Se o fornecedor opta pelo regime regular, todo imposto destacado vira crédito?
A empresa pode contabilizar como confirmado o crédito ainda pendente de documento?
A melhor estratégia é substituir todos os fornecedores do Simples?
Como funciona o diagnóstico gratuito da TaxUp?
Quem conduz o projeto na TaxUp?
Como é o modelo de honorários?

Leve esta análise para o caso da sua empresa
30 minutos com um consultor sênior. Mapeamos o cenário tributário específico e indicamos o caminho técnico — sem compromisso.
Agendar diagnóstico