
A reforma pode exigir revisão do impacto econômico de contratos de longo prazo, mas os fundamentos variam conforme o contrato. O art. 373, § 2º, da LC 214/2025 exclui contratos privados do capítulo de ajustes administrativos. Para contratos públicos abrangidos, o art. 374 exige comprovação do desequilíbrio decorrente da alteração da carga tributária efetiva.
Contratos de longo prazo: identificar regime e data
A equipe da TaxUp organiza a análise jurídica e a memória econômica, com base na LC 214, arts. 373 a 377 e na legislação contratual pertinente. Corte jurídico desta página: 30/08/2026.
O art. 373 trata dos instrumentos de ajuste dos contratos firmados antes da entrada em vigor da LC 214. Seu § 1º prevê aplicação, no que couber, a contratos administrativos firmados posteriormente cuja proposta tenha sido apresentada antes dessa entrada em vigor.
O art. 374 especifica os contratos da Administração direta ou indireta da União, dos Estados, do Distrito Federal e dos Municípios, inclusive concessões públicas, no alcance ali descrito. A existência de um cliente público não dispensa a conferência do instrumento, das datas e das regras aplicáveis.
Os contratos privados permanecem sujeitos à legislação específica, conforme o § 2º do art. 373. A contratação privada de software ou serviço contínuo não recebe automaticamente o procedimento administrativo desse capítulo.
| Situação a identificar | Ponto de partida | Verificação necessária |
|---|---|---|
| Contrato administrativo vigente no marco legal | Arts. 373 e 374 | Instrumento, partes, vigência e impacto efetivo |
| Contrato administrativo posterior com proposta anterior | Art. 373, § 1º | Datas e aplicação no que couber |
| Contrato privado de longo prazo | Art. 373, § 2º, e legislação específica | Cláusulas, riscos e requisitos de negociação ou revisão |
| Concessão pública abrangida | Arts. 374 a 377 e legislação de regência | Carga efetiva, mecanismo contratual e regras do setor |
O diagnóstico de impacto da reforma nas empresas deve indicar a carteira de contratos e seus regimes antes de produzir uma conclusão comum para todos.
Carga efetiva é mais que diferença de alíquotas
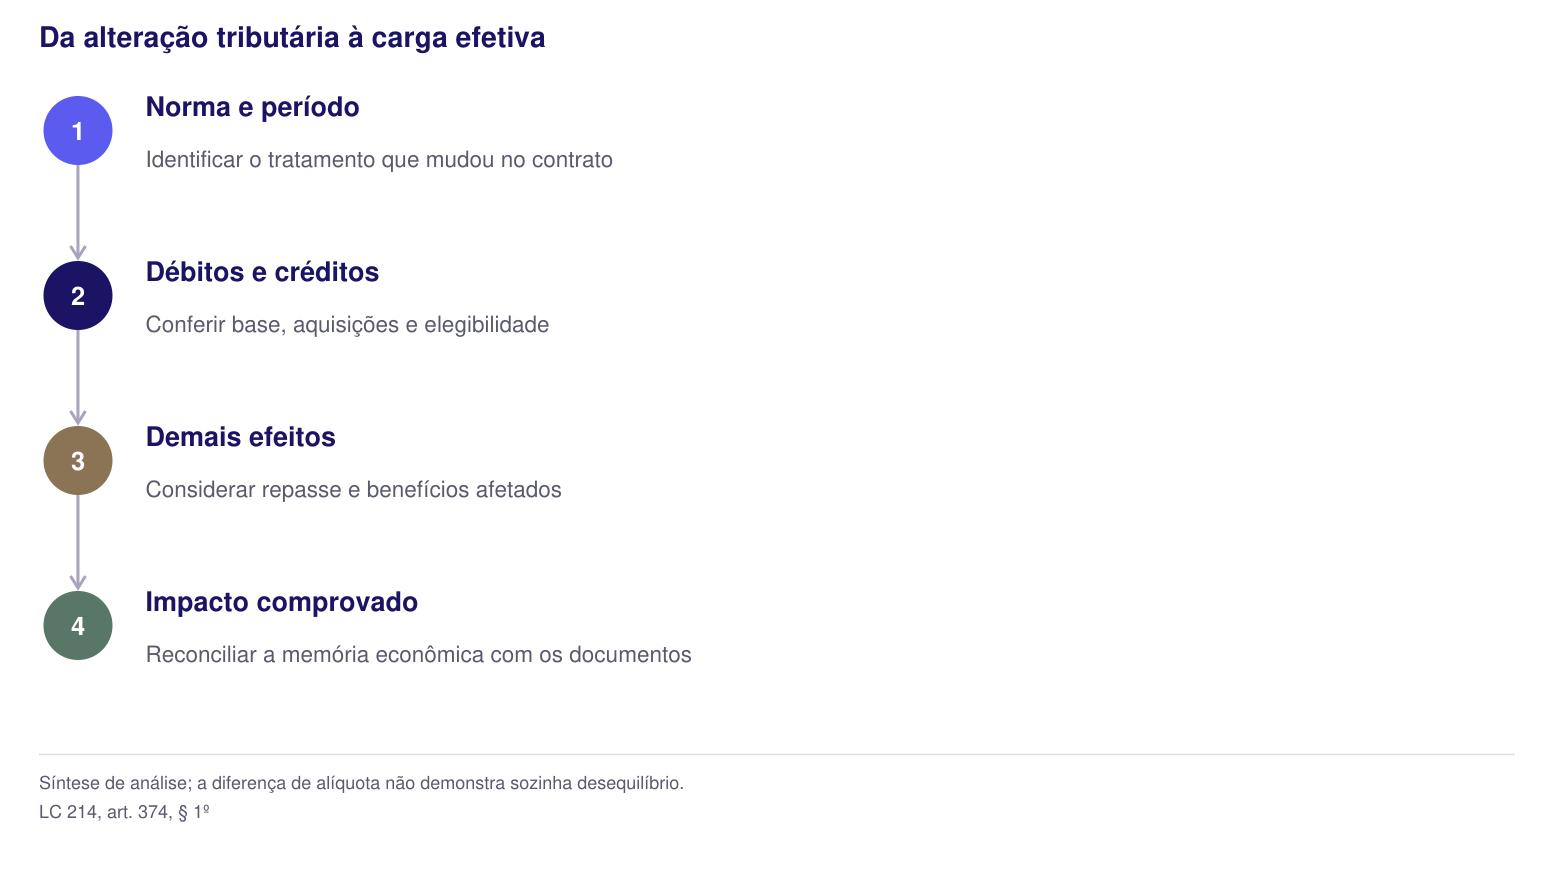
O art. 374, § 1º, determina que a carga suportada pela contratada considere efeitos da não cumulatividade, regras de crédito, base de cálculo, possibilidade de repasse a terceiros, transição e benefícios ou incentivos relacionados aos tributos extintos.
Assim, comparar apenas uma alíquota antiga e uma nova não demonstra o desequilíbrio. O efeito de um tributo sobre a venda precisa ser confrontado com alterações nas aquisições e com o tratamento efetivamente aplicável à contratada.
A memória também deve explicar a relação entre a alteração tributária e o contrato. Mudanças de escopo, produtividade, custo salarial ou política de margem não devem ser atribuídas à reforma sem demonstração de nexo.
| Componente | Pergunta para a memória de cálculo | Fonte de comprovação |
|---|---|---|
| Débitos e base | Qual tratamento mudou na operação contratada? | Norma aplicável e documentos fiscais |
| Créditos | Quais aquisições geram efeito válido e em que medida? | Despesas, requisitos e registros |
| Repasse a terceiros | Parte do encargo pode ser transferida? | Contratos e estrutura da operação |
| Transição | Qual regra incide em cada período? | Cronograma legal e fatos geradores |
| Benefícios anteriores | Qual incentivo ou benefício é afetado? | Ato concessivo, condições e utilização |
| Resultado líquido | Qual impacto permanece após os ajustes pertinentes? | Memória reconciliada e premissas |
O guia de créditos nas despesas de tecnologia e a simulação de carga efetiva ajudam a entender as grandezas. Seus exemplos não substituem a apuração e a prova do contrato concreto. LC 214, art. 374, § 1º.
Nos contratos administrativos, a matriz de risco não encerra o exame
O art. 374, § 2º, prevê aplicação do capítulo inclusive a contratos cuja matriz de risco já atribua à contratada impactos tributários supervenientes. Essa regra específica precisa ser considerada antes de concluir que a cláusula impede qualquer análise.
Isso não elimina a exigência de desequilíbrio comprovado. O dispositivo afasta uma simplificação sobre a matriz, mas não transforma qualquer aumento nominal em valor devido à contratada.
Também existe a direção inversa. O art. 375 prevê revisão de ofício quando constatada redução da carga efetiva, assegurada manifestação da contratada. A memória econômica deve permitir reconhecer tanto aumento quanto redução, sem selecionar apenas efeitos favoráveis ao pedido. LC 214, arts. 374 e 375.
Uma análise que não consegue demonstrar os créditos, o repasse possível e os benefícios afetados pode estar incompleta mesmo que a diferença de alíquota esteja numericamente correta.
Pedido, prazo e prova precisam ser organizados juntos
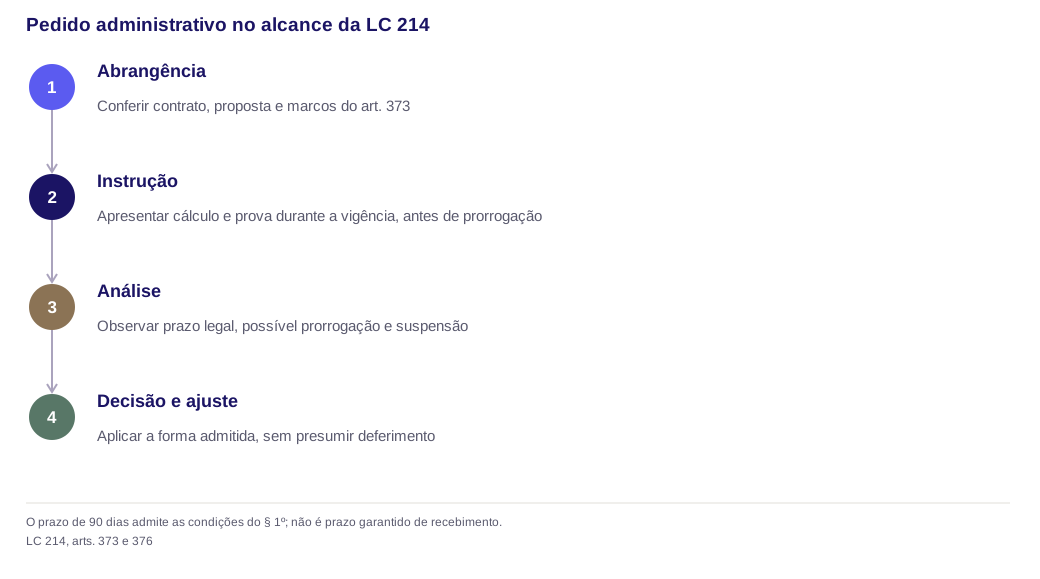
O art. 376 disciplina procedimento administrativo específico. O pedido deve ser formulado durante a vigência do contrato e antes de eventual prorrogação, acompanhado de cálculo e elementos que comprovem o efetivo desequilíbrio.
O inciso I admite pedido a cada alteração tributária que ocasione desequilíbrio comprovado ou de forma a abranger as alterações previstas no período indicado pela lei. A escolha depende do conjunto de fatos e do procedimento aplicável.
O § 1º prevê decisão definitiva em 90 dias do protocolo, prorrogáveis uma única vez por igual período quando necessária instrução probatória suplementar. O prazo fica suspenso enquanto a contratada não atende à requisição pertinente. Não é um prazo de pagamento garantido. LC 214, art. 376.
O § 3º permite disciplina administrativa da apresentação e de metodologias recomendadas, sem prejudicar o direito de solicitar o ajuste na ausência dessa regulamentação. O processo deve, portanto, verificar a regra do órgão competente e apresentar demonstração suficiente.
O ajuste pode assumir formas distintas
O art. 376, V, enumera formas de reequilíbrio, incluindo revisão de valores, compensações e ajustes tarifários, renegociação de prazos e condições, alterações de valores devidos à Administração e transferência de custos ou encargos, nos limites previstos.
O § 2º dá preferência à alteração de remuneração ou ao ajuste tarifário, conforme o caso. Formas alternativas dependem da concordância da contratada e da observância do contrato administrativo.
Há ainda previsão de implementação provisória, a critério da Administração e nos termos regulamentares, diante de relevante impacto financeiro demonstrado. A medida deve ser revista e ajustada na decisão definitiva, com os instrumentos de cobrança ou devolução dos valores pertinentes. LC 214, art. 376, §§ 2º, 4º e 5º.
Essas possibilidades não devem ser apresentadas como livre escolha unilateral da empresa. O regime do contrato e a competência decisória precisam acompanhar a proposta. Nas omissões do capítulo, o art. 377 remete subsidiariamente à legislação de regência.
Nos contratos privados, examine riscos e requisitos próprios
O art. 421-A do Código Civil prevê respeito à alocação de riscos pactuada e revisão excepcional e limitada. O art. 422 exige boa-fé na conclusão e na execução contratual.
Os arts. 317 e 478 a 480 têm pressupostos específicos para correção, resolução ou adaptação. Não se presume que estejam presentes apenas porque houve alteração tributária ou porque a prestação ficou menos lucrativa. Código Civil.
O trabalho começa pela cláusula de preço, pelo tratamento dos tributos, pelos gatilhos de alteração e pelo mecanismo de negociação. A data da contratação e as informações disponíveis também precisam ser consideradas na avaliação jurídica.
A revisão de contratos SaaS é uma aplicação desse método. Ela não transporta o prazo administrativo de 90 dias nem o tratamento específico da matriz de risco pública para contratos privados.
Uma convenção sobre quem suporta o encargo também não modifica, por si, o sujeito passivo perante o Fisco. O art. 123 do CTN separa a relação contratual da responsabilidade tributária definida em lei. Código Tributário Nacional, art. 123.
A transição exige cenários por período
Um contrato pode atravessar mais de uma mudança tributária. A análise deve relacionar o período, os fornecimentos e os eventos relevantes à disciplina aplicável em cada etapa.
Não se soma uma carga integral hipotética futura à carga integral anterior como se ambas incidissem indefinidamente. Também não se aplica uma taxa escolhida para um cenário estrutural a todos os pagamentos do contrato.
O calendário da transição e a análise de eventos de cobrança em SaaS ajudam a organizar esse trabalho. Antecipações, execução continuada e alterações de escopo precisam conservar seus tratamentos próprios.
Quando há valores pagos por conta de terceiros, a base também deve ser conferida. A análise de reembolsos evita atribuir ao contrato um impacto calculado sobre ingresso que ainda não foi corretamente qualificado.
O que a TaxUp organiza na revisão
O escopo pode compreender inventário contratual, identificação do regime jurídico, levantamento das cláusulas relevantes, diagnóstico da carga efetiva e memória de cálculo por período. As recomendações devem vir acompanhadas de premissas, documentos e limites.
Nos contratos privados, o produto pode ser uma proposta de negociação ou de ajuste para avaliação e aprovação das partes. Nos administrativos, pode incluir a organização técnica dos elementos de um pedido e a resposta às questões da instrução, conforme o escopo contratado.
Nenhuma dessas entregas assegura deferimento, reajuste ou recebimento em prazo determinado. A existência de desequilíbrio e o instrumento juridicamente adequado dependem do caso.
A consultoria em reforma tributária deve definir esses entregáveis antes da execução, preservando a distinção entre cálculo, análise jurídica, negociação e decisão da autoridade ou das partes.
Referências e fontes oficiais
Perguntas frequentes
Todo contrato de longo prazo tem direito a reequilíbrio pela reforma?
A matriz de risco impede o pedido administrativo?
A decisão deve sair sempre em 90 dias?
A redução de carga também pode alterar o contrato público?
Basta calcular o aumento da alíquota nominal?
Como funciona o diagnóstico gratuito da TaxUp?
Quem conduz o projeto na TaxUp?
Como é o modelo de honorários?

Leve esta análise para o caso da sua empresa
30 minutos com um consultor sênior. Mapeamos o cenário tributário específico e indicamos o caminho técnico — sem compromisso.
Agendar diagnóstico