
A análise parte da LC 214, art. 10 e do Decreto 12.955/2026, art. 11, com corte em 30/08/2026. Os exemplos são fictícios e pressupõem os fatos expressamente indicados.
SaaS anual e por uso: duração do contrato e fornecimento
Prazo comercial não substitui a obrigação
- Rótulo insuficienteO nome assinatura anual não resolve as diferenças entre as entregas contratadas.
- Objeto executadoA obrigação assumida e sua forma de execução precisam ser identificadas.
Uma contratação de doze meses pode envolver disponibilização contínua, licença com entrega em determinado momento, implantação distinta ou uso medido periodicamente. O nome assinatura anual não resolve essas diferenças.
A LC 214 define fornecimento no art. 3º e disciplina seu momento no art. 10. O regulamento da CBS, art. 11, § 1º, distingue, entre outros objetos, disponibilização de bem material, instituição ou licenciamento de bem imaterial e término dos demais serviços.
É necessário identificar qual obrigação foi assumida e como ela é executada. Uma classificação genérica de todo software como prestação mensal pode esconder um fornecimento com características distintas.
A análise de receitas mistas e a revisão dos contratos SaaS devem fornecer esse mapa antes da parametrização do faturamento.
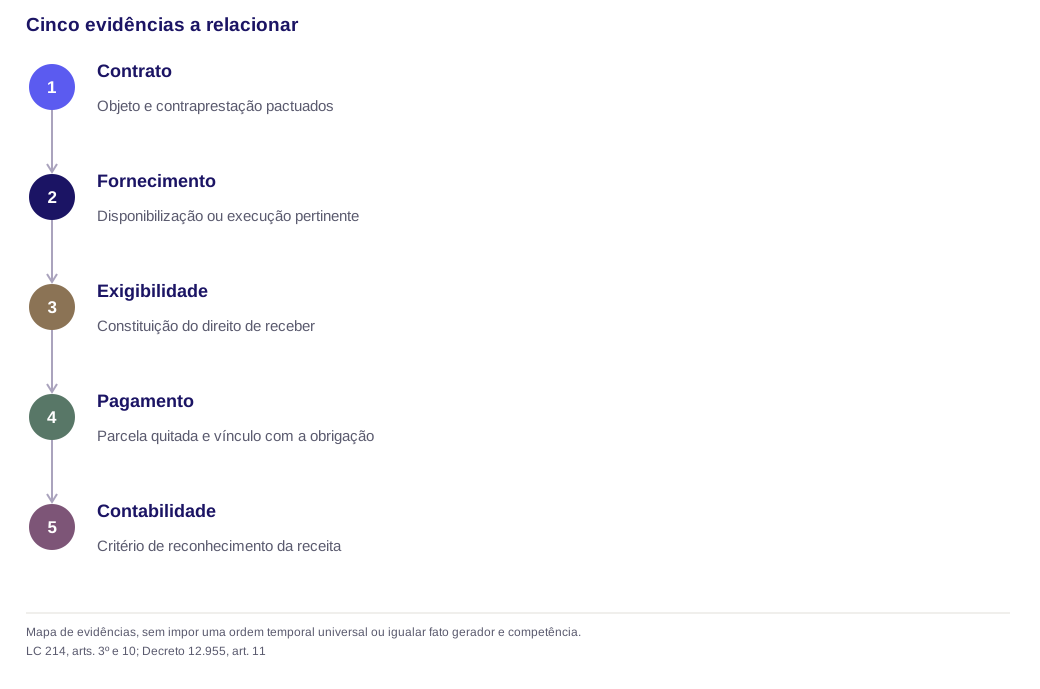
Cinco datas precisam ser localizáveis
| Evidência | Pergunta que responde | Registro a relacionar |
|---|---|---|
| Contratação | O que foi prometido e por qual contraprestação? | Instrumento e pedido |
| Fornecimento | Quando ocorreu a disponibilização ou execução pertinente? | Registro de produto, entrega e aceite, quando aplicável |
| Exigibilidade | Quando se constituiu o direito do fornecedor de receber? | Contrato, fatura ou documento pertinente |
| Pagamento | Qual parcela foi paga e em que data? | Liquidação e vínculo com a obrigação |
| Reconhecimento contábil | Qual critério foi aplicado à receita? | Memória contábil e obrigação de desempenho |
O contrato assinado, a disponibilização do acesso, o direito de receber, o pagamento e o reconhecimento contábil podem ocorrer em momentos diferentes. O sistema precisa permitir reconstruir cada um deles.
A tabela é uma proposta de rastreabilidade. Ela não impõe uma sequência universal nem converte o pagamento em critério único de todos os regimes.
Dividir R$ 120 mil por doze produz R$ 10 mil por mês. Esse resultado aritmético não comprova o fato gerador de IBS/CBS nem o critério contábil adequado ao contrato. A análise de receita recorrente e competência cuida dessa outra dimensão.
Exigibilidade pode estar ligada à emissão de uma fatura
A função do documento altera a cronologia
- Direito de recebimentoA fatura pode marcar a exigibilidade quando constitui o direito contra o adquirente.
- Limite da conclusãoDocumentos com funções diferentes não devem receber automaticamente o mesmo efeito.
O art. 11, § 3º, do regulamento da CBS descreve a exigibilidade como a constituição do direito de recebimento do fornecedor contra o adquirente. O § 4º trata da fatura ou outro documento que constitua esse direito, considerando a exigibilidade na data de sua emissão.
Portanto, a frase “a nota nunca interfere no fato gerador” é inadequada. Também seria incorreto concluir que qualquer documento, independentemente de sua função, produz sempre o mesmo efeito.
Considere uma operação continuada fictícia em que uma fatura emitida no dia 3 constitui o direito de receber a parcela e o pagamento acontece no dia 15. Nessas premissas, a análise do § 3º considera a ocorrência anterior. O vencimento informado comercialmente não deve substituir a identificação jurídica do direito constituído. Decreto 12.955, art. 11, §§ 3º e 4º.
O próprio artigo contém presunções relativas à data prevista de entrega ou disponibilização e, na sua falta, à emissão, nos §§ 8º e 9º. Essas regras também precisam ser conferidas na operação concreta, sem transformar uma explicação resumida em negativa universal sobre os documentos.
Pagamento antecipado exige tratamento e ajuste próprios
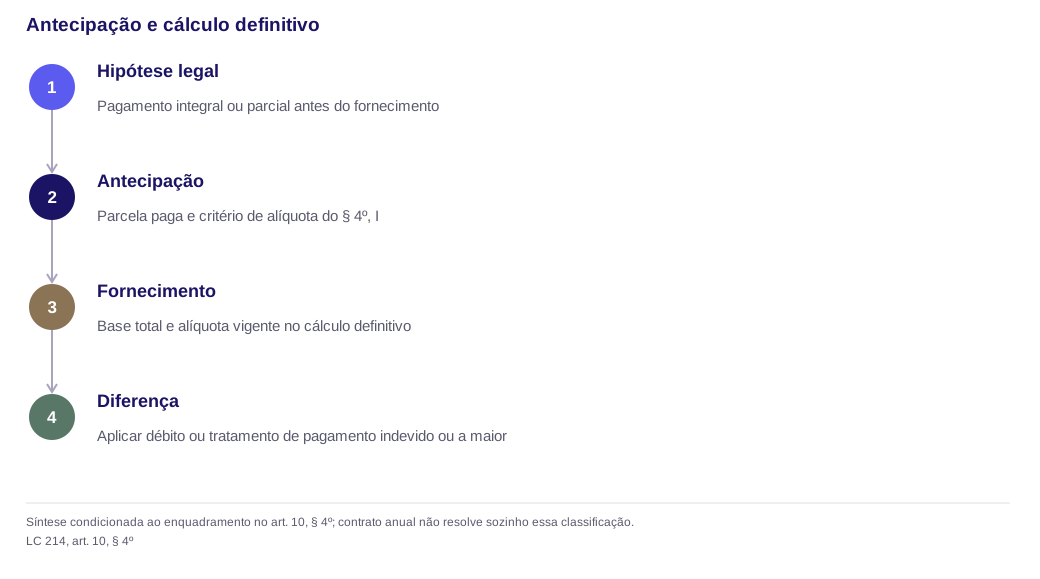
Quando ocorre pagamento integral ou parcial antes do fornecimento, o art. 10, § 4º, da LC 214 prevê antecipações. A base corresponde à parcela paga. A definição da alíquota da antecipação considera o documento fiscal eletrônico correspondente ao pagamento ou a data do pagamento, conforme a primeira ocorrência prevista no dispositivo.
É importante separar dois pontos: a exigência da antecipação na hipótese legal e o critério utilizado para a alíquota. A referência à emissão para determinar a taxa não autoriza resumir toda cobrança antecipada a uma única data, sem ler a regra.
No fornecimento, o § 4º, II, determina o cálculo definitivo sobre o valor total da operação, incluindo parcelas antecipadas, com as alíquotas vigentes na data do fornecimento. As diferenças seguem os tratamentos legais de débito ou pagamento indevido ou a maior. LC 214, art. 10, § 4º.
Isso impede “congelar” automaticamente a alíquota do pagamento para todo contrato que atravessa a transição. Também não significa que todo contrato anual pago antes do uso deva ser classificado, sem análise, na mesma hipótese de antecipação: primeiro se identifica o fornecimento e a disciplina aplicável.
Assinatura, consumo e implantação precisam de critérios distintos
| Modalidade fictícia | Questão a resolver | Cuidado de implementação |
|---|---|---|
| Assinatura com execução continuada | Qual parcela se torna exigível ou é paga primeiro? | Relacionar contrato, fatura e pagamento |
| Licença disponibilizada em evento definido | Qual fornecimento e momento se verificam? | Não impor rateio mensal por duração comercial |
| Consumo medido | Como se apura a contraprestação e sua exigibilidade? | Preservar medição e regras de cobrança |
| Implantação | É entrega distinta ou integra o fornecimento principal? | Não separar ou unificar apenas para faturar |
| Pagamento anterior ao fornecimento | A hipótese de antecipação está presente? | Manter vínculo com cálculo definitivo |
| Ampliação de plano | O que muda no objeto, valor e período? | Registrar a alteração e seus eventos |
O art. 7º disciplina fornecimentos múltiplos e suas exceções. A existência de implantação no contrato não determina automaticamente que ela seja autônoma ou acessória. Essa conclusão depende do objeto e da relação entre as entregas.
A cobrança por consumo exige identificar o que é medido, o período e quando a contraprestação se torna exigível. Um relatório de uso pode ser evidência da operação, mas não deve ser confundido automaticamente com o documento que constitui o direito de receber.
A matriz organiza perguntas, não soluções universais para modelos comerciais. O tratamento de receitas de software e consultoria deve conservar as diferenças do regime e do período analisados.
Antecipação, crédito e cancelamento devem permanecer ligados
Pagamento, fornecimento e ajuste conectados
- Crédito condicionadoO pagamento da fatura não autoriza promessa automática de crédito ao cliente.
- Trilha do eventoEvento comercial, documento, antecipação, débito e crédito devem permanecer relacionados.
O art. 10, § 6º, relaciona a extinção dos débitos da antecipação à possibilidade de crédito do adquirente nos termos dos arts. 47 a 57. Isso não autoriza prometer crédito apenas porque o cliente pagou uma fatura.
Se o fornecimento não ocorrer, inclusive por distrato, o § 5º remete às regras de cancelamento. O evento comercial deve ser relacionado ao documento, à antecipação e à situação dos débitos e créditos.
O § 7º também contém uma previsão regulamentar delimitada para antecipações e fornecimento próximos, observado o prazo máximo legal de cinco dias. Não se deve transformar essa disposição em tolerância geral para qualquer atraso documental. LC 214, art. 10, §§ 5º a 7º.
A página sobre cancelamento e inadimplência em SaaS detalha as hipóteses. O guia de créditos explica por que a situação do adquirente precisa acompanhar o evento.
Preço em moeda estrangeira acrescenta uma conferência
Câmbio fiscal e remessa são grandezas distintas
- Critério fiscalA base tributária não deve copiar automaticamente o câmbio efetivo da remessa.
- Data pertinenteA identificação do fato gerador direciona a escolha da taxa aplicável.
Se o valor estiver expresso em moeda estrangeira, o art. 12, § 5º, da LC 214 prevê conversão por taxa apurada pelo Banco Central, conforme regulamentação. A base fiscal não deve ser automaticamente igualada ao câmbio efetivo de uma remessa.
Para a CBS, o art. 13, § 4º, do regulamento especifica os critérios. No caso do dólar, considera a taxa de venda divulgada pelo Banco Central referente ao dia anterior ao fato gerador, ou a última disponível na hipótese prevista. Outras moedas seguem os incisos próprios. Decreto 12.955, art. 13, § 4º.
A identificação correta do fato gerador, portanto, também orienta a busca da taxa pertinente. A importação de SaaS e cloud aprofunda a operação internacional e seus demais efeitos, sem reduzir a análise à conversão cambial.
O sistema deve refletir a regra vigente e o contrato correto
Da versão contratual ao evento faturado
- Vínculo operacionalContrato, fornecimento, medição, documento, pagamento e ajuste precisam permanecer conectados.
- HistóricoUma mudança de plano não pode apagar a explicação da operação anterior.
A redação atual do art. 10 incorpora alterações da LC 227/2026. Um modelo construído apenas com o texto original da LC 214 precisa ser confrontado com a consolidação. LC 227/2026.
O faturamento deve manter vínculo entre versão contratual, modalidade de fornecimento, medição, documento, pagamento e ajuste. Uma alteração de plano não deve apagar o histórico necessário para explicar a operação anterior.
O roteiro de NFS-e para software e os testes do ERP ajudam a conferir os leiautes e as respostas do ambiente. Esta página não determina endpoint, código de evento ou procedimento de emissão não validado para o documento concreto.
Também é necessário aplicar as regras do período de transição. O modelo deve permitir separar eventos e períodos, sem utilizar uma alíquota hipotética de planejamento como parâmetro real de emissão.
Perguntas frequentes
Perguntas que separam prazo, documento e entrega
- Contrato anualFornecimento, execução, exigibilidade e pagamentos precisam ser mapeados antes da periodicidade.
- FaturaA função efetiva do documento é indispensável à análise.
SaaS anual deve ser tributado sempre mês a mês?
Não por ser anual. É necessário identificar o fornecimento, a execução, a exigibilidade e os pagamentos. A duração do contrato não impõe sozinha um critério mensal universal.
A emissão de fatura nunca determina o fato gerador?
Essa afirmação é ampla demais. O art. 11, § 4º, do regulamento trata de documento que constitui o direito de recebimento, e os §§ 8º e 9º contêm regras sobre datas documentais. A função do documento precisa ser examinada.
O pagamento antecipado fixa a alíquota de todo o contrato?
Não automaticamente. O art. 10, § 4º, prevê antecipação e cálculo definitivo no fornecimento, com tratamento das diferenças. A operação e os eventos precisam ser acompanhados.
A implantação pode ser sempre faturada separadamente?
Não existe essa conclusão universal. O art. 7º exige examinar fornecimentos distintos e as exceções relativas ao mesmo tratamento e à relação principal e acessório. O contrato e a execução devem sustentar a separação.

Discutir um caso concreto da sua empresa
30 minutos com consultor sênior. Mapeamos o cenário tributário específico, identificamos as oportunidades aplicáveis e indicamos o caminho técnico — independentemente de você seguir conosco.
Agendar diagnóstico gratuito 30 minutos com consultor sênior. Sem compromisso.