
Fontes da abertura: SC Cosit 15/2026
Essa distinção afeta o fechamento contábil, as contribuições sobre a receita, a comparação com o caixa e a preparação do IBS/CBS. O gestor deve enxergar os quatro valores separadamente: contratado, faturado, recebido e reconhecido. Quando eles divergem, a diferença precisa de uma explicação, não de uma correção automática para fazê-los coincidir.
A pergunta começa nas obrigações do fornecedor
Contrato, obrigação e evidência de execução
- PromessasAcesso, implantação, integração, suporte e processamento podem ser obrigações diferentes.
- Pergunta adicionalMomento de reconhecimento e regime de PIS e Cofins exigem análises próprias.
Um contrato denominado SaaS pode prometer acesso continuado, implantação, integração, suporte, processamento por volume e outras entregas. O prazo comercial do contrato não demonstra que todas essas obrigações são cumpridas de maneira uniforme ao longo dele.
Por exemplo, disponibilizar uma licença, concluir uma implantação e manter um serviço ativo durante doze meses são eventos diferentes. Para estabelecer o reconhecimento adequado, a equipe precisa ler o instrumento, identificar o objeto e confrontá-lo com as evidências da execução. A receita pode exigir tratamento por componente, conforme a natureza das obrigações e as regras aplicáveis.
A qualificação do regime de PIS/Cofins é uma pergunta adicional. A distinção entre software próprio, importado e de terceiros não pode ser substituída por uma conclusão sobre competência. Definir o momento de reconhecimento também não determina, por si só, se a receita está no cumulativo ou no não cumulativo.
SaaS e competência: o alcance da SC Cosit 15/2026
O alcance da consulta e seu limite expresso
- Parte eficazA Receita distingue reconhecimento de simples recebimento ou faturamento no cenário consultado.
- Parte fora do objetoO recorte contábil declarado ineficaz não pode ser apresentado como validação ampla.
A consulta trata de receitas de licença de uso de SaaS e serviços relacionados no contexto descrito pela consulente, incluindo o regime de competência e a passagem de Lucro Presumido para Lucro Real. Nos itens 34 a 41, a Receita examina a receita ligada à prestação e distingue o reconhecimento do simples recebimento ou faturamento. Nos itens 47 a 51, retoma as consequências para os regimes e as receitas analisados. SC Cosit 15/2026, fundamentos e conclusão.
O documento não homologa de forma ampla todos os lançamentos sugeridos na pergunta. Nos itens 42 a 45, parte do questionamento sobre contabilização é considerada fora do objeto próprio da consulta, com declaração de ineficácia nesse recorte. Esse limite precisa acompanhar qualquer uso do precedente.
Da mesma maneira, o fracionamento em 1/36 apresentado pela consulente não se transforma em fórmula universal para contratos de tecnologia. A conclusão depende do critério de reconhecimento e da efetiva execução. Usar o prazo contratual como único divisor pode ser inadequado quando as entregas têm momentos ou padrões diferentes.
Exemplo: um serviço homogêneo de doze meses
| Grandeza no primeiro mês | Valor fictício | O que representa |
|---|---|---|
| Valor contratado | R$ 120.000 | Preço total do compromisso |
| Valor faturado no início | R$ 120.000 | Documento emitido para a contratação |
| Valor recebido no início | R$ 120.000 | Entrada financeira antecipada |
| Receita reconhecida no mês | R$ 10.000 | Parcela da prestação homogênea executada |
| Saldo a reconhecer na hipótese | R$ 110.000 | Prestação ainda não executada no modelo |
Considere uma prestação fictícia de R$ 120 mil, paga integralmente no início. A hipótese do exemplo é que a obrigação relevante seja um serviço continuado homogêneo durante doze meses, com reconhecimento uniforme adequadamente sustentado. Nesse cenário simplificado, a receita mensal seria R$ 10 mil.
O exemplo não prova que qualquer licença anual tenha esse padrão. Se o contrato envolver uma entrega específica concluída no início, uma implantação separada ou remuneração por consumo, será necessário reconstruir a análise. A própria documentação deve sustentar o critério usado.
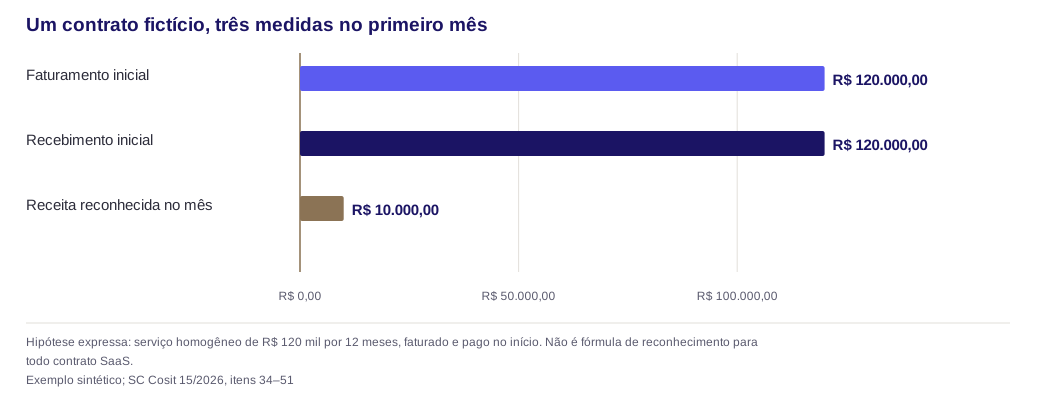
Dados da figura
| Categoria | Valor |
|---|---|
| Faturamento inicial | R$ 120.000,00 |
| Recebimento inicial | R$ 120.000,00 |
| Receita reconhecida no mês | R$ 10.000,00 |
O valor recebido a mais que a receita do mês não é “lucro livre” apenas por estar no banco. A empresa ainda tem obrigações a cumprir e custos futuros. A decisão gerencial sobre distribuição, orçamento e margem deve considerar esse compromisso econômico, sem confundi-lo com uma recomendação societária ou contábil individual.
Cinco datas que precisam ser conciliadas
| Data ou evento | Evidência típica | Pergunta de controle |
|---|---|---|
| Assinatura | Contrato e versão da proposta | Quais obrigações foram assumidas? |
| Disponibilização ou execução | Ativação, entrega, aceite, registro de serviço | O que já foi fornecido? |
| Constituição do direito de receber | Fatura, marco contratual, cobrança | Quando a contraprestação se tornou exigível? |
| Pagamento | Extrato e conciliação financeira | Houve antecipação ou liquidação posterior? |
| Reconhecimento da receita | Memória contábil e execução | Qual parcela pertence ao período? |
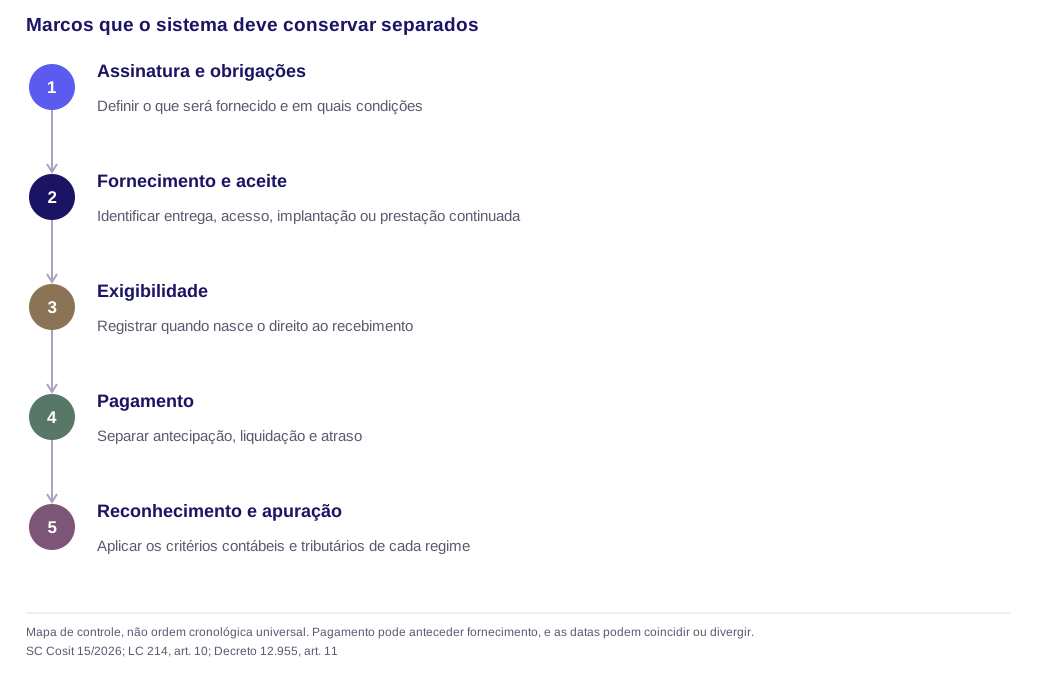
O contrato pode ter data de assinatura, data de início do acesso, marco de aceite, vencimento e pagamento. O reconhecimento contábil pode seguir o cumprimento da obrigação, enquanto a tributação do novo sistema de consumo terá seus próprios marcos. A arquitetura do ERP precisa conservar essas informações separadamente.
No exemplo de doze meses, faturamento e recebimento coincidem no início, mas o reconhecimento segue a hipótese de prestação homogênea. Em outro contrato, a exigibilidade pode decorrer de um marco de implantação e o pagamento ocorrer depois. A diferença não deve desaparecer em um único campo “data da operação”.
IBS e CBS não repetem automaticamente o teste de competência
Memórias contábil e tributária em paralelo
- Evento tributárioEm execução continuada, exigibilidade e pagamento participam do teste do fato gerador.
- ControleReconhecimento da receita e eventos tributários devem permanecer em memórias distintas.
O art. 10 da LC 214/2025 define o momento do fato gerador do IBS e da CBS. Nas operações de execução continuada ou fracionada, o § 3º considera a primeira ocorrência entre a exigibilidade da parte da contraprestação e o pagamento. Pagamento anterior ao fornecimento recebe disciplina de antecipação e acerto nos parágrafos seguintes. LC 214, art. 10.
O Decreto 12.955/2026 detalha essa disciplina para a CBS em seu art. 11. O § 3º relaciona exigibilidade à constituição do direito de recebimento; o § 4º trata a emissão de fatura ou documento que constitua esse direito. Os §§ 8º e 9º também estabelecem presunções ligadas à informação de entrega ou disponibilização no documento fiscal. Portanto, seria incorreto transformar a distinção contábil em uma afirmação de que a emissão nunca importa para o novo tributo. Decreto 12.955, art. 11.
O financeiro precisa de duas memórias: uma para reconhecimento da receita e outra para os eventos tributários de IBS/CBS, observadas as regras e os efeitos da transição. A possibilidade de datas diferentes não é um erro a ser eliminado; é uma condição a ser demonstrada e conciliada.
O artigo sobre SaaS anual, por consumo e implantação detalha esses modelos no novo sistema. A análise de contratos SaaS na reforma conecta o calendário à redação contratual e à negociação do preço.
Como tratar implantação, consumo e modificações contratuais
Mudança comercial precisa chegar ao cálculo
- ImplantaçãoUma linha separada não prova reconhecimento imediato nem diluição automática.
- ModificaçãoMudança de plano ou novo módulo deve chegar ao reconhecimento e ao faturamento.
Uma taxa de implantação pode remunerar uma obrigação distinta, integrar a prestação continuada ou ter outro tratamento conforme os fatos. Não basta haver uma linha separada na proposta para concluir que a receita inteira se reconhece no início, assim como não basta chamar a taxa de “adesão” para diluí-la automaticamente.
Na cobrança por consumo, devem ser preservados os registros que determinam quantidade, período de medição, aceite e exigibilidade. Se o cliente muda de plano ou adquire novos módulos, a modificação precisa chegar ao processo de reconhecimento e ao faturamento. A planilha original não pode continuar calculando um contrato que já foi alterado.
Cancelamentos e descontos também exigem classificação. Uma interrupção futura do serviço, a devolução de valor já cobrado e o simples atraso do pagamento não produzem necessariamente o mesmo efeito. O texto sobre cancelamento, inadimplência e descontos em SaaS examina os respectivos eventos de IBS/CBS e os requisitos que impedem estornos automáticos.
Efeito na margem e no planejamento de caixa
Entrega, receita e caixa em ritmos diferentes
- MargemA análise acompanha a entrega, enquanto o orçamento de caixa acompanha o pagamento.
- CréditoUm crédito esperado pode ficar indisponível na data da saída financeira.
Contratos pré-pagos podem melhorar o caixa inicial sem alterar o ritmo de reconhecimento da receita na hipótese aplicável. Contratos faturados após consumo podem produzir o efeito inverso: a empresa entrega e incorre em custos antes da entrada financeira. A análise de margem precisa acompanhar a entrega, enquanto o orçamento de caixa considera o pagamento.
Na reforma, também é necessário observar o momento do débito e da apropriação de créditos. Um crédito juridicamente esperado pode não estar disponível na mesma data da saída de caixa. O modelo de carga efetiva e caixa para software separa esses efeitos e permite testar hipóteses sem converter crédito em recebimento imediato.
A precificação de SaaS B2B acrescenta o perfil do cliente e o preço contratado. É possível preservar o preço líquido e aumentar o desembolso do comprador, ou preservar o preço total e reduzir a receita líquida do fornecedor. O calendário contratual deve acompanhar essa escolha comercial.
Controles para um fechamento que possa ser explicado
Fechamento que volta do total ao contrato
- Memória do contratoValor, alterações, entregas, faturamento, pagamentos, cancelamentos e saldo devem estar disponíveis.
- Teste cruzadoContratos ativos devem ser comparados com receitas reconhecidas e documentos emitidos.
O fechamento deve permitir sair da receita consolidada e chegar às obrigações relevantes de cada contrato. Isso inclui o valor original, alterações, entregas, faturamento, pagamentos, cancelamentos e saldo a reconhecer. As diferenças devem ter responsável e tratamento definido.
Um controle especialmente útil é comparar contratos ativos com receitas reconhecidas e documentos emitidos. Outro é conciliar antecipações ainda não realizadas com o cronograma das obrigações. Esses controles são propostas de gestão; não substituem as normas contábeis nem dispensam o responsável técnico pela escrituração.
Para implementar no sistema, o caderno de testes de ERP para SaaS inclui situações normais e exceções. O calendário de transição deve ser consultado antes de ativar uma regra fiscal em produção: publicação da norma, exigibilidade da obrigação e disponibilidade técnica não são a mesma data.
Perguntas frequentes
Quatro respostas sobre prazo e evento
- AntecipaçãoReceber o contrato antecipadamente não significa reconhecer tudo no mesmo mês.
- DocumentoA nota pode influenciar o momento do IBS/CBS nas situações previstas pela legislação.
Receber doze mensalidades antecipadamente significa reconhecer tudo como receita naquele mês?
Não necessariamente. O reconhecimento exige examinar o regime aplicável e o cumprimento das obrigações. No exemplo de prestação homogênea, a receita acompanha a execução, mas essa hipótese precisa ser demonstrada.
A SC Cosit 15/2026 autorizou dividir todo SaaS por 36 meses?
Não. O fracionamento mencionado na consulta não deve ser convertido em regra universal. O documento trata do cenário apresentado e não homologa de forma ampla todos os procedimentos contábeis sugeridos.
A nota fiscal nunca influencia o momento do IBS/CBS?
Essa afirmação seria incorreta. A LC 214 e o art. 11 do Decreto 12.955 tratam fornecimento, exigibilidade, pagamento e situações em que o documento constitui o direito de receber ou sustenta uma presunção de fornecimento.
Implantação pode ter reconhecimento diferente da assinatura?
Pode exigir análise diferente conforme as obrigações reais e os critérios aplicáveis. Separar o preço na proposta não demonstra, sozinho, autonomia da obrigação nem o momento correto de reconhecimento.
O ERP deve guardar somente a data de emissão?
Para explicar as operações, é recomendável conservar os marcos relevantes: entrega, exigibilidade, pagamento e reconhecimento, além da emissão. O desenho concreto depende dos contratos, dos documentos e das regras de cada tributo.

Discutir um caso concreto da sua empresa
30 minutos com consultor sênior. Mapeamos o cenário tributário específico, identificamos as oportunidades aplicáveis e indicamos o caminho técnico — independentemente de você seguir conosco.
Agendar diagnóstico gratuito 30 minutos com consultor sênior. Sem compromisso.