

O Bloco W da ECF é a Declaração País-a-País (IN RFB 1.681/2016, art. 3º). O método de TP fica na ficha X370, e o grupo dispensado preenche o W100 assim mesmo.
Análises, pareceres técnicos e acompanhamento normativo da equipe TaxUp sobre direito tributário e a reforma 2026—2033.
O Bloco W da ECF é a Declaração País-a-País (IN RFB 1.681/2016, art. 3º). O método de TP fica na ficha X370, e o grupo dispensado preenche o W100 assim mesmo.

O art. 4º da Lei 14.596/2023 fixa 25% dos lucros, 20% do capital e parentesco até o 3º grau. O CPC 05 (R1) não traz percentual: o perímetro fiscal é maior.
O art. 7º da LC 224/2025 alterou o art. 3º da Lei 7.689/1988. Veja quem recolhe CSLL a 12% ou 17,5% desde 1º/4/2026 e como muda em 2028 por categoria.
Pelo art. 3º da IN RFB 2.004/2021, o prazo da ECF do ano-calendário 2025 encerrou-se em 31/7/2026. Veja transmissão em atraso, retificação e PGE 12.2.3.
O item 1.33 do Manual do Leiaute 12 exige Requerimento Web quando Outras Exclusões superam R$ 20 milhões e 30% do total, com memória de cálculo.

O art. 57, § 2º da IN RFB 2.161/2023 admite 80% no Arquivo Local, mas o Registro X370 da ECF recebe todas as transações controladas, inclusive as dispensadas.
O art. 4º, § 4º, VII, da LC 224 mudou os coeficientes do lucro presumido acima do limite trimestral. Veja o cálculo de IRPJ e CSLL, datas e exemplos por atividade.
Sete decisões fiscais vencem antes de 1º/01/2027: drawback (art. 91), inventário de 31/12, crédito de estoque (art. 381) e o fim do Reintegra (art. 542).
Os dispositivos médicos podem ter redução de 60% ou alíquota zero no IBS e na CBS. O art. 131 da LC 214/2025 aplica a redução aos itens do Anexo IV regularizados na Anvisa. O art. 144 da LC 214/2025 zera os itens do Anexo XII e também os do Anexo IV quando o adquirente cumpre as condições legais.
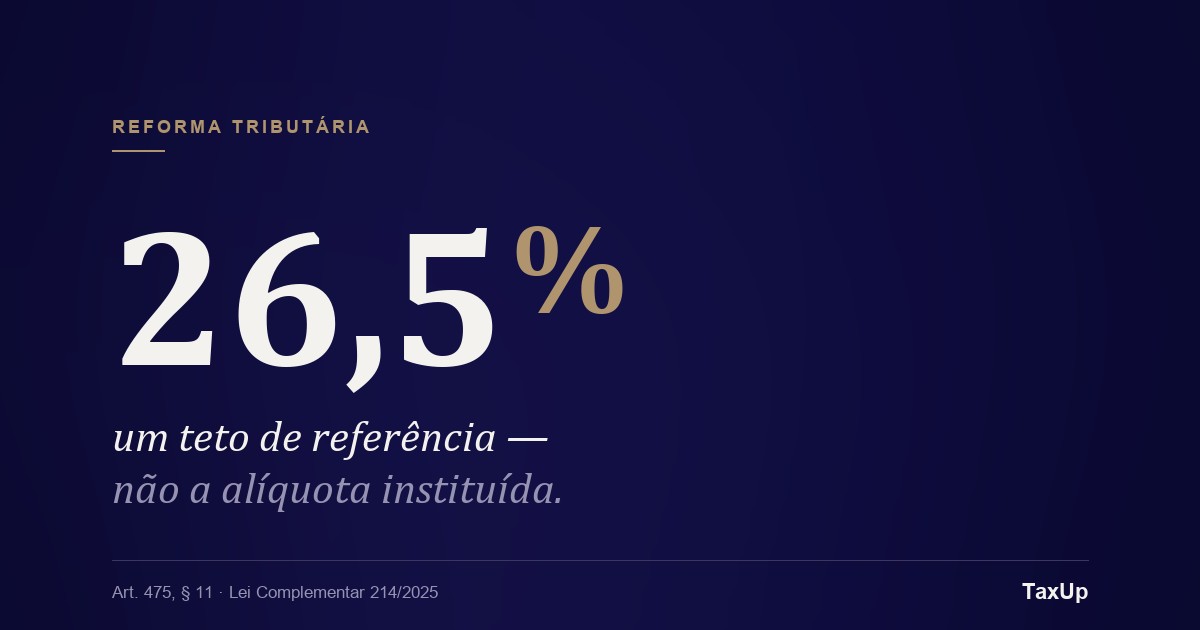
O número que todos repetem — 26,5% — não é a alíquota instituída da Reforma, mas um teto de referência (art. 475 da LC 214/2025). A equipe da TaxUp explica a diferença e o impacto no planejamento.