
Em 2026, o art. 4º, § 4º, VII, e § 5º, da LC 224/2025 pode elevar o coeficiente de 32% a 35,2% sobre a parcela excedente. Se a participação era investimento permanente, a lógica continua sendo a do ganho de capital.
Blog
Análises, pareceres técnicos e acompanhamento normativo da equipe TaxUp sobre direito tributário e a reforma 2026—2033.
Projetos de IA podem entrar na Lei do Bem: o art. 19 da Lei 11.196/2005 permite a exclusão adicional, mas a SC Cosit 193/2026, itens 18 a 20, exige criação ou aprimoramento substancial apoiado em esforço genuíno de P&D. Uso rotineiro de modelo pronto, coleta de dados e comandos genéricos não bastam; a elegibilidade depende dos fatos e da prova de cada projeto.
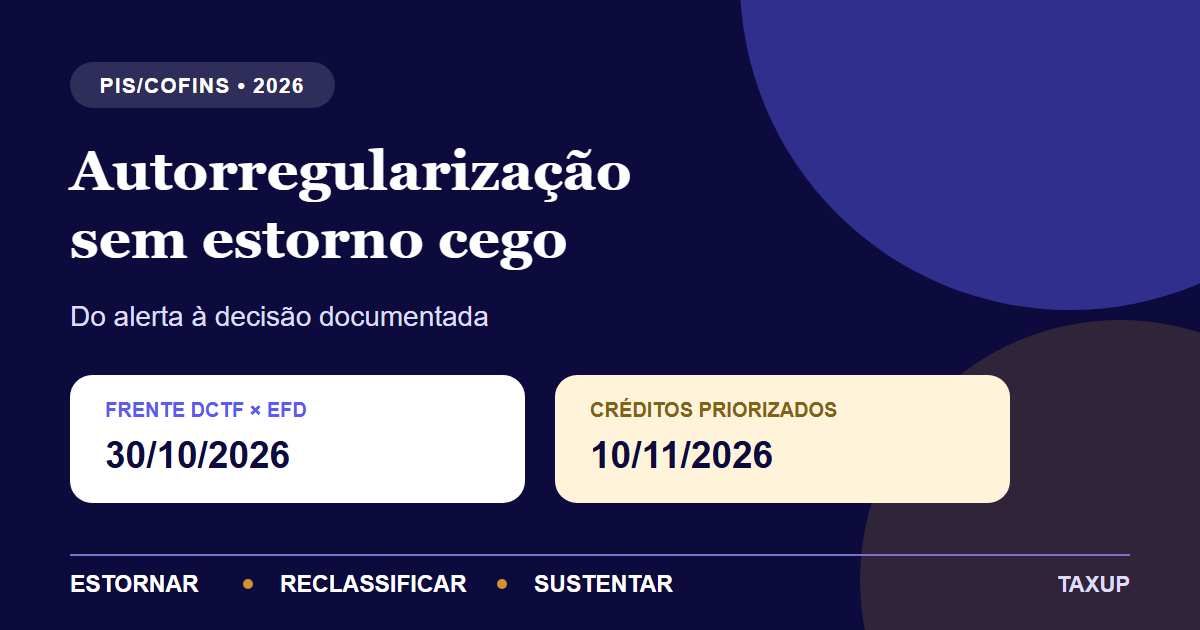
O comunicado de 15 de setembro da Receita Federal abriu até 10 de novembro de 2026 uma oportunidade de autorregularização para créditos de PIS/Pasep e Cofins com indícios de irregularidade, antes do início do procedimento de fiscalização. A notícia, sozinha, não resolve a validade de cada crédito nem seus efeitos financeiros. A decisão deve confrontar o crédito com o art. 3º das Leis 10.637/2002 e 10.833/2003; pelo art. 138, parágrafo único, do CTN, não se considera espontânea a denúncia apresentada após o início de procedimento administrativo ou medida de fiscalização relacionados com a infração.
A DeRE é o documento fiscal eletrônico dos regimes específicos. O art. 1º, XVII, e § 5º, do Ato Conjunto RFB/CGIBS 4/2026 fixa os eventos mensais da competência outubro para 15 de novembro de 2026. A abertura do ambiente de produção, anunciada para 1º de outubro às 9h para D-1001 e D-1011, não é prazo final; a entrega só está comprovada com recibo definitivo, não com o HTTP 201 ou o protocolo provisório.
Adiar o saque para 2027 não escolhe sozinho o tributo. O art. 6º, V, da LC 214/2025 exclui rendimentos financeiros comuns da CBS, mas ordem, disponibilidade, regime do depósito e reconhecimento definem se a correção ainda pertence ao PIS/Cofins.
Uma operação ocorrida em 2026 e recebida em 2027 não migra automaticamente para a CBS. O art. 408 da LC 214/2025 preserva PIS/Cofins nas hipóteses de regime de caixa e afasta a CBS sobre o recebimento. Em pagamentos públicos, porém, a retenção muda e ainda exige cautela operacional.
A imunidade da entidade não desonera automaticamente suas aquisições. O art. 9º, § 4º, da LC 214/2025 exige separar a posição de fornecedor da posição de comprador. O orçamento depende do tratamento do bem ou serviço, da qualificação aplicável e dos limites ao crédito.
A restituição de IBS e CBS depende das condições do art. 38 da LC 214/2025, incluindo o crédito do adquirente e o encargo financeiro. A LC 236/2026 acrescentou regras sobre atualização e habilitação de indébito judicial. A empresa deve qualificar a rota antes de projetar recuperação no caixa.
O art. 1º da Lei 9.393/1996 exige avaliar o imóvel em 1º de janeiro de cada exercício. A decisão sobre ITR de imóvel invadido depende de prova da privação efetiva, da extensão da área e de sua duração. Entenda como separar ocupação, DITR, VTN e APP antes de definir a medida cabível.
Vender abaixo do custo não torna o custo a base automática do IBS e da CBS. O art. 12 da LC 214/2025 parte do valor da operação; o art. 335, XIII, examina receita e custos no período. A decisão exige separar preço, resultado e prova.