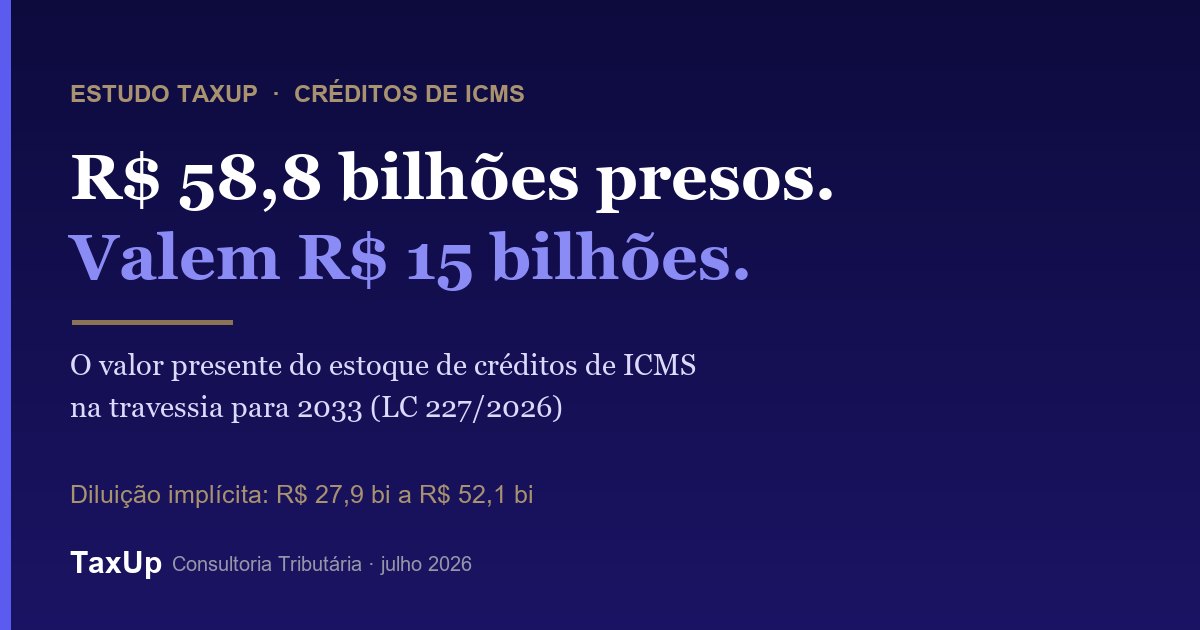
O art. 137 da LC 227/2026 parte o saldo credor de ICMS homologado em dois regimes: os créditos das entradas de mercadorias destinadas ao ativo permanente são compensados com o IBS pelo prazo remanescente do art. 20, § 5º, da LC 87/96 (inciso I); só os demais vão para 240 parcelas mensais, iguais e sucessivas (inciso II), com saldo atualizado pelo IPCA ou por índice que o substitua (art. 133). Cada R$ 1,00 nessas 240 parcelas vale R$ 0,25 hoje: os R$ 58,8 bilhões presos em 16 estados valem R$ 15 bilhões em valor presente se todo o estoque cair no inciso II — piso, porque a fatia de ativo permanente se realiza antes. Estudo TaxUp com metodologia aberta.
Taxupadmin
O crédito de IBS e CBS nas compras não decorre apenas do cadastro do fornecedor. O art. 47 exige a análise da aquisição, documento fiscal idôneo, segregação dos tributos e, conforme a hipótese, extinção do débito; o art. 48 traz uma dispensa condicionada à não implementação das modalidades que especifica. Destinação, adquirente, período, eventos do documento e pendências precisam permanecer ligados a cada aquisição.
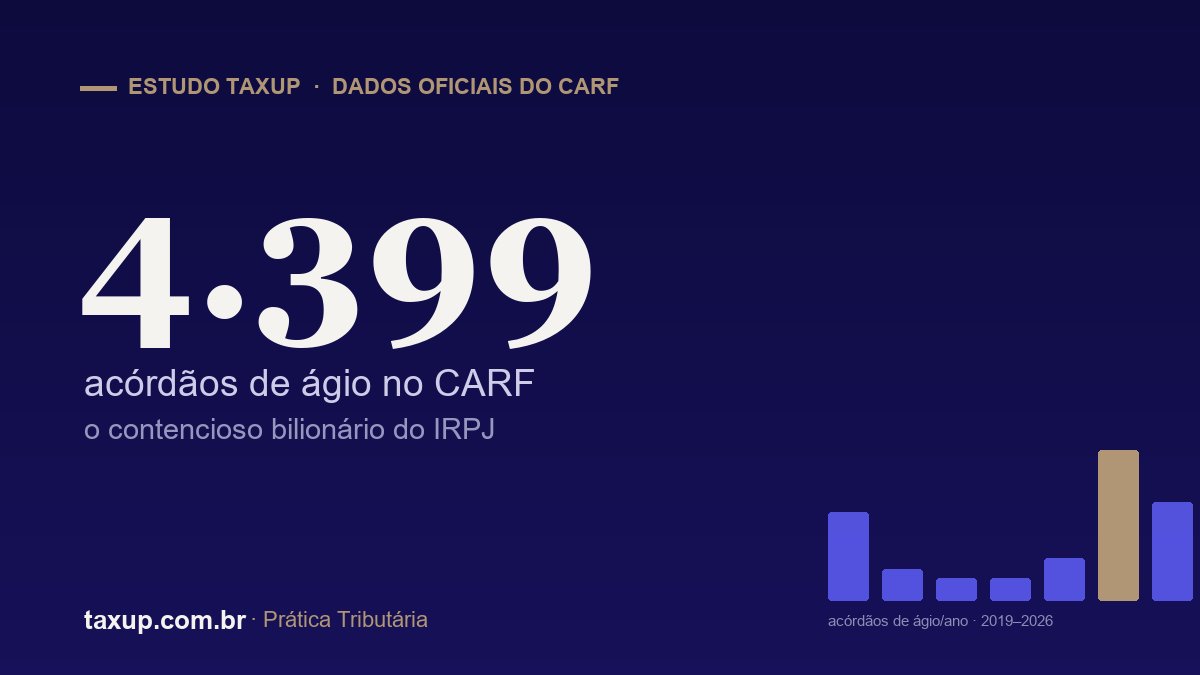
Estudo TaxUp com dados do CARF: 4.399 acórdãos de ágio. Pelo art. 22 da Lei 12.973/2014, o goodwill só pode ser excluído do lucro real após incorporação, fusão ou cisão, a no máximo 1/60 por mês e desde que a aquisição tenha ocorrido entre partes não dependentes — o art. 25 da mesma lei define quando as partes são dependentes. As estruturas na mira do fisco e por que o contencioso do IRPJ voltou a crescer em 2024.
O art. 60 da LC 214/2025 obriga o sujeito passivo de IBS e CBS a emitir documento fiscal eletrônico, e trata a informação prestada como confissão do valor devido (§ 1º). A Rejeição 1115 é outra coisa: a versão 1.51 da NT 2025.002-RTC tirou a data de produção da regra UB12-10 — a obrigação legal, não.
Cash pooling entra no transfer pricing brasileiro pelo art. 32 da Lei 14.596/2023: a centralização dos saldos de caixa do grupo para gestão de liquidez de curto prazo segue o padrão arm’s length, como mútuos e garantias (arts. 27 a 33) — delineamento, taxa de juros, apoio implícito x garantia explícita e documentação na totalidade, sem safe harbour.
A tax credit does not vanish in the transition — but it can turn into an asset the company only collects twenty years from now. Under art. 134, §3, II of the ADCT, inserted by Constitutional Amendment 132/2023, the validated ICMS credit balance existing at the end of 2032 is offset against the IBS in 240 equal, successive monthly installments — for fixed-asset credits, over the remaining term of §3, I. Under art. 378, I and III of Complementary Law 214/2025, the PIS/Cofins balance stays valid, with the running of its deadline preserved, and is used against the CBS due.