
Fonte: LC 214/2025, arts. 41, 47, 48 e 57.
Resposta direta: O crédito de IBS e CBS nas compras não decorre apenas do cadastro do fornecedor. O art. 47 exige a análise da aquisição, documento fiscal idôneo, segregação dos tributos e, conforme a hipótese, extinção do débito; o art. 48 traz uma dispensa condicionada à não implementação das modalidades que especifica. Destinação, adquirente, período, eventos do documento e pendências precisam permanecer ligados a cada aquisição.
Uma matriz operacional deve separar o que foi confirmado do que continua pendente ou não elegível, registrando fornecedor, pedido, recebimento, DFe, adquirente, destinação, modalidade de extinção, evidência e responsável. O exemplo desta página é sintético: organiza a conferência, mas não substitui a conclusão jurídica, contábil nem a validação dos dados reais da empresa.
Crédito de IBS/CBS nas compras: o papel do cadastro
Cadastro informa; a aquisição decide
- Variação da operaçãoA homologação do fornecedor precisa conviver com mudanças de operação, regime e documento.
- Teste da compraAdquirente, fornecimento e destinação formam a base da conferência antes do crédito.
Eu não trataria “fornecedor homologado” como autorização permanente para tomar crédito. Uma mesma empresa pode fornecer operações distintas, alterar seu regime ou emitir documento que não corresponda ao pedido. O cadastro é uma fonte de informação para a compra, não a conclusão tributária inteira.
A análise deve identificar quem adquiriu, o que foi fornecido e qual foi a destinação. Depois, precisa conferir o tratamento do fornecedor e o documento. A fundamentação do crédito financeiro de IBS/CBS explica por que esses elementos devem ser lidos em conjunto.
O regime de IRPJ do fornecedor não resolve sozinho o regime da operação de IBS/CBS. Da mesma forma, ser uma compra B2B não comprova direito irrestrito ao crédito pelo adquirente. O enquadramento precisa considerar a situação de cada participante e as hipóteses legais aplicáveis. LC 214, arts. 41 e 47.
O que o art. 47 exige e o que o art. 48 excepciona
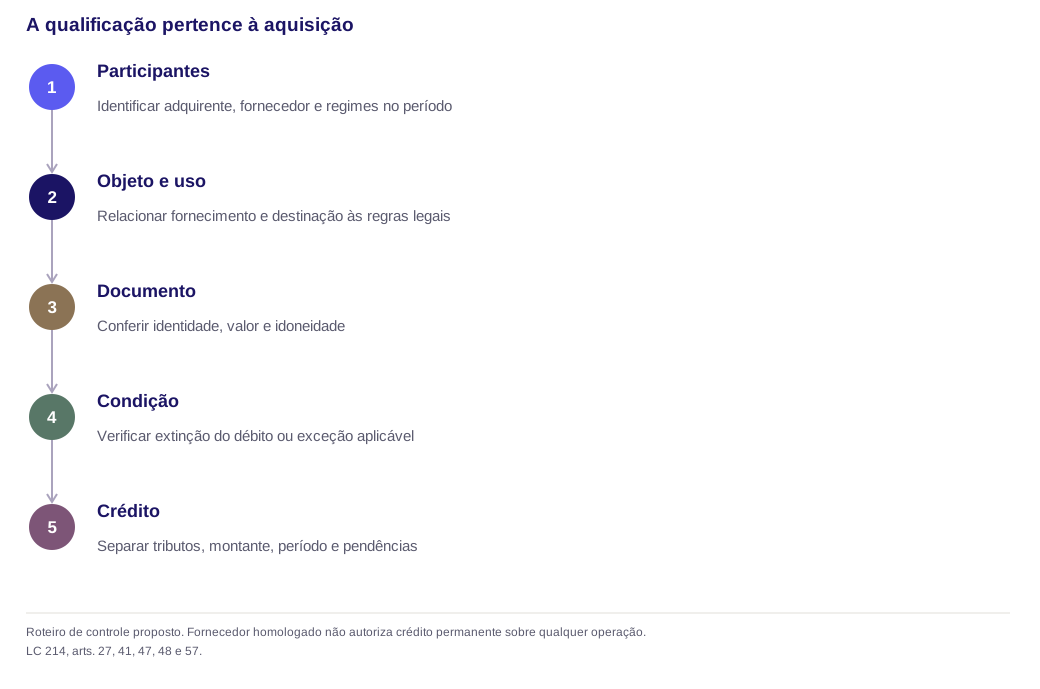
O caput do art. 47 permite apropriação pelo contribuinte no regime regular quando ocorre a extinção do débito da operação pelas modalidades legais. O § 1º exige documento fiscal eletrônico idôneo e segregação entre IBS e CBS. O § 2º relaciona o montante ao débito destacado e extinto, além das hipóteses próprias de crédito presumido. LC 214, art. 47.
Extinção não significa exclusivamente pagamento direto pelo fornecedor. O art. 27 prevê modalidades diferentes, como compensação, pagamento, recolhimento na liquidação financeira, recolhimento pelo adquirente e pagamento pelo responsável. A conferência precisa identificar a hipótese aplicável, sem exigir um único comprovante como solução universal. LC 214, art. 27.
O art. 48 dispensa o requisito de extinção somente na hipótese de não implementação de nenhuma das modalidades que especifica: split payment e recolhimento pelo adquirente. Permanece a condição de destaque correto no documento. Não se deve resumir a regra como crédito sempre condicionado a um boleto pago, nem como crédito sempre liberado pela nota. LC 214, art. 48.
O fluxo é um controle proposto. As exceções e os regimes específicos devem ser identificados na análise, antes de classificar a aquisição como apta.
Como diferenciar as situações do fornecedor
| Situação examinada | Efeito na análise | O que não presumir |
|---|---|---|
| Fornecedor no regime regular | Aplicação dos requisitos da aquisição e do crédito | Que toda despesa do comprador se tornou elegível |
| Simples com IBS/CBS no DAS | Montante equivalente ao devido pelo regime, nas condições legais | Crédito zero ou percentual padrão sobre o preço |
| Simples com IBS/CBS no regime regular | Conferência conforme a opção e seu período de efeitos | Que a situação atual reescreve compras anteriores |
| Tratamento reduzido, desonerado ou específico | Necessidade de verificar a hipótese e o débito correspondente | Crédito fictício calculado por taxa geral |
| Situação ainda não comprovada | Pendência identificada, com evidência necessária | Aprovação apenas por urgência comercial |
O art. 47, § 9º, distingue o crédito do adquirente do crédito próprio do fornecedor no Simples. Quem permanece no DAS não apropria seus próprios créditos de IBS/CBS nessa disciplina, mas isso não impede automaticamente o crédito do comprador regular no montante permitido. LC 214, art. 47, § 9º.
O calendário da opção do Simples para 2027 exige controle por período. A Resolução CGSN 190 disciplina janelas e efeitos semestrais na Resolução 140; o cadastro deve conservar o histórico correspondente. CGSN 190/2026, alterações dos arts. 40-C a 40-E.
Documento correto: adquirente, operação e evento
A trilha precisa representar a aquisição real
- Papel das partesMovimentar o dinheiro não basta para definir quem adquiriu a operação.
- Sequência documentalPedido, contrato, documento, entrega e eventos posteriores precisam contar a mesma história.
A nota precisa identificar a aquisição real. Um pagamento centralizado por outra empresa, um reembolso ou uma contratação intermediada pode exigir conferência adicional dos papéis. A pessoa que movimentou o dinheiro não deve ser presumida adquirente apenas por esse fato.
O Decreto 12.955 inclui a identificação de pessoa ou estabelecimento diverso do real no exame de idoneidade, observadas suas ressalvas. A regularização deve seguir a disciplina cabível; não basta alterar um campo interno do cadastro para tornar idôneo um documento já emitido. Decreto 12.955/2026, arts. 121 a 124.
O controle proposto deve comparar pedido, contrato, documento, entrega e eventos posteriores. Se uma nota foi substituída, o crédito não pode continuar associado indiscriminadamente à versão anterior. O guia de NFS-e em software explica o encadeamento de documentos e eventos nesse modelo.
Se a nota precisar ser corrigida depois do fornecimento, importa saber se o comprador já utilizou o crédito. A análise dos ajustes de IBS e CBS nos dois lados da operação explica as consequências dessa diferença.
Para valores pagos por conta de outro participante, a análise de documentação de reembolso e conta e ordem deve esclarecer quem adquiriu. Um relatório de despesas não substitui o documento e o vínculo jurídico necessários à aquisição.
Exemplo: dez aquisições e três estados de conferência
| Estado no exemplo | Aquisições | Cálculo do valor informado | Tratamento na conferência |
|---|---|---|---|
| Requisitos confirmados | 6 | 6 × R$ 500 = R$ 3.000 | Valor assumido como apropriável na hipótese |
| Pendência documental | 2 | 2 × R$ 500 = R$ 1.000 | Não incluído no total confirmado |
| Regime a comprovar | 1 | 1 × R$ 500 = R$ 500 | Não incluído no total confirmado |
| Uso pessoal não excepcionado | 1 | 1 × R$ 500 = R$ 500 | Crédito não elegível na hipótese |
| Total examinado | 10 | R$ 5.000 informados | R$ 3.000 confirmados; R$ 1.500 pendentes; R$ 500 não elegíveis |
Considere um lote inteiramente fictício de dez aquisições. Para simplificar, cada documento informa R$ 500 de tributo potencialmente relevante, sem inferir uma alíquota ou um preço. Seis operações atendem aos requisitos; duas têm pendência documental; uma depende de comprovação do regime; e uma foi identificada como uso pessoal fora das exceções aplicáveis.
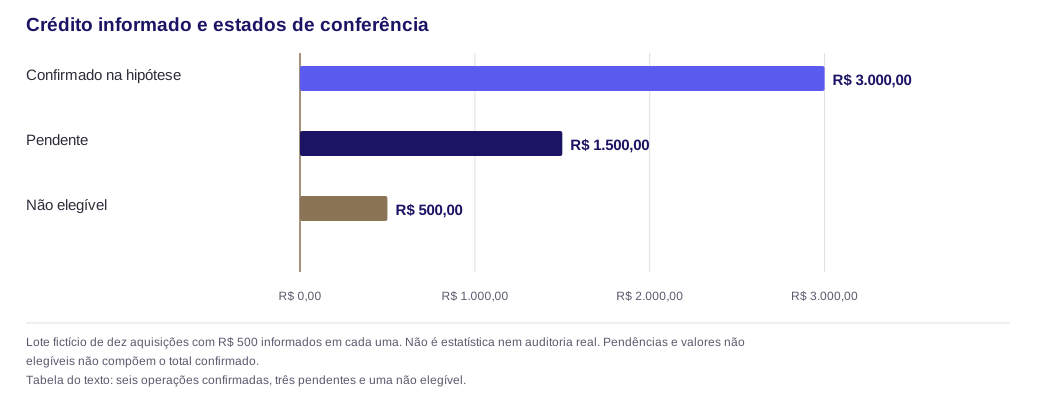
Dados da figura
| Categoria | Valor |
|---|---|
| Confirmado na hipótese | R$ 3.000,00 |
| Pendente | R$ 1.500,00 |
| Não elegível | R$ 500,00 |
O exemplo demonstra uma classificação de trabalho, não estatística de fornecedores nem resultado de auditoria real. Reconhecer R$ 5.000 como crédito confundiria valores informados com direitos comprovados. Reconhecer zero em tudo também descartaria os R$ 3.000 confirmados da hipótese.
Cada pendência deve indicar o documento ou fato necessário e o responsável por obtê-lo. A conclusão pode mudar depois da conferência, mas o histórico precisa mostrar por que mudou. A lei aplicável continua sendo o art. 47, com as vedações do art. 57.
Venda com margem negativa e perda física de mercadoria não devem receber o mesmo tratamento. O artigo sobre liquidação de estoque, preço e crédito de IBS/CBS explica a diferença e os registros que a sustentam.
Matriz fornecedor–documento–crédito por aquisição
Uma linha, uma cadeia de evidências
- Vínculo operacionalFornecedor, pedido, recebimento, adquirente, estabelecimento e destinação conservam o contexto da compra.
- Vínculo tributárioDFe, modalidade de extinção, estado, pendência e responsável explicam a conclusão sem apagar a incerteza.
O quadro resumido do exemplo pode ser reconciliado linha a linha. Confirmar seis de dez aquisições não autoriza somar as três pendências nem a hipótese não elegível ao total confirmado. Cada mudança de estado precisa conservar a evidência, a data e o responsável que a justificaram.
| Linha | Fornecedor | Documento | Destinação | Estado | Evidência pendente |
|---|---|---|---|---|---|
| SYN-001 | FORN-SYN-001 | idoneo_na_hipotese | revenda | Confirmado na hipótese | nenhuma_no_exemplo |
| SYN-002 | FORN-SYN-002 | idoneo_na_hipotese | revenda | Confirmado na hipótese | nenhuma_no_exemplo |
| SYN-003 | FORN-SYN-003 | idoneo_na_hipotese | revenda | Confirmado na hipótese | nenhuma_no_exemplo |
| SYN-004 | FORN-SYN-004 | idoneo_na_hipotese | uso_operacional | Confirmado na hipótese | nenhuma_no_exemplo |
| SYN-005 | FORN-SYN-005 | idoneo_na_hipotese | ativo_operacional | Confirmado na hipótese | nenhuma_no_exemplo |
| SYN-006 | FORN-SYN-006 | idoneo_na_hipotese | revenda | Confirmado na hipótese | nenhuma_no_exemplo |
| SYN-007 | FORN-SYN-007 | correcao_a_confirmar | revenda | Pendente | dfe_substituto_e_eventos |
| SYN-008 | FORN-SYN-008 | recebido_na_hipotese | revenda | Pendente | regime_do_fornecedor_no_periodo |
| SYN-009 | FORN-SYN-009 | idoneo_na_hipotese | uso_operacional | Pendente | referencia_da_extincao |
| SYN-010 | FORN-SYN-010 | idoneo_na_hipotese | uso_pessoal_nao_excepcionado | Não elegível na hipótese | nenhuma_no_exemplo |
Baixar a matriz sintética fornecedor–documento–crédito (CSV). A finalidade e os limites do exemplo estão descritos nesta seção.
O lastro normativo conferido para este modelo está na LC 214/2025 compilada, arts. 47, 48, 57, 343, 346 e 348, no Decreto 12.955/2026, arts. 48, 57, 59 e 122 para CBS e na Resolução CGIBS 6/2026, arts. 48, 57, 59 e 122 para IBS. A matriz não substitui a leitura da norma aplicável nem a prova do caso concreto.
A confirmação também não encerra o ciclo da aquisição. O art. 47, § 6º, da LC 214/2025 determina o estorno do crédito apropriado se o bem adquirido perecer, deteriorar-se ou for objeto de roubo, furto ou extravio; o art. 48 do Decreto 12.955/2026 e o art. 48 da Resolução CGIBS 6/2026 regulamentam esses eventos para CBS e IBS. Devoluções, cancelamentos e correções devem permanecer ligados ao documento e ao período correspondentes; os arts. 57 e 59 dos dois regulamentos trazem regras próprias. O estado da linha precisa ser reaberto quando um fato posterior alterar a premissa.
O período de 2026 tem disciplina própria nos arts. 343, 346 e 348 da LC 214. O § 1º do art. 348 dispensa o recolhimento de IBS e CBS nas condições ali previstas para sujeitos passivos que cumprirem as obrigações acessórias. Por isso, os valores sintéticos desta matriz não estimam crédito de 2026 nem podem ser transportados para outro período sem conferir a regra vigente.
O que pedir ao fornecedor sem criar exigências inúteis
| Informação de controle sugerida | Utilidade |
|---|---|
| Identificação e situação no período | Confirmar o participante e a disciplina aplicável |
| Descrição contratual e documento | Relacionar pedido, entrega e tributação |
| Valores por tributo | Segregar IBS e CBS e evitar cálculo por taxa genérica |
| Evidência da condição de apropriação | Demonstrar a hipótese legal utilizada |
| Eventos e correções | Manter a situação válida da operação |
| Responsável pela informação | Permitir esclarecer divergências sem alterar o histórico |
O pedido de informação deve estar ligado à operação e ao requisito que falta. Solicitar dados indiscriminados aumenta trabalho e pode expor informações desnecessárias, sem melhorar a conclusão. O comprador deve definir quem pode acessar os documentos e preservar o histórico da aquisição.
As linhas são propostas de gestão, não uma lista universal de documentos obrigatórios a serem exigidos em toda compra. A forma de comprovar a extinção ou uma exceção deve observar a disciplina vigente. Um fornecedor de bens, uma plataforma e um prestador de serviços podem exigir fluxos diferentes.
Aplicar a qualificação à tecnologia e ao fechamento mensal
Da carteira tecnológica ao fechamento
- Carteira heterogêneaLicença, revenda, nuvem, desenvolvimento e serviços operacionais pedem qualificações próprias.
- Conciliação finalDocumento válido, crédito confirmado e fechamento devem permanecer reconciliados.
Na tecnologia, uma mesma carteira pode incluir licença própria, revenda, nuvem, desenvolvimento contratado e serviços operacionais. A matriz de despesas de tecnologia detalha esses gastos. A operação internacional exige também a análise de importação, sem transportar automaticamente o documento ou o tratamento doméstico.
O comprador financeiro merece cuidado próprio. A análise de software vendido a bancos distingue a tributação do fornecedor, a dedução da base financeira e o crédito da aquisição. A atividade do cliente não torna esses conceitos equivalentes.
No fechamento, a apuração assistida deve ser conciliada com os documentos válidos e com a posição de crédito confirmada. O preço de compra, o pagamento e o valor apropriável podem representar momentos e objetos diferentes.
A revisão termina quando a empresa consegue explicar cada valor relevante: qual operação o gerou, qual documento a comprova, qual regra permite o crédito e o que ainda está pendente. Esse resultado apoia negociação e orçamento sem prometer neutralidade integral ou entrada imediata de caixa.
Perguntas frequentes
Atalhos que não sustentam o crédito
- Regime isoladoO regime do fornecedor precisa ser lido com adquirente, operação, destinação e documento.
- Valor pendenteUma premissa comercial não deve aparecer como direito confirmado antes da prova.
O crédito depende apenas do regime do fornecedor?
Não. O regime importa, mas também são relevantes o adquirente, a operação, a destinação, o documento e as condições de apropriação. O art. 57 mantém vedações e exceções relativas ao uso ou consumo pessoal.
Toda compra do Simples gera crédito zero?
Não. O art. 47, § 9º, permite crédito ao comprador regular no montante equivalente ao devido por meio do Simples, nas condições legais. Se o fornecedor opta pelo regime regular de IBS/CBS, é preciso considerar essa situação e seu período de efeitos.
O comprador precisa sempre obter comprovante de pagamento direto do fornecedor?
A lei prevê diferentes modalidades de extinção e exceções específicas. A comprovação deve corresponder à hipótese aplicável. Não se deve transformar um único documento de pagamento em requisito universal sem examinar os arts. 27, 47 e 48.
Um documento emitido para outra empresa basta se houve reembolso?
O reembolso não resolve automaticamente quem foi o adquirente. A identidade e a operação precisam ser demonstradas por documentação idônea. Eventual correção deve seguir o procedimento permitido, sem simples alteração interna destinada a produzir crédito.
Um crédito pendente pode entrar na proposta de preço como certo?
É necessário distinguir premissa de direito confirmado. O cenário comercial pode mostrar alternativas, mas deve identificar o que depende de prova. Tratar todo valor destacado como apropriável pode distorcer custo, margem e caixa.
Discutir um caso concreto da sua empresa
30 minutos com consultor sênior. Mapeamos o cenário tributário específico, identificamos as oportunidades aplicáveis e indicamos o caminho técnico — independentemente de você seguir conosco.
Agendar diagnóstico gratuito 30 minutos com consultor sênior. Sem compromisso.