
O art. 152 da LC 227/2026 põe a base do ITCMD no valor de mercado; o art. 154, II fixa piso nas cotas fora de mercado organizado. A lei já vige (art. 182, III): a janela está na lei estadual, sujeita à anterioridade (CF, art. 150, III, “b” e “c”).
Análises, pareceres técnicos e acompanhamento normativo da equipe TaxUp sobre direito tributário e a reforma 2026—2033.
O art. 152 da LC 227/2026 põe a base do ITCMD no valor de mercado; o art. 154, II fixa piso nas cotas fora de mercado organizado. A lei já vige (art. 182, III): a janela está na lei estadual, sujeita à anterioridade (CF, art. 150, III, “b” e “c”).
Como a Lei 14.789/2023 trocou a exclusão da subvenção por crédito fiscal de 25% (art. 6º) e por que o art. 4º, § 8º, IV, da LC 224/2025 só preserva o benefício de quem teve projeto aprovado pelo Executivo federal até 31/12/2025.
Os arts. 128 e 134 do ADCT (EC 132/2023) datam a transição: alíquotas de ICMS e ISS a 6/10 em 2032, saldo credor aproveitável só se homologado. Nove janelas com prazo — transação, FCBF, ITCMD, dividendos — e o custo de não decidir.
Do art. 18 da Lei 9.430/1996 — as margens fixas, revogadas em 1º/1/2024 pelo art. 46, VI, “a”, da Lei 14.596/2023 — ao padrão arm’s length do art. 2º da Lei 14.596/2023: os oito precedentes públicos do CARF que moldam o contencioso de transfer pricing e o que muda para o compliance das multinacionais.
O art. 149, VII, do CTN determina que o lançamento seja efetuado e revisto de ofício quando se comprove que o sujeito passivo agiu com dolo, fraude ou simulação — e, ao contrário do art. 116, parágrafo único, não depende de lei ordinária. Foi nesse terreno que o CARF, no Acórdão 1401-007.754, negou provimento ao recurso da Eletrozema contra autuação de R$ 32.528.185,47 pela segregação entre lucro real e lucro presumido. Onde está a linha entre a elisão lícita e a simulação punível.
A IN RFB 2.326/2026 não muda o transfer pricing: o art. 2º, III, acresce Estudos de Caso à IN 2.090/2022, de valoração aduaneira, e deixa a Aduana usar o estudo de TP da empresa para questionar o valor importado.
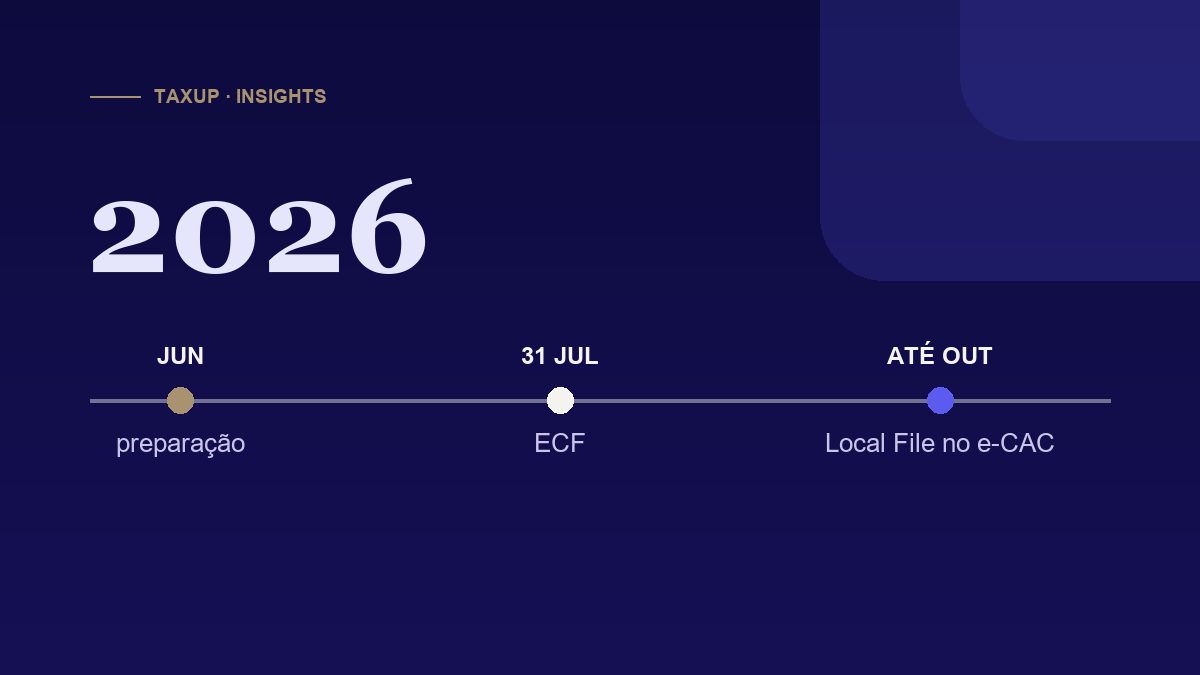
ECF até 31/07/2026 e Local File até 3 meses depois via e-CAC: a linha do tempo, os limiares do art. 57, as quatro multas e o checklist técnico da temporada.
O art. 128 do ADCT (EC 132/2023) fixa as alíquotas de ICMS e ISS em 9/10 em 2029 até 6/10 em 2032, e o § 1º reduz os incentivos na mesma proporção; o art. 129 extingue os dois em 2033. Migrar para a Zona Franca, habilitar o FCBF até dezembro de 2028 ou reprecificar: a matriz das três rotas.
O art. 6º-A da Lei 9.250/1995, incluído pela Lei 15.270/2025, retém 10% de IRRF sobre o total dos lucros e dividendos pagos por uma mesma empresa a uma mesma pessoa física acima de R$ 50 mil no mês, desde janeiro de 2026. Regras, imposto mínimo (IRPFM), transição até 2028 e o que ainda dá para planejar.
How Brazil’s tax reform treats real estate under IBS and CBS: art. 261 of Complementary Law 214/2025 cuts the rate by 50% on sales and 70% on leases, with adjustment and social reducing factors, while the ITBI remains.