
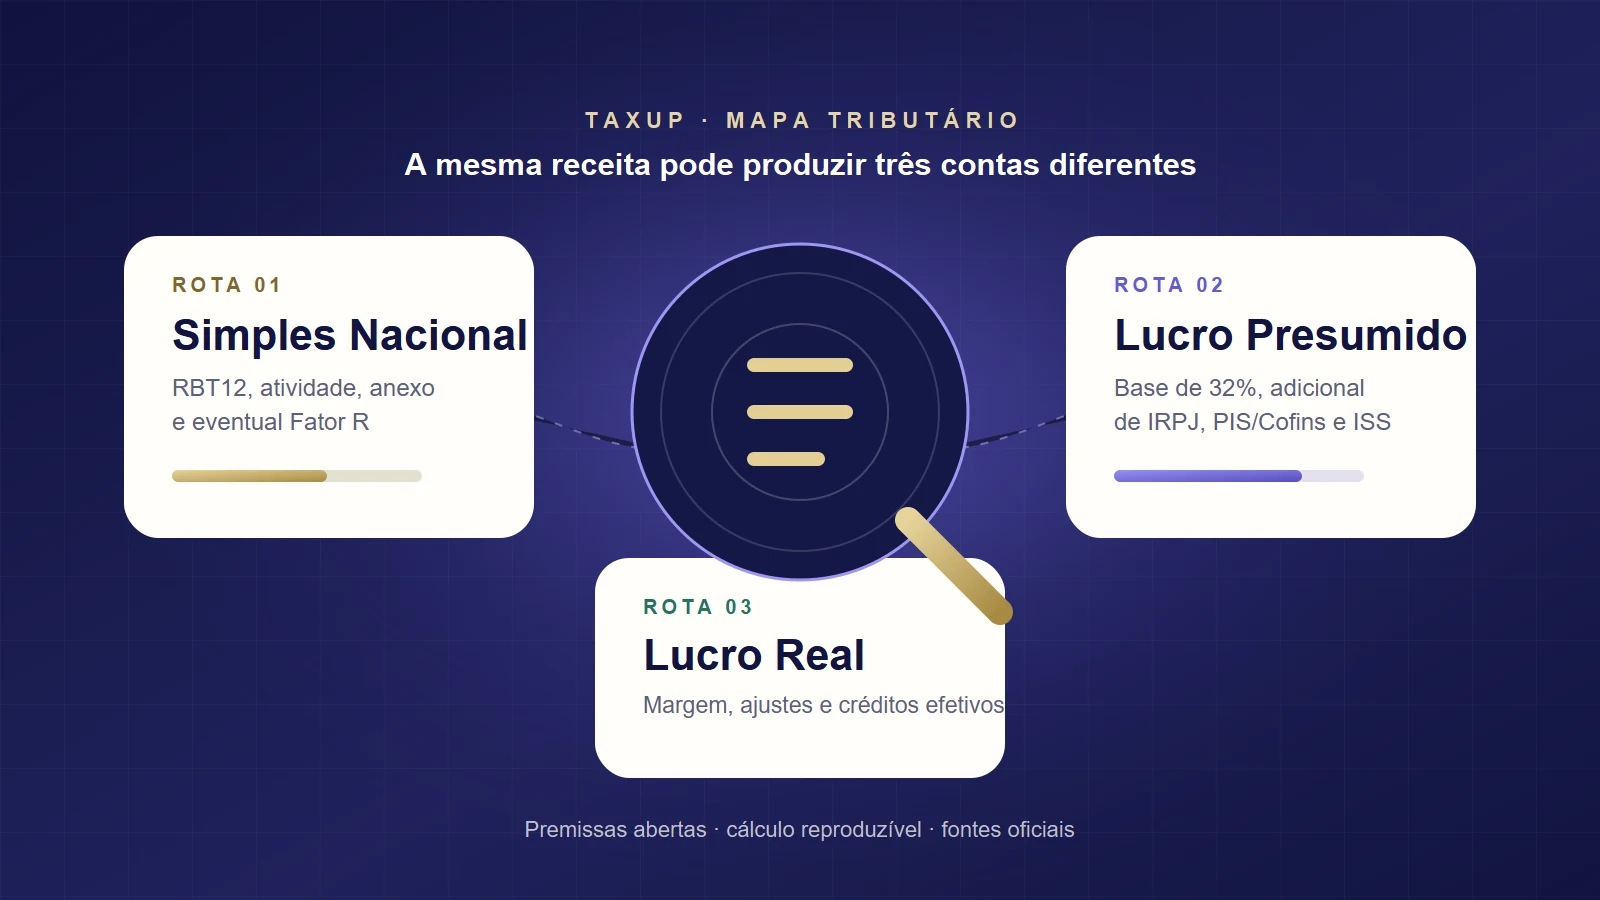
Não existe uma alíquota única para SaaS. No exemplo de serviços em geral previsto no art. 15, § 1º, III, “a”, da Lei nº 9.249/1995, uma empresa com receita de R$ 100 mil por mês no Lucro Presumido chega a 14,53%–17,53% sobre a receita quando a conta inclui IRPJ, adicional de IRPJ, CSLL, PIS/Cofins cumulativos e ISS de 2%–5%. No Simples e no Lucro Real, atividade, receita acumulada, folha, margem e créditos mudam o resultado.
Base legal do cenário: art. 15, § 1º, III, “a”, e art. 3º, § 1º, da Lei nº 9.249/1995.
Quando alguém me pergunta “quanto um SaaS paga de imposto?”, eu não começo pelo regime. Começo pelo que a empresa vende: licença própria, licença de terceiro, implantação, suporte, processamento, consultoria ou uma combinação dessas entregas. O rótulo comercial não fecha a apuração.
Esta página oferece uma comparação inicial com a conta aberta. Ela não escolhe o regime pela empresa nem substitui a escrituração. O objetivo é mostrar quais premissas fazem o percentual subir, cair ou deixar de ser comparável.
Quanto um SaaS pode pagar: três contas comparáveis
14,53%

Com R$ 50 mil por mês no mesmo cenário, a base trimestral presumida de IRPJ é R$ 48 mil e não alcança o limite do adicional. A carga fica entre 13,33% e 16,33%, conforme o ISS. Com R$ 100 mil por mês, a base presumida de R$ 96 mil supera o limite trimestral de R$ 60 mil: o adicional aparece e acrescenta 1,2 ponto percentual sobre a receita.
Essa diferença explica por que a faixa de 13,33%–16,33% pode ser correta em um cenário e incompleta em outro. O art. 3º, § 1º, da Lei nº 9.249/1995 aplica 10% sobre a parcela do lucro presumido que exceder R$ 20 mil por mês do período de apuração.
No Simples, uma RBT12 de R$ 1,2 milhão resulta em 13,03% no Anexo III e 19,075% no Anexo V. No Lucro Real, uma hipótese de margem tributável de 20%, ISS de 2% e PIS/Cofins não cumulativos com créditos equivalentes a 3% da receita produz 13,05% no recorte da ferramenta. Esses números não são uma recomendação: são a demonstração de que premissas diferentes produzem respostas diferentes.
Simule o cenário e veja a composição da carga
Comparador tributário para SaaS
Cálculo local, sem envio dos valores. Selecione um regime e ajuste as premissas.
O que ficou de fora: folha e encargos fora do DAS, retenções, benefícios, prejuízo fiscal, adições e exclusões, compensações, exportação, regras municipais específicas, LC nº 224/2025 sobre receita anual acima de R$ 5 milhões e custo de conformidade. Resultado educativo, não proposta de enquadramento.
O comparador não força os três regimes a caberem na mesma fórmula. No Simples, a variável central é a RBT12 e o anexo. No Presumido, a ferramenta reconstrói a base de IRPJ e CSLL e testa o adicional. No Real, ela pede uma margem tributável e uma hipótese de créditos, porque o faturamento sozinho não determina o imposto sobre o lucro nem o saldo das contribuições.
Simples Nacional: o Fator R não governa todo SaaS
-
Identifique a receitaLicença, elaboração, consultoria, suporte ou outra obrigação efetivamente fornecida.
-
Encontre a hipótese legalO § 5º-D inclui elaboração e licenciamento; o § 5º-I reúne outras atividades.
-
Calcule o anexoAnexo III na hipótese do § 5º-D; Fator R somente quando a atividade estiver sujeita aos §§ 5º-I e 5º-J.

O art. 18, § 5º-D, IV e V, da LC nº 123/2006 menciona a elaboração de programas desenvolvidos no estabelecimento do optante e o licenciamento ou a cessão de direito de uso de programas de computação. Essas receitas aparecem no bloco tributado pelo Anexo III.
O Fator R entra em outra porta. Para as atividades do § 5º-I, o § 5º-J leva ao Anexo III quando a razão entre folha e receita bruta é igual ou superior a 28%; abaixo disso, permanece o Anexo V. O § 24 define a folha considerada, incluindo remunerações, pró-labore, contribuição patronal e FGTS.
Portanto, a frase “SaaS precisa de folha de 28% para ir ao Anexo III” é ampla demais. Antes de calcular a razão, é preciso saber se aquela receita realmente depende do Fator R. Uma empresa pode ter licença, implantação e consultoria; a segregação das receitas mistas precisa acompanhar contrato, documento fiscal e entrega.
Exemplo reproduzível. Com RBT12 de R$ 1,2 milhão, a fórmula do art. 18, § 1º-A, produz 13,03% no Anexo III e 19,075% no Anexo V. Sobre receita mensal de R$ 100 mil, a diferença é R$ 6.045. Ela só é útil depois de confirmar qual hipótese legal alcança a receita.
Lucro Presumido: a faixa conhecida pode esconder o adicional

Para a prestação de serviços em geral usada neste exemplo, o art. 15, § 1º, III, “a”, da Lei nº 9.249/1995 aplica presunção de 32%. O IRPJ é de 15% sobre essa base. A CSLL usa base de 32% e, para as demais pessoas jurídicas, alíquota de 9%. PIS e Cofins cumulativos somam 3,65%; o ISS foi testado entre 2% e 5%.
Em um trimestre de R$ 300 mil, a base presumida chega a R$ 96 mil. O IRPJ de 15% soma R$ 14,4 mil. Como a base excede R$ 60 mil no trimestre, o adicional de 10% alcança R$ 36 mil e adiciona R$ 3,6 mil. É esse valor que desaparece quando se multiplica o faturamento apenas pelas alíquotas básicas.
Há outra trava em 2026. O art. 4º, § 4º, VII, e § 5º, da LC nº 224/2025 acrescenta 10% aos percentuais de presunção sobre a parcela da receita anual acima de R$ 5 milhões. A ferramenta avisa quando a receita anualizada cruza esse limite, mas não simplifica uma regra que depende de período, tributo e composição das atividades. O detalhamento está no artigo sobre o acréscimo de 10% no Lucro Presumido.
Lucro Real: margem e créditos substituem a resposta pronta
Receita × margem, após ajustes fiscais
Débitos − créditos, ou exceção cumulativa elegível
ISS e demais fatos aplicáveis à operação

No Lucro Real, IRPJ e CSLL partem do lucro tributável, não de um percentual fixo do faturamento. Uma margem de 8% e uma margem de 30% não produzem a mesma carga. Prejuízo fiscal, adições, exclusões, incentivos e limites também não cabem em uma calculadora de receita.
PIS e Cofins formam uma segunda decisão. As alíquotas gerais não cumulativas são 1,65% e 7,6%, mas o saldo depende dos créditos legalmente admitidos. E há uma exceção importante para determinadas receitas de informática: o art. 10, XXV e § 2º, combinado com o art. 15, V, da Lei nº 10.833/2003 exige separar software próprio nacional, software de terceiros e software importado.
A SC Cosit nº 218/2024 diferencia, no caso examinado, o licenciamento de software nacional desenvolvido pela própria pessoa jurídica das licenças de terceiros ou importadas. Por isso, a opção “cumulativo” da ferramenta é uma hipótese condicionada, não um botão de economia. O aprofundamento está na página sobre PIS/Cofins de software no Lucro Real.
Leitura correta do cenário de 13,05%. Ele usa margem tributável de 20%, ISS de 2% e débito não cumulativo de 9,25% reduzido por créditos equivalentes a 3% da receita. Alterar qualquer premissa altera o resultado. O crédito de 3% não é presunção legal; é um dado de sensibilidade informado pelo usuário.
A arquitetura do contrato muda a arquitetura da conta
-
LicençaQuem desenvolveu? Há cessão de uso? O software é próprio, de terceiro ou importado?
-
ImplantaçãoEntrega autônoma, preço identificável, esforço e aceite documentados.
-
SuporteEscopo, recorrência e relação com a licença ou com o serviço principal.
-
ConsultoriaObrigação intelectual distinta, equipe, produto do trabalho e faturamento coerente.

Uma proposta de “plataforma completa” pode remunerar entregas diferentes. Isso não autoriza repartir o preço livremente entre as linhas mais convenientes. Também não autoriza somar tudo sob o nome “mensalidade SaaS” e aplicar uma taxa média.
A revisão deve conectar proposta, contrato, cadastro do produto, documento fiscal, receita contábil e memória de apuração. Se a licença pertence a uma pessoa jurídica e a consultoria é prestada por outra, entram relações adicionais: titularidade, subcontratação, rateios e preços entre partes relacionadas. Se a implantação é obrigatória e inseparável, a autonomia econômica precisa ser testada.
Essa é a fronteira entre simulação e diagnóstico. A simulação mostra sensibilidade. O diagnóstico prova qual componente existe, qual regra o alcança e como a receita foi registrada. O roteiro completo para o setor está na página de consultoria tributária para tecnologia e SaaS.
ISS ou ICMS no software: o precedente responde uma pergunta
ICMS sobre licenciamento ou cessão de uso de programa
ICMS inconstitucional nesse recorte; ISS permanece a referência

O item 1.05 da lista anexa à LC nº 116/2003 contempla “licenciamento ou cessão de direito de uso de programas de computação”. A lei fixa teto geral de 5% e piso de 2% para o ISS, sem dispensar a leitura da legislação do município competente.
Na ADI 5.576, o STF divulgou a tese de que é inconstitucional a incidência do ICMS sobre o licenciamento ou a cessão do direito de uso de programas de computador, em linha com as ADIs 1.945 e 5.659. Isso encerra a antiga oposição entre software “de prateleira” e personalizado para essa disputa, mas não define o regime de PIS/Cofins, a base de IRPJ/CSLL ou a futura carga de IBS/CBS.
O precedente tampouco transforma qualquer operação digital em licença. Processamento, publicidade, intermediação, armazenamento e execução de rotinas podem exigir qualificação própria. A pergunta correta é qual obrigação o cliente contrata e qual fato a norma alcança.
2026 é ano de teste, não a alíquota final do SaaS
-
2026Teste operacionalIBS de 0,1% e CBS de 0,9%, com regras próprias de compensação e dispensa.
-
2027CBS de referênciaA alíquota será fixada segundo o processo legal; PIS/Cofins entram na transição.
-
2029Entrada gradual do IBSComeça a transição dos tributos estaduais e municipais.
-
2033Novo sistemaConclusão prevista da substituição dos tributos sobre consumo.

Os arts. 343 e 346 da LC nº 214/2025, em seu texto compilado, trazem IBS de 0,1% e CBS de 0,9% em 2026. O art. 348 disciplina compensação e hipóteses de dispensa de recolhimento. Usar a soma de 1% como “nova carga do SaaS” seria errado: ela pertence à etapa de teste.
O art. 349 determina que resolução do Senado fixe as alíquotas de referência da CBS para 2027–2033 e do IBS para 2029–2033. Enquanto esse processo não fechar cada período, uma projeção séria trabalha com cenários, não com uma taxa definitiva inventada.
A análise também precisa separar tributos sobre lucro de tributos sobre consumo. Escolher Lucro Real ou Presumido continua sendo uma decisão de IRPJ e CSLL; isso não “escolhe” a alíquota de IBS/CBS. Para modelar preço, crédito e perfil do cliente, use o guia da reforma para tecnologia e SaaS e a simulação de carga efetiva de IBS/CBS.
Como comparar os regimes sem escolher pelo menor percentual
| Decisão | Simples Nacional | Lucro Presumido | Lucro Real |
|---|---|---|---|
| Base principal | Receita do mês e RBT12 | Receita e percentuais de presunção | Lucro tributável e regras de cada contribuição |
| Variável crítica | Atividade, anexo e eventual Fator R | Receita, adicional de IRPJ e limite da LC 224 | Margem, ajustes fiscais e créditos |
| Risco de atalho | Escolher o anexo antes de classificar a receita | Repetir 13,33%–16,33% sem testar o adicional | Tratar 9,25% como carga líquida universal |
| O que pode decidir | Folha, crescimento e segregação das receitas | Escala, mix e simplicidade operacional | Margem, despesas, créditos, prejuízos e governança |

O menor percentual da tela não é automaticamente o melhor regime. Uma empresa pode reduzir um tributo e aumentar custo de folha, perder créditos relevantes para a cadeia, criar retenções, expor inconsistências contratuais ou assumir um processo de conformidade que o modelo não capturou.
Eu compararia os regimes com os mesmos fatos: mesma receita por componente, mesma folha, mesmas despesas, mesmos municípios, mesmo perfil de comprador e mesmo período. Depois faria sensibilidade de crescimento, margem, inadimplência, contratação e reforma. A página sobre escolha e revisão do regime tributário organiza essa decisão.
Se a carga já cresceu de forma desproporcional, vale primeiro reconciliar o passado. A Ponte da Carga Tributária separa crescimento, base, mix, competência, eventos e falhas de dado antes de atribuir a diferença ao regime.
Quais documentos transformam a simulação em diagnóstico
-
Receita por entregaRazão, documentos fiscais, contratos, cadastro de produtos e conciliação contábil.
-
ApuraçõesPGDAS-D ou ECF, ECD, EFD-Contribuições, livros, memórias e guias.
-
Folha e pessoasFolha, pró-labore, encargos, FGTS e prestadores, com recorte de 12 meses.
-
Créditos e custosAquisições, documentos, vínculo com a atividade e critérios de apropriação.
-
Municípios e exteriorEstabelecimentos, tomadores, exportações, importações e fluxos financeiros.
-
ProjeçõesReceita, margem, contratação, preço e cronograma da transição tributária.

Não é necessário enviar todo o acervo da empresa sem critério. O primeiro pacote deve permitir reconstruir receita, enquadramento, base, alíquota, crédito e pagamento. As lacunas identificadas determinam os documentos seguintes.
Um diagnóstico útil termina com uma matriz por receita, a reconciliação das apurações, cenários comparáveis e um plano de implementação. Se o resultado depender de alterar contrato, cadastro, nota fiscal ou ERP, a mudança precisa ter responsável e data. Percentual sem execução não muda a próxima guia.
Perguntas frequentes sobre tributação de SaaS
Quanto um SaaS paga de impostos no Lucro Presumido?
No exemplo de prestação de serviços em geral com presunção de 32%, PIS/Cofins cumulativos e ISS entre 2% e 5%, a carga fica entre 13,33% e 16,33% enquanto não houver adicional de IRPJ. Com receita de R$ 100 mil por mês, o adicional eleva o cenário para 14,53%–17,53%. A partir de receita anual acima de R$ 5 milhões, a LC nº 224/2025 exige cálculo adicional sobre a parcela excedente.
Todo SaaS no Simples depende do Fator R?
Não. O art. 18, § 5º-D, IV e V, da LC nº 123/2006 menciona elaboração e licenciamento de programas no bloco do Anexo III. O Fator R dos §§ 5º-I e 5º-J alcança as atividades ali previstas. A empresa deve classificar cada receita antes de calcular o anexo.
Lucro Real significa PIS e Cofins de 9,25% para todo software?
Não. Os 9,25% são débitos brutos das alíquotas gerais não cumulativas e ainda precisam ser confrontados com créditos admitidos. Além disso, o art. 10, XXV e § 2º, combinado com o art. 15, V, da Lei nº 10.833/2003 contém exceção para determinadas receitas de informática, com distinções de software próprio nacional, de terceiros e importado.
SaaS paga ISS ou ICMS?
O item 1.05 da lista da LC nº 116/2003 prevê ISS para licenciamento ou cessão de uso de programas. Na ADI 5.576, o STF fixou a inconstitucionalidade do ICMS sobre esse licenciamento ou cessão. A natureza da entrega ainda precisa ser examinada: nem toda operação digital é licença.
A alíquota de IBS e CBS para SaaS já está definida?
Não como uma taxa final única para os anos seguintes. Em 2026, a LC nº 214/2025 traz alíquotas de teste de 0,1% de IBS e 0,9% de CBS, com regras de compensação e dispensa. O art. 349 prevê fixação das alíquotas de referência futuras por resolução do Senado.
Qual é o melhor regime tributário para uma empresa SaaS?
Não há resposta sem dados. A comparação precisa usar receita por componente, RBT12, folha, margem, despesas, créditos, municípios, contratos e projeções. O melhor cenário matemático também deve ser confrontado com risco, caixa, custo de conformidade e implementação.
A calculadora substitui um planejamento tributário?
Não. Ela reproduz fórmulas e sensibilidades com as premissas informadas. Não valida a atividade, não lê documentos, não verifica créditos nem trata todas as exceções. Serve para formular perguntas melhores antes do diagnóstico.
Fontes oficiais e data de revisão
IRPJ e basesLei nº 9.249/1995 — arts. 3º, 15 e 20↗
CSLLLei nº 7.689/1988 — art. 3º↗
ISSLC nº 116/2003 — item 1.05 e arts. 8º e 8º-A↗
PIS/CofinsLei nº 10.833/2003 — arts. 2º, 10 e 15↗
SoftwareSC Cosit nº 218/2024 — itens 13 a 16↗
ISS ou ICMSSTF — ADI 5.576 e referência às ADIs 1.945 e 5.659↗
IBS e CBSLC nº 214/2025 compilada — arts. 343, 346, 348 e 349↗
Revisão jurídica e numérica: 17 de outubro de 2026. As fontes oficiais foram abertas nesta data. Mudanças posteriores de lei, resolução, município ou fatos da operação podem alterar as conclusões.
Discutir um caso concreto da sua empresa
30 minutos com consultor sênior. Mapeamos o cenário tributário específico, identificamos as oportunidades aplicáveis e indicamos o caminho técnico — independentemente de você seguir conosco.
Agendar diagnóstico gratuito 30 minutos com consultor sênior. Sem compromisso.