
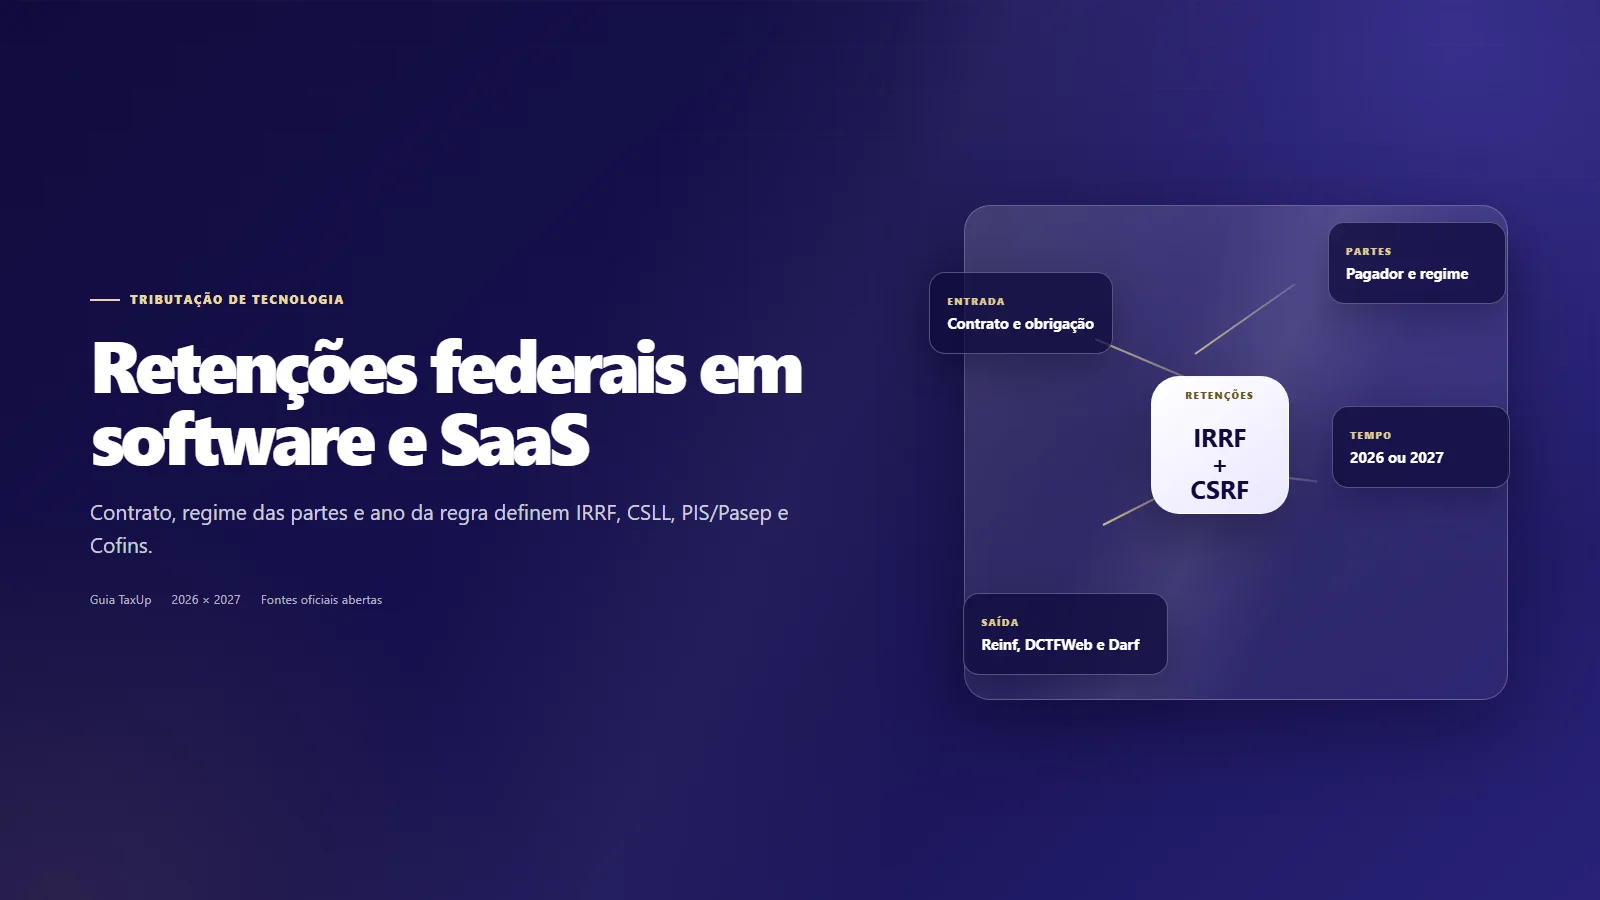
Nos termos do art. 714 do Decreto nº 9.580/2018 e dos arts. 30 e 31 da Lei nº 10.833/2003, entre empresas privadas, licença sem programação contratada não sofre IRRF nem CSRF. Programação e treinamento sofrem IRRF de 1,5% e CSRF de 4,65% em 2026; manutenção ou suporte não sofre IRRF, mas sofre CSRF. A partir de 2027, o mecanismo privado passa a reter somente CSLL de 1%, sem eliminar o IRRF aplicável.
A partir de 1º de janeiro de 2027, o mecanismo privado dos arts. 30 e 31 da Lei nº 10.833/2003 passa a reter somente CSLL de 1%. O IRRF continua quando for aplicável. Simples Nacional, pagamentos públicos e contratos mistos exigem testes próprios.
A palavra “SaaS” não define a retenção. O resultado nasce da obrigação realmente contratada, de quem paga, do regime de quem recebe e da data do pagamento ou crédito. Esta página separa essas decisões e mostra como levá-las ao ERP, à EFD-Reinf e à DCTFWeb.
A decisão começa pelo contrato, não pela palavra SaaS
Uma oferta pode combinar licença de uso, programação, implantação, treinamento, manutenção, hospedagem e consultoria. O nome do plano, o CNAE e uma linha isolada da nota fiscal não substituem a leitura do contrato, da proposta, do escopo, do aceite e da execução. O mesmo cuidado vale para receitas mistas de software e consultoria.
A SC Cosit nº 157/2020 ajuda a estabelecer o limite dos pacotes mistos: serviço profissional pode sofrer retenção quando puder ser isoladamente considerado; não deve ser destacado artificialmente quando for parte indissociável de uma prestação mais ampla fora da lista.
Matriz privada de retenções em 2026
Para pagamentos entre empresas privadas, a obrigação contratada muda o resultado. A matriz pressupõe beneficiária fora do Simples e ausência de decisão judicial, regime especial ou outra dispensa.
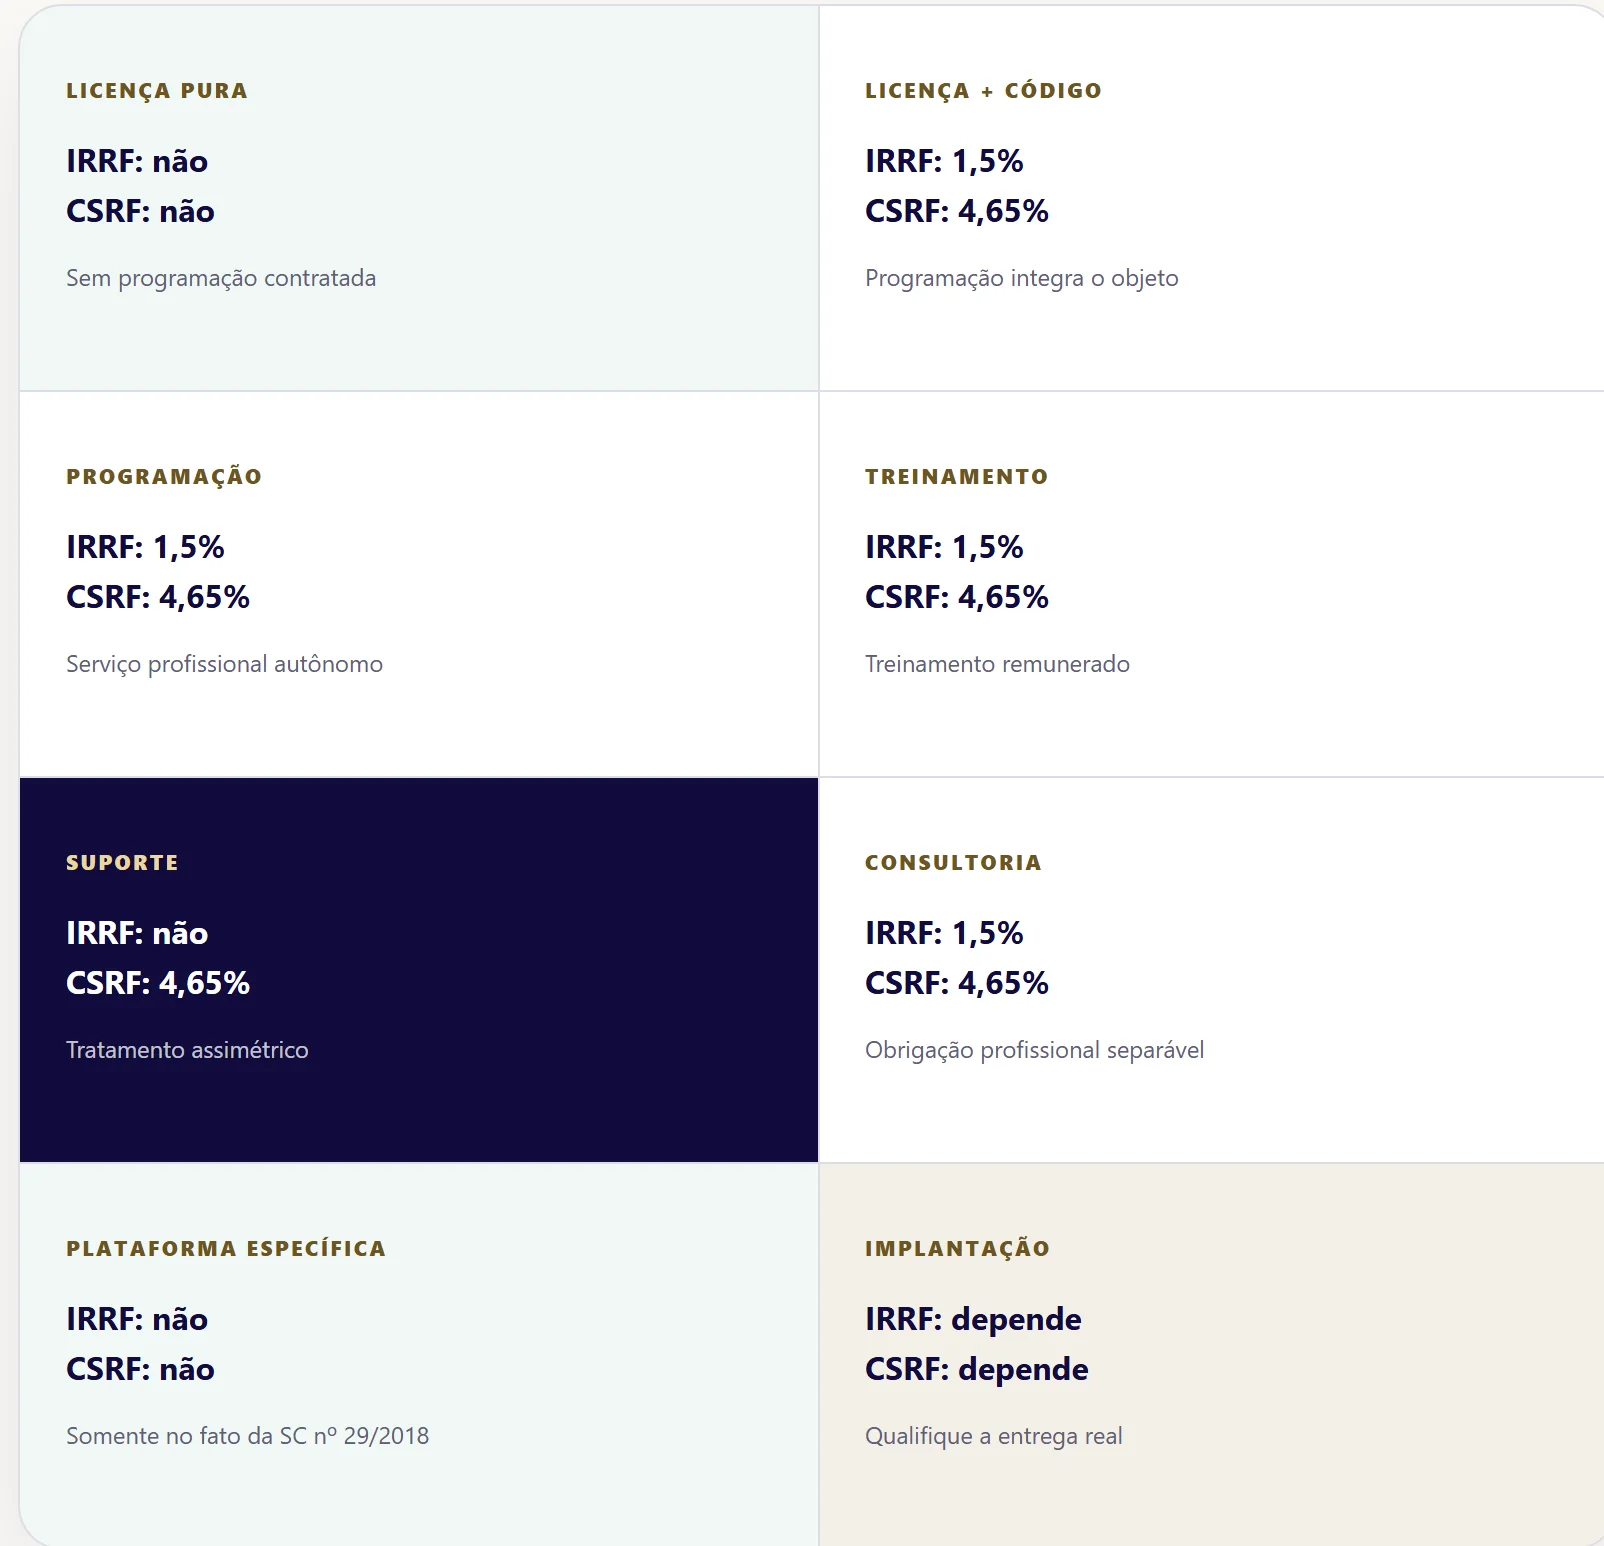
O art. 714 do Decreto nº 9.580/2018 lista programação, consultoria e treinamento no IRRF de 1,5%. Os arts. 30 e 31 da Lei nº 10.833/2003 sustentam a retenção conjunta de 4,65% em 2026. A SC Cosit nº 239/2025 no DOU distingue licença com programação, treinamento e manutenção.
A SC Cosit nº 29/2018 afastou as retenções em uma plataforma de armazenamento e exibição de documentos e vídeos. O fato é útil como contraste, mas não autoriza declarar que todo serviço de cloud, hosting ou SaaS está fora da retenção.
O que muda em 1º de janeiro de 2027
Os arts. 509 e 544, III, da LC nº 214/2025, na redação compilada após a LC nº 227/2026, mudam o mecanismo privado dos arts. 30 e 31: a retenção deixa de reunir três contribuições e passa a abranger somente CSLL de 1%. O IRRF do art. 714 não é eliminado. A transição deve entrar no planejamento tributário e na parametrização antes do primeiro evento de 2027.
Quando aplicáveis, IRRF de 1,5% e contribuições conjuntas de 4,65%.
IRRF preservado quando aplicável e CSLL de 1% no mecanismo privado.
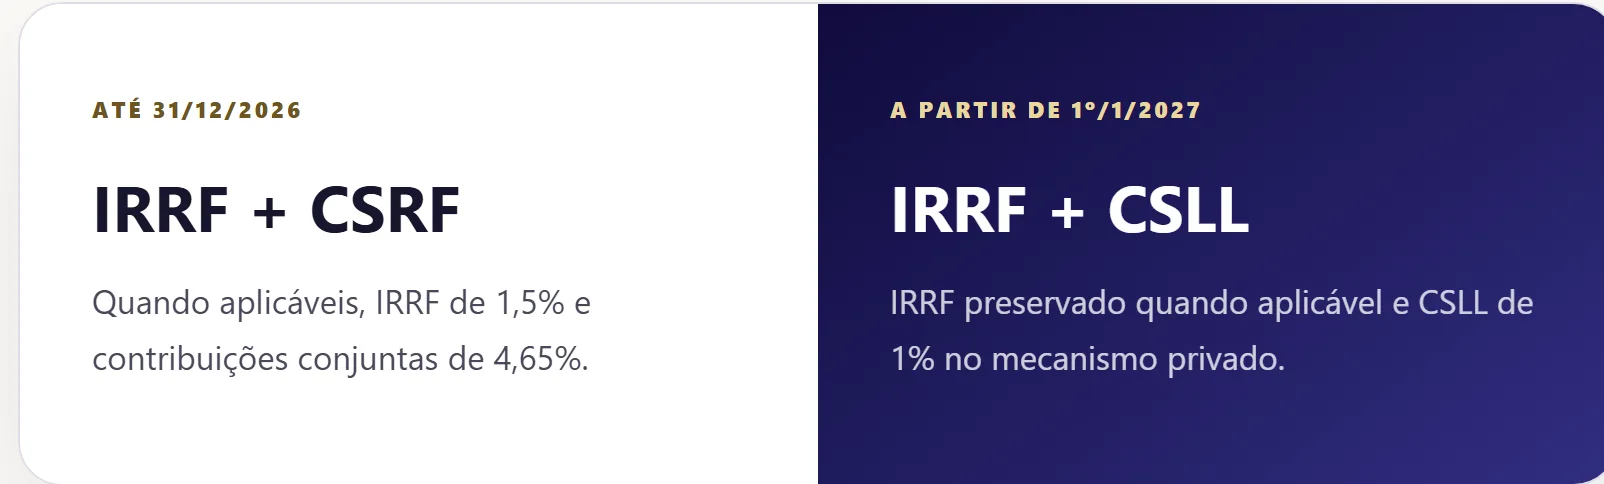
* Mantidas as premissas da licença sem programação. Como a regra de 2027 é futura, o enquadramento deve ser reconfirmado próximo ao primeiro pagamento.
Manutenção tem CSRF, mas não IRRF em 2026
A SC Cosit nº 239/2025 trata manutenção como suporte técnico e conclui: não há IRRF, mas há retenção de CSLL, Cofins e PIS/Pasep. Copiar a conclusão de um tributo para o outro é erro.
A manutenção não entra na conclusão de IRRF da consulta.
CSLL, Cofins e PIS/Pasep permanecem retidos.
Se uma mensalidade inclui suporte, evolução, programação sob demanda e licença, é necessário identificar o que foi prometido e entregue. Uma linha separada na nota não cria autonomia econômica; um preço único também não apaga serviço profissional realmente contratado.
Simples Nacional: prestadora e tomadora são testes diferentes
“A empresa é do Simples” é uma informação incompleta. A posição da empresa no pagamento muda o resultado.
Sobre receitas próprias: sem o IRRF desta matriz e sem CSRF. A opção precisa estar válida e documentada.
Pode reter IRRF se o serviço for sujeito, mas não é obrigada à CSRF do art. 30.
O limite de R$ 10 usa dois testes
A SC Cosit nº 258/2024 separa a unidade de cálculo. No IRRF, o limite é testado em cada pagamento ou crédito, considerando o total da ocasião. Nas contribuições, é testado por pagamento com a soma das alíquotas; pagamentos distintos no mesmo dia não são automaticamente agregados.
Some os documentos alcançados na mesma ocasião.
Aplique os 4,65% e teste o valor retido daquele pagamento.
Quando quem paga é órgão ou entidade pública
Pagamentos públicos não entram na matriz privada. A Lei nº 9.430/1996, art. 64, e a IN RFB nº 1.234/2012 formam regime próprio para os entes alcançados.
Contrato misto: classifique sem fracionamento artificial
O controle mais seguro começa pela cadeia documental. A mesma natureza precisa sobreviver da negociação ao recolhimento; esse é também o ponto de encontro com o compliance tributário.
“Setup” pode significar configuração padronizada, programação personalizada, consultoria de processo ou treinamento. Não existe alíquota confiável antes de identificar qual obrigação foi remunerada e se ela pode ser isoladamente considerada.
EFD-Reinf, DCTFWeb, códigos e prazo
Depois da classificação, a regra precisa virar parametrização, escrituração e recolhimento. O MAFON 2025, a FAQ 1.17 da EFD-Reinf e o Manual da DCTFWeb conectam essas etapas. A descrição fiscal precisa continuar coerente com a NFS-e de software e SaaS.
Faça uma triagem preliminar do contrato
O roteiro abaixo roda somente no navegador e não envia valores ou respostas. Ele organiza a pergunta; não substitui o exame do contrato.
Triagem de retenções
Escolha quatro premissas para visualizar uma conclusão inicial.
Nenhum dado é armazenado ou transmitido por esta prévia.
Oito casos práticos com números
Os valores são fictícios e tratam apenas das retenções indicadas. Não consideram imunidade, decisão judicial, regime especial ou tributos fora do recorte.
Licença pura · 2026
R$ 10.000, sem programação, prestadora no Lucro Presumido.
IRRF R$ 0 · CSRF R$ 0Líquido: R$ 10.000
Licença com código · 2026
R$ 10.000 com programação prevista.
IRRF R$ 150 · CSRF R$ 465Líquido: R$ 9.385
Treinamento · 2026
Treinamento separado de R$ 5.000.
IRRF R$ 75 · CSRF R$ 232,50Líquido: R$ 4.692,50
Suporte · 2026
Mensalidade de R$ 10.000.
IRRF R$ 0 · CSRF R$ 465Líquido: R$ 9.535
Suporte · 2027
Mesmas premissas, após reconfirmar a vigência.
IRRF R$ 0 · CSLL R$ 100Líquido: R$ 9.900
Prestadora no Simples
R$ 10.000 de receita própria de programação.
Sem IRRF · sem CSRFComprovar a opção vigente
Tomadora no Simples
R$ 5.000 por treinamento; prestadora fora do regime.
IRRF R$ 75 · sem CSRFLíquido: R$ 4.925
Órgão federal
R$ 10.000 de software no fato da SC 208/2024.
Retenção total R$ 945Código 6190 · líquido R$ 9.055
As retenções são antecipações atribuídas à beneficiária. Elas não são, por si, aumento do preço ou diagnóstico da carga definitiva da operação. Para comparar regimes e carga total, consulte o guia de tributação de SaaS.
Como o entendimento chegou à matriz atual
A linha do tempo evita dois erros: usar uma consulta antiga como resposta completa ou interpretar a mudança de 2027 como se já valesse em 2026.
Checklist antes de pagar ou faturar
Contrato e cadastro
- Pagador e beneficiária corretos
- Regime de cada lado
- Objeto e autonomia das entregas
- Preço bruto ou líquido
Cálculo e evento
- Ano da regra
- Pagamento ou crédito
- Teste de R$ 10 por tributo
- Código de recolhimento
Escrituração
- Nota e contabilização
- EFD-Reinf
- DCTFWeb e Darf
- Arquivo da prova do Simples
Perguntas frequentes
Licença de software sem programação tem IRRF?
Não, na contratação privada descrita pela SC Cosit nº 157/2023. A conclusão pressupõe licença sem programação prevista e precisa ser separada de treinamento, suporte e consultoria.
Suporte técnico tem retenção de IRRF?
A SC Cosit nº 239/2025 conclui que manutenção, equivalente a suporte técnico, não sofre IRRF. Em 2026, porém, sofre CSRF de 4,65%.
O que muda nas retenções em 2027?
Nos arts. 30 e 31 da Lei nº 10.833/2003, a retenção passa a alcançar somente CSLL de 1%. O IRRF permanece quando a obrigação estiver no art. 714 do RIR/2018.
Prestadora do Simples sofre retenção?
Sobre receitas próprias abrangidas pelo regime, não sofre o IRRF desta matriz nem a CSRF. A opção e sua vigência precisam ser documentadas.
Tomadora do Simples precisa reter?
Pode precisar reter IRRF quando o serviço for sujeito e a beneficiária não tiver dispensa. Não é obrigada à CSRF do art. 30.
Como funciona o limite de R$ 10?
No IRRF, o teste é por pagamento ou crédito e ocasião. Nas contribuições, é por pagamento com a alíquota conjunta, sem somar automaticamente outros pagamentos do dia.
Qual código usar no Darf?
Em 2026, o MAFON indica 1708 para IRRF profissional e 5952 para CSRF conjunta. Os códigos individuais são 5987, 5960 e 5979.
Onde informar na EFD-Reinf?
A FAQ 1.17 direciona as retenções sobre pagamentos a pessoas jurídicas aos eventos R-4020 ou R-4080, conforme o caso.
Órgão público usa a mesma alíquota da empresa privada?
Não. Pagamentos públicos têm regime próprio. A SC Cosit nº 208/2024 indica 9,45% e código 6190 no caso federal específico analisado.
Fontes oficiais e data de revisão
CSRF 2026Lei nº 10.833/2003 · arts. 30 a 35
TransiçãoLC nº 214/2025 · arts. 509 e 544
SoftwareSC Cosit nº 239/2025 · DOU
OperaçãoMAFON 2025 · Receita Federal
LimitesSC Cosit nº 258/2024
Revisão: 19 de outubro de 2026. Conteúdo informativo baseado nas fontes oficiais abertas e na legislação compilada até essa data. A conclusão de um contrato concreto depende dos fatos, documentos, regimes das partes e regras vigentes na data do pagamento ou crédito. A equipe da TaxUp mantém uma frente dedicada de consultoria tributária para empresas de tecnologia e SaaS.

Discutir um caso concreto da sua empresa
30 minutos com consultor sênior. Mapeamos o cenário tributário específico, identificamos as oportunidades aplicáveis e indicamos o caminho técnico — independentemente de você seguir conosco.
Agendar diagnóstico gratuito 30 minutos com consultor sênior. Sem compromisso.