
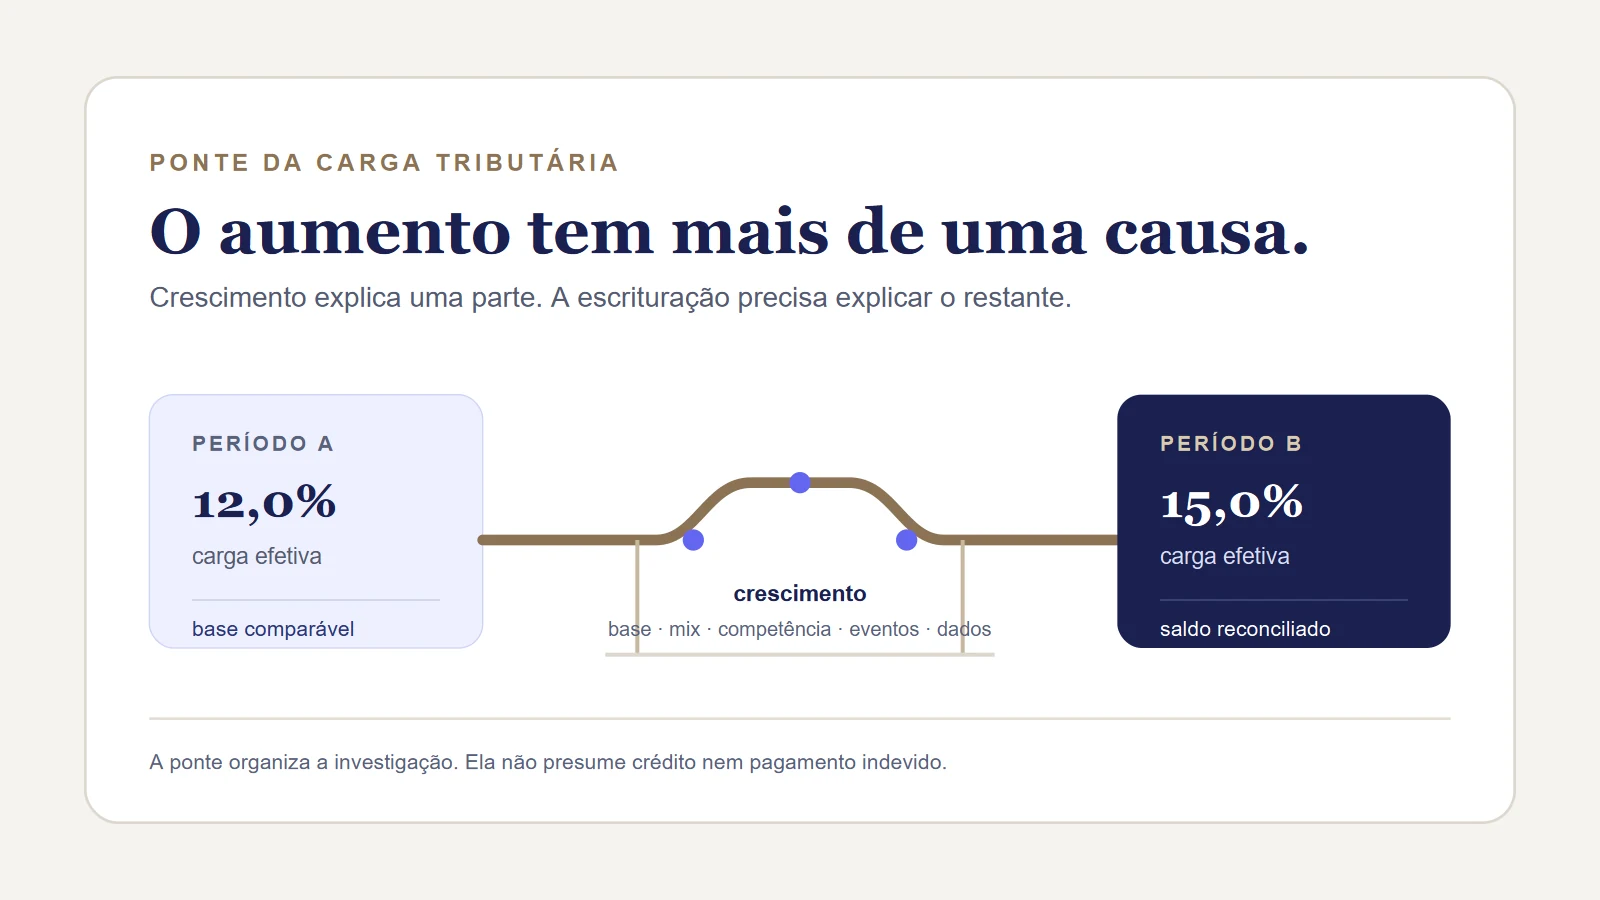
Em uma empresa fictícia, a receita passou de R$ 10 milhões para R$ 12 milhões. Cresceu 20%. No mesmo recorte, os tributos passaram de R$ 1,2 milhão para R$ 1,8 milhão. Cresceram 50%.
Os três pontos percentuais de diferença na carga efetiva merecem investigação. Eles ainda não provam erro, pagamento indevido ou escolha errada de regime.
Eu começaria por uma conta simples: quanto do aumento seria esperado se a empresa tivesse crescido com a mesma carga do período anterior? Esse é o primeiro trecho da ponte. O que sobra precisa ser explicado pela escrituração, pela operação e pelas regras aplicáveis.
O percentual agregado não explica a causa
A divisão “tributos pagos ÷ faturamento” é um bom alarme. Como diagnóstico, é curta demais.
O numerador pode misturar IRPJ, CSLL, PIS/Cofins, ISS, contribuições sobre a folha, retenções e pagamentos de períodos anteriores. O denominador pode misturar receita bruta, receita líquida, faturamento emitido e recebimentos. Se uma ponta está por competência e a outra por caixa, a comparação nasce torta.
No exemplo, a carga aparente foi de 12% para 15%. O aumento total dos tributos foi de R$ 600 mil. Se os R$ 2 milhões de receita adicional carregassem os mesmos 12% do período A, produziriam R$ 240 mil de tributos.
Sobram R$ 360 mil.
Esse valor não é “tributo pago a maior”. É o pedaço que o crescimento, sozinho, não explica. A análise começa aí.
R$ 600 mil
Tributos do período B menos tributos do período A.
R$ 240 mil
Receita adicional multiplicada pela carga anterior.
R$ 360 mil
Saldo que precisa de documentos e memória de cálculo.
Uma ponte bem montada obriga cada explicação a carregar um valor. “Foi a reforma”, “foi o crescimento” e “o Presumido ficou caro” deixam de ser conclusões soltas. Viram hipóteses que precisam fechar a conta.
Monte a ponte antes de escolher uma explicação
A ferramenta abaixo reproduz essa primeira reconciliação. O cálculo é executado no navegador. Ela não inclui rotina própria de envio ou armazenamento dos valores.
Preencha receita e tributos de dois períodos comparáveis. Abra as categorias sempre que possível. O total isolado esconde deslocamentos importantes, como uma queda em PIS/Cofins acompanhada por alta em IRPJ e CSLL.
Ponte da Carga Tributária
Reconciliação gerencial inicial entre dois períodos.
Cálculo local
Esta ferramenta não substitui a escrituração, a memória de cálculo ou a análise jurídica. O resíduo não representa crédito, indébito ou economia potencial. O protótipo não contém rotina própria de envio ou armazenamento dos valores.
A conta tem duas etapas: calcular o efeito do crescimento com a carga efetiva do período anterior e classificar manualmente o resíduo com base em documentos.
Não distribua o saldo por intuição. Se uma hipótese não tem memória de cálculo, razão contábil, apuração ou contrato que a sustente, ela continua sendo hipótese.
Seis grupos de causas que precisam ser testados
Eu organizo a investigação em seis grupos. Eles podem coexistir no mesmo período.
Quanto subiria mantendo a carga anterior?
Alguma regra ou faixa mudou no período?
O que passou a compor a receita?
Fato gerador e pagamento estão misturados?
Algum evento excepcional contaminou o período?
Os dois lados usam o mesmo conceito?
1. Crescimento e escala
Parte do aumento é mecânica. Mais receita tende a produzir mais tributo. Além disso, alguns tributos têm limites e adicionais que não crescem de forma linear.
Um exemplo é o adicional de IRPJ. O art. 3º, § 1º, da Lei nº 9.249/1995 sujeita ao adicional de 10% a parcela do lucro real, presumido ou arbitrado que excede o limite legal calculado pelo número de meses do período. Esse adicional não é a mesma coisa que o acréscimo de 10% nos percentuais de presunção trazido pela Lei Complementar nº 224/2025.
Mesmo número. Objetos diferentes.
2. Base, alíquota e limite
Uma regra pode alterar a base sem mudar a alíquota nominal. É o caso do art. 4º, § 4º, VII, da Lei Complementar nº 224/2025, que prevê acréscimo de 10% nos percentuais de presunção. O § 5º limita a aplicação à parcela da receita bruta total que excede R$ 5 milhões no ano-calendário, com a proporcionalização prevista na própria lei.
A Receita Federal detalhou o tratamento por trimestre, por tributo e por atividade nas perguntas 11 a 14 da versão 5 de seu documento de Perguntas e Respostas. Isso significa que a hipótese precisa ser testada com período, composição de receitas e memória de cálculo. Um aumento agregado de carga não prova, sozinho, que a LC nº 224 o causou.
A análise da TaxUp sobre o acréscimo de 10% no Lucro Presumido mostra a regra e seus recortes com mais detalhe.
3. Mix e qualificação das receitas
Uma empresa pode crescer 20% e mudar muito mais do que 20% por dentro.
Receita de licença, cessão, suporte, implantação, consultoria e operação internacional pode receber tratamento diferente conforme o contrato e os fatos. Também muda a combinação de município, retenções, créditos e despesas ligadas a cada frente.
Para empresas de tecnologia e SaaS, esse é um ponto frequente. A pergunta útil não é apenas “quanto faturou?”, mas “o que passou a representar o faturamento?”. A página da TaxUp sobre receitas mistas de software e consultoria aprofunda esse recorte.
Quando PIS/Cofins explica parte da diferença, o teste depende do regime e da qualificação concreta da receita. A análise sobre software no regime cumulativo e no Lucro Real aprofunda esse ponto.
4. Competência e calendário de pagamentos
Faturamento de dezembro com tributo pago em janeiro. Parcelamento quitado no período. Compensação que reduziu uma guia anterior. Ajuste anual comparado com trimestre corrente.
Todos esses fatos distorcem uma leitura baseada apenas no extrato bancário.
Defina o critério antes de calcular. Para explicar despesa tributária, a competência tende a ser o ponto de partida. Para explicar caixa, monte uma segunda ponte de pagamentos. Misturar as duas produz uma resposta que não serve nem à contabilidade nem à tesouraria.
5. Eventos não recorrentes
Ganho de capital, receita financeira, venda de ativo, distribuição fora do padrão, reconhecimento acumulado de receita, autuação, multa e regularização de passivo podem deslocar a carga sem representar a nova operação recorrente.
O evento deve aparecer separado. Do contrário, ele contamina a projeção do próximo ano e faz uma exceção parecer tendência.
6. Dado incompleto ou classificação inconsistente
Às vezes o resíduo vem da planilha.
Tributo duplicado, retenção contada como despesa e pagamento, receita líquida comparada com tributo sobre receita bruta, período de 11 meses contra período de 12 meses. Antes de procurar uma tese sofisticada, confira se a base fecha com DRE, razão e guias.
É a etapa menos glamourosa. Também é a que impede uma decisão cara baseada no número errado.
| Grupo | Pergunta de controle | Evidência mínima |
|---|---|---|
| Crescimento e escala | Quanto subiria mantendo a carga anterior? | Receita comparável e carga efetiva de origem |
| Base, alíquota e limite | Algum limite ou base mudou? | Memórias de cálculo e legislação aplicável |
| Mix e qualificação | A composição das receitas mudou? | Contratos, NFS-e, razão de receitas e centros de resultado |
| Competência e calendário | A comparação mistura fato gerador e pagamento? | Calendário de apuração, guias e conciliação contábil |
| Não recorrente | Houve evento que não se repetirá? | Lançamento identificado e documento de suporte |
| Qualidade do dado | Os dois lados usam o mesmo conceito? | DRE, balancete, razão, ECF/ECD e reconciliação |
Quando comparar Lucro Presumido e Lucro Real
Depois de fechar a ponte, a comparação de regimes ganha uma base real.
No Lucro Presumido, receita, atividade e percentuais de presunção têm peso central. No Lucro Real, resultado contábil, ajustes fiscais, despesas dedutíveis, créditos e controles passam ao centro da análise. O Simples Nacional, quando juridicamente disponível, também exige olhar para receita acumulada, anexo, folha e segregação das atividades.
Não existe vencedor genérico.
Uma empresa com margem contábil menor pode encontrar vantagem no Lucro Real. A mesma empresa pode perder parte ou toda essa vantagem se as despesas não forem dedutíveis, se os créditos de PIS/Cofins forem menores do que o imaginado ou se a operação exigir um custo de conformidade incompatível com a economia projetada.
Da mesma forma, dizer que o Lucro Presumido custa “x% do faturamento” sem decompor ISS, PIS/Cofins, IRPJ, CSLL e adicionais cria uma taxa de bolso. Ela ajuda a conversar. Não basta para decidir.
A página sobre escolha e revisão do regime tributário mostra como a TaxUp compara os mesmos fatos nos regimes possíveis. Para empresas digitais, a página de consultoria tributária para tecnologia e SaaS conecta a análise a contratos, preço, faturamento e operação internacional.
| Sinal encontrado | Teste seguinte | Cuidado |
|---|---|---|
| Margem caiu, carga subiu | Modelar Presumido e Real com a mesma DRE | Margem contábil não é automaticamente lucro tributável |
| Mix de serviços mudou | Segregar receitas e revisar contratos | Nome comercial não substitui os fatos da operação |
| PIS/Cofins ganhou peso | Testar regime e créditos admissíveis | Crédito depende de hipótese legal e evidência |
| IRPJ/CSLL concentram o aumento | Recalcular bases, limites e adicionais | Não confundir adicional de IRPJ com acréscimo de presunção |
| Caixa diverge da competência | Construir ponte de pagamentos separada | Troca de regime não corrige corte temporal errado |
Quais documentos fecham a conta
Eu pediria o suficiente para reconstruir os números, não uma pasta indiscriminada.
Começaria por DRE e balancetes mensais dos dois períodos, razão das contas de receita e tributos, memórias de apuração e guias. Em seguida, ECD e ECF, livros e declarações compatíveis com o regime, além do detalhamento das receitas por atividade, contrato, município e mercado.
Para tecnologia e SaaS, os contratos e a forma real de entrega importam. Licença, implantação, suporte e consultoria podem aparecer numa única proposta comercial, mas isso não dispensa qualificar cada obrigação. Quando houver operação internacional, entram país, contraparte, fluxo financeiro e documentos do serviço.
DRE, razão, documentos fiscais e composição por atividade.
Memórias, livros, ECD, ECF e declarações do regime.
Guias, compensações, parcelamentos e calendário.
Contratos, entrega, municípios, países e contrapartes.
O pacote mínimo precisa responder a quatro perguntas:
- a receita da análise fecha com a contabilidade e os documentos fiscais?
- o tributo calculado fecha com a apuração e a guia?
- a classificação usada no cálculo corresponde ao contrato e à operação?
- a diferença entre competência e pagamento está identificada?
Se uma delas fica aberta, o resíduo continua aberto.
O diagnóstico deve terminar em decisões
Um relatório que explica o passado e não muda a próxima decisão está incompleto.
Crescimento, causas documentadas e diferenças pendentes.
Mesmos fatos, premissas explícitas e sensibilidade.
Contrato, preço, faturamento, cadastro e processo.
Responsáveis, prazo, dependências e controles.
O primeiro entregável é a ponte reconciliada: crescimento, causas documentadas e eventual diferença ainda pendente. O segundo é um modelo de regimes com as mesmas premissas e cenários. O terceiro traduz o resultado em ações sobre contrato, preço, faturamento, cadastro e processo. O quarto organiza responsáveis, prazo e dependências para implementar.
Esse fechamento evita dois extremos. De um lado, trocar de regime porque um percentual assustou. Do outro, aceitar o aumento como “efeito do crescimento” sem medir quanto o crescimento realmente explica.
A consultoria de planejamento tributário da TaxUp parte dos documentos, reconcilia as diferenças e transforma a análise em cenários comparáveis. Não há promessa de economia antes de abrir a conta.
Perguntas frequentes
Se os tributos cresceram mais que a receita, houve pagamento indevido?
Não necessariamente. A diferença pode decorrer de escala, mudança de base ou limite, mix de receitas, competência, evento não recorrente ou erro de classificação. Pagamento indevido só pode ser afirmado depois de identificar a obrigação, a base, a memória de cálculo e o valor efetivamente recolhido.
O resíduo da ponte é uma estimativa de crédito tributário?
Não. O resíduo é apenas a parcela do aumento que não foi explicada pelo crescimento à carga anterior. Ele organiza a investigação e pode ser integralmente justificado por fatos e regras válidos.
A LC nº 224/2025 explica todo aumento no Lucro Presumido?
Não. A lei alterou percentuais de presunção nas condições do art. 4º e a aplicação depende de limite, período, tributo e composição das atividades. Outros fatores podem atuar ao mesmo tempo.
Quando vale a pena simular o Lucro Real?
Quando a ponte e os documentos mostram que margem, despesas, créditos, mix ou regras de base podem mudar materialmente o resultado. A simulação deve usar os mesmos fatos nos dois regimes e incluir o custo de conformidade.
Posso comparar apenas as guias pagas nos dois anos?
Essa comparação serve para caixa, mas pode misturar competências, parcelamentos, compensações e ajustes. Para explicar a carga do período, reconcilie a despesa por competência e monte, se necessário, uma segunda ponte de pagamentos.
Fontes oficiais consultadas: Lei nº 9.249/1995, art. 3º, caput e § 1º; Lei Complementar nº 224/2025, art. 4º, § 4º, VII, e § 5º; Receita Federal, Redução dos Incentivos e Benefícios Tributários: Perguntas e Respostas, versão 5, perguntas 11 a 14. A aplicação concreta depende dos fatos e da documentação de cada empresa.
Discutir um caso concreto da sua empresa
30 minutos com consultor sênior. Mapeamos o cenário tributário específico, identificamos as oportunidades aplicáveis e indicamos o caminho técnico — independentemente de você seguir conosco.
Agendar diagnóstico gratuito 30 minutos com consultor sênior. Sem compromisso.