
Fontes da abertura: Lei 10.833/2003 · SC Cosit 218/2024, conclusão
Para a diretoria financeira, o problema é concreto: usar 9,25% em todas as linhas da receita pode produzir uma fotografia errada da carga atual. Uma comparação de preços para a CBS que começa dessa fotografia também fica comprometida. O diagnóstico deve explicar quanto a empresa deve hoje, por qual fundamento e em quais receitas, antes de estimar o que mudará.
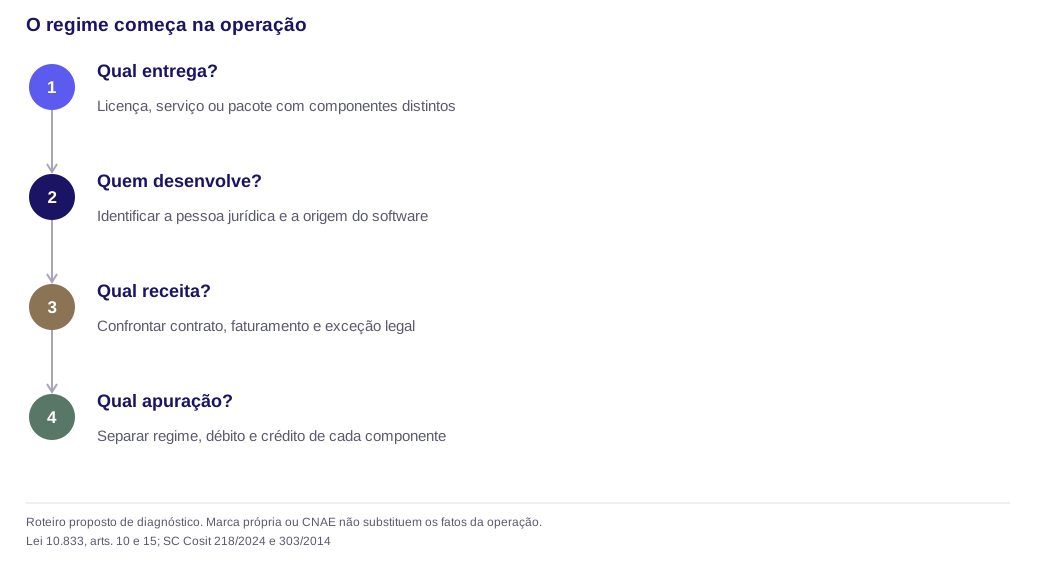
PIS/Cofins cumulativo: o Lucro Real não define o enquadramento
Duas classificações que não se confundem
- Lucro RealO regime de renda não escolhe sozinho o tratamento de PIS e Cofins.
- Receita examinadaUma mesma pessoa jurídica pode reunir receitas submetidas a regimes diferentes.
Lucro Real é o regime de determinação do lucro tributável para os tributos sobre a renda. PIS e Cofins têm regras próprias, inclusive exceções à não cumulatividade. Por isso, a frase “empresa no Real paga 9,25%” é insuficiente quando aplicada a um negócio que desenvolve, licencia, revende e presta serviços relacionados a software.
O art. 10 da Lei 10.833 mantém determinadas receitas fora da sistemática não cumulativa da Cofins. Seu inciso XXV alcança as receitas das atividades de informática ali descritas; o § 2º exclui dessa hipótese a comercialização, o licenciamento ou a cessão de direito de uso de software importado. O art. 15, V, estende o dispositivo ao PIS. O ponto de partida é uma exceção legal delimitada, e não uma vantagem atribuída ao setor inteiro. Lei 10.833, arts. 10 e 15.
Isso permite a coexistência de receitas submetidas a regimes diferentes na mesma pessoa jurídica. O controle gerencial deve conservar essa separação até a apuração. Somar tudo em uma conta chamada “receita SaaS” pode esconder licenças de terceiros, processamento de dados e serviços que exigem análises distintas.
Para acompanhar o contexto financeiro do setor, consulte os dados de Cofins por atividade em 2025 e 2026, com fonte da Receita e arquivos abertos. A série mede arrecadação nominal agregada; não determina o regime nem a carga efetiva da empresa.
O que a Receita distingue entre software próprio e de terceiros
| Receita examinada | Tratamento indicado na consulta | Evidência a conferir |
|---|---|---|
| Licença de software nacional desenvolvido pela mesma pessoa jurídica | Cumulativo | Titularidade, desenvolvimento e contrato de licença |
| Licença de software desenvolvido por terceiro | Não cumulativo no Lucro Real | Contrato com o titular e direitos comercializados |
| Licença de software importado | Não cumulativo no Lucro Real | Pessoa jurídica produtora e localização de sua sede |
| Pacote com licença e outros serviços | Exige separar e qualificar as receitas | Obrigações, remuneração e execução de cada componente |
A SC Cosit 218/2024 responde a uma questão decisiva: o licenciante precisa ser a mesma pessoa jurídica que desenvolveu o software para que a licença nacional esteja abrangida pela interpretação da exceção. Nos itens 13 a 16, a Receita considera cumulativas as receitas de licenciamento ou cessão de uso de software nacional desenvolvido pela própria empresa. Para software de terceiros ou importado, indica o regime não cumulativo, na hipótese examinada de empresa no Lucro Real. SC Cosit 218/2024.
Uma marca própria na interface não demonstra quem desenvolveu juridicamente o produto. Hospedagem no Brasil também não encerra o teste. O item 14 da consulta considera importado o software produzido por pessoa jurídica cuja sede não está no País. Em estruturas com distribuidora, empresa de desenvolvimento e revendedora do mesmo grupo, cada pessoa jurídica e cada relação contratual precisam aparecer no mapa.
O artigo sobre software próprio, importado e de terceiros aprofunda essas fronteiras. Aqui, a consequência é operacional: não parametrizar a tributação apenas pelo nome comercial do produto.
A conta de 3,65% e o limite do exemplo
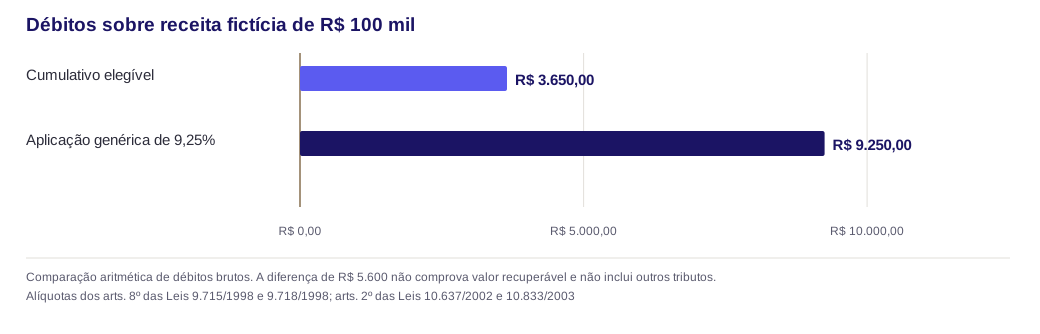
| Cálculo sobre R$ 100 mil | PIS | Cofins | Soma dos débitos |
|---|---|---|---|
| Hipótese cumulativa elegível | R$ 650 | R$ 3.000 | R$ 3.650 |
| Aplicação genérica de 1,65% e 7,6% | R$ 1.650 | R$ 7.600 | R$ 9.250 |
| Diferença aritmética | R$ 1.000 | R$ 4.600 | R$ 5.600 |
Considere uma empresa fictícia com R$ 100 mil de receita de licença própria nacional, integralmente enquadrada na hipótese cumulativa. Para essa receita, as alíquotas gerais usadas no exemplo são PIS de 0,65%, previsto no art. 8º, I, da Lei 9.715/1998, e Cofins de 3%, no art. 8º da Lei 9.718/1998. Lei 9.715 e Lei 9.718.
As alíquotas da segunda linha constam dos arts. 2º das Leis 10.637/2002 e 10.833/2003. A comparação mostra débitos brutos. Não calcula créditos do regime não cumulativo, ISS, IRPJ, CSLL, retenções ou ajustes de períodos anteriores. Lei 10.637, art. 2º e Lei 10.833, art. 2º.
A diferença de R$ 5.600 não demonstra um valor recuperável. Para chegar a essa conclusão, seria necessário verificar o enquadramento real, o que foi apurado e pago, os créditos apropriados, os documentos, os períodos e o procedimento juridicamente adequado. Uma conta comparativa orienta a investigação; não substitui a reconstrução fiscal.
Dados da figura
| Categoria | Valor |
|---|---|
| Cumulativo elegível | R$ 3.650,00 |
| Aplicação genérica de 9,25% | R$ 9.250,00 |
Nem todo serviço que usa software é receita de licença
O objeto vendido vem antes da tecnologia usada
- Entrega finalTecnologia própria pode ser apenas o meio usado para prestar o serviço contratado.
- Teste documentalProposta, contrato, entrega, acesso, suporte e documento fiscal devem ser confrontados.
Uma empresa pode desenvolver tecnologia para executar uma atividade que vende ao cliente. Nesse caso, possuir o software não resolve a natureza da receita. Quem contrata processamento de dados, gestão de documentos ou execução de rotinas pode estar adquirindo o serviço final, com tecnologia como meio de prestação.
A SC Cosit 303/2014 é um contraponto útil. A consulta examina serviços ligados a processamento e gestão de dados e exige comprovação de que a receita decorre das atividades expressamente relacionadas no inciso XXV, com faturamento individualizado. Seus itens 23 a 25 afastam a ideia de que enquadramento na lista do ISS ou no capítulo de tecnologia da NBS, por si só, baste para a exceção. SC Cosit 303/2014.
Na prática, convém confrontar proposta comercial, contrato, entrega, acesso disponibilizado, suporte e documento fiscal. Se esses elementos descrevem serviços diferentes, alterar apenas a descrição da nota cria uma inconsistência adicional. A página sobre receitas mistas de software e consultoria apresenta a conciliação entre componentes e apuração.
Como organizar receitas mistas sem criar créditos indevidos
Da receita segregada ao saldo explicável
- SaídasReceitas por regime e débitos por contribuição devem permanecer separados.
- EntradasA elegibilidade da aquisição deve ser confirmada antes de repartir um custo comum.
Quando parte da receita permanece no cumulativo e outra parte entra na não cumulatividade, a análise não termina na saída. Os créditos ligados a custos e despesas também precisam respeitar a vinculação às receitas e as condições legais.
Os §§ 7º a 9º do art. 3º da Lei 10.833 disciplinam a hipótese de receitas sujeitas aos dois regimes, a apropriação direta ou o rateio proporcional previsto e a consistência do método no ano-calendário. Antes de repartir um custo comum, é preciso saber se a aquisição permite crédito. Uma despesa não elegível não se torna elegível porque a empresa calculou um percentual correto. Lei 10.833, art. 3º, §§ 7º a 9º.
Um bom relatório apresenta quatro valores separados: receitas por regime, débitos por contribuição, créditos sustentados e saldo a recolher. Se o sistema mostra somente uma “alíquota efetiva média”, a controladoria perde a trilha necessária para explicar variações de margem entre produtos e períodos.
O tratamento de créditos de IBS e CBS nas despesas de tecnologia será outro diagnóstico. Não se deve transportar os critérios atuais de crédito de PIS/Cofins para o novo sistema como se os dispositivos fossem iguais.
O reconhecimento da receita é uma segunda pergunta
Enquadramento e período pedem respostas próprias
- Qual regimeO regime aplicável à operação não determina sozinho o período da receita.
- Qual períodoValor contratado, faturado, recebido e reconhecido precisam ser conciliados.
Definir qual regime alcança a operação não determina, sozinho, o período em que a receita será reconhecida. Contratos anuais pagos antecipadamente, licenças disponibilizadas em um único ato, implantação e serviços continuados podem apresentar obrigações e marcos distintos.
A SC Cosit 15/2026 examina competência e receitas de SaaS. Ela não autoriza dividir qualquer contrato pelo número de meses sem analisar a prestação. Tampouco a emissão de uma nota por todo o contrato deve ser tomada como resposta universal ao reconhecimento de receita. O desenvolvimento dessa distinção está em SaaS, receita recorrente e regime de competência. SC Cosit 15/2026, itens 34 a 51.
O gestor deve pedir uma conciliação entre valor contratado, valor faturado, valor recebido e receita reconhecida. Cada diferença precisa de uma explicação documentada. Isso ajuda a separar erro de classificação tributária de diferença legítima de período.
Por que essa revisão vem antes da simulação de CBS
Uma base confiável antes da projeção
- Ponto de partidaUma base atual errada pode distorcer o aumento de carga e o reajuste recomendado.
- Modelo futuroPerfil do comprador, crédito, contrato de preço e tempo de realização entram depois.
Se a base atual de comparação estiver errada, o estudo da reforma poderá superestimar ou subestimar o aumento de carga e recomendar um reajuste inadequado. Uma receita hoje sujeita a 3,65% não começa do mesmo ponto que uma receita sujeita a débitos de 9,25% com créditos efetivos.
A comparação precisa usar a mesma operação, volume e estrutura de custos, separando tributos de consumo dos tributos de renda. Depois, deve incorporar o perfil do comprador, sua possibilidade de crédito, o contrato de preço e o tempo de realização do crédito. O modelo de simulação de carga efetiva em software demonstra essas etapas com hipóteses explícitas, sem tratar projeções de alíquota como taxa fixada.
Também será necessário controlar saldos de PIS/Cofins na transição para a CBS. Revisar o regime atual e preservar a evidência dos créditos são trabalhos relacionados, mas não intercambiáveis.
O que levar à reunião de diagnóstico
Pauta mínima para uma decisão executiva
- Linha de receitaDesenvolvedor, licenciante, direitos, serviços, faturamento e apuração precisam ser identificados.
- EntregávelOperação, fundamento, documento, configuração fiscal e responsável devem ficar conectados.
O CFO pode organizar a revisão por linha de receita, começando pelas de maior materialidade. Para cada uma, deve ser possível identificar a pessoa jurídica que desenvolve, a que licencia, os direitos entregues, os demais serviços, o faturamento e o critério de apuração.
O produto esperado não é somente uma opinião sobre a alíquota. É uma matriz que conecte operação, fundamento, documento, configuração fiscal e responsável pela manutenção. Divergências devem ficar visíveis: por exemplo, contrato de serviço com nota de licença ou revenda de direito de terceiro tratada como desenvolvimento próprio.
A consultoria tributária para tecnologia e SaaS reúne esse escopo com a preparação da reforma. A decisão de corrigir períodos anteriores deve vir acompanhada de análise jurídica e reconciliação dos valores, antes de qualquer pedido ou compensação.
Perguntas frequentes
Atalhos que o diagnóstico precisa bloquear
- Sem regra setorialNem toda empresa de software no Lucro Real recolhe as contribuições pelo mesmo regime.
- Sem recuperação automáticaA diferença matemática entre alíquotas não demonstra pagamento indevido.
Toda empresa de software no Lucro Real recolhe PIS/Cofins a 3,65%?
Não. A exceção depende da receita abrangida pela legislação. A SC Cosit 218/2024 distingue licença de software próprio nacional de licença de software de terceiros ou importado. Pacotes de serviços e processamento de dados exigem qualificação adicional.
Ter marca própria prova que o software é próprio para essa análise?
Não. É necessário examinar desenvolvimento, titularidade e relações contratuais da pessoa jurídica que licencia. Marca, localização do servidor ou apresentação comercial não substituem essa identificação.
A diferença entre 9,25% e 3,65% pode ser recuperada automaticamente?
Não. A diferença matemática não demonstra pagamento indevido. O diagnóstico deve reconstruir enquadramento, apuração, créditos, pagamentos e períodos, além do procedimento aplicável.
Uma mesma empresa pode ter receitas cumulativas e não cumulativas?
Sim. A coexistência exige segregação das receitas e tratamento dos créditos conforme a legislação. O rateio de custos comuns, quando aplicável, não dispensa a análise da elegibilidade da aquisição.
Essa análise deixa de ser útil com a reforma?
Não. Ela define a base correta da comparação econômica, organiza o histórico fiscal e ajuda a tratar saldos na transição. O IBS e a CBS exigem uma análise própria, sem apagar as condições dos períodos anteriores.
Discutir um caso concreto da sua empresa
30 minutos com consultor sênior. Mapeamos o cenário tributário específico, identificamos as oportunidades aplicáveis e indicamos o caminho técnico — independentemente de você seguir conosco.
Agendar diagnóstico gratuito 30 minutos com consultor sênior. Sem compromisso.