
Nos termos dos arts. 1º, 2º e 6º da redação final da PEC 221/2019, a passagem de 44 para 40 horas preserva o salário dos contratos atuais. Isso eleva em 10% o custo do salário fixo por hora programada, mas não aumenta automaticamente a folha em 10%. O impacto real surge nas decisões tomadas para recompor capacidade e precisa ser separado entre folha, IBS/CBS, transfer pricing, Pilar 2 e contratos.
Base legal: arts. 1º, 2º e 6º da redação final da PEC 221/2019, conforme a fonte primária oficial de Redação final da PEC 221/2019.
A redução da semana não cria um aumento uniforme de 10% na folha. O efeito depende de como cada função recompõe capacidade: produtividade, turnos, horas extras, admissões, terceirização, automação ou menor cobertura.
O que eu analiso aqui é o efeito fiscal e empresarial da mudança. Escala individual, enquadramento profissional e validade de cláusula coletiva continuam exigindo revisão trabalhista do caso concreto.
Imagem conceitual produzida para representar o planejamento integrado entre operações, RH, finanças e tributos.
O que foi aprovado, e o que ainda não começou
A expressão “fim da escala 6×1” ganhou força porque resume uma mudança fácil de visualizar. O texto jurídico é mais preciso.
O novo art. 7º, XIII, aprovado pelo Congresso limita a duração normal a oito horas diárias e 40 horas semanais. O inciso XV passa a prever dois dias de repouso semanal remunerado, um deles preferencialmente aos domingos.
Isso não obriga toda empresa a fechar no sábado e no domingo. Uma operação pode continuar aberta sete dias por semana. Quem precisa ter os dois descansos é o empregado, conforme a escala válida para aquela atividade.
Também não é correto dizer que os dois dias serão sempre consecutivos. A redação final não escreveu isso. Para trabalhadores sujeitos a regimes diferenciados, o § 2º permite que instrumento coletivo adote regime compensatório que assegure média de dois repousos por semana no mês, com pelo menos um descanso dentro do intervalo máximo de uma semana.
O cronograma aprovado ficou assim:
| Marco | Efeito |
|---|---|
| publicação da Emenda | os dispositivos entram em vigor, salvo os marcos específicos |
| dois meses após a publicação | limite de 42 horas e dois repousos semanais |
| 14 meses após a publicação | limite de 40 horas semanais |
| até um ano, nos contratos públicos vigentes abrangidos | aplicação após aditivo de reequilíbrio |
Os contratos de trabalho atuais entram na regra sem redução do salário nominal, proporcional ou de qualquer outra espécie. Os pisos também ficam preservados. Cláusulas incompatíveis de acordos e convenções coletivas perdem efeito depois de dois meses.
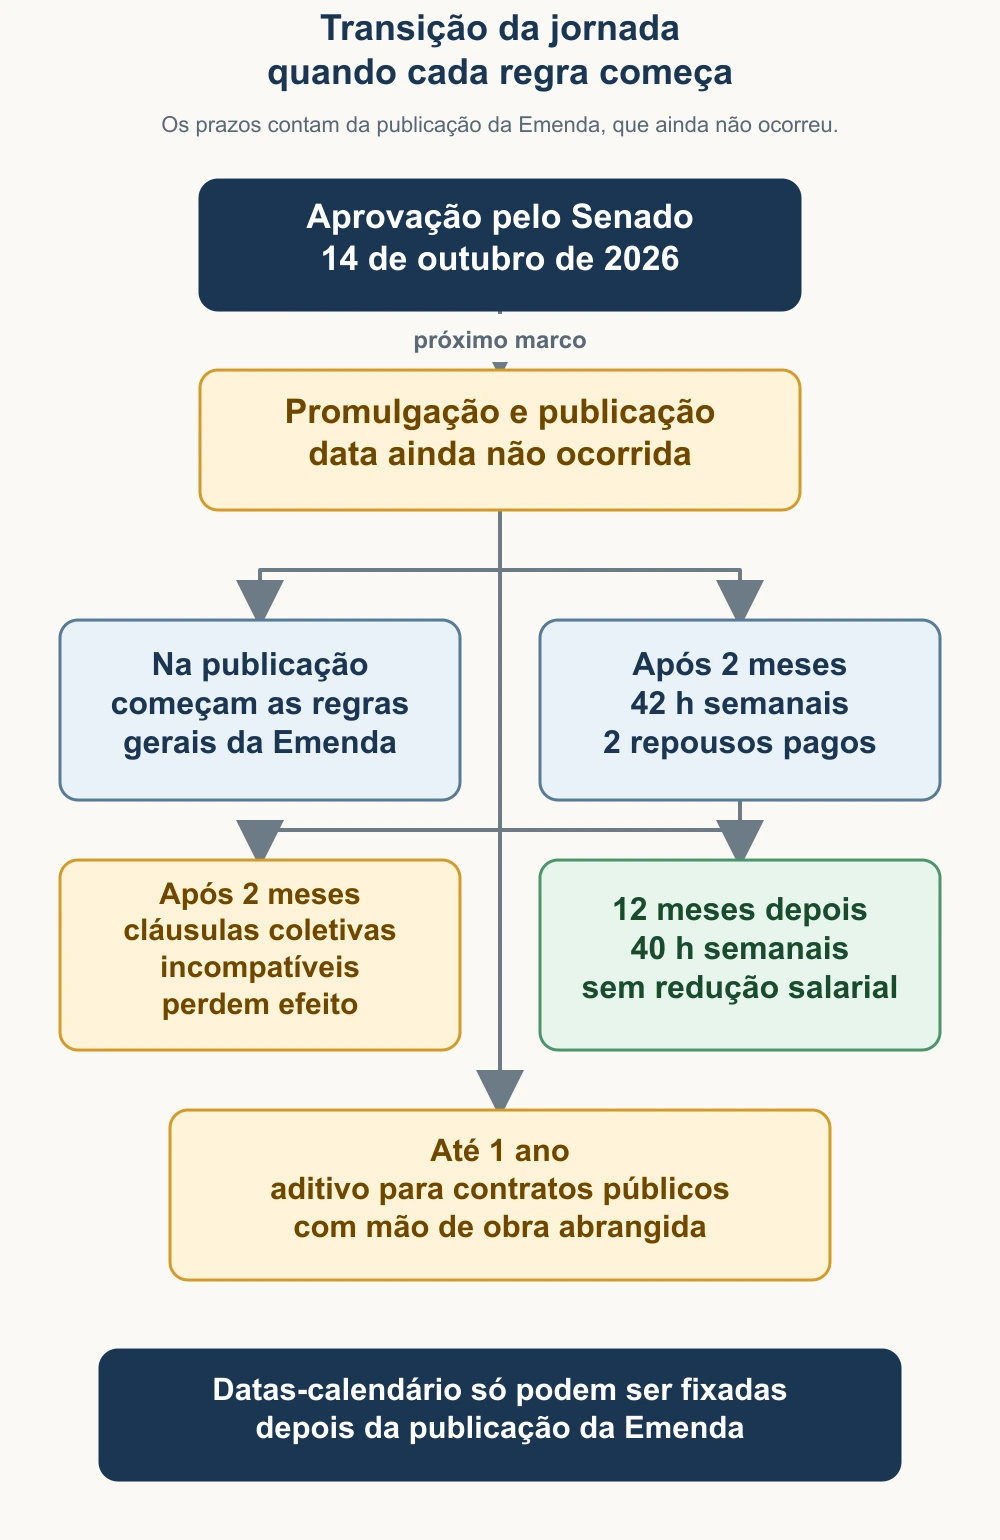
O calendário começa na publicação da Emenda, que ainda não havia ocorrido na data-base deste rascunho.
Ainda falta a publicação. Sem ela, não há data-calendário responsável para colocar em um cronograma empresarial.
A conta de 10% diz menos do que parece
Se um empregado recebe o mesmo salário para trabalhar 44 horas e depois passa a trabalhar 40, cada hora normal disponível fica 10% mais cara:
44 ÷ 40 - 1 = 10%
Na primeira etapa, de 44 para 42 horas, a variação é de 4,7619%. Na segunda, de 42 para 40, é de 5%.
Essa conta serve para medir capacidade e preço da hora. Ela não diz quanto a folha vai subir. Com o mesmo quadro e o mesmo salário, a remuneração mensal pode ficar exatamente igual. O problema aparece em outro lugar: a empresa terá menos horas programadas para entregar a mesma produção, cobrir as mesmas lojas ou cumprir o mesmo SLA.
Vou colocar em números.
Uma operação com 100 empregados a 44 horas dispõe de 4.400 horas normais por semana. A 40 horas, passa a dispor de 4.000. Se nada mudar em produtividade, tecnologia, demanda ou escala, preservar as 4.400 horas exigiria 110 FTE.
É uma hipótese mecânica. Não uma previsão de contratação.
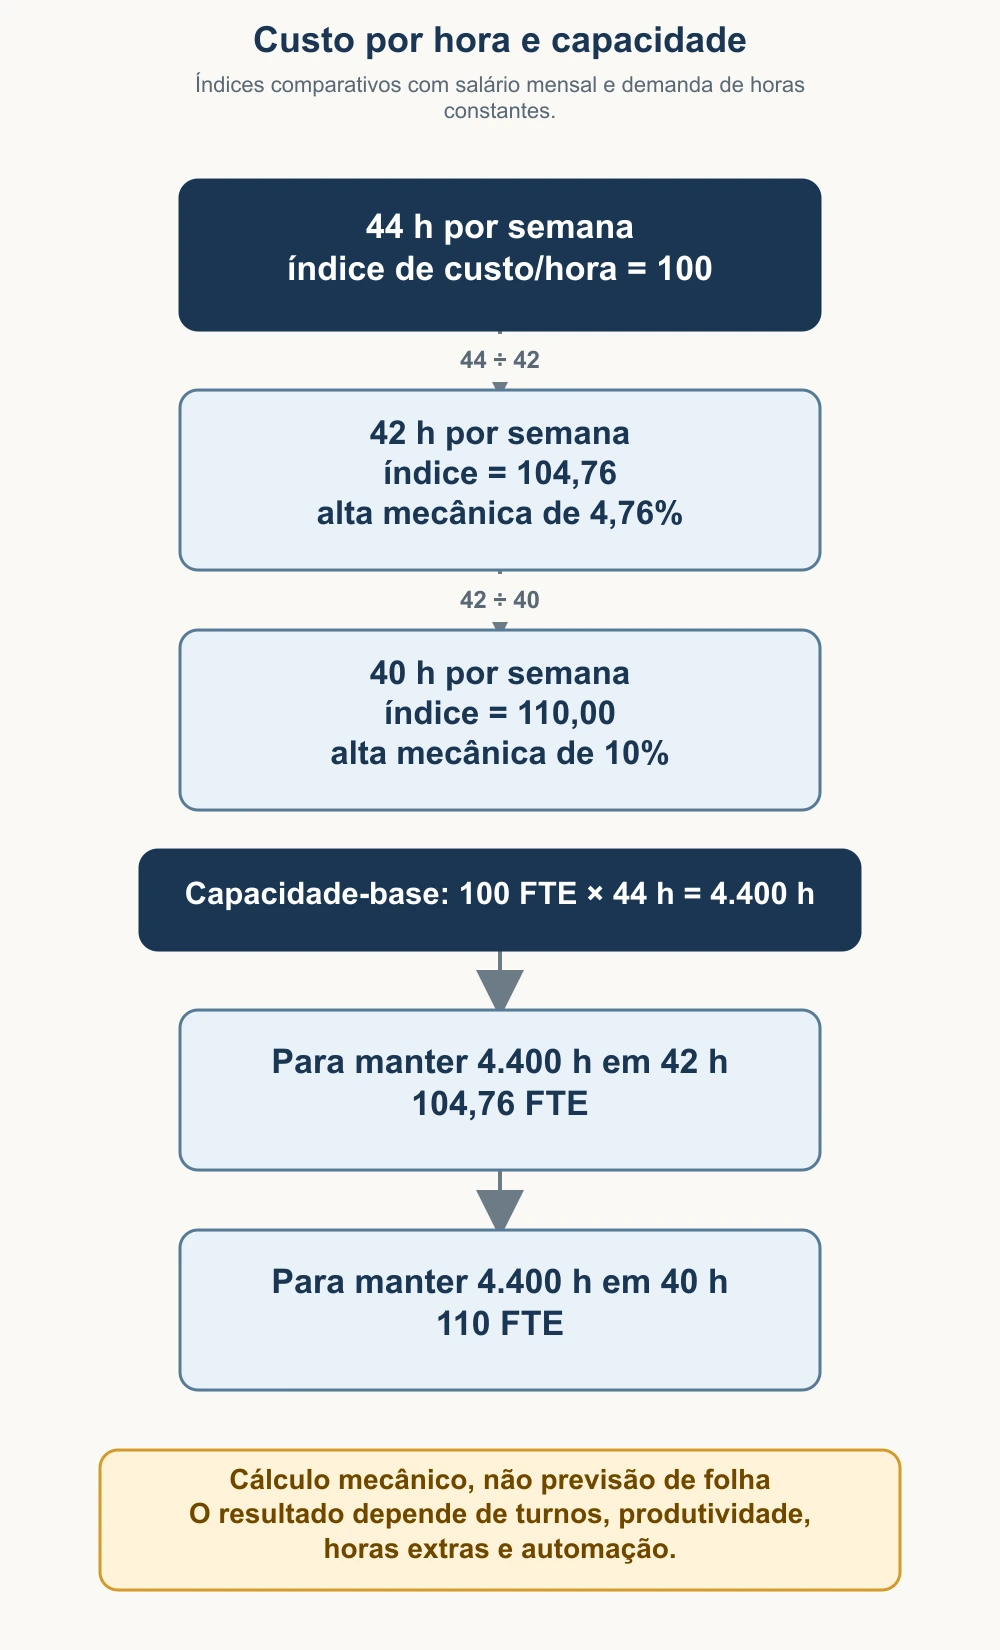
O índice isola o efeito matemático das horas disponíveis. O resultado efetivo depende das decisões operacionais.
O erro mais comum nessa discussão é transformar esse limite matemático em destino empresarial. Entre manter 100 e contratar 10 pessoas existe um conjunto inteiro de decisões operacionais.
As sete respostas que a empresa precisa simular
Eu usaria uma matriz com sete cenários. A empresa não precisa escolher um só para todas as áreas.
| Cenário | O que acontece | Onde a conta aparece |
|---|---|---|
| mesma equipe e mais produtividade | produção é preservada com menos horas | processo, tecnologia, gestão e risco de meta irreal |
| mesma equipe e menor cobertura | custo mensal pode ficar igual | receita, atendimento, SLA e capacidade |
| horas extras | recompõe parte da capacidade | remuneração, encargos, adicional, reflexos e fadiga |
| novas admissões | recompõe horas normais | salários, benefícios, encargos e recrutamento |
| terceirização parcial | desloca função e risco para fornecedor | preço, IBS/CBS, retenções, crédito e compliance trabalhista |
| automação | substitui ou amplia capacidade | implantação, licença, controle e equipe residual |
| redesenho de turnos | redistribui pessoas no tempo | CCT, descansos, demanda por faixa e handoff operacional |
Uma fábrica pode automatizar inspeção, contratar em manutenção e redesenhar os turnos da expedição. Um centro de serviços pode reduzir tarefas manuais em contas a pagar, terceirizar suporte noturno e manter especialistas próprios.
O cenário correto nasce por função. Média da empresa inteira esconde o lugar onde o problema está.
Folha, INSS patronal e hora extra
Para abrir os cenários por rubrica, divisor e capacidade, veja a análise de jornada 5×2, folha, INSS e horas extras.
Na regra geral do art. 22 da Lei 8.212/1991, a contribuição patronal de 20% incide sobre as remunerações pagas, devidas ou creditadas. O RAT acrescenta 1%, 2% ou 3%, conforme o risco da atividade.
Se a empresa reduz horas e mantém salário e quadro, a base remuneratória mensal não cresce só por causa da redução. Se paga horas extras ou admite pessoas, aí existe remuneração nova, com os efeitos previdenciários e trabalhistas correspondentes.
Não existe uma alíquota total de encargos que sirva para qualquer empresa. FAP, terceiros, CPRB, Simples Nacional, benefícios, adicionais, decisões judiciais e regras setoriais mudam a conta.
O divisor pode mudar o custo da hora extra
O art. 59 da CLT permite até duas horas suplementares por dia e prevê adicional mínimo de 50%. Para calcular o valor da hora, o divisor importa.
A Súmula 431 do TST aplica o divisor 200 ao empregado do regime geral sujeito a 40 horas semanais. Minha pesquisa no Inspira também encontrou decisões sobre instrumentos coletivos que preservavam o divisor 220. Há julgados em sentidos diferentes conforme a categoria, o conteúdo da norma coletiva e a leitura dos precedentes.
Aqui eu colocaria um freio.
O texto constitucional novo ainda não tem jurisprudência própria. Uma projeção financeira pode trabalhar com sensibilidades, mas o divisor usado no caso real precisa vir da análise jurídica da categoria e do instrumento coletivo. Escolher 200 ou 220 numa planilha sem abrir a CCT pode distorcer materialmente o custo da hora extra.
Contratar ou terceirizar: o IBS/CBS entra na decisão
A comparação completa entre capacidade própria, fornecedor e tecnologia está na matriz de contratar, terceirizar ou automatizar.
A folha de um empregado e a nota de um fornecedor têm tratamento diferente no novo sistema de consumo.
O art. 6º, I, “a”, da LC 214/2025 retira da incidência de IBS/CBS os serviços prestados por pessoa física em decorrência de relação de emprego. O serviço comprado de uma empresa, em regra, é fornecimento oneroso sujeito aos tributos.
O adquirente no regime regular pode apropriar crédito quando cumprir as condições do art. 47. Entre elas estão o documento fiscal eletrônico idôneo e a extinção do débito do fornecedor, além das limitações previstas na própria lei.
Isso não torna a terceirização automaticamente mais barata.
A comparação correta é esta:
Fórmula de comparação: custo do fornecedor + transição + gestão + risco + efeito financeiro das retenções – crédito efetivamente apropriável.
Esse total precisa ser comparado com remuneração, encargos, benefícios, infraestrutura, liderança e risco da equipe própria.
Se houver cessão de mão de obra ou trabalho temporário, o art. 31 da Lei 8.212/1991 ainda traz retenção previdenciária de 11% sobre o valor bruto da nota, na forma legal. Retenção não é sinônimo de custo definitivo. Ela tem efeito de caixa, compliance e compensação que precisa ser modelado com o fornecedor.
O crédito de IBS/CBS é uma peça da decisão. Não é a decisão.
Para multinacionais, o centro de serviços vira ponto de atenção
O efeito sobre cost pool, chave, markup e true-up está detalhado na análise de jornada 5×2 em multinacionais e transfer pricing.
É aqui que essa pauta entra no território tributário internacional.
Imagine um centro de serviços compartilhados no Brasil que atende subsidiárias de vários países. RH, contabilidade, jurídico, TI de suporte e administração aparecem entre os exemplos de serviços de baixo valor agregado no art. 53 da IN RFB 2.161/2023.
Se a redução da jornada exigir mais empregados, horas extras ou fornecedores, o cost pool pode aumentar. Se a automação absorver o trabalho, ele pode diminuir ou mudar de composição. Se funções forem transferidas entre países, mudam pessoas, riscos e capacidade de entrega.
A margem de transfer pricing não muda porque a jornada mudou. Os fatos que alimentam a política podem mudar.
Pela Lei 14.596/2023, o serviço intragrupo precisa gerar benefício econômico ou comercial que uma parte independente estaria disposta a pagar ou realizar por conta própria. A base de custos deve conter os custos relacionados à prestação. Quando a cobrança é indireta, a chave precisa refletir razoavelmente o uso ou o benefício.
Minha revisão da doutrina de serviços intragrupo no VitalLaw reforçou um ponto prático: a chave de rateio é uma aproximação do benefício esperado. Headcount pode funcionar para RH. Número de usuários pode funcionar para uma licença. Volume de compras pode fazer sentido em procurement. Uma única chave para todo o pacote costuma ser mais fácil de operar e mais difícil de defender.
Para serviços de baixo valor agregado, a abordagem simplificada brasileira trabalha com margem de 5%, dentro das condições da IN 2.161. Esse número não é um safe harbour para qualquer serviço. P&D, atividade central, alta administração, finanças, produção, vendas, marketing e outras funções excluídas exigem outro caminho.
Uma revisão séria precisa responder:
- quais funções mudaram de verdade;
- quais custos pertencem ao pool;
- quais são de passagem e não recebem margem;
- quem recebeu benefício;
- se a chave continua razoável;
- se contrato, faturamento e documentação contam a mesma história.
É nesse ponto que uma decisão de RH pode virar ajuste de transfer pricing meses depois.
Pilar 2: reduzir horas não reduz sozinho a folha elegível
Para separar remuneração, trabalhador elegível, localização e SBIE, consulte a análise de jornada 5×2, folha elegível e Adicional da CSLL.
Grupos no escopo do Pilar 2 precisam olhar para outra métrica: a exclusão baseada em substância.
Pelos arts. 74 a 76 da IN RFB 2.228/2024, a exclusão soma uma parcela da folha elegível e uma parcela dos ativos tangíveis. O lucro excedente é a renda líquida GloBE menos essa exclusão.
No período de transição, os percentuais não são os 5% de referência. Para anos fiscais iniciados em 2026, os arts. 151 e 152 do texto consolidado aplicam 9,4% à folha elegível e 7,4% aos ativos tangíveis.
A folha elegível inclui remuneração, benefícios, tributos sobre emprego e contribuições patronais para a seguridade. Também depende da localização do trabalho. Acima de 50% do tempo na jurisdição da entidade, o custo do empregado pode ser considerado integralmente. Em 50% ou menos, a consideração é proporcional.
O número de horas semanais não aparece como fórmula autônoma.
Se o salário e a localização ficam iguais, a redução de 44 para 40 horas não derruba por si só o custo elegível. Horas extras e admissões podem aumentar a folha elegível. Terceirizar para uma pessoa jurídica independente pode deslocar custo para serviço e reduzir a folha da contratante. Trabalho remoto transfronteiriço pode alterar a alocação entre jurisdições.
Ainda assim, maior ou menor exclusão de folha não determina isoladamente o Adicional da CSLL. O grupo precisa ter renda líquida GloBE, testar a alíquota efetiva, somar a exclusão dos ativos e aplicar as demais regras.
Eu não colocaria “impacto no Pilar 2” numa apresentação sem uma ponte entre RH, payroll, contabilidade e o cálculo GloBE por jurisdição.
Contratos públicos terão um caminho próprio
O procedimento, a prova e a memória de cálculo estão aprofundados na análise de jornada 5×2 e reequilíbrio de contratos públicos.
O art. 9º da redação final trata expressamente dos contratos públicos vigentes com emprego direto de mão de obra. A redução da jornada será aplicada depois de aditivo destinado a manter o equilíbrio econômico-financeiro, respeitado o prazo máximo de um ano.
A regra alcança contratos administrativos, concessões, permissões, PPPs e instrumentos de colaboração.
Isso abre um procedimento. Não entrega um cheque.
A contratada precisa reconstruir o baseline da proposta, provar a jornada e a escala consideradas, separar o custo superveniente e mostrar como pretende manter o serviço. Ganhos de produtividade, ociosidade e riscos já alocados no contrato também entram na memória.
A Lei 14.133/2021 continua relevante. Matriz de riscos, causalidade, momento do pedido e documentação do aditivo não desaparecem.
Uma boa memória de reequilíbrio responde a cinco perguntas:
- qual era o custo contratual de referência;
- que obrigação nova incide sobre aquele serviço;
- qual decisão operacional foi necessária;
- quanto do delta decorre da mudança;
- quais economias compensatórias foram consideradas.
Pedido sem reconciliação vira número redondo. Número redondo é fácil de contestar.
Quais empresas precisam começar primeiro
O impacto não é igual por setor. Eu priorizaria quatro grupos.
Operações intensivas em cobertura
Varejo, logística, hotelaria, saúde, segurança, limpeza, contact center e produção contínua precisam medir postos-hora e demanda por faixa. Headcount sozinho não explica cobertura.
Multinacionais com centros de serviços
Grupos com RH, finanças, contabilidade, jurídico, procurement e TI centralizados precisam revisar cost pools, rateios, SLAs e documentação de benefício.
Grupos no Pilar 2
A mudança precisa entrar no calendário GloBE antes de decisões de terceirização, reorganização internacional ou redução de quadro. O efeito aparece por jurisdição.
Contratadas e concessionárias do poder público
Essas empresas têm regra transitória própria e precisam preservar a prova do baseline antes de alterar a operação.
O plano de 60 dias depois da publicação
O primeiro marco chega rápido. Dois meses.
Eu dividiria a preparação em cinco frentes:
| Frente | Entrega |
|---|---|
| RH e jurídico trabalhista | população por jornada, escala, categoria, CCT/ACT e exceções |
| operações e FP&A | postos-hora, produtividade, demanda e sete cenários |
| Tax e payroll | remuneração incremental, contribuições, retenções e IBS/CBS |
| transfer pricing e controladoria | cost pools, chaves, contratos, benefício e true-up |
| contratos públicos | baseline, causalidade, matriz de riscos e minuta de aditivo |
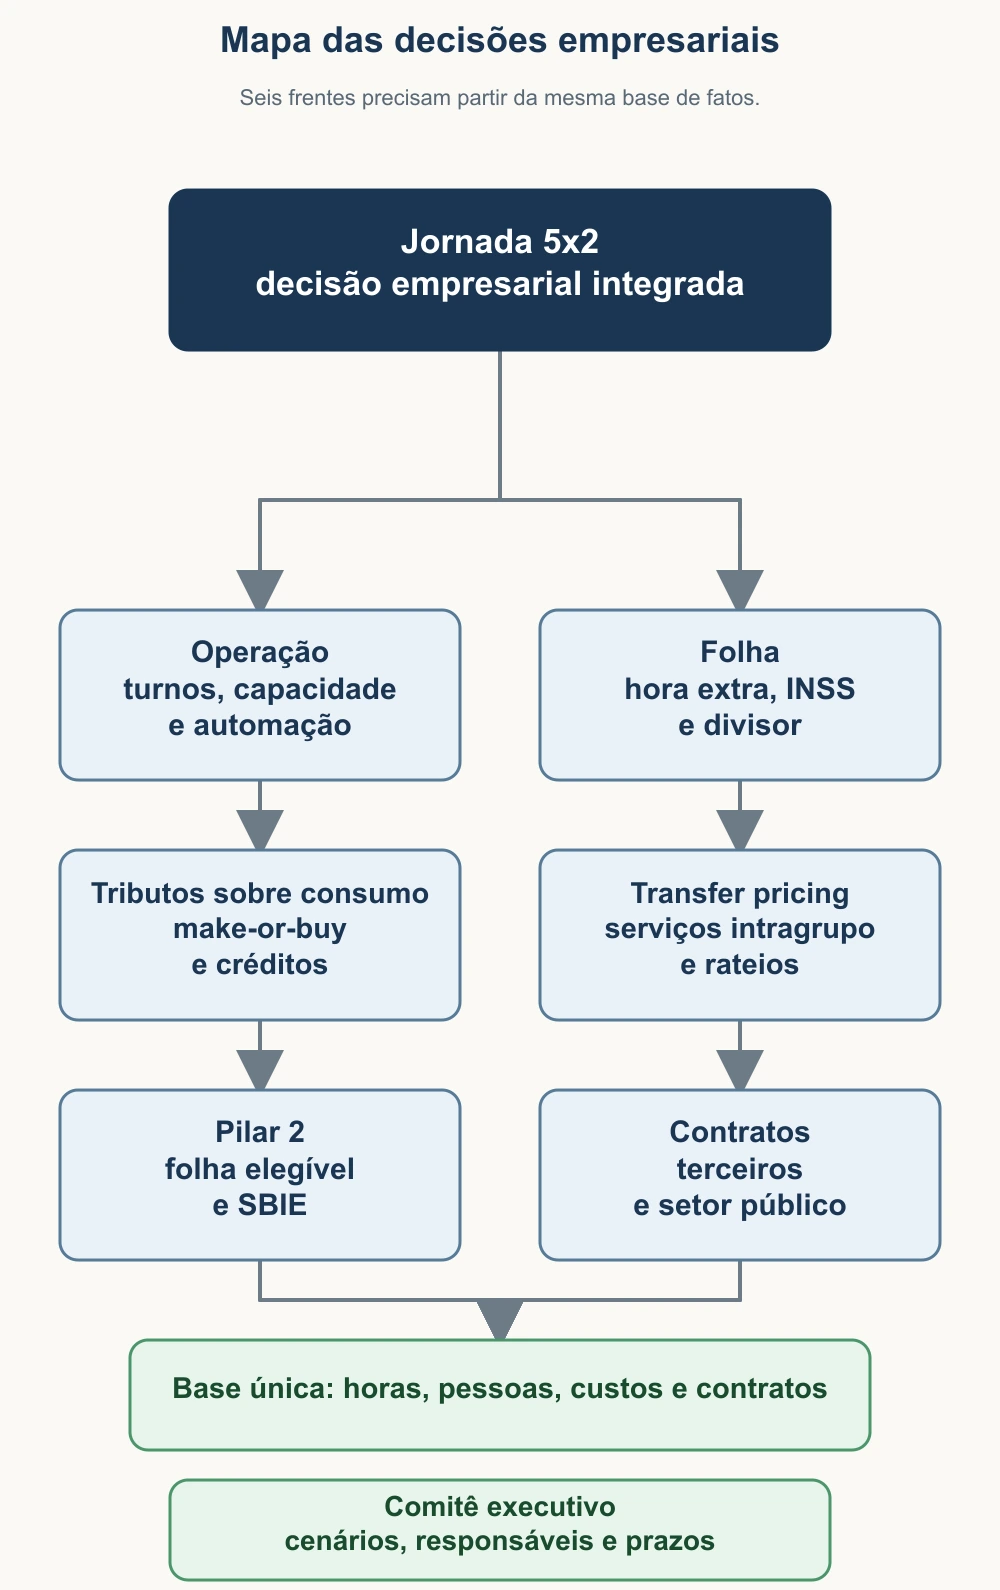
Uma base única evita que cada área simule premissas diferentes para o mesmo quadro de pessoal.
O dado precisa ser congelado antes da mudança. Depois, fica difícil separar o que veio da nova regra, o que veio do crescimento da empresa e o que veio de uma decisão operacional tomada no mesmo período.
Comece por oito arquivos:
- quadro por função e estabelecimento;
- jornada contratual e jornada efetiva;
- escala e cobertura por hora do dia;
- CCTs e ACTs;
- remuneração, adicionais, benefícios e horas extras;
- contratos de terceiros;
- cost pools e chaves de rateio intragrupo;
- planilhas e matrizes de risco de contratos públicos.
O relógio só começa com a publicação. A preparação dos dados pode começar antes.
Perguntas frequentes
A jornada 5×2 já está em vigor?
Não em 15 de outubro de 2026. A PEC 221/2019 estava aprovada e destinada à promulgação, sem data de publicação.
A empresa terá de fechar aos sábados e domingos?
Não. O texto assegura dois repousos semanais ao empregado e prevê um deles preferencialmente aos domingos. A operação pode funcionar em outros dias mediante escala válida.
A folha vai subir 10%?
Não necessariamente. Os 10% representam aumento do salário fixo por hora programada na passagem de 44 para 40 horas. A folha só muda conforme admissões, horas extras, adicionais e outras decisões.
A contribuição patronal cai porque há menos horas?
Não se a remuneração mensal e o quadro permanecerem iguais, na regra geral. A base é remuneratória.
Terceirizar gera crédito de IBS/CBS?
Pode gerar para adquirente no regime regular, desde que as condições legais sejam cumpridas. O crédito precisa ser comparado com preço, retenções, risco e custo de gestão.
A jornada menor reduz a exclusão de folha do Pilar 2?
Não por si só. A exclusão considera custos elegíveis, trabalhador elegível e localização das atividades. O efeito depende da mudança real em remuneração, quadro, terceiros e jurisdição.
Todo contrato público terá reajuste automático?
Não. A redação final prevê aditivo para manutenção do equilíbrio, mas a empresa precisa comprovar baseline, nexo e delta.
Empregados com diploma e salário elevado ficam fora da jornada?
O art. 8º aprovado contém exceção condicionada para empregado com diploma e remuneração mensal de pelo menos 2,5 vezes o teto do RGPS. Ela depende de liberalidade do empregador ou de instrumento coletivo e não afasta os dois repousos. O enquadramento precisa de análise trabalhista individual.
Fontes primárias
Discutir um caso concreto da sua empresa
30 minutos com consultor sênior. Mapeamos o cenário tributário específico, identificamos as oportunidades aplicáveis e indicamos o caminho técnico — independentemente de você seguir conosco.
Agendar diagnóstico gratuito 30 minutos com consultor sênior. Sem compromisso.