
À luz dos arts. 6º e 47 da Lei Complementar 214/2025, a empresa deve comparar as alternativas por capacidade efetivamente recomposta e custo líquido no mesmo horizonte. Folha própria, preço do fornecedor, crédito de IBS/CBS, retenções, governança, implantação e equipe residual precisam aparecer em colunas separadas antes de decidir.
Base legal: arts. 6º e 47 da Lei Complementar 214/2025, conforme a fonte primária oficial de Lei Complementar 214/2025, texto atualizado.
Contratação, terceirização e automação não são substitutos perfeitos. A comparação precisa usar a mesma unidade de capacidade e abrir tributos, crédito, retenções, implantação e risco residual.
O erro é comparar salário com preço de fornecedor. O objeto correto é o custo total para entregar a mesma unidade de resultado.
Em 15 de outubro de 2026, a PEC 221/2019 estava aprovada pelo Senado e aguardava promulgação. A redação final previa 42 horas dois meses após a publicação e 40 horas 12 meses depois, sem redução salarial.
A pergunta certa é capacidade, não headcount
Antes de escolher uma solução, eu definiria a unidade de capacidade que precisa ser preservada.
Pode ser:
- pedidos separados por hora;
- lojas abertas por faixa de atendimento;
- tickets resolvidos dentro do SLA;
- notas fiscais processadas;
- quilômetros entregues;
- leitos cobertos por turno;
- chamados técnicos atendidos;
- horas de máquina operada.
Se a empresa começa pela quantidade de pessoas, ela presume que a operação atual é a única forma de entregar o resultado. Se começa pela capacidade, pode comparar soluções diferentes.
Uma função com 100 empregados em 44 horas possui, em tese, 4.400 horas normais por semana. Com 40 horas, terá 4.000. A lacuna bruta é de 400 horas. A lacuna líquida pode ser menor se tarefas forem eliminadas, automatizadas ou reorganizadas.
O ponto de partida para precificar a alternativa interna está na análise de folha, INSS e horas extras na jornada 5×2; sem esse baseline, fornecedor e automação parecem comparáveis quando não são.
O custo do empregado próprio não é apenas salário
O cenário de admissão precisa incluir as parcelas que acompanham o vínculo e o custo de colocar a pessoa em produção.
Eu abriria pelo menos:
- salário fixo e variável;
- benefícios;
- adicionais aplicáveis;
- contribuições previdenciárias e terceiros conforme o regime;
- FGTS e provisões trabalhistas;
- recrutamento e admissão;
- treinamento e curva de aprendizagem;
- equipamento, licença e espaço;
- supervisão;
- absenteísmo e rotatividade.
Na regra geral, o art. 22 da Lei 8.212/1991 prevê contribuição patronal de 20% sobre remunerações e RAT de 1%, 2% ou 3%. Regimes específicos e fatos da empresa podem mudar essa conta.
Não existe uma taxa universal de encargos. Um modelo que aplica o mesmo percentual a todas as funções pode errar a comparação justamente quando jornadas, adicionais e regimes são diferentes.
O preço do terceiro também não é o custo líquido
A prestação de serviço envolve uma cadeia diferente.
O art. 4º da LC 214/2025, em seu texto atualizado estabelece a incidência de IBS e CBS sobre operações onerosas com bens ou serviços. O art. 6º, I, “a”, exclui da incidência o serviço prestado por pessoa física em decorrência de relação de emprego.
Essa diferença não significa que empregado seja “sem tributo” e fornecedor seja “mais caro” na mesma proporção. A folha tem sua própria carga e seus próprios custos. A aquisição do serviço pode gerar crédito de IBS/CBS para o adquirente sujeito ao regime regular, conforme o art. 47 e as demais condições legais.
Por isso, o modelo precisa sair do preço bruto e chegar ao custo líquido:
Fórmula de custo líquido: preço do serviço + custos não recuperáveis + gestão do contrato + riscos – créditos aproveitáveis.
O crédito não deve ser presumido como caixa imediato. O art. 47 condiciona sua apropriação, entre outros pontos, à extinção do débito da operação e à comprovação por documento fiscal eletrônico idôneo, ressalvadas as hipóteses da própria lei.
A retenção previdenciária afeta caixa, não deve ser somada como custo cego
O art. 31 da Lei 8.212/1991 prevê retenção de 11% do valor bruto da nota em contratações enquadradas como cessão de mão de obra ou trabalho temporário, observadas as regras aplicáveis.
Retenção não é sinônimo automático de custo definitivo de 11% para a contratante. Ela é uma obrigação de retenção e recolhimento na cadeia previdenciária. O impacto econômico depende do enquadramento, da formação do preço, da compensação pelo prestador e da execução contratual.
Eu modelaria separadamente:
- valor bruto da nota;
- IBS/CBS destacados;
- créditos potencialmente apropriáveis;
- retenções aplicáveis;
- desembolso líquido ao fornecedor;
- custo de gestão e fiscalização;
- passivo residual.
Misturar retenção com tributo não recuperável pode fazer a terceirização parecer artificialmente mais cara.
Terceirizar não elimina responsabilidade
O art. 4º-A da Lei 6.019/1974 permite transferir a execução de atividades, inclusive a principal, a empresa prestadora com capacidade econômica compatível. O art. 5º-A, § 1º, veda usar os trabalhadores em atividades distintas das previstas no contrato.
O § 5º do mesmo artigo atribui responsabilidade subsidiária à contratante pelas obrigações trabalhistas relativas ao período da prestação e remete o recolhimento previdenciário ao art. 31 da Lei 8.212/1991.
Portanto, terceirização não transforma risco trabalhista em zero. Ela redistribui obrigações e exige seleção, contrato, fiscalização e evidência.
No mínimo, a diligência deveria verificar:
- capacidade econômica do prestador;
- escopo determinado e específico;
- preço compatível com salários, jornada e cobertura prometidos;
- segurança, higiene e salubridade quando aplicáveis;
- regularidade trabalhista e previdenciária;
- controle de subcontratação;
- continuidade e substituição de pessoal;
- tratamento de dados e acesso a sistemas;
- plano de saída.
Um preço que não comporta a nova jornada do próprio fornecedor é um alerta, não uma economia.
Automação precisa ser comparada com o processo futuro
Automação não é apenas licença de software. A conta pode incluir:
- desenho e saneamento do processo;
- integração;
- licença ou consumo;
- implantação;
- migração de dados;
- segurança e controles;
- treinamento;
- manutenção;
- equipe residual;
- supervisão humana;
- contingência;
- depreciação ou amortização quando aplicável.
O ganho precisa ser medido sobre o processo que existirá depois da redução de jornada. Automatizar uma etapa que deveria ser eliminada preserva desperdício em escala digital.
Eu trataria o business case em três fases:
| Fase | Pergunta |
|---|---|
| implantação | quanto custa chegar ao estado operacional? |
| estabilização | quanto tempo até o ganho se materializar? |
| operação | qual capacidade, qualidade e custo recorrente permanecem? |
A automação pode gerar aquisições de bens ou serviços sujeitas a IBS/CBS e potenciais créditos conforme o regime do adquirente e as condições legais. Ela também pode alterar localização de funções, controles internos, transfer pricing e segurança da informação.
Uma matriz de custo total para as quatro opções
Eu usaria o mesmo horizonte e a mesma unidade de capacidade para todos os cenários.
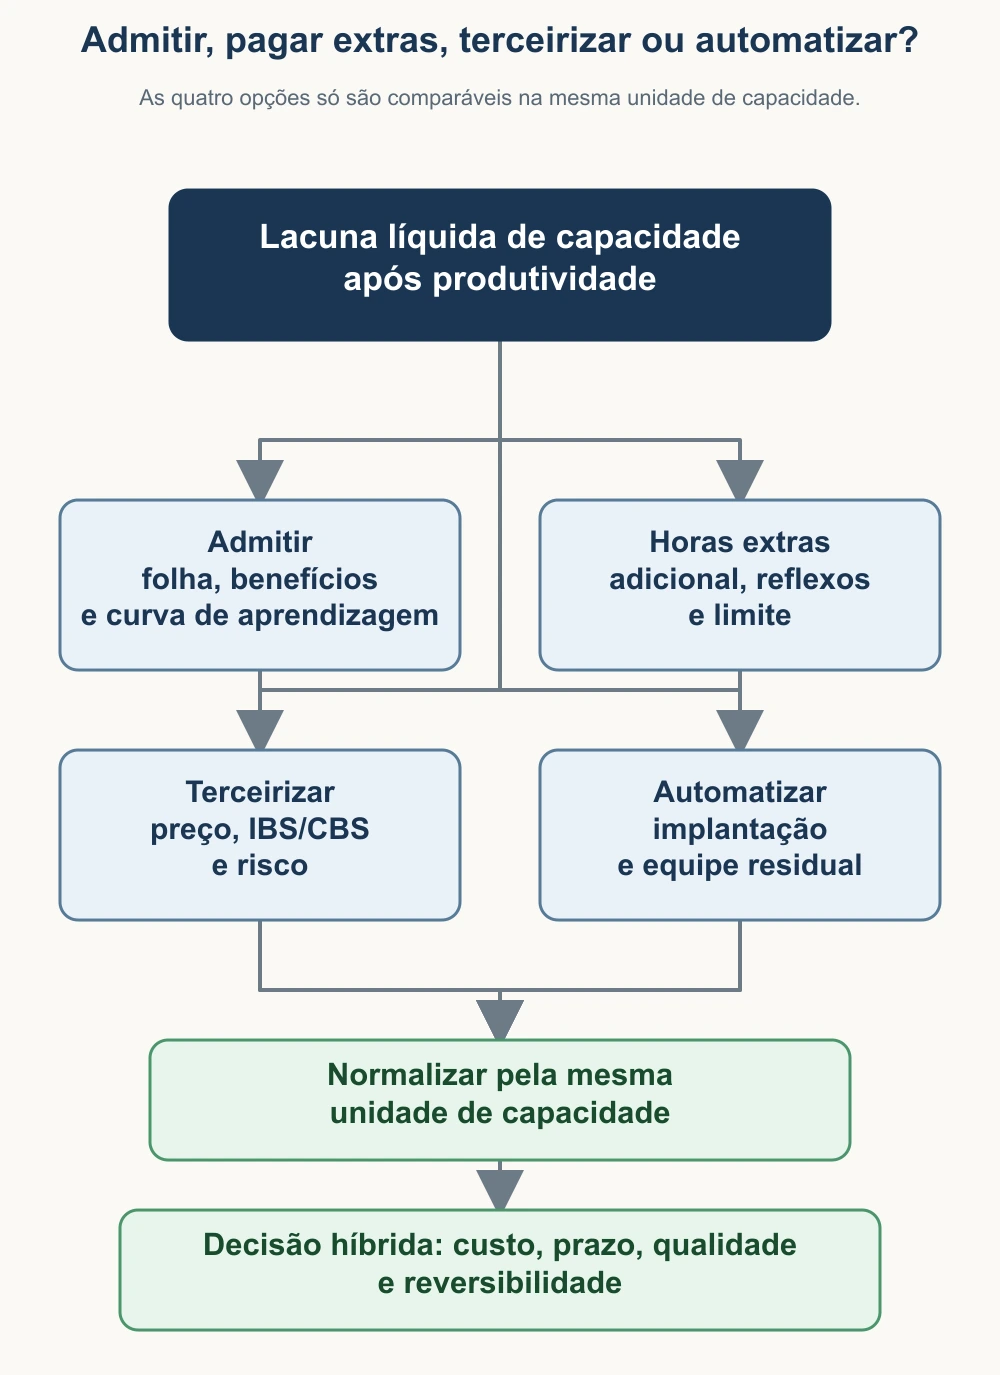
A comparação só começa depois de medir a lacuna líquida e normalizar as alternativas pela mesma capacidade.
Admitir
- Velocidade: média.
- Custo inicial: recrutamento e treinamento.
- Custo recorrente: folha e benefícios.
- Flexibilidade: média.
- Risco de execução: curva de aprendizagem.
- Impacto fiscal: folha e contribuições.
- Reversibilidade: média.
Usar horas extras
- Velocidade: alta.
- Custo inicial: baixo.
- Custo recorrente: adicional e reflexos.
- Flexibilidade: alta no curto prazo.
- Risco de execução: fadiga e limite legal.
- Impacto fiscal: remuneração e contribuições.
- Reversibilidade: alta.
Terceirizar
- Velocidade: média.
- Custo inicial: transição e contrato.
- Custo recorrente: preço líquido do serviço.
- Flexibilidade: contratual.
- Risco de execução: fornecedor e fiscalização.
- Impacto fiscal: IBS/CBS, crédito e retenções.
- Reversibilidade: depende do contrato.
Automatizar
- Velocidade: baixa a média.
- Custo inicial: implantação elevada.
- Custo recorrente: licença, suporte e equipe residual.
- Flexibilidade: alta após a estabilização.
- Risco de execução: implantação e dependência tecnológica.
- Impacto fiscal: IBS/CBS, créditos e tratamento contábil.
- Reversibilidade: baixa após o investimento.
As classificações são pontos de partida. Uma função altamente especializada pode ter contratação lenta. Um fornecedor já homologado pode iniciar rápido. Uma automação simples pode ser implantada em semanas.
Crédito de IBS/CBS na decisão
Imagine dois fornecedores com o mesmo preço antes de tributos. Um está no regime regular e destaca IBS/CBS. Outro é optante do Simples Nacional e produz crédito conforme as regras específicas. A comparação não pode assumir o mesmo crédito para ambos.
Também não basta multiplicar o preço por uma alíquota e subtrair o resultado. É preciso verificar:
- regime do fornecedor;
- regime do adquirente;
- documento fiscal;
- momento de extinção do débito;
- vedações e hipóteses específicas;
- destinação da aquisição;
- capacidade operacional de apropriar e conciliar o crédito.
O art. 47 da LC 214/2025 é o ponto de partida, não a planilha pronta.
A decisão pode ser híbrida por função
As melhores respostas tendem a combinar alternativas.
Um contact center pode automatizar triagem, manter empregados próprios para casos complexos e terceirizar o atendimento noturno. Uma indústria pode admitir operadores em gargalos, automatizar inspeção e manter horas extras apenas durante a transição. Um varejista pode redesenhar horários de lojas e terceirizar parte da logística.
Eu dividiria cada função em quatro blocos:
- atividade essencial e diferenciadora;
- atividade previsível e padronizável;
- pico variável;
- exceção que exige julgamento.
Esse corte costuma produzir uma solução melhor do que terceirizar ou automatizar a função inteira.
Um exemplo comparável, sem falsa precisão
Suponha uma lacuna de 400 horas semanais depois da passagem para 40 horas.
O modelo deve converter todas as alternativas em custo por unidade de capacidade entregue:
| Cenário | Capacidade prometida | Componentes do custo |
|---|---|---|
| 10 admissões | até 400 h normais | folha, benefícios, estrutura e curva de aprendizagem |
| horas extras | até a cobertura válida | adicional, reflexos, encargos e fadiga |
| serviço externo | SLA contratado | preço, tributos líquidos, retenções e gestão |
| automação | transações automatizadas | implantação, operação, equipe residual e risco |
Eu não preencheria valores sem os dados reais. A utilidade da matriz está em impedir que uma alternativa seja cotada de forma completa e outra apenas pelo preço visível.
O plano de decisão em 30 dias
Semana 1: medir a lacuna
- capacidade atual;
- horas que desaparecem em 42 e 40 horas;
- demanda por faixa horária;
- restrições de categoria e escala.
Semana 2: desenhar cenários
- admissão;
- extras temporárias;
- fornecedores possíveis;
- automação viável;
- combinações híbridas.
Semana 3: precificar o custo líquido
- folha por rubrica;
- proposta comercial;
- IBS/CBS e condições de crédito;
- retenções;
- implantação;
- riscos e contingências.
Semana 4: decidir e criar gatilhos
- opção principal;
- plano de transição;
- indicadores;
- responsável;
- gatilho para rever o cenário.
A decisão não deve ser congelada para sempre. A etapa de 42 horas é uma oportunidade de observar o modelo antes de chegar às 40.
Perguntas frequentes
Terceirizar ficará mais barato que contratar?
Não existe resposta universal. Compare preço líquido, créditos, retenções, gestão, risco, capacidade e qualidade com o custo total do empregado próprio.
Serviço terceirizado gera crédito de IBS/CBS?
Pode gerar para adquirente no regime regular, desde que as condições da LC 214/2025 sejam cumpridas. Regime do fornecedor, documento e extinção do débito importam.
A retenção de 11% é custo definitivo?
Não deve ser tratada automaticamente assim. O art. 31 disciplina retenção em operações enquadradas. O efeito financeiro e a compensação precisam ser modelados corretamente.
É permitido terceirizar a atividade principal?
O art. 4º-A da Lei 6.019/1974 admite a prestação de serviços em quaisquer atividades, inclusive a principal, observadas as exigências legais e a execução real do contrato.
Automação elimina toda a lacuna de horas?
Raramente por definição. O ganho precisa ser medido, e normalmente permanecem implantação, supervisão, exceções e contingência.
Fontes primárias
Discutir um caso concreto da sua empresa
30 minutos com consultor sênior. Mapeamos o cenário tributário específico, identificamos as oportunidades aplicáveis e indicamos o caminho técnico — independentemente de você seguir conosco.
Agendar diagnóstico gratuito 30 minutos com consultor sênior. Sem compromisso.