
Nos termos dos arts. 1º, 2º e 6º da redação final da PEC 221/2019, a jornada 5×2 preserva o salário dos contratos atuais, mas não aumenta automaticamente a folha nem o INSS patronal. O efeito financeiro depende da resposta operacional: absorver a redução com produtividade ou menor cobertura, pagar horas extras, admitir pessoas ou redesenhar turnos e adicionais.
Base legal: arts. 1º, 2º e 6º da redação final da PEC 221/2019, conforme a fonte primária oficial de Redação final da PEC 221/2019.
A redução da jornada muda primeiro a capacidade normal disponível. A folha cresce quando a empresa responde com horas extras, admissões, adicionais ou outras parcelas remuneratórias.
Em 15 de outubro de 2026, a PEC 221/2019 estava aprovada pelo Senado e destinada à promulgação. A redação final previa 42 horas e dois repousos semanais após dois meses da publicação, seguidos de 40 horas um ano depois. Ainda não havia data de publicação nem número de Emenda Constitucional.
O que muda na jornada, e o que não muda automaticamente
O art. 1º da redação final altera o art. 7º, XIII, da Constituição para limitar a duração normal a oito horas diárias e 40 horas semanais. O inciso XV passa a assegurar dois dias de repouso semanal remunerado, com um deles preferencialmente aos domingos.
O art. 2º aplica a mudança aos contratos atuais e proíbe redução do salário nominal, proporcional ou de qualquer outra espécie. O art. 6º cria a transição: 42 horas dois meses depois da publicação e 40 horas 12 meses depois desse primeiro marco.
Essas regras alteram o tempo normal disponível. Elas não criam, por si, uma rubrica chamada “custo da jornada 5×2” na folha.
Também não obrigam toda empresa a fechar no sábado e no domingo. A operação pode funcionar todos os dias. O que precisa ser organizado são os repousos de cada empregado, as escalas, os turnos e as regras coletivas aplicáveis.
A conta de capacidade não é a conta da folha
Considere um salário mensal fixo de R$ 4.400 apenas para isolar a matemática da capacidade:
| Semana normal | Índice de horas | Custo relativo por hora programada |
|---|---|---|
| 44 horas | 100,00 | 100,00 |
| 42 horas | 95,45 | 104,76 |
| 40 horas | 90,91 | 110,00 |
A conta é:
44 ÷ 42 = 1,047619
44 ÷ 40 = 1,10
O salário mensal do exemplo continua em R$ 4.400. O que muda é a quantidade de horas normais programáveis em troca desse salário.
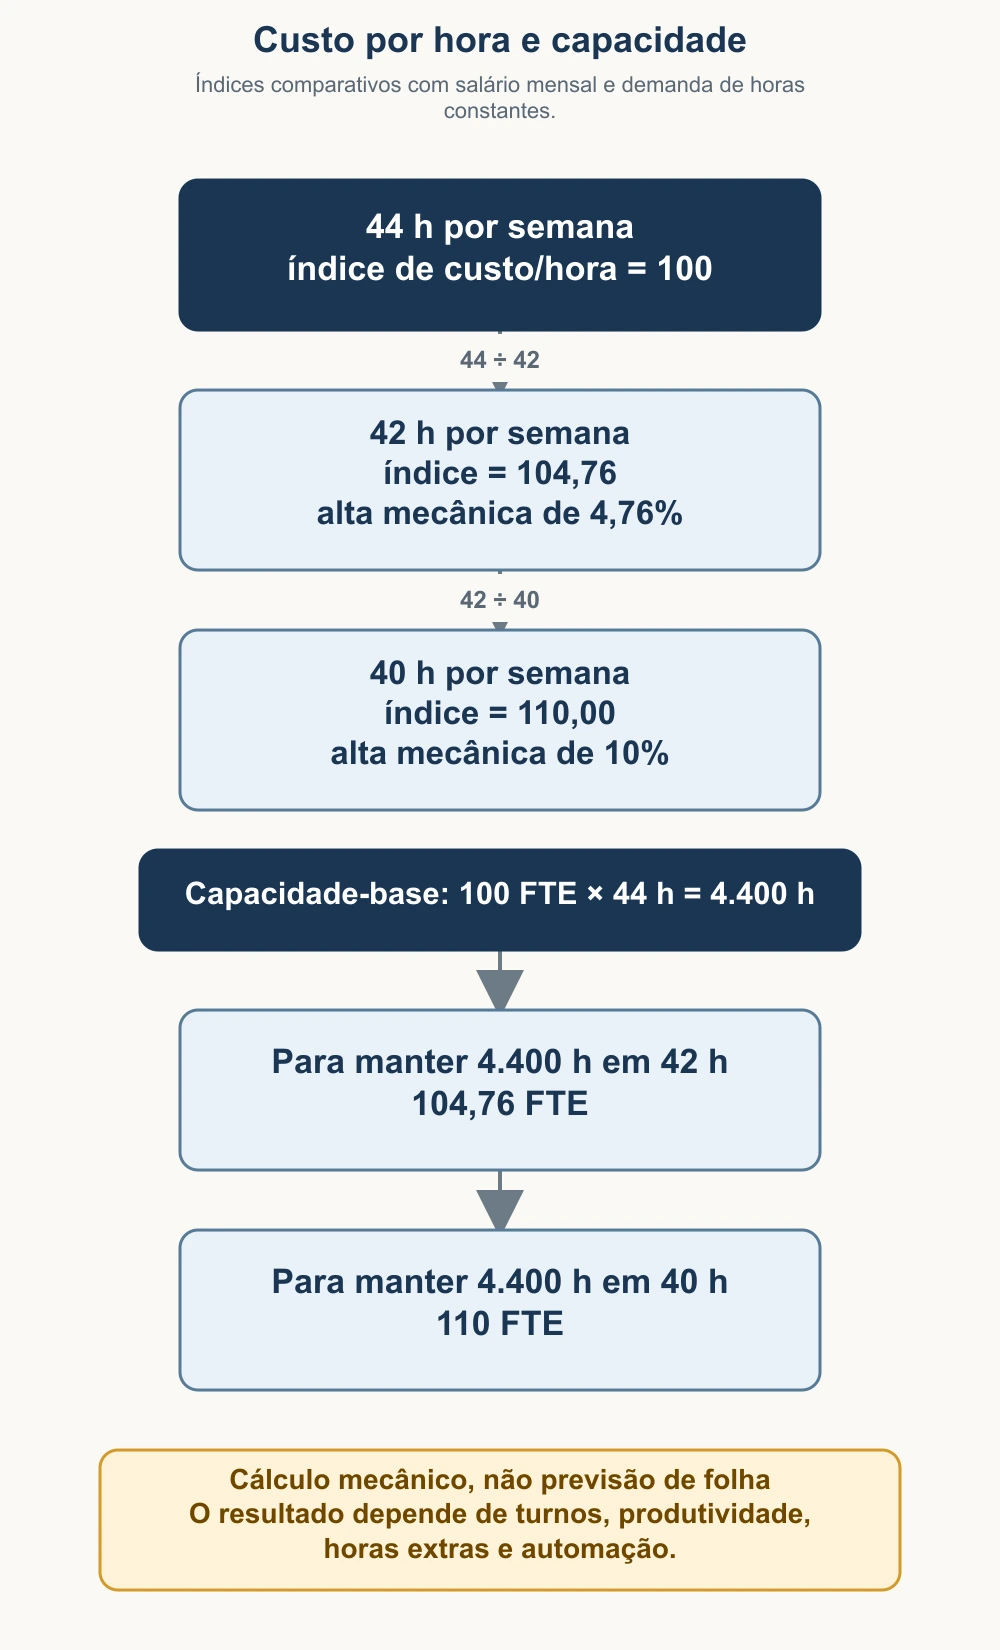
O gráfico mostra uma relação mecânica. Ele não prevê contratações, produtividade ou horas extras.
Uma empresa com 100 empregados em regime de 44 horas dispõe, em tese, de 4.400 horas normais por semana. Com 40 horas, terá 4.000. Manter 4.400 horas exigiria 110 empregados equivalentes se nenhuma outra variável mudasse.
Essa última condição é decisiva. Produtividade, demanda, automação, absenteísmo, desenho de turnos e atividades eliminadas podem mudar o resultado.
Quando a folha realmente aumenta
Eu separaria cinco rotas de impacto:
| Resposta empresarial | Efeito provável na folha | Dado que precisa ser medido |
|---|---|---|
| absorver com produtividade | nenhum aumento automático | produção ou SLA por hora efetiva |
| reduzir cobertura | nenhum aumento automático | receita, fila, tempo de resposta e ruptura |
| usar horas extras | remuneração e reflexos adicionais | quantidade, adicional, habitualidade e categoria |
| admitir empregados | salários, benefícios e encargos | FTE, tempo de contratação e curva de aprendizagem |
| redesenhar turnos | pode alterar adicionais | trabalho noturno, domingos, feriados e transições |
Somar um percentual genérico à folha atual mistura respostas diferentes. A unidade correta de análise é a função ou o posto de trabalho.
Uma loja pode manter o quadro e encurtar uma faixa de atendimento. Um centro de distribuição pode contratar apenas na expedição. Uma indústria pode automatizar uma etapa e usar horas extras temporárias durante a implantação. A empresa não precisa adotar uma resposta única.
Quando horas extras ou admissões não forem a melhor resposta, a decisão deve migrar para a matriz de contratar, terceirizar ou automatizar, usando este baseline de custo próprio.
INSS patronal na simulação
Na regra geral, o art. 22, I, da Lei 8.212/1991 prevê contribuição de 20% sobre as remunerações pagas, devidas ou creditadas. O inciso II acrescenta o financiamento dos riscos ambientais do trabalho, com alíquotas de 1%, 2% ou 3% conforme o risco da atividade.
Se salário e quadro permanecem iguais, a base remuneratória não aumenta apenas porque a jornada caiu. Se surgem horas extras ou admissões, entram novas remunerações e seus efeitos previdenciários.
Eu não usaria uma “taxa total de encargos” universal. A conta pode mudar por FAP, contribuições destinadas a terceiros, CPRB, Simples Nacional, benefícios, adicionais, decisões judiciais e enquadramentos específicos.
O modelo precisa identificar a incidência por rubrica. Aplicar uma taxa média sobre todo o delta é rápido, mas pode distorcer justamente as alternativas que a empresa precisa comparar.
Horas extras podem resolver a transição, mas têm limite
O art. 59 da CLT admite até duas horas suplementares por dia, por acordo individual, convenção coletiva ou acordo coletivo. O § 1º estabelece adicional de pelo menos 50% sobre a hora normal.
Isso torna a hora extra uma ferramenta possível, não uma solução ilimitada.
Antes de usá-la como cenário principal, eu verificaria:
- quantas horas faltam por dia e por semana;
- quais funções concentram a lacuna;
- se a extensão diária cabe no limite aplicável;
- qual adicional resulta da lei ou do instrumento coletivo;
- quais reflexos precisam ser considerados;
- se a habitualidade aumenta risco de fadiga, acidente ou passivo;
- se o custo excede contratação, automação ou redesenho da cobertura.
Uma média mensal pode esconder picos. A empresa precisa simular o dia e a faixa horária em que as horas deixam de existir.
O divisor da hora exige análise própria
Há duas contas que não devem ser confundidas.
A primeira é gerencial: custo mensal dividido pelas horas programadas. Ela mede capacidade e ajuda a comparar cenários.
A segunda é trabalhista: divisor usado para calcular o salário-hora e parcelas como horas extras. Ela depende do regime jurídico aplicável.
A Súmula 431 do TST registra, para empregados sujeitos ao regime geral de 40 horas semanais, a aplicação do divisor 200. A jurisprudência oficial mostra discussões adicionais quando há norma coletiva, jornada especial ou categoria diferenciada. O RR-309-02.2014.5.09.0892 é um exemplo oficial de aplicação do divisor em controvérsia concreta.
Por isso, eu não transformaria “40 horas = divisor 200” em regra automática para toda a população da empresa. O cálculo precisa ser validado por categoria, contrato, instrumento coletivo e jornada efetiva.
A transição para 42 horas merece um modelo separado
O erro mais fácil é modelar apenas 44 e 40 horas. A redação final cria uma etapa intermediária de 42 horas por 12 meses.
Essa etapa muda quatro decisões:
- volume temporário de horas extras;
- calendário de admissões;
- renegociação de SLA com fornecedores e clientes;
- momento de implantar automação ou redesenhar turnos.
Uma contratação definitiva para resolver uma lacuna de 4,76% pode não ser a resposta certa se a lacuna chegar a 10% um ano depois. Da mesma forma, usar horas extras durante toda a transição pode sair mais caro do que antecipar a solução permanente.
Eu faria três colunas no orçamento: situação atual, etapa de 42 horas e etapa de 40 horas.
Como construir a ponte entre operação e folha
O arquivo central deve reconciliar horas, pessoas e dinheiro. No mínimo, por função e estabelecimento:
| Campo | Fonte provável |
|---|---|
| jornada contratual | cadastro de RH |
| jornada efetiva | ponto eletrônico |
| escala e cobertura | operação |
| salário fixo | folha |
| remuneração variável | folha e política de incentivos |
| adicionais e horas extras | folha e CCT/ACT |
| benefícios | RH e contas a pagar |
| encargos por rubrica | Tax e payroll |
| produção ou SLA | sistema operacional |
| vagas, desligamentos e absenteísmo | RH |
O total de horas do ponto precisa reconciliar com a capacidade usada por operações. A remuneração precisa reconciliar com a folha. O custo dos encargos precisa reconciliar com as guias e a contabilidade.
Divergência de 1 já é sinal. Se operações diz que 4.400 horas são necessárias e a folha só enxerga 4.050 horas trabalhadas, existe uma premissa não explicada antes mesmo da nova jornada.
Um exemplo de simulação em três cenários
Suponha uma função com 100 empregados, salário e benefícios mantidos e necessidade operacional de 4.300 horas por semana.
| Cenário em 40 horas | Horas normais | Lacuna antes de produtividade | Resposta |
|---|---|---|---|
| quadro atual | 4.000 | 300 | reduzir cobertura ou ganhar produtividade |
| quadro atual + extras | 4.000 | 300 | distribuir extras dentro dos limites válidos |
| 108 empregados | 4.320 | nenhuma | contratar 8 FTE e absorver 20 horas de folga técnica |
Esse exemplo não diz qual cenário é melhor. Ele mostra o que precisa ser precificado.
No cenário de extras, entram adicional, reflexos e encargos. No cenário de admissão, entram salário, benefícios, recrutamento, treinamento e tempo até produtividade plena. No cenário de produtividade, entra o investimento e o risco de não entregar o ganho esperado.
O que precisa estar pronto antes da publicação
Eu prepararia oito entregas:
- população separada por jornada, função, estabelecimento e categoria;
- inventário de CCTs, ACTs e regimes diferenciados;
- mapa de cobertura por faixa horária;
- custo da hora normal programada em 44, 42 e 40 horas;
- custo marginal de hora extra por rubrica;
- custo total de admissão por função;
- três cenários operacionais para cada função crítica;
- plano de alteração de sistemas de ponto e folha.
O relógio legal ainda depende da publicação. A qualidade do dado não precisa esperar.
Perguntas frequentes
A folha de pagamento vai subir 10%?
Não automaticamente. Os 10% medem o aumento do salário fixo por hora programada entre 44 e 40 horas. A folha cresce conforme a resposta da empresa, como horas extras e admissões.
O INSS patronal aumenta só porque a jornada diminuiu?
Não. Na regra geral do art. 22 da Lei 8.212/1991, a contribuição incide sobre remuneração. Se salário e quadro permanecem iguais, a redução de horas não cria remuneração adicional sozinha.
A empresa pode compensar toda a redução com horas extras?
Não se deve presumir isso. A CLT limita a extensão diária, e instrumentos coletivos ou regimes especiais podem alterar a análise. Também existem custo, saúde, segurança e risco operacional.
O divisor será 200 para todo empregado de 40 horas?
Não é seguro generalizar. A Súmula 431 trata do regime geral de 40 horas, mas categoria, norma coletiva, jornada especial e caso concreto precisam ser revisados.
Os dois dias de repouso precisam ser sábado e domingo?
Não. O texto assegura dois repousos e determina que um deles seja preferencialmente no domingo. Operações contínuas podem organizar escalas válidas.
Fontes primárias
Discutir um caso concreto da sua empresa
30 minutos com consultor sênior. Mapeamos o cenário tributário específico, identificamos as oportunidades aplicáveis e indicamos o caminho técnico — independentemente de você seguir conosco.
Agendar diagnóstico gratuito 30 minutos com consultor sênior. Sem compromisso.