
Nos termos dos arts. 23 a 25 da Lei 14.596/2023, a mudança da jornada não autoriza aumentar automaticamente o markup do SSC. A empresa precisa refazer o cost pool por função, separar custos próprios e de passagem, testar a chave de rateio, conferir o benefício e documentar qualquer true-up sob a Lei 14.596 e a IN RFB 2.161.
Base legal: arts. 23 a 25 da Lei 14.596/2023, conforme a fonte primária oficial de Lei 14.596/2023.
Em multinacionais, a jornada pode alterar o custo e a capacidade de centros de serviços compartilhados. Repasse, margem e chave de rateio continuam dependentes dos fatos e do benefício recebido.
Em 15 de outubro de 2026, a PEC 221/2019 estava aprovada pelo Senado e aguardava promulgação. A redação final previa redução para 42 horas após dois meses da publicação e para 40 horas 12 meses depois, sem redução salarial.
Para grupos multinacionais, esse calendário precisa ser conectado ao calendário de orçamento, true-up, documentação local e fechamento das transações controladas.
Por que uma mudança trabalhista alcança o transfer pricing
Um centro de serviços pode reagir à redução de horas de várias formas:
- manter pessoas e ganhar produtividade;
- pagar horas extras;
- contratar empregados;
- adquirir serviços de terceiros;
- automatizar tarefas;
- transferir atividades para outra entidade do grupo;
- retirar atividades que não geram benefício suficiente.
Cada resposta altera um conjunto diferente de fatos.
Se o grupo contrata dez pessoas no Brasil, o cost pool pode crescer. Se terceiriza uma função, o custo continua no pool apenas se estiver relacionado ao serviço intragrupo e precisar ser tratado conforme a função realmente exercida pelo prestador brasileiro. Se automatiza, licenças, implantação, depreciação e funções residuais podem substituir parte do custo de pessoal.
Por isso, “a folha aumentou” não é uma conclusão de transfer pricing. É apenas o começo da reconciliação.
O mesmo fato precisa de uma segunda leitura no cálculo GloBE: veja como a jornada 5×2 afeta folha elegível e SBIE no Pilar 2 sem confundir remuneração intragrupo com exclusão baseada em substância.
O teste de benefício continua sendo a primeira pergunta
Os arts. 23 a 25 da Lei 14.596/2023 tratam dos serviços entre partes relacionadas. O destinatário precisa obter benefício econômico ou comercial pelo qual uma parte independente estaria disposta a pagar ou que realizaria por conta própria.
Atividades de acionista, duplicidades sem benefício adicional e gastos que não entregam utilidade ao destinatário não viram serviço cobrável só porque passaram pelo centro de serviços.
A redução da jornada pode revelar esse problema. Quando a capacidade fica escassa, a empresa precisa escolher o que preservar. Essa seleção expõe atividades que o destinatário não usa, relatórios produzidos por hábito e duplicidades mantidas em dois países.
Eu começaria pelo catálogo de serviços, não pelo markup.
Para cada serviço, registraria:
- quem executa;
- qual entidade recebe;
- qual benefício é esperado;
- qual evidência mostra que o serviço ocorreu;
- qual custo foi consumido;
- como esse custo será atribuído;
- qual tratamento de margem é aplicável.
O cost pool precisa acompanhar a nova operação
No método de custo mais lucro, o art. 24 da Lei 14.596/2023 exige considerar os custos relacionados à prestação. Custos individualizáveis podem ser cobrados diretamente. Custos comuns exigem cobrança indireta por critério que reflita razoavelmente o uso ou o benefício.
Uma mudança de jornada cria pelo menos seis perguntas para o pool:
| Evento | Pergunta de transfer pricing |
|---|---|
| horas extras | pertencem a qual serviço e a qual entidade beneficiária? |
| novas admissões | trabalham no serviço intragrupo ou em função local? |
| terceiro contratado | executa função própria do centro ou é custo de passagem? |
| automação | a licença atende quais serviços e países? |
| redução de escopo | custos remanescentes ainda beneficiam os mesmos destinatários? |
| migração de atividade | qual entidade passou a exercer função, usar ativo e controlar risco? |
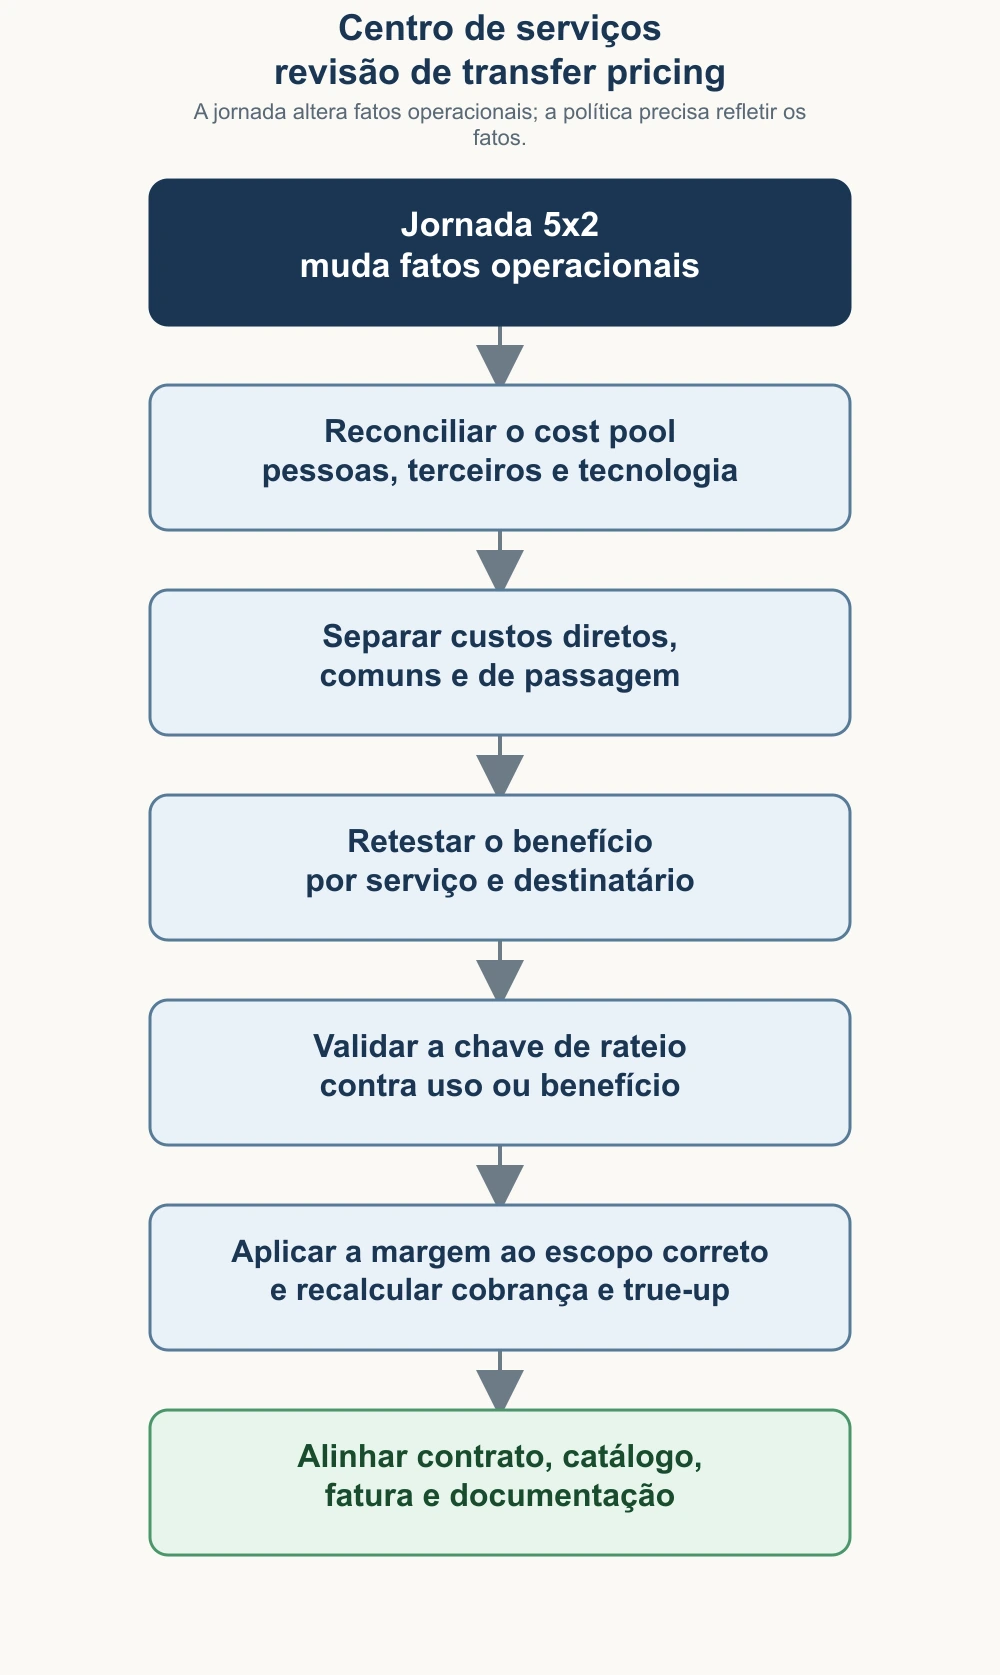
A revisão começa nos fatos operacionais e termina com contrato, cobrança e documentação reconciliados.
O erro clássico é incluir todo aumento de folha no pool de serviços e aplicar a margem histórica. Custo contabilizado na entidade prestadora não é sinônimo de custo relacionado a uma transação controlada.
Também existe o erro inverso: retirar custos de terceiros ou de tecnologia do pool só porque não são folha. O critério é a relação com a prestação delineada, não a natureza contábil isolada.
A margem de 5% não nasce da jornada 5×2
O art. 53 da IN RFB 2.161/2023 prevê abordagem simplificada para determinados serviços de baixo valor agregado.
Em síntese, o serviço precisa ser de suporte, não integrar a atividade principal, não envolver intangíveis únicos e valiosos, não controlar risco significativo e não criar valor relevante para o grupo. RH, contabilidade, jurídico, administração e TI não central aparecem entre os exemplos possíveis, desde que cumpram os requisitos.
A norma trabalha com margem de 5% em sentidos diferentes:
- prestador no Brasil: margem mínima de 5% sobre custos diretos e indiretos abrangidos;
- prestador no exterior: margem máxima de 5% para a dedutibilidade brasileira na abordagem simplificada.
A jornada menor não transforma um serviço estratégico em baixo valor agregado. Também não autoriza mudar a margem só porque o custo por hora aumentou.
O que pode mudar é a base sobre a qual a política é aplicada e a capacidade de provar que o serviço continua dentro do escopo simplificado.
Custo de passagem não deve receber margem por inércia
A Lei 14.596/2023 diferencia custos associados às funções do prestador de valores nos quais ele não exerce funções significativas. Nos custos de passagem, a margem não deve incidir como se o centro tivesse criado valor sobre toda a despesa.
Imagine que o SSC brasileiro contrate uma ferramenta global em nome de várias empresas do grupo. Se ele apenas repassa o custo, sem função significativa sobre a licença, aplicar markup ao valor integral pode distorcer a remuneração. Se, ao contrário, seleciona fornecedor, configura a solução, administra usuários, controla risco e entrega suporte, existe uma função própria que precisa ser remunerada.
A jornada 5×2 torna essa análise importante porque a terceirização e a automação tendem a crescer justamente quando faltam horas internas.
Eu separaria no razão gerencial:
- custo de pessoas do prestador;
- custo de tecnologia usada para prestar o serviço;
- custo de terceiro subcontratado com função gerida pelo prestador;
- valor de passagem sem função significativa;
- despesa local fora do serviço intragrupo.
Sem essa abertura, a discussão de margem começa sobre a base errada.
A chave de rateio precisa refletir benefício depois da mudança
Uma chave de rateio é uma aproximação do uso ou do benefício. Ela não é correta para sempre.
Headcount pode refletir o consumo de RH. Número de usuários pode servir para service desk. Transações processadas podem ser melhores para contas a pagar. Receita pode ter relação com certos serviços comerciais, mas ser inadequada para jurídico trabalhista. Horas podem funcionar quando o esforço é medido com qualidade.
A redução da jornada pode quebrar uma chave de horas de duas formas:
- automação reduz o tempo sem reduzir o benefício entregue;
- horas extras elevam o esforço em um país sem que o destinatário receba serviço adicional.
Ela também pode quebrar uma chave de headcount se parte da equipe for terceirizada ou migrar para outro país.
Eu testaria cada chave com três perguntas:
- a variável continua relacionada ao benefício?
- o dado existe com a mesma qualidade em todas as entidades?
- o resultado produz alocações plausíveis quando comparado ao serviço efetivamente recebido?
Se a resposta for negativa, a chave precisa ser redesenhada antes do true-up.
O true-up não pode esperar o fim do ano
O calendário da redação final tem duas etapas. Isso pode dividir o ano fiscal em três regimes:
- período anterior à redução;
- período de 42 horas;
- período de 40 horas.
Se a empresa mantém cobrança mensal baseada no orçamento, os custos reais podem se afastar rapidamente da base planejada. Um único ajuste no fim do ano concentra valor, aumenta a necessidade de explicação e pode gerar efeitos contábeis, cambiais e tributários que não estavam previstos.
Eu criaria gatilhos de revisão quando ocorrer qualquer um destes eventos:
- aumento material de horas extras;
- admissão acima do orçamento;
- novo fornecedor relevante;
- implantação de automação;
- migração de função entre países;
- mudança de chave de rateio;
- entrada ou saída de destinatário;
- alteração do catálogo de serviços.
O true-up continua sendo possível. O ponto é não descobrir a transformação da operação apenas quando o ano terminou.
Contratos intragrupo e documentação precisam contar a mesma história
Um contrato pode descrever suporte contábil rotineiro enquanto a equipe passou a executar análise de dados, governança de sistemas ou gestão de fornecedor global. A fatura pode usar “management fee” para atividades que, na prática, são vários serviços com chaves diferentes.
A documentação prevista na IN RFB 2.161/2023 para serviços de baixo valor agregado inclui elementos como política de prestação, partes envolvidas, benefícios, estrutura centralizada, custos, critérios de alocação, exclusões, margem e faturamento.
Eu reconciliaria cinco camadas:
| Camada | Evidência |
|---|---|
| contrato | serviço, partes, remuneração e responsabilidades |
| catálogo | descrição operacional e SLA |
| pessoas | função, localização e dedicação |
| contabilidade | cost pool, exclusões e markup |
| cobrança | chave, destinatário, período e true-up |
Se uma camada mudou e as outras quatro não, existe um problema de documentação ou de delineamento.
A migração de função entre países exige mais do que mover custo
Grupos podem responder à redução de capacidade brasileira transferindo atividades para outro SSC. A mudança não deve ser tratada apenas como comparação de salário.
É preciso identificar:
- quem passou a executar a função;
- quem decide e controla o trabalho;
- quais ativos e sistemas são usados;
- qual risco é controlado por cada entidade;
- se houve transferência de algo de valor;
- como contratos e cobranças foram alterados;
- qual entidade continua beneficiária.
Mover pessoas ou tickets não prova que toda a função econômica migrou. A entidade brasileira pode continuar controlando fornecedor, aprovando entrega e assumindo risco operacional. Nesse caso, a remuneração precisa refletir os fatos, não apenas o local da execução mecânica.
Um roteiro de 45 dias para o centro de serviços
Eu dividiria a preparação em quatro sprints.
Dias 1 a 10: congelar o baseline
- população, jornada e custo por função;
- catálogo e volumes de serviço;
- cost pools atuais;
- chaves e destinatários;
- contratos e faturas;
- política de margem e true-up.
Dias 11 a 20: simular respostas
- produtividade;
- horas extras;
- admissões;
- terceiros;
- automação;
- migração de atividade.
Dias 21 a 35: recalibrar o modelo
- separar custos diretos, comuns e de passagem;
- retestar benefício;
- validar chaves;
- abrir os efeitos por entidade e jurisdição;
- revisar a abordagem de baixo valor agregado.
Dias 36 a 45: alinhar documentação e cobrança
- contratos;
- catálogo;
- política;
- invoices;
- memória do true-up;
- documentação local.
O produto final não é uma planilha isolada. É uma trilha que permite sair do evento trabalhista e chegar ao valor cobrado de cada entidade.
Perguntas frequentes
A margem do SSC deve subir porque o custo por hora aumentou?
Não automaticamente. A margem depende da política e do método aplicável. A jornada pode mudar a base de custos e os fatos operacionais, mas não cria uma nova margem por si só.
Todo serviço de RH, contabilidade ou TI pode usar 5%?
Não. O art. 53 da IN RFB 2.161/2023 exige que o serviço cumpra os critérios de baixo valor agregado. Atividade principal, intangível único, risco significativo e criação relevante de valor afastam a simplificação.
Custo de terceiro contratado entra no cost pool?
Pode entrar quando estiver relacionado à prestação intragrupo. O tratamento de margem depende das funções exercidas pelo prestador e da distinção entre custo próprio e custo de passagem.
É preciso trocar a chave de rateio?
Somente se a chave atual deixar de refletir razoavelmente o uso ou o benefício. A mudança de jornada é um gatilho para testar a chave, não uma ordem automática de substituição.
O contrato intragrupo precisa ser alterado?
Precisa ser revisado se escopo, responsabilidades, forma de cobrança, margem, prestador ou destinatários mudarem. O contrato deve permanecer coerente com a execução real.
Fontes primárias
- Senado Federal, tramitação da PEC 221/2019
- Senado Federal, redação final da PEC 221/2019
- Lei 14.596/2023, arts. 23 a 25
- IN RFB 2.161/2023, arts. 51 a 53
Doutrina consultada
- Raffaele Petruzzi, Fundamentals of Transfer Pricing, Volume 1: Principles and Practice, capítulo 11, publicado em 1º de março de 2025. Acesso autenticado pelo VitalLaw em 15 de outubro de 2026.
Discutir um caso concreto da sua empresa
30 minutos com consultor sênior. Mapeamos o cenário tributário específico, identificamos as oportunidades aplicáveis e indicamos o caminho técnico — independentemente de você seguir conosco.
Agendar diagnóstico gratuito 30 minutos com consultor sênior. Sem compromisso.