
Nos termos dos arts. 74 a 76, 151 e 152 da IN RFB 2.228/2024, a redução da jornada não reduz automaticamente o SBIE. O cálculo usa custos elegíveis da folha e ativos tangíveis, com taxas transitórias de 9,4% e 7,4% nos anos fiscais iniciados em 2026. A empresa precisa recalcular por entidade, pessoa, jurisdição e cenário de contratação.
Base legal: arts. 74 a 76, 151 e 152 da IN RFB 2.228/2024, conforme a fonte primária oficial de Instrução Normativa RFB 2.228/2024, texto consolidado.
A exclusão da folha do Pilar 2 depende dos custos elegíveis, das pessoas elegíveis, da jurisdição e do ano fiscal. Jornada, headcount e terceirização são apenas fatos de entrada.
Essa diferença parece pequena, mas evita uma conclusão errada: menos horas disponíveis não significa automaticamente menos substância para o cálculo GloBE.
Em 15 de outubro de 2026, a PEC 221/2019 estava aprovada pelo Senado e aguardava promulgação. A redação final preserva salários e prevê transição para 42 e depois 40 horas semanais.
Quem está no escopo do Adicional da CSLL
A página oficial da Receita Federal sobre o AdCSLL informa que o regime alcança entidades constituintes de grupos multinacionais com receita anual igual ou superior a 750 milhões de euros em pelo menos dois dos quatro anos fiscais anteriores.
O objetivo é assegurar tributação efetiva mínima de 15% sobre a renda dos grupos em escopo, com apuração por jurisdição.
A Lei 15.079/2024 instituiu o Adicional da CSLL. A IN RFB 2.228/2024, em texto consolidado, regulamenta a apuração e já incorpora alterações posteriores.
Uma empresa fora do limiar do grupo não deve usar esta análise como se estivesse no Pilar 2. Uma entidade brasileira de grupo em escopo também não calcula o efeito olhando apenas para sua própria demonstração isolada.
Onde a exclusão baseada em substância entra na fórmula
O art. 68 da IN RFB 2.228/2024 define os lucros excedentes a partir da diferença entre o lucro líquido GloBE e a exclusão do lucro baseada na substância.
Em forma simplificada:
Fórmula simplificada: lucros excedentes = lucro líquido GloBE – SBIE.
O art. 75 determina que a SBIE da jurisdição soma:
- exclusão baseada na folha de pagamento;
- exclusão baseada nos ativos tangíveis.
A exclusão reduz a base de lucros excedentes. Ela não é crédito de folha, não reduz diretamente a alíquota efetiva e não equivale ao custo tributário total.
O Adicional depende também do percentual complementar até 15%, dos tributos abrangidos, de ajustes e das demais regras do regime.
Em 2026, o percentual transitório da folha é 9,4%
O art. 76 traz o percentual-base de 5% para os custos elegíveis da folha. O art. 151 estabelece percentuais transitórios e substitui esse número nos primeiros anos.
Para anos fiscais iniciados em 2026, o percentual da exclusão da folha é 9,4%.
O art. 152 faz transição semelhante para ativos tangíveis. Para anos fiscais iniciados em 2026, o percentual é 7,4%.
| Componente da SBIE | Percentual-base | Ano fiscal iniciado em 2026 |
|---|---|---|
| folha elegível | 5% | 9,4% |
| ativos tangíveis elegíveis | 5% | 7,4% |
Esse detalhe importa porque usar 5% em uma simulação de 2026 subestima a exclusão. O modelo deve buscar a taxa do ano fiscal da jurisdição, não usar um parâmetro fixo copiado de uma apresentação geral.
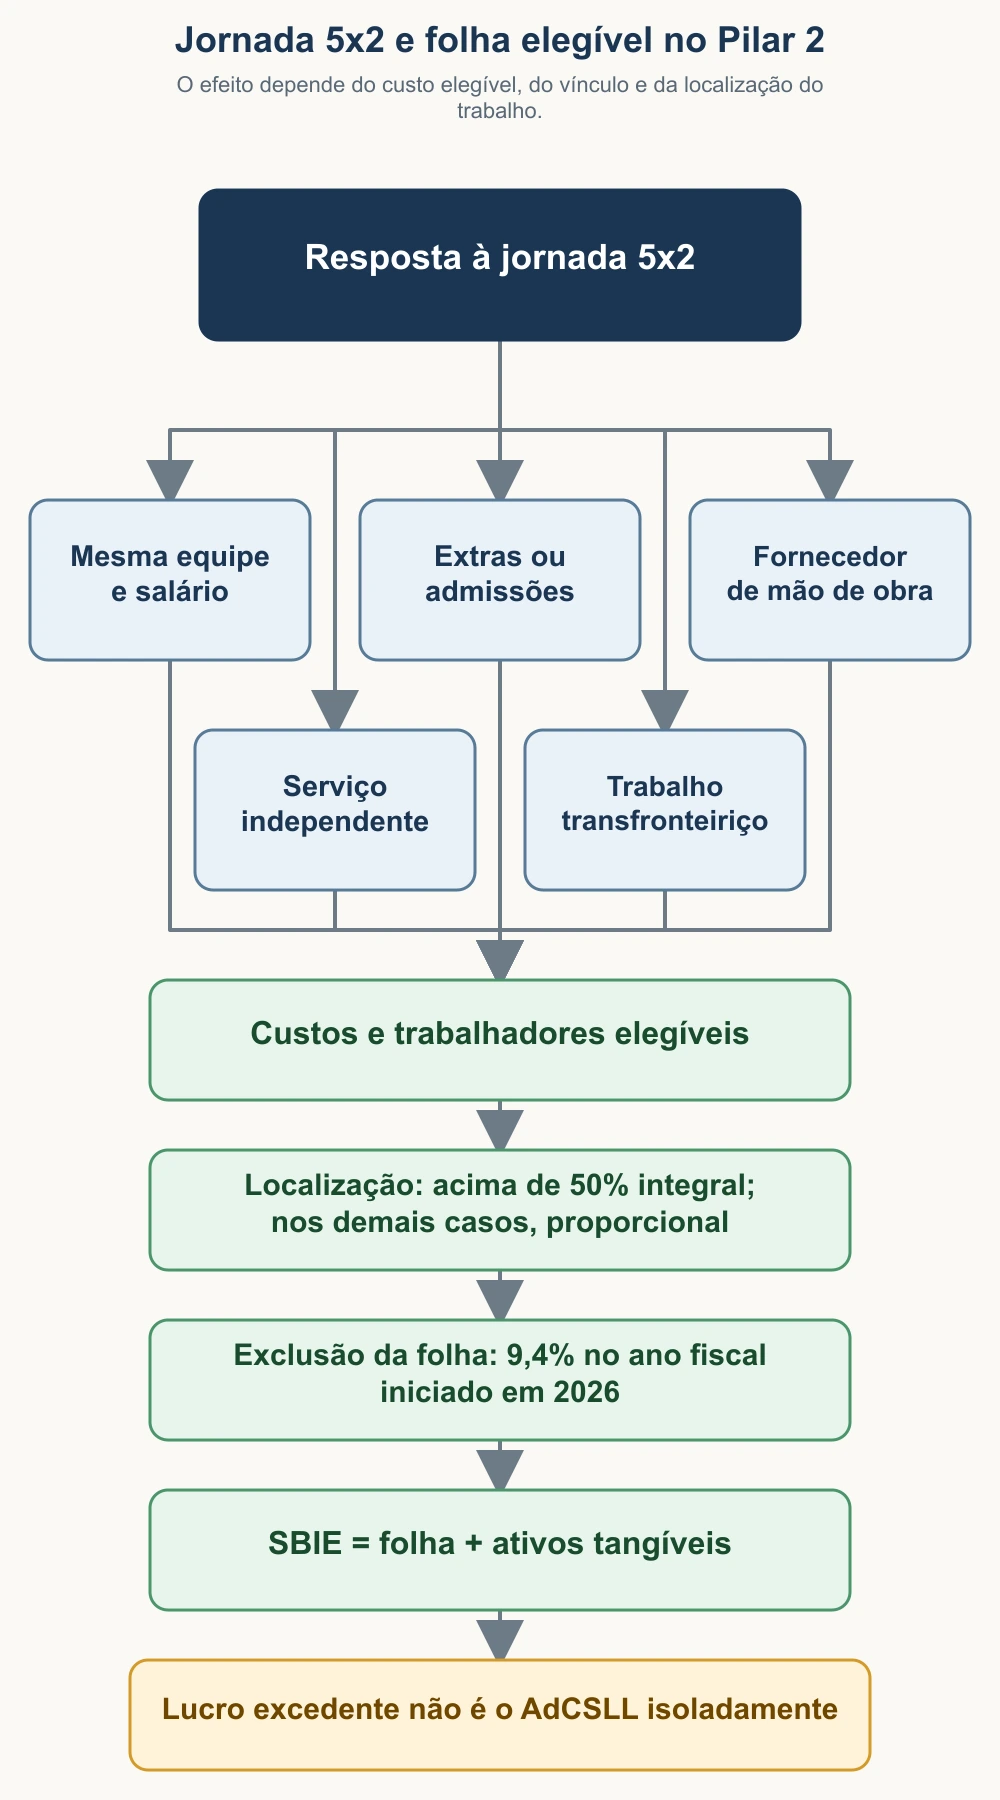
Horas semanais não alimentam a fórmula isoladamente. Custos, trabalhador elegível e localização vêm antes da SBIE.
O que é custo elegível da folha
O art. 76, § 3º, II, inclui na definição atual:
- salários e vencimentos;
- bônus;
- benefícios pessoais e diretos;
- seguro de saúde;
- previdência complementar;
- tributos sobre folha, trabalho ou benefícios;
- contribuições patronais para a previdência social.
O § 4º inclui pagamentos baseados em ações contabilizados como custo ou despesa, independentemente da opção referida no art. 13.
Nem todo custo contabilizado em “pessoal” deve ser aceito sem classificação. A equipe precisa reconciliar razão, folha, benefícios, share-based payments e regras de capitalização ou exclusão.
O caput do art. 76 exclui custos capitalizados no valor contábil de ativos tangíveis elegíveis, evitando dupla contagem na SBIE. Também há tratamento próprio para transporte marítimo internacional.
Quem é trabalhador elegível
O art. 76, § 3º, I, inclui:
- empregados, inclusive em tempo parcial, de entidade constituinte do grupo;
- trabalhadores não empregados que participem das atividades operacionais ordinárias do grupo sob sua direção e controle.
As alterações consolidadas acrescentam uma fronteira importante no § 5º. Entre os não empregados, entram apenas pessoas naturais, inclusive empregados de empresa fornecedora de mão de obra. Não entram automaticamente outras pessoas de uma empresa contratada que forneça bens ou serviços à entidade constituinte.
Isso torna a terceirização uma análise de fatos.
Uma equipe de staffing que atua nas operações ordinárias sob direção e controle do grupo pode receber tratamento diferente de profissionais de uma empresa que entrega serviço autônomo com seu próprio controle e resultado contratado.
O nome da conta ou do contrato não resolve essa classificação.
A regra de localização usa o tempo na jurisdição
O art. 76, § 1º, trata do local de realização das atividades.
Se o trabalhador elegível realiza mais de 50% do tempo de trabalho na jurisdição da entidade empregadora, o custo elegível pode ser considerado integralmente por essa entidade.
Se realiza 50% ou menos, apenas a parcela proporcional ao tempo na jurisdição pode ser computada.
Essa regra não pergunta se a pessoa trabalhou 44 ou 40 horas na semana. Ela pergunta onde o tempo foi trabalhado no período analisado.
Por isso, a jornada 5×2 pode não mudar a alocação quando o empregado continua no Brasil. O efeito pode ser relevante quando a empresa combina a mudança com trabalho remoto transfronteiriço, viagens prolongadas, mobilidade internacional ou transferência de função.
Cinco cenários de jornada com efeitos diferentes
1. Mesma equipe, mesmo salário e mesma localização
Se apenas as horas semanais caem e os custos elegíveis permanecem iguais, a exclusão de folha tende a permanecer igual. A empresa perde horas de capacidade, mas não necessariamente custo elegível.
2. Horas extras para recompor cobertura
Horas extras aumentam remuneração. Quando reconhecidas como custo elegível da folha e satisfeitas as demais condições, podem aumentar a base da exclusão.
Isso não significa que pagar horas extras seja vantajoso por causa do Pilar 2. A exclusão é uma parcela do custo e o efeito total depende do cálculo jurisdicional.
3. Novas admissões no Brasil
Salários, bônus, benefícios e contribuições patronais dos novos empregados podem aumentar os custos elegíveis brasileiros. Também aumenta a capacidade e a folha real.
4. Fornecedor de mão de obra
Pessoas naturais empregadas por empresa fornecedora de mão de obra podem ser elegíveis se participarem das atividades ordinárias sob direção e controle do grupo, conforme o art. 76.
O grupo precisa provar a natureza da relação, não apenas registrar a fatura em “serviços de terceiros”.
5. Serviço terceirizado independente
Profissionais de uma empresa que fornece bens ou serviços com sua própria direção não entram automaticamente na folha elegível da contratante. O custo pode sair da folha e aparecer como serviço adquirido.
Essa mudança também pode afetar transfer pricing, IBS/CBS, risco trabalhista e controle operacional.
Um exemplo numérico da folha, sem calcular o AdCSLL inteiro
Suponha custos elegíveis da folha no Brasil de R$ 100 milhões em ano fiscal iniciado em 2026. Considere apenas a exclusão da folha, antes de ativos tangíveis e demais regras.
Exemplo: R$ 100 milhões × 9,4% = R$ 9,4 milhões.
Agora compare três cenários:
| Cenário | Custos elegíveis da folha | Exclusão da folha a 9,4% |
|---|---|---|
| mesma equipe e salário | R$ 100 milhões | R$ 9,4 milhões |
| extras e admissões elevam custos em R$ 8 milhões | R$ 108 milhões | R$ 10,152 milhões |
| terceirização reduz custos elegíveis em R$ 12 milhões | R$ 88 milhões | R$ 8,272 milhões |
O exemplo isola apenas uma variável. Não diz que o Adicional aumentará ou diminuirá nos mesmos valores.
Para chegar ao tributo, ainda é preciso calcular lucro líquido GloBE, tributos abrangidos ajustados, alíquota efetiva, ativos tangíveis, ajustes e eventuais regras simplificadoras.
Menor SBIE não significa necessariamente maior imposto
Uma terceirização pode reduzir a exclusão de folha e, ao mesmo tempo, reduzir o lucro GloBE por aumentar despesa. Uma automação pode reduzir headcount, elevar depreciação ou mudar ativos tangíveis. Uma reorganização pode transferir funções e lucro entre jurisdições.
O efeito final depende da interação.
Eu evitaria três atalhos:
- “menos empregado = mais AdCSLL”;
- “mais folha = estratégia fiscal melhor”;
- “terceirização sempre reduz substância”.
O SBIE é uma peça da apuração. Decisão operacional precisa continuar fazendo sentido antes do tributo mínimo.
A fronteira entre staffing e serviço precisa ser documentada
A nova jornada pode aumentar o uso de terceiros. Para o art. 76, não basta perguntar quem paga a folha.
Eu reuniria:
- contrato com o fornecedor;
- descrição das atividades;
- pessoas naturais alocadas;
- local e tempo de trabalho;
- quem dirige e controla as atividades;
- integração nas operações ordinárias;
- capacidade do fornecedor de gerir método, equipe e substituição;
- evidência de resultado entregue;
- classificação contábil.
Dois contratos com o mesmo preço podem produzir resultados diferentes na exclusão porque a execução é diferente.
Essa documentação também precisa ser coerente com a análise trabalhista. A empresa não deve criar uma narrativa de direção e controle para aumentar SBIE se a execução contratual e os riscos jurídicos apontam em outra direção.
Trabalho remoto transfronteiriço exige dado de localização
Grupos costumam ter endereço contratual e centro de custo, mas não uma base confiável de dias trabalhados por jurisdição.
O teste de mais de 50% exige informação operacional. Folha brasileira, residência fiscal e entidade empregadora não substituem automaticamente o local das atividades.
Eu criaria uma reconciliação entre:
- cadastro de RH;
- registros de mobilidade;
- viagens;
- acessos físicos e lógicos;
- política de trabalho remoto;
- payroll e shadow payroll quando houver;
- alocação usada no cálculo GloBE.
O objetivo não é vigiar cada minuto. É produzir uma base consistente, auditável e proporcional ao risco.
Como ligar RH, payroll, contabilidade e o cálculo GloBE
O arquivo de ponte deveria ter uma linha por pessoa ou por grupo homogêneo, conforme a granularidade necessária.
| Campo | Dono do dado |
|---|---|
| entidade empregadora | RH societário |
| tipo de trabalhador | RH e jurídico |
| fornecedor, se houver | compras |
| direção e controle | operação e jurídico |
| remuneração e bônus | payroll |
| benefícios e contribuições | payroll e contabilidade |
| pagamentos baseados em ações | controladoria |
| capitalização | contabilidade |
| jurisdição e percentual de tempo | mobilidade e RH |
| inclusão no SBIE | Tax |
O total precisa reconciliar com a despesa contábil e com as exclusões feitas. Uma planilha sem ponte para o razão não sustenta o cálculo.
Transfer pricing e Pilar 2 usam os mesmos fatos, mas não a mesma regra
A jornada pode alterar um centro de serviços compartilhados. Para transfer pricing, o grupo analisa serviço, benefício, custo, chave e margem. Para o Pilar 2, analisa lucro GloBE, tributos, folha elegível, ativos e localização.
A ponte operacional está na análise de jornada 5×2, centros de serviços e transfer pricing, que trata de cost pool, benefício, rateio e true-up.
O mesmo terceiro pode estar no cost pool de um serviço intragrupo e não ser trabalhador elegível no SBIE da contratante. Um empregado pode ser folha elegível no Brasil e trabalhar em serviço cobrado a outra entidade.
Usar a mesma base de fatos é eficiente. Reutilizar a mesma conclusão jurídica não é.
Um fechamento mensal evita a reconstrução tardia
Eu incluiria no fechamento GloBE:
- admissões e desligamentos;
- horas extras e bônus;
- novos fornecedores de mão de obra;
- mudanças de escopo em serviços terceirizados;
- mobilidade internacional;
- custos capitalizados;
- pagamentos baseados em ações;
- reconciliação por entidade e jurisdição;
- percentual transitório do ano fiscal;
- ponte entre SBIE, lucro GloBE e apuração do Adicional.
A etapa de 42 horas pode começar no meio do ano fiscal. O modelo precisa capturar a data do evento, mas a folha elegível é calculada com os custos do período e as regras aplicáveis ao ano fiscal.
Perguntas frequentes
A redução de 44 para 40 horas reduz a exclusão da folha?
Não por si só. Se custos elegíveis, trabalhadores e localização permanecem iguais, a quantidade contratual de horas não reduz automaticamente a base.
Qual percentual deve ser usado em 2026?
Para ano fiscal iniciado em 2026, o art. 151 da IN RFB 2.228/2024 substitui os 5% da folha por 9,4%. Para ativos tangíveis, o art. 152 prevê 7,4%.
Todo terceiro fica fora da folha elegível?
Não. Trabalhadores não empregados podem ser elegíveis quando são pessoas naturais nas operações ordinárias sob direção e controle do grupo. O § 5º diferencia fornecedor de mão de obra de outros prestadores de bens ou serviços.
Hora extra aumenta a exclusão?
Pode aumentar os custos elegíveis da folha. Isso não determina sozinho o valor do Adicional da CSLL nem torna a hora extra economicamente recomendável.
Trabalho remoto fora do Brasil muda o cálculo?
Pode mudar a parcela alocável. O art. 76 usa o percentual de tempo trabalhado na jurisdição, com consideração integral acima de 50% e proporcional em 50% ou menos.
Fontes primárias
- Senado Federal, tramitação da PEC 221/2019
- Senado Federal, redação final da PEC 221/2019
- Lei 15.079/2024
- IN RFB 2.228/2024 consolidada, arts. 68, 74 a 77, 151 e 152
- Receita Federal, página oficial do AdCSLL
Doutrina consultada
- Maarten F. de Wilde, Annotations on the OECD Global Anti-Base Erosion Model Rules (Pillar 2), capítulo 5, publicado em 1º de setembro de 2024. Acesso autenticado pelo VitalLaw em 15 de outubro de 2026.
Discutir um caso concreto da sua empresa
30 minutos com consultor sênior. Mapeamos o cenário tributário específico, identificamos as oportunidades aplicáveis e indicamos o caminho técnico — independentemente de você seguir conosco.
Agendar diagnóstico gratuito 30 minutos com consultor sênior. Sem compromisso.