
Calculadora da reforma tributária: cenários para SaaS
A calculadora da reforma permite simular preço, crédito, valores de terceiros e caixa em SaaS, com hipóteses explícitas e uma referência separada do regime atual de PIS/Cofins.
Uma simulação útil mantém premissas, fórmulas, limites e efeitos sobre preço, margem e caixa visíveis.O art. 12 da LC 214/2025 exclui IBS e CBS da própria base, e o art. 47 define condições para apropriar créditos. Esta calculadora permite testar preço líquido ou total, aquisições elegíveis, valores de terceiros e efeito do tempo. Ela não determina enquadramento, crédito autorizado ou alíquota definitiva. O regime atual de PIS/Cofins aparece em uma conta separada, com uma hipótese cumulativa ou não cumulativa previamente qualificada. LC 214, arts. 12 e 47.
Abrir o simulador nesta página. Todos os exemplos são fictícios. A ferramenta calcula no navegador e não solicita dados de cliente, documentos, e-mail ou cadastro. A simulação serve para discutir premissas; a aplicação fiscal exige a documentação e as regras do período.
A pergunta que a ferramenta responde
O modelo mostra como preço, custo creditável e perfil do comprador alteram a economia de uma operação simplificada.
Não emite um veredito automático de que a reforma será neutra, favorável ou desfavorável para a empresa.
Essas conclusões exigem comparação compatível com a situação atual e com a transição efetivamente aplicável.
Uma mesma alíquota hipotética pode produzir resultados distintos conforme o contrato preserve preço líquido ou desembolso total.
O modelo mostra como preço, custo creditável e perfil do comprador alteram a economia de uma operação simplificada. Não emite um veredito automático de que a reforma será neutra, favorável ou desfavorável para a empresa. Essas conclusões exigem comparação compatível com a situação atual e com a transição efetivamente aplicável.
Uma mesma alíquota hipotética pode produzir resultados distintos conforme o contrato preserve preço líquido ou desembolso total. O crédito do comprador também não garante a margem do fornecedor. As duas posições aparecem separadamente nos resultados, assim como o saldo de tributos e o resultado antes dos tributos sobre a renda.
O modelo de carga efetiva em software desenvolve o raciocínio. A precificação de SaaS B2B conecta os números às condições comerciais e contratuais.
Como preencher a calculadora da reforma
| Entrada | Como interpretar | Cuidado |
|---|---|---|
| Preço | Valor do pacote sem o montante de terceiro informado à parte | Escolher se é líquido ou total com tributo |
| Alíquota | Taxa puramente hipotética de sensibilidade | Não tratá-la como taxa aprovada |
| Aquisições | Valor das entradas antes de IBS/CBS | O modelo usa a mesma taxa hipotética das saídas |
| Parcela elegível | Parte dessas aquisições que pode ser considerada no cenário | Percentual informado não é regra legal |
| Folha | Custo do trabalho empregado | Não multiplicar por alíquota para criar crédito |
| Outros custos | Desembolso final sem crédito considerado | Não duplicar os valores em outra entrada |
| Crédito do cliente | Parcela do débito da operação assumida como creditável | CNPJ não demonstra elegibilidade |
| Tempo | Dias de espera e custo financeiro de teste | Não representa prazo legal ou juros obrigatórios |
A matriz de despesas e créditos ajuda a preparar as aquisições. O artigo de folha e benefícios mostra por que benefícios específicos não devem ser equiparados a um crédito calculado sobre toda a folha ou sobre o valor nominal de um vale.
Equações que geram os resultados
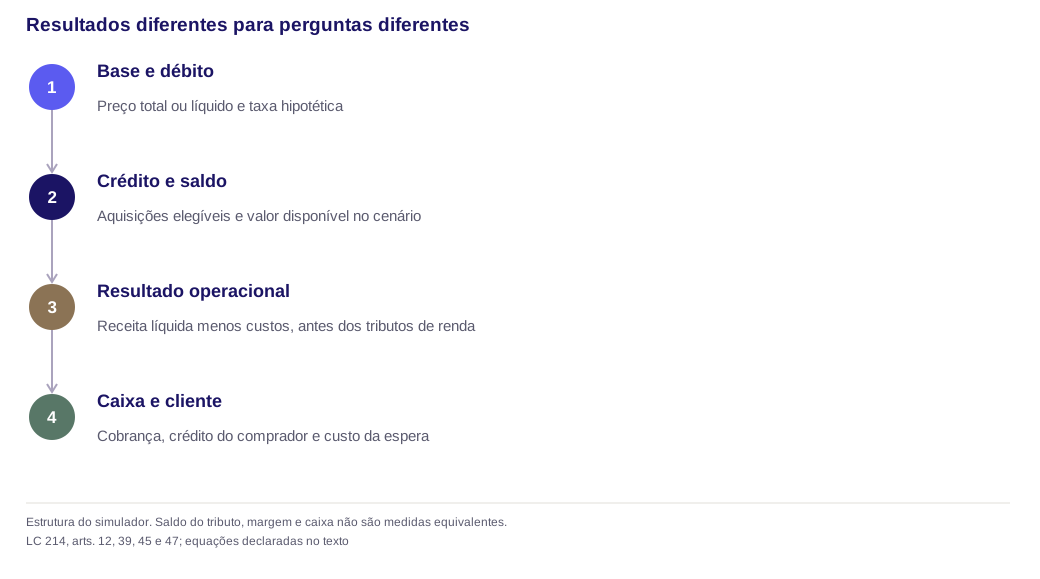
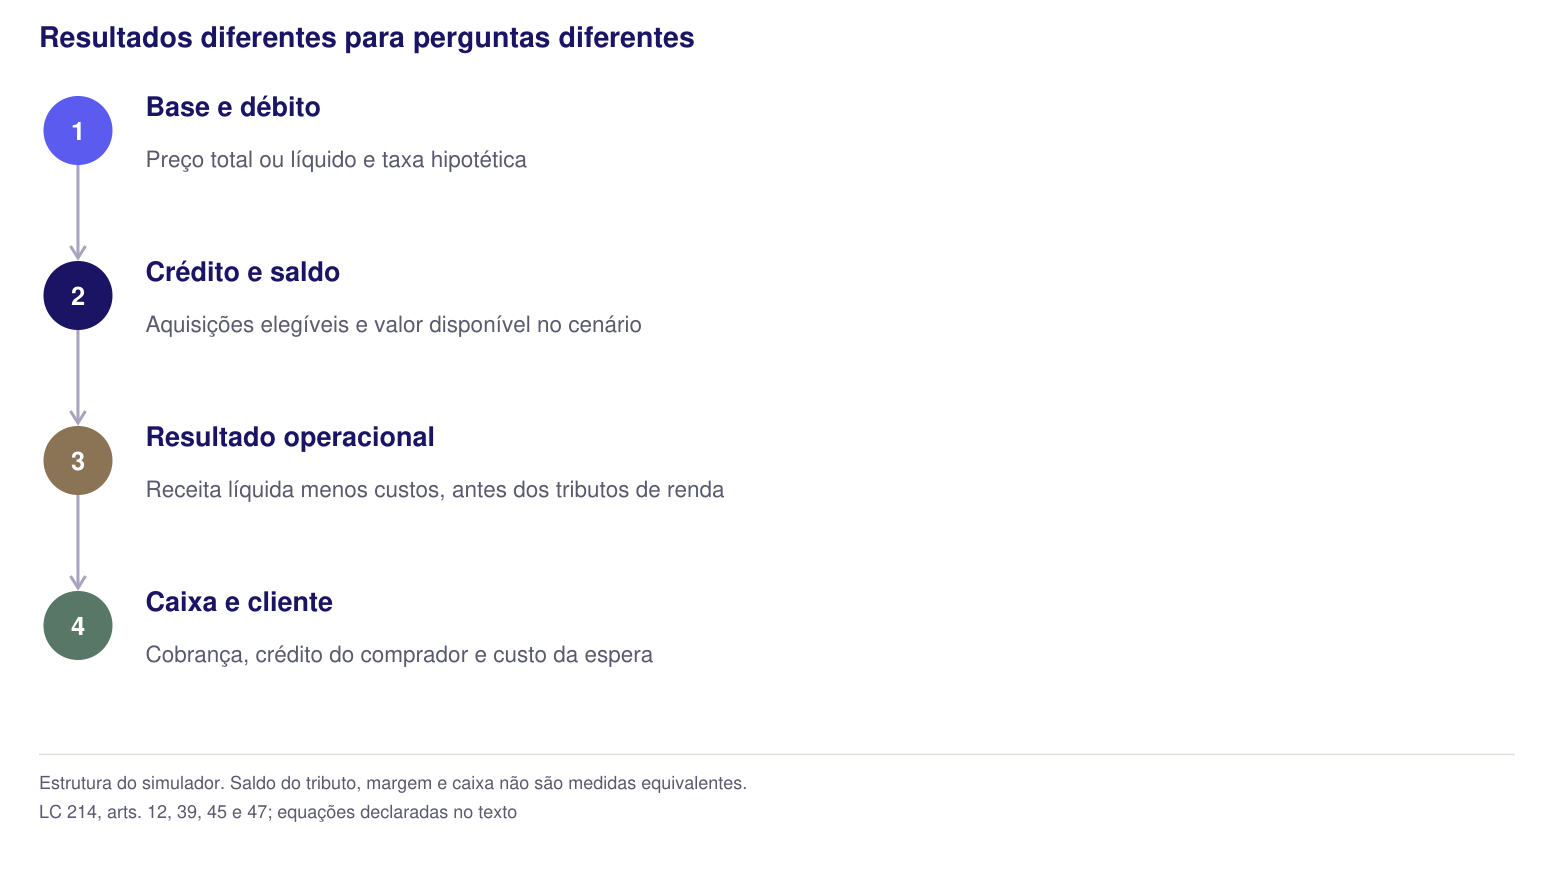
Sem valores de terceiros, se o preço líquido é R e a taxa hipotética é t, o total cobrado será R × (1 + t). Se o preço total G está fixado, a base simplificada será G ÷ (1 + t). O débito será a base multiplicada por t.
O crédito no modelo é o valor líquido das aquisições multiplicado por t e pela parcela elegível informada. O custo efetivo dessas aquisições é o desembolso com tributo menos o crédito considerado. O resultado antes de renda subtrai esse custo, a folha e os demais gastos da receita líquida. Não se subtrai o crédito uma segunda vez.
O saldo “débito menos crédito” responde à apuração simplificada de consumo. Ele não é lucro. Se negativo, tampouco significa entrada imediata de caixa: os requisitos de uso e ressarcimento são próprios. LC 214, arts. 39, 45 e 47.
Exemplo de preço total fixo
| Taxa hipotética | Receita líquida | Débito | Crédito | Resultado antes de renda |
|---|---|---|---|---|
| 20% | R$ 83.333,33 | R$ 16.666,67 | R$ 4.000 | R$ 3.333,33 |
| 26% | R$ 79.365,08 | R$ 20.634,92 | R$ 5.200 | −R$ 634,92 |
| 30% | R$ 76.923,08 | R$ 23.076,92 | R$ 6.000 | −R$ 3.076,92 |
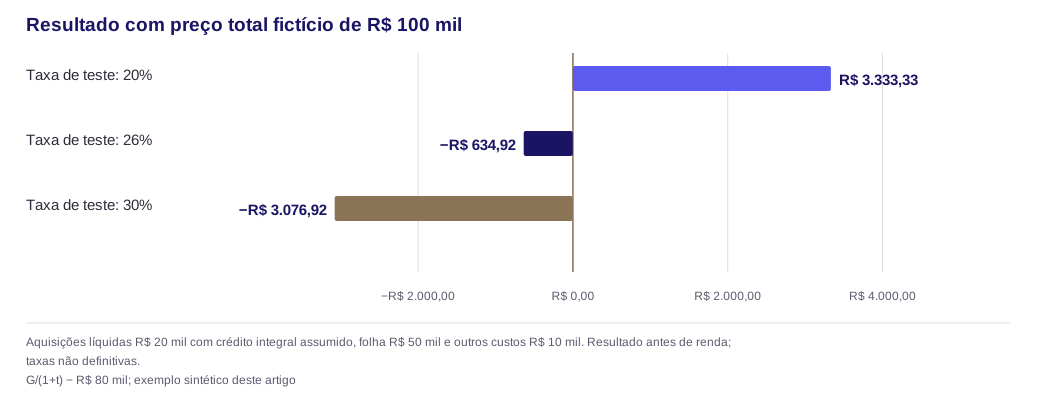
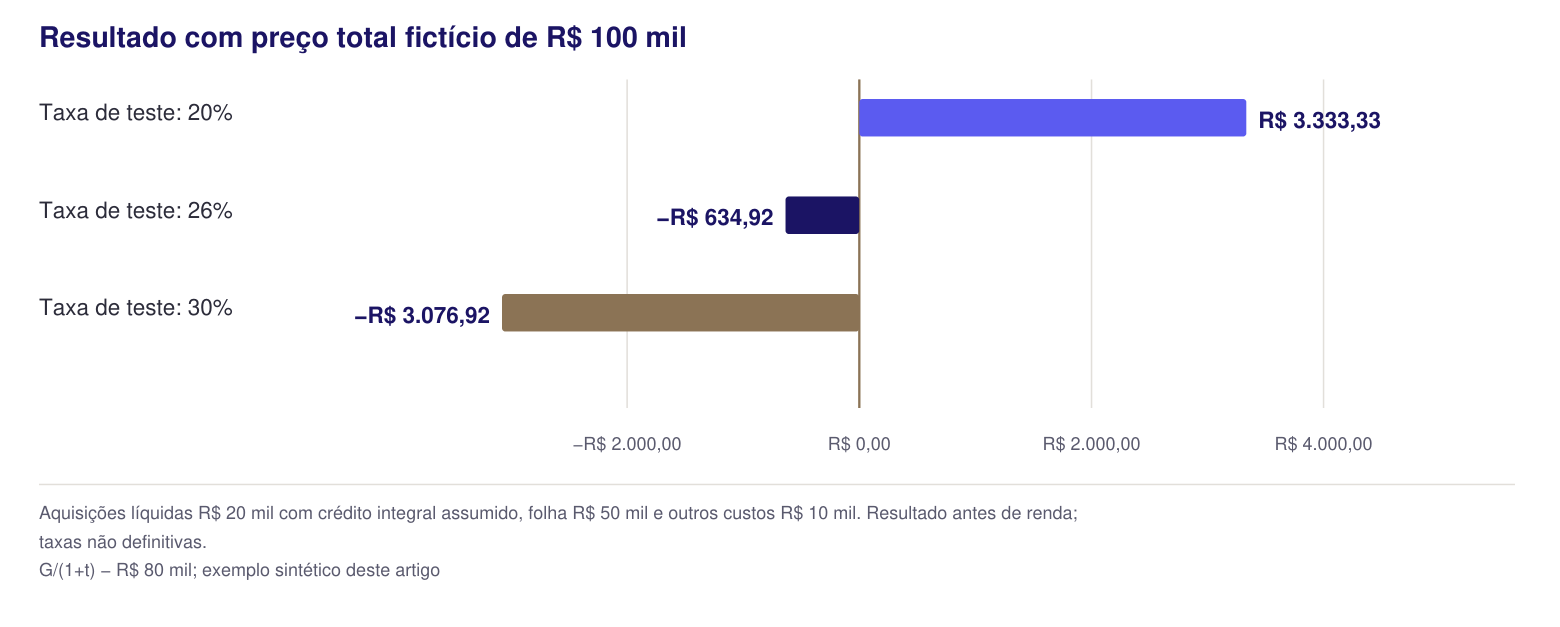
Considere preço total de R$ 100 mil, aquisições líquidas de R$ 20 mil integralmente elegíveis na hipótese, folha de R$ 50 mil e outros custos finais de R$ 10 mil. Não há valores de terceiros. A tabela mantém esses dados e varia apenas taxas de teste.
O cálculo não projeta a alíquota que será adotada, a possibilidade de reajuste ou a reação do cliente. Mostra apenas a sensibilidade de um contrato com total fixo. Ao selecionar preço líquido, o modelo preserva outra grandeza e o total cobrado aumenta conforme a taxa, permitindo comparar as duas condições.
Dados da figura
| Categoria | Valor |
|---|---|
| Taxa de teste: 20% | R$ 3.333,33 |
| Taxa de teste: 26% | −R$ 634,92 |
| Taxa de teste: 30% | −R$ 3.076,92 |
Valores de terceiros: a opção exige hipótese documentada
A ferramenta permite informar um valor de terceiro cobrado além da remuneração ou do pacote.
Quando a hipótese de conta e ordem é assinalada, esse valor fica fora da base simplificada e transita sem efeito no resultado.
12, § 2º, IV, inclusive à documentação fiscal em nome do terceiro.
Marcar uma opção na tela não comprova esses requisitos.
A ferramenta permite informar um valor de terceiro cobrado além da remuneração ou do pacote. Quando a hipótese de conta e ordem é assinalada, esse valor fica fora da base simplificada e transita sem efeito no resultado. A premissa deve atender ao art. 12, § 2º, IV, inclusive à documentação fiscal em nome do terceiro. Marcar uma opção na tela não comprova esses requisitos. LC 214, art. 12.
Se a opção for desmarcada, o modelo considera o valor como componente da operação própria e deduz seu custo correspondente. Por simplificação, esse custo não gera crédito na ferramenta. Aquisição própria com crédito ou crédito documentado diretamente em nome do cliente exige modelagem adicional. O valor não deve ser novamente incluído nas demais entradas de custo.
Um exemplo com R$ 2 mil de remuneração e R$ 10 mil de terceiro evidencia a diferença. Com preço líquido e hipótese qualificada, a taxa de teste de 26% incide sobre R$ 2 mil, gerando débito de R$ 520. No cenário de operação própria, a base é R$ 12 mil e o débito R$ 3.120, antes de qualquer crédito não modelado. A conclusão jurídica deve preceder a comparação. O guia de reembolso e conta e ordem apresenta os documentos e os limites.
Referência atual de PIS/Cofins, em uma conta independente
A opção cumulativa usa débitos gerais de 0,65% de PIS e 3% de Cofins; a não cumulativa usa 1,65% e 7,6%, com crédito manual já sustentado.
8º das Leis 9.715/1998 e 9.718/1998 e dos arts.
2º das Leis 10.637/2002 e 10.833/2003.
Lei 9.715 , Lei 9.718 , Lei 10.637 e Lei 10.833 .
A opção cumulativa usa débitos gerais de 0,65% de PIS e 3% de Cofins; a não cumulativa usa 1,65% e 7,6%, com crédito manual já sustentado. Os percentuais decorrem dos arts. 8º das Leis 9.715/1998 e 9.718/1998 e dos arts. 2º das Leis 10.637/2002 e 10.833/2003. Lei 9.715, Lei 9.718, Lei 10.637 e Lei 10.833.
O usuário deve qualificar previamente a receita. Lucro Real não seleciona automaticamente a opção não cumulativa para todo software, como explica a SC Cosit 218/2024. O artigo sobre o regime atual e a análise de receitas mistas ajudam a preparar essa referência. SC Cosit 218/2024.
A base atual é informada separadamente; a exclusão de reembolso do IBS/CBS não é transportada automaticamente para PIS/Cofins. O campo de outros tributos atuais aceita um valor de referência, mas não calcula ISS, DAS ou retenções. Comparar esses saldos sem compatibilizar operação, base e período não demonstra economia, aumento total de carga nem valor recuperável.
Limitações que precisam acompanhar qualquer exportação do resultado
Taxa de teste · Base líquida · Crédito de aquisições · Resultado antes de renda · Custo do cliente
Débitos gerais de PIS/Cofins ·
Créditos atuais informados ·
Saldo com outros tributos de consumo informados ·
O modelo usa uma única taxa hipotética para saída e aquisições, não simula as alíquotas efetivas de cada entrada e não trata regimes específicos, reduções condicionadas, créditos presumidos ou DAS. Também não calcula IRPJ, CSLL, efeitos trabalhistas, demanda, churn ou capacidade de repasse.
O custo de espera do crédito usa juros simples gerenciais: crédito × taxa mensal × dias ÷ 30. Ele não representa Selic, multa ou prazo legal. Os resultados devem ser levados à discussão com essas premissas visíveis. O ressarcimento de créditos e o calendário de transição exigem análise própria.
A ferramenta não executa nenhum procedimento fiscal. Para uma decisão concreta, é necessário reunir contratos, aquisições, documentos e apuração. O diagnóstico de tecnologia e SaaS conecta esses dados à revisão jurídica e à implantação.
Simulador de cenários para SaaS
Taxa de teste · Base líquida · Crédito de aquisições · Resultado antes de renda · Custo do cliente
Débitos gerais de PIS/Cofins ·
Créditos atuais informados ·
Saldo com outros tributos de consumo informados ·
Valores fictícios ou premissas próprias. O cálculo acontece neste navegador, sem envio, armazenamento ou pedido de cadastro. Não determina enquadramento, alíquota legal ou crédito autorizado.
Sensibilidade mantendo os demais dados informados
| Taxa de teste | Base líquida | Crédito de aquisições | Resultado antes de renda | Custo do cliente |
|---|
Referência do regime atual, sem mistura com IBS/CBS
| Débitos gerais de PIS/Cofins | |
|---|---|
| Créditos atuais informados | |
| Saldo com outros tributos de consumo informados |
A alíquota das aquisições é, por simplificação, a mesma das saídas. Regimes específicos, taxas diferentes por entrada, Simples, créditos presumidos e cronograma legal de cada ano não são modelados. Saldo credor não é ressarcimento imediato. O resultado operacional já considera o imposto não creditado no custo das aquisições; o crédito não deve ser subtraído outra vez.
Perguntas frequentes
São taxas hipotéticas para testar a sensibilidade da operação.
O cálculo real deve usar os atos, as condições e os marcos de vigência aplicáveis.
A elegibilidade precisa ser sustentada fora da ferramenta.
O percentual informado representa uma premissa do cenário, não um percentual legal de aproveitamento.
Os percentuais de 20%, 26% e 30% são alíquotas definitivas?
Não. São taxas hipotéticas para testar a sensibilidade da operação. O cálculo real deve usar os atos, as condições e os marcos de vigência aplicáveis.
A calculadora descobre quais despesas geram crédito?
Não. A elegibilidade precisa ser sustentada fora da ferramenta. O percentual informado representa uma premissa do cenário, não um percentual legal de aproveitamento.
Posso marcar conta e ordem porque o contrato usa a palavra repasse?
Não basta. É preciso examinar a operação e a documentação exigida pelo art. 12, § 2º, IV. A ferramenta apenas calcula a hipótese selecionada.
Resultado negativo de tributo significa dinheiro a receber imediatamente?
Não. Saldo credor, direito de utilização e ressarcimento são etapas diferentes, sujeitas a regras e procedimentos. A simulação não confirma nenhum pedido.
A opção de regime atual identifica valores recuperáveis?
Não. Ela calcula débitos e créditos informados na hipótese escolhida. Recuperação exige demonstrar enquadramento, apuração, pagamentos, períodos e procedimento adequado.
