
A análise considera a LC 214 consolidada após a LC 227/2026, com corte em 30/08/2026. A possibilidade legal não equivale à comprovação de que uma plataforma específica já possa exercer a opção em produção.
Plataforma substituta tributária: por que assumir a apuração
Quatro condições antes da decisão
- Objetivo operacionalDefina se a escolha busca reduzir divergências, concentrar controles ou melhorar a rastreabilidade da conciliação.
- Universo abrangidoDelimite as operações intermediadas de fornecedores domésticos que serão avaliadas para a opção do § 13.
- Qualidade dos dadosComprove que fornecedor, regime, operação, documento e pagamento permanecem completos e relacionados.
- Limites da escolhaEvite apresentar a opção como redução de imposto ou exoneração integral das obrigações do fornecedor.
Uma operação concentrada em uma plataforma pode reunir pedido, pagamento e dados do fornecedor no mesmo ambiente. Isso cria condições de organização, mas não prova capacidade tributária. Quem decide assumir a apuração precisa saber se os dados necessários estão completos, atualizados e vinculados à operação correta.
O ganho operacional pretendido deve ser expresso: reduzir divergências entre documento e pagamento, concentrar controles ou tornar a conciliação mais rastreável. Não se deve apresentar a opção como promessa de redução de imposto ou eliminação da responsabilidade do fornecedor.
Também é necessário delimitar o universo. A opção do § 13 trata das operações intermediadas de fornecedor doméstico. A responsabilidade relacionada ao fornecedor no exterior aparece em outro caminho do art. 22. O enquadramento de plataformas e a matriz de responsabilidade são etapas anteriores à decisão operacional.
Se a empresa ainda não consegue identificar suas modalidades de operação, a opção acrescenta obrigações a um cadastro cuja consistência não foi demonstrada. O problema deve ser resolvido antes de transformar a escolha em um botão de aceite.
O § 13 reúne três obrigações expressas
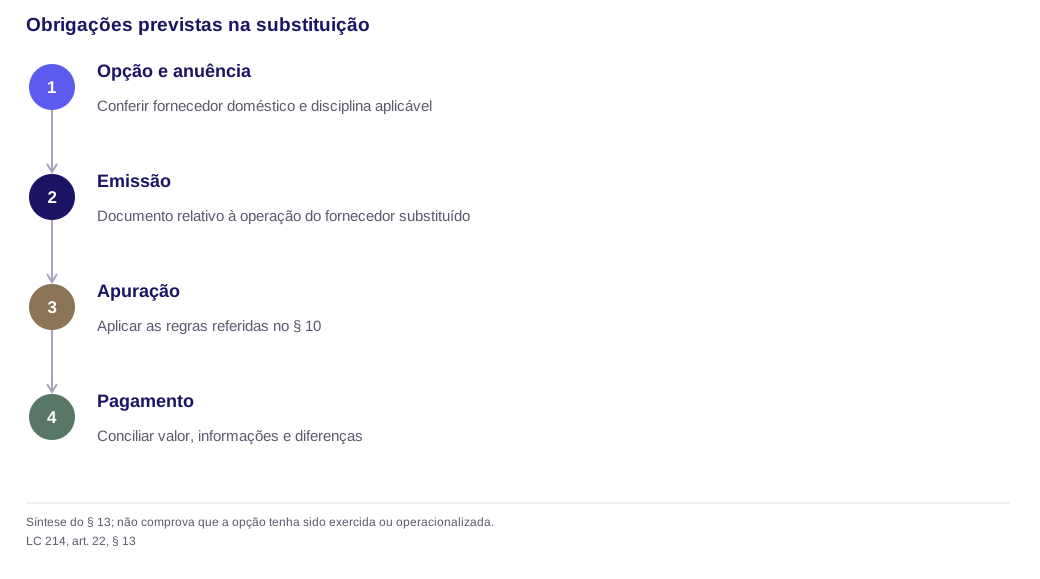
Na hipótese de substituição, a plataforma deve emitir os documentos fiscais relativos às operações do fornecedor substituído, inclusive de forma consolidada; apurar os tributos conforme o § 10; e pagar com base no valor e nas demais informações da operação intermediada.
A possibilidade de consolidação não define, por si, a periodicidade ou o formato aplicáveis. Esses elementos exigem a disciplina pertinente. A apuração também não pode utilizar uma alíquota uniforme apenas porque há um único sistema.
O dispositivo mantém a obrigação do fornecedor por eventuais diferenças. Esse trecho deve aparecer no desenho comercial e na matriz de responsabilidades. O aceite do fornecedor não produz uma transferência ilimitada de todos os riscos fiscais. LC 214, art. 22, § 13, I a III.
O art. 20, § 10, do Decreto 12.955/2026 e o correspondente da Resolução CGIBS 6/2026 disciplinam a opção com remissão a ato conjunto. Identificar o procedimento efetivamente aplicável integra a preparação; este artigo não fornece um ato de adesão nem certifica disponibilidade operacional.
Compare as opções sem misturar seus efeitos
| Ponto | Opção do § 12 | Opção do § 13 |
|---|---|---|
| Fornecedor abrangido | Residente ou domiciliado no País | Residente ou domiciliado no País |
| Manifestação do fornecedor | Anuência exigida | Anuência exigida |
| Documento | Emissão em nome do fornecedor, inclusive consolidada | Emissão relativa às operações do substituído, inclusive consolidada |
| Apuração | Não confundir emissão e pagamento com a opção distinta de substituição | Dever expresso de apurar, com remissão ao § 10 |
| Pagamento | Previsto com base nos dados da operação | Previsto com base nos dados da operação |
| Diferenças | Obrigação do fornecedor preservada | Obrigação do fornecedor preservada |
A emissão em nome do fornecedor no § 12 e a substituição tributária do § 13 têm pontos de contato, mas não são intercambiáveis. O quadro organiza a comparação a partir do texto legal.
A comparação não reduz o § 12 a emissão facultativa sem pagamento. Seus incisos devem ser lidos em conjunto. A página sobre documento fiscal emitido pela plataforma em nome do fornecedor aprofunda esse caminho.
O § 14 também não é uma terceira opção comercial equivalente. Ele trata de hipótese específica de falta de emissão e de efeitos delimitados quando há emissão e pagamento pela plataforma. Seu prazo não deve ser utilizado como tolerância permanente para operação regular.
O regime do fornecedor precisa acompanhar cada transação
Histórico fiscal aplicado à operação
- EntidadeIdentifique o fornecedor correto e a operação intermediada à qual o cadastro será aplicado.
- RegimeRegistre a regra tributária pertinente ao fornecedor e ao bem ou serviço fornecido.
- VigênciaPreserve o intervalo temporal da informação para impedir que uma condição anterior alcance transações posteriores.
- ReconstruçãoMantenha a versão utilizada no cálculo para revisar documentos autorizados sob premissa possivelmente incorreta.
O § 13 remete aos incisos I ou II do § 10. Para o fornecedor doméstico inscrito, o texto considera as regras tributárias aplicáveis a ele, no regime regular ou favorecido. Nos demais casos, aponta o regime regular, inclusive suas diferenciações e regimes específicos pertinentes ao bem ou serviço.
Assim, a decisão não pode depender apenas de o parceiro “ter CNPJ”. O cadastro deve indicar a entidade correta, o regime, a vigência da informação e a operação a que ela se aplica. Mudanças ao longo do tempo precisam ser preservadas no histórico. LC 214, art. 22, § 10.
Considere um cenário fictício em que um fornecedor altera seu regime e o sistema mantém a informação anterior. Mesmo que o documento seja transmitido sem rejeição, a premissa do cálculo pode continuar errada. O controle deve conseguir reconstruir a informação utilizada e o tratamento correto.
O cadastro fiscal de parceiros B2B detalha essa organização. Ela é uma condição de qualidade do processo proposto, não uma afirmação de que um conjunto genérico de campos assegure conformidade em qualquer atividade.
Caixa, remuneração e tributo devem permanecer separados
Valores que percorrem o mesmo caixa
- Preço da operaçãoCorresponde ao fornecimento intermediado e não se converte automaticamente em receita própria da plataforma.
- Remuneração da plataformaA comissão ou tarifa pelo serviço próprio precisa permanecer identificável antes e depois do repasse.
- Valor tributárioOs recursos destinados ao tributo seguem a apuração e a forma de extinção previstas na disciplina aplicável.
- Disponibilidade financeiraO planejamento deve considerar quando cada parcela entra, fica disponível e precisa ser liquidada.
A plataforma pode receber valores da operação intermediada e reter sua remuneração antes de repassar o saldo. Isso exige conciliar três questões: o preço do fornecimento, a remuneração da plataforma e os valores destinados ao pagamento tributário.
Assumir responsabilidade de apuração não transforma o tributo do fornecedor em receita própria. Tampouco o repasse líquido ao fornecedor define, sozinho, a base de cálculo da operação. A comparação entre comissão e valor transacionado mostra como esses números podem divergir.
O planejamento de caixa deve identificar em que momento os recursos ficam disponíveis e quando as obrigações precisam ser cumpridas segundo a disciplina aplicável. Não é adequado presumir que todo cancelamento comercial gere devolução fiscal imediata ou que uma falha no recebimento elimine a obrigação já surgida.
O split payment também precisa ser integrado conforme sua efetiva aplicabilidade. A opção pela substituição não autoriza tratar qualquer transferência bancária como comprovação de segregação ou extinção do débito.
Diferenças exigem decisão e evidência, não apenas um ajuste de planilha
| Evento de controle | Pergunta para a revisão | Evidência a preservar |
|---|---|---|
| Regime divergente | Qual informação era aplicável à operação? | Cadastro, vigência e fonte |
| Valor da operação alterado | O que mudou comercialmente e no documento? | Pedido, ajuste e evento fiscal |
| Pagamento incompatível | Qual débito e qual liquidação foram vinculados? | Referências da apuração e do pagamento |
| Informação inicialmente indisponível | A hipótese do § 15 estava presente? | Ausência identificada e dado posteriormente obtido |
| Diferença apurada | Quem deve agir e qual procedimento se aplica? | Memória do cálculo e fundamento jurídico |
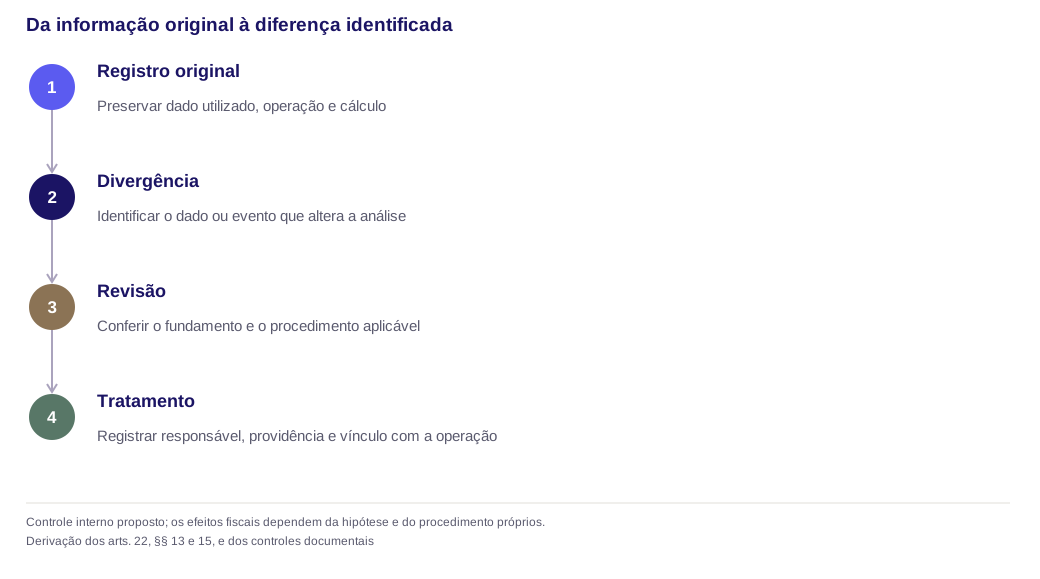
O § 15 permite cálculo pelas alíquotas de referência, nas hipóteses dos §§ 12, 13 e 14, quando estiver indisponível informação sobre as regras aplicáveis ao fornecedor. A norma disciplina a diferença conforme as alíquotas incidentes sejam maiores ou menores.
Esse mecanismo é delimitado. Ele não autoriza abandonar a manutenção cadastral nem selecionar uma taxa de referência não verificada. Também não define, por simples inferência, todo o procedimento ou prazo de devolução.
A rotina proposta deve relacionar o valor original, a informação que faltava, o dado posteriormente conhecido e o efeito identificado. Depois, deve encaminhar o tratamento pela disciplina pertinente. LC 214, art. 22, § 15.
Como distribuir as responsabilidades internas
Responsáveis e pontos de passagem
- JurídicoConfere enquadramento da plataforma, representação do fornecedor e alcance da anuência.
- FiscalDefine informações tributárias, revisa hipóteses de cálculo e documenta o tratamento aplicável.
- ProdutoDemonstra como regras, versões, validações e rejeições são executadas pelo sistema.
- Operações e financeiroPreservam documentos, liquidação e caminho de revisão para ocorrências que saem do fluxo normal.
Uma proposta de governança começa pela definição de responsáveis por dados, cálculo, documento, pagamento e divergências. A lei não impõe o organograma descrito aqui; a distribuição serve para evitar tarefas sem dono.
O jurídico confere enquadramento, representação e anuência. O fiscal define as informações tributárias e revisa as hipóteses de cálculo. Produto demonstra como as regras e versões são aplicadas. Operações e financeiro mantêm a rastreabilidade dos documentos e da liquidação.
Essas funções precisam se encontrar em casos de exceção. Se a plataforma detecta fornecedor errado, documento rejeitado ou cálculo inconsistente, deve existir um caminho definido de revisão. A automação não deve substituir uma dúvida jurídica por um valor padrão silencioso.
Os testes de sistemas para a reforma tributária ajudam a transformar a matriz em casos verificáveis. Um teste útil inclui situações que o sistema deve rejeitar ou encaminhar à revisão, além das operações que percorrem o fluxo normal.
O que deve estar comprovado antes da operação
Portão de prontidão da opção
- Hipótese aplicávelO enquadramento da plataforma e do fornecedor precisa estar demonstrado para as operações incluídas.
- Anuência e procedimentoA manifestação do fornecedor e a disciplina operacional devem ser identificáveis e verificáveis.
- Execução rastreávelEmissão, apuração e pagamento precisam funcionar com dados confiáveis e registros que permitam reconstrução.
- Pendências registradasDependências normativas, configurações incompletas e informações ausentes devem acompanhar a decisão final.
A preparação favorável reúne enquadramento da plataforma, fornecedor abrangido, anuência demonstrável, disciplina do procedimento identificada, dados confiáveis e capacidade de emitir, apurar e pagar com rastreabilidade.
O cenário desfavorável é aquele em que a empresa oferece ao parceiro uma suposta transferência integral de responsabilidade sem verificar os critérios e sem preservar as diferenças previstas na lei. Também não é suficiente possuir uma integração de NFS-e que funcione para o próprio faturamento.
A decisão final precisa registrar o que foi validado e o que ainda depende de norma, configuração ou informação concreta. Este artigo não demonstra adesão de contribuinte, não define sanção aplicável a uma ocorrência e não fornece uma opção universalmente disponível em qualquer sistema.
Perguntas frequentes
Limites essenciais da opção
- Caráter opcionalA substituição do § 13 depende de anuência e disciplina própria; ela não alcança automaticamente toda plataforma.
- DiferençasO fornecedor mantém a obrigação expressamente prevista para valores apurados a menor ou de outra forma divergentes.
- Regra do parceiroA plataforma não pode aplicar uma única alíquota a todos os fornecedores por conveniência operacional.
- Fornecedor estrangeiroA opção doméstica não substitui a análise das regras próprias aplicáveis ao fornecedor no exterior.
A substituição tributária é obrigatória para toda plataforma?
A hipótese do art. 22, § 13, é uma opção com anuência do fornecedor e disciplina regulamentar. Ela deve ser distinguida das responsabilidades que decorrem das demais hipóteses do próprio art. 22.
O fornecedor deixa de responder depois da opção?
Não integralmente. O § 13 preserva expressamente a obrigação do fornecedor em relação a eventuais diferenças. A opção não deve ser apresentada como exoneração de todas as suas obrigações.
A plataforma pode usar a mesma alíquota para todos os parceiros?
Não por mera conveniência. A apuração remete ao § 10, que considera as regras aplicáveis ao fornecedor e à operação. O uso de referência no § 15 tem hipóteses e condição específicas.
A opção doméstica também resolve fornecedores estrangeiros?
Não se deve transportar o § 13 para qualquer fornecedor no exterior. O dispositivo trata do fornecedor residente ou domiciliado no País; o inciso I do caput e as demais regras de importação e cadastro exigem análise própria.

Discutir um caso concreto da sua empresa
30 minutos com consultor sênior. Mapeamos o cenário tributário específico, identificamos as oportunidades aplicáveis e indicamos o caminho técnico — independentemente de você seguir conosco.
Agendar diagnóstico gratuito 30 minutos com consultor sênior. Sem compromisso.