
A análise parte da LC 214, arts. 3º, 12 e 22 e da NBC TG 47, B34 a B38. Corte jurídico: 30/08/2026. Todos os números abaixo são fictícios, sem aplicação de uma alíquota estimada.
Comissão de plataforma: defina o que o indicador mede
Indicador comercial e fornecimento tributável
- GMVO nome do indicador não o transforma automaticamente em receita ou base tributária.
- Mapa jurídicoFornecedor, adquirente, destinatário e fluxo financeiro precisam ser distinguidos.
O volume bruto transacionado, frequentemente chamado de GMV, é um indicador comercial. Seu significado depende da metodologia: pode incluir pedidos cancelados, diferentes períodos de reconhecimento ou outros componentes, conforme o uso interno da empresa.
O indicador precisa de definição consistente para orientar gestão. Porém, chamar um número de GMV não lhe atribui automaticamente a condição de receita ou de base tributária.
A análise fiscal deve identificar os fornecimentos concretos. Quem vende o serviço ao cliente? Quem contrata a intermediação? Quem deve a comissão? A plataforma cobra apenas para si ou recebe também valores destinados ao fornecedor?
O art. 3º da LC 214 ajuda a distinguir fornecedor, adquirente e destinatário. A pessoa que paga ou recebe o valor pode exercer uma função financeira sem se tornar titular de todo o fornecimento. O exame de principal e agente trata da avaliação contábil, que precisa ser reconciliada com esse mapa jurídico.
Dois contratos podem existir no mesmo fluxo financeiro
Uma liquidação pode reunir duas prestações
- Operação principalO fornecedor pode vender ao comprador enquanto contrata a plataforma para intermediar.
- LiquidaçãoDescontar a comissão do repasse não prova desconto no preço do serviço principal.
Considere uma relação em que o fornecedor vende seu serviço ao comprador e contrata a plataforma para intermediar essa venda. Há o fornecimento ao comprador e a prestação de intermediação ao fornecedor.
Se a comissão é descontada do valor que a plataforma repassa, a liquidação reúne obrigações diferentes. O desconto financeiro não significa, necessariamente, desconto no preço do serviço vendido ao comprador.
Em outro desenho, o comprador contrata e paga a intermediação separadamente. O fornecedor recebe integralmente o preço do seu serviço, e a plataforma cobra uma remuneração adicional do comprador.
O contrato precisa deixar claro qual desenho foi adotado e a operação deve confirmá-lo. A palavra comissão não substitui a identificação de quem a deve e do serviço que ela remunera. A tributação do BPO documental e da legaltech mostra como esses fluxos podem conviver com vendas próprias.
Compare os números antes de discutir imposto
| Grandeza | Comissão devida pelo fornecedor | Comissão devida pelo comprador |
|---|---|---|
| Preço do fornecimento de terceiro | R$ 10.000 | R$ 10.000 |
| Comissão própria da plataforma | R$ 1.000 | R$ 1.000 |
| Total recebido pela plataforma no fluxo | R$ 10.000 | R$ 11.000 |
| Comissão retida ou separada | R$ 1.000 | R$ 1.000 |
| Repasse ao fornecedor | R$ 9.000 | R$ 10.000 |
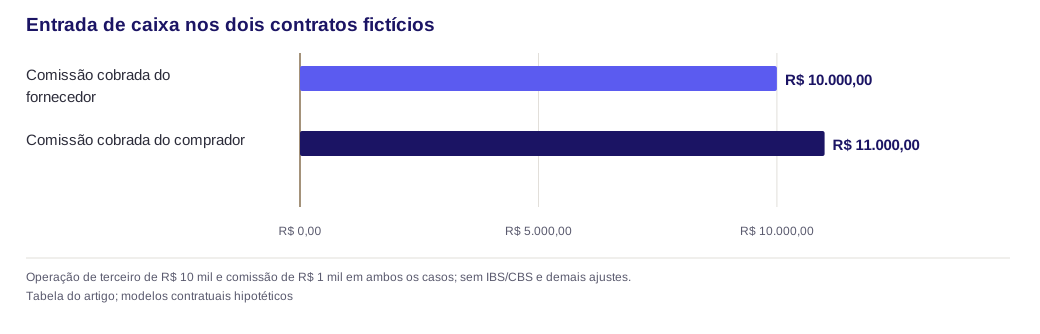
Os exemplos pressupõem uma operação de terceiro de R$ 10 mil e comissão de R$ 1 mil. Os valores são anteriores ao acréscimo de IBS/CBS nas operações consideradas; não há cancelamentos, descontos comerciais ou outras exclusões. A intermediação e a autonomia dos fornecimentos são premissas a comprovar.
Na primeira coluna, R$ 10 mil menos R$ 1 mil resultam em R$ 9 mil de repasse. Na segunda, a plataforma recebe R$ 11 mil, separa R$ 1 mil e repassa R$ 10 mil. A remuneração própria é igual, mas caixa e posição contratual do adquirente da intermediação mudam.
Dados da figura
| Categoria | Valor |
|---|---|
| Comissão cobrada do fornecedor | R$ 10.000,00 |
| Comissão cobrada do comprador | R$ 11.000,00 |
Na primeira hipótese, o repasse de R$ 9 mil não reduz automaticamente a operação do fornecedor a esse valor. O preço assumido no exemplo é R$ 10 mil; a comissão remunera outra prestação. Um desconto comercial efetivo ao comprador seria outro fato, sujeito a análise própria.
O exemplo não determina o imposto a pagar. Para isso, seria necessário aplicar a disciplina de cada fornecimento, sujeito, documento e período.
Um serviço próprio com margem igual pode ter receita diferente
Mesma diferença aritmética, posição econômica distinta
- Prestação própriaContratar insumos para cumprir uma promessa própria não reduz automaticamente a receita à margem.
- ControleA promessa ao cliente e o controle antes da transferência precisam ser avaliados.
Agora imagine que a operadora venda uma entrega própria por R$ 10 mil e contrate insumos ou serviços por R$ 9 mil para executá-la. A diferença aritmética continua sendo R$ 1 mil.
Isso não transforma automaticamente a empresa em agente com receita de R$ 1 mil. Na avaliação do CPC 47, devem ser identificados a promessa ao cliente e o controle do bem ou serviço antes da transferência. Terceirização material não elimina necessariamente a posição de principal. NBC TG 47, B34 a B36.
O art. 12 do Decreto-Lei 1.598/1977 também distingue, na disciplina de receita bruta, preço dos serviços e resultado de operações em conta alheia. O dispositivo não deve ser usado para ignorar o objeto próprio da base de IBS/CBS. Decreto-Lei 1.598, art. 12.
Esse caso negativo é relevante: uma empresa não deve escolher a apresentação líquida apenas porque deseja tributar sua margem. Primeiro vêm os fatos, o referencial contábil aplicável e a regra tributária pertinente.
Reembolso não é o nome geral de todo repasse
Três fluxos que não cabem no mesmo rótulo
- Hipótese legalA exclusão depende de operação por conta e ordem e documentação nas condições previstas.
- SeparaçãoSaldo do fornecedor, despesa adiantada e custo próprio precisam ser identificados separadamente.
O art. 12, § 2º, IV, da LC 214 contém hipótese específica para reembolsos ou ressarcimentos relativos a operações por conta e ordem ou em nome de terceiros, com documentação fiscal em nome do terceiro.
Esse teste não deve ser substituído por um lançamento chamado “repasse”. O saldo devido ao fornecedor em uma relação de intermediação, a restituição de uma despesa adiantada para o cliente e o custo de uma prestação própria precisam ser identificados separadamente.
A análise de reembolsos aprofunda a exclusão. A documentação em nome do adquirente trata de uma das condições que podem falhar.
Também não basta emitir uma fatura com linhas separadas. O art. 7º da LC 214 disciplina fornecimentos múltiplos, com suas exceções, mas não autoriza dividir artificialmente uma prestação para atribuir a cada parcela o tratamento mais conveniente. LC 214, arts. 7º e 12.
A plataforma pode responder pelo tributo do fornecedor
| Pergunta | Objeto da análise | Fonte central |
|---|---|---|
| Quanto a empresa reconhece como receita? | Seu papel no fornecimento prometido | NBC TG 47, B34 a B38 |
| Qual é a base da operação própria? | Fornecimento, contraprestação e regras da base | LC 214, art. 12 |
| Há responsabilidade pelo fornecedor? | Hipótese de atribuição tributária | LC 214, art. 22 |
| Quanto será repassado financeiramente? | Obrigações contratuais e liquidação | Contratos e trilha financeira |
| Há crédito para quem adquiriu? | Aquisição e requisitos de creditamento | LC 214, arts. 47 a 50 |
Depois de apurar a remuneração própria, ainda resta verificar a responsabilidade prevista no art. 22. O conceito legal de plataforma exige intermediação e controle de elementos essenciais, com as exclusões pertinentes.
Quando o enquadramento está presente, as hipóteses do caput, as informações prestadas, o documento do fornecedor e as demais regras do artigo precisam ser examinados. A receita contábil limitada à comissão não afasta, por si, essa atribuição legal. LC 214, art. 22.
Os arts. 123 e 128 do CTN ajudam a explicar por que uma alocação contratual não encerra a sujeição perante o Fisco. Código Tributário Nacional. A matriz de responsabilidade das plataformas deve ser examinada em separado da formação da comissão.
Crédito do comprador não corresponde ao repasse líquido
Repasse ao fornecedor e crédito do adquirente
- CréditoO valor que restou ao fornecedor não determina o crédito do comprador.
- IntermediaçãoÉ preciso identificar quem adquiriu a prestação remunerada pela comissão.
No primeiro exemplo, o fornecedor recebe R$ 9 mil depois da comissão. Esse saldo não determina o crédito do comprador do serviço. O crédito exige analisar a aquisição, o documento, os valores tributários e as condições legais, e não o dinheiro que restou ao fornecedor.
Também é necessário identificar quem adquiriu a intermediação. Se a comissão remunera serviço contratado pelo fornecedor, não se pode apresentá-la como aquisição do comprador apenas porque ele efetuou o pagamento inicial da operação.
O art. 47 e os dispositivos seguintes da LC 214 governam o creditamento. A análise de créditos nas despesas de tecnologia organiza os requisitos. Nenhuma das linhas de R$ 10 mil, R$ 9 mil ou R$ 1 mil da simulação deve ser anunciada como crédito automático.
Essa distinção é relevante para precificação B2B. O valor econômico da proposta para o cliente não pode ser calculado presumindo um crédito que ainda depende de seus próprios requisitos.
Concilie pedido, documentos, receita e liquidação
Quatro registros, objetos reconciliáveis
- VínculosPedido, fornecimentos, contratos, documentos e destino do caixa devem formar uma trilha.
- DiferençasNúmeros distintos podem estar corretos quando seus objetos permanecem claros.
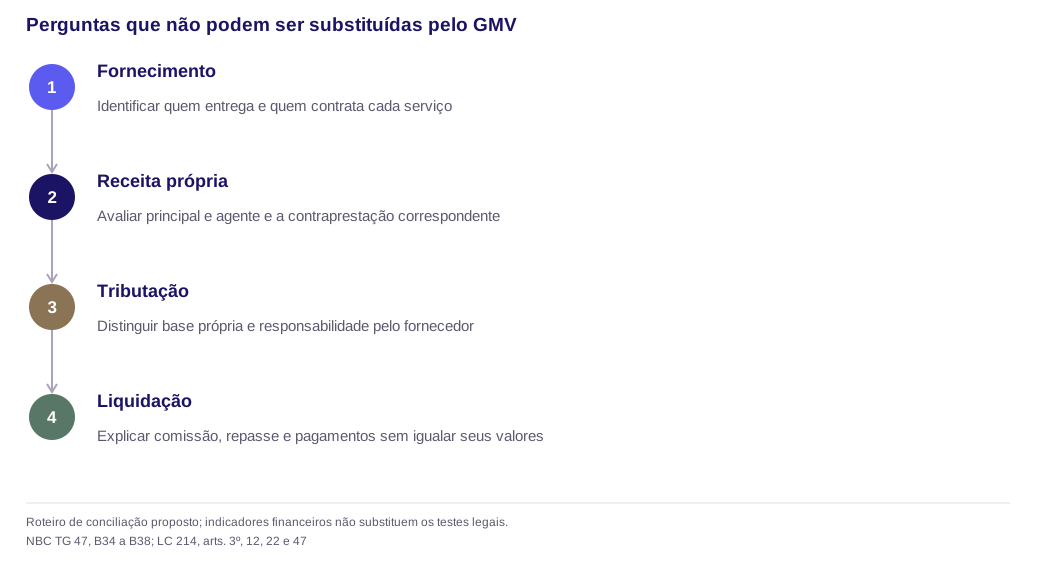
Uma conciliação útil liga o pedido aos fornecimentos e aos contratos, identifica quem deve a comissão, associa os documentos e explica o destino de cada valor recebido.
A proposta de controle deve permitir localizar divergências sem reduzir todos os registros ao mesmo número. Um pedido pode registrar o valor do serviço; a contabilidade, a comissão; o financeiro, o saldo líquido; e o fiscal, bases e tributos de diferentes operações.
Essas diferenças podem ser corretas. O problema surge quando não existe uma explicação reproduzível para elas. Um registro de “diferença de conciliação” não deve absorver indefinidamente remuneração, repasse e tributo.
A emissão em nome do fornecedor acrescenta deveres e procedimentos próprios quando aplicável. Este artigo não valida contratos reais, não calcula carga efetiva e não certifica um modelo de emissão. Ele fornece uma estrutura para que os números sejam comparados sem trocar seus objetos.
Perguntas frequentes
Quatro equívocos sobre comissão e volume
- VolumeGMV não é automaticamente a base de IBS/CBS da plataforma.
- ResponsabilidadeReceita limitada à comissão pode coexistir com responsabilidade legal pela operação intermediada.
GMV é a base de IBS/CBS da plataforma?
Não automaticamente. GMV é um indicador comercial cuja metodologia precisa ser definida. A base depende do fornecimento e das regras legais; a responsabilidade por tributo de terceiros é outra análise.
A comissão descontada do repasse reduz o preço do fornecedor?
Não por esse fato isolado. Se a comissão remunera prestação distinta e o preço do fornecedor permanece contratado no valor original, o repasse líquido não redefine automaticamente esse preço.
Receber R$ 10 mil e repassar R$ 9 mil prova receita de R$ 1 mil?
A conta explica a movimentação, mas não comprova a posição de agente. É necessário analisar a promessa e o controle segundo o referencial contábil aplicável, além do tratamento fiscal próprio.
Uma plataforma com receita só de comissão pode responder por mais tributo?
Pode haver responsabilidade legal pelo tributo da operação intermediada, conforme o art. 22. Isso deve ser distinguido do imposto incidente sobre sua própria remuneração e verificado nos limites da hipótese aplicável.

Discutir um caso concreto da sua empresa
30 minutos com consultor sênior. Mapeamos o cenário tributário específico, identificamos as oportunidades aplicáveis e indicamos o caminho técnico — independentemente de você seguir conosco.
Agendar diagnóstico gratuito 30 minutos com consultor sênior. Sem compromisso.