
Fontes da abertura: LC 214/2025, arts. 41, 47, 181–187 e 209
Eu separaria o diagnóstico em três perguntas: qual serviço a empresa de tecnologia efetivamente fornece, quem o adquire e qual espécie de crédito está em discussão. O setor econômico do cliente é relevante, mas não responde sozinho a nenhuma delas.
Software vendido a bancos: examine a operação do fornecedor
Sequência de enquadramento
- Objeto contratadoDescreva licença, implantação, suporte, processamento e qualquer outra entrega relevante.
- Atuação do fornecedorVerifique se a empresa executa tecnologia comum ou uma operação financeira abrangida pela lei.
- Componentes da ofertaSepare prestações distintas somente quando essa divisão corresponder ao funcionamento real.
- Classificação finalRelacione cada conclusão ao dispositivo aplicável, sem copiar o segmento comercial do cliente.
Os arts. 182 e 183 delimitam serviços financeiros e respectivos fornecedores. Uma licença de sistema administrativo fornecida a um banco não vira operação de crédito, câmbio ou gestão de recursos porque o comprador exerce essas atividades. É preciso qualificar o objeto contratado, a entrega e a remuneração.
O raciocínio também impede a simplificação inversa. Uma empresa apresentada como fintech ou plataforma de tecnologia pode efetivamente executar operação financeira abrangida pela lei. O art. 183 inclui determinadas hipóteses de fornecedores não supervisionados. Portanto, ausência de licença bancária não basta para classificar toda receita como serviço tecnológico comum. LC 214/2025, arts. 182–184.
Uma descrição contratual útil deve distinguir licença, implantação, suporte, processamento e eventual atividade financeira efetivamente realizada. Essa separação não pode ser apenas nominal. Se a entrega reúne operações distintas, a análise precisa acompanhar o funcionamento do produto e a responsabilidade de cada participante.
É o mesmo cuidado exigido no enquadramento de plataformas digitais e nas receitas mistas de software e consultoria. A classificação fiscal não deve ser copiada do segmento comercial registrado no CRM.
Dedução da base financeira e crédito sobre compras não são a mesma conta
| Questão | Dedução da base do serviço financeiro | Crédito sobre aquisição de software |
|---|---|---|
| O que está sendo calculado? | Base de incidência da receita financeira | Tributo recuperável da compra |
| Qual regra inicia a análise? | Arts. 185 e 187 e seção da operação | Arts. 41 e 47, com regras específicas aplicáveis |
| Qual é o objeto do registro? | Receita e dedução autorizada | Aquisição, documento e tributo incidente |
| Despesa administrativa resolve a resposta? | O art. 187 impede sua dedução nessa base | Ainda é necessário examinar o direito ao crédito |
O art. 185 define a base do regime financeiro a partir das receitas das operações, com as deduções previstas no capítulo. O art. 187 restringe essas deduções e veda a dedução de despesa administrativa. Essa é a regra para formar a base sobre a qual se calcula o tributo do serviço financeiro. LC 214/2025, arts. 185 e 187.
Já o crédito sobre uma aquisição responde a outra pergunta: o tributo incidente no fornecimento adquirido pode ser apropriado pelo comprador, conforme seu regime e as condições legais? A referência geral é o art. 47. A vedação do art. 187 não resolve essa análise sozinha.
Seria incorreto dizer que toda despesa administrativa gera crédito. Mas também seria incorreto usar a proibição de dedução da base como prova de que nenhum software adquirido pelo banco gera crédito. Cada conclusão precisa corresponder ao dispositivo que efetivamente a sustenta.
O próprio regulamento da CBS distingue os conceitos: no art. 269, § 1º, chama de aferição o confronto de receitas e deduções para calcular o débito financeiro; chama de apuração o confronto de créditos e débitos. Essa separação ajuda a conferir se a resposta recebida pelo comercial trata da conta correta. Decreto 12.955/2026, art. 269, § 1º.
Na negociação comercial, uma afirmação sobre a dedutibilidade da despesa para outro tributo também não substitui a análise de IBS/CBS. O contrato pode conter diferentes tratamentos fiscais, e eles precisam permanecer separados na memória de cálculo.
O regime específico está dentro do conceito legal de regime regular
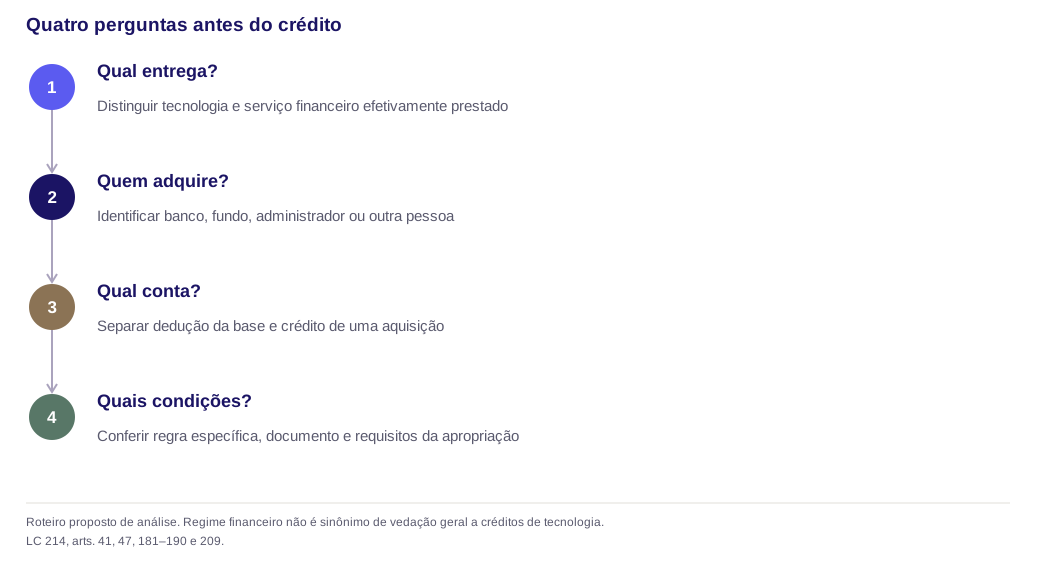
O art. 41 define o regime regular de IBS/CBS incluindo as regras dos regimes diferenciados e específicos. Assim, não é correto opor automaticamente banco em regime específico a comprador em regime regular como se fossem categorias sempre excludentes. LC 214/2025, art. 41, caput.
Para a aquisição de tecnologia, o exame deve identificar o adquirente real, o tributo incidente, a idoneidade documental, a destinação e a extinção do débito ou exceção legal aplicável. Também é necessário conferir se alguma disposição específica limita a apropriação naquela situação. A regra geral não autoriza ignorar exceções; a existência de um regime específico não autoriza presumir uma vedação que não foi demonstrada.
O roteiro de conferência do crédito nas compras detalha essa sequência. Para a empresa de software, o resultado deve ser uma premissa de preço validada com a área fiscal do comprador, e não a promessa de que qualquer banco recuperará todo o tributo destacado.
Também não se deve transportar uma conclusão sobre PIS/Cofins diretamente para esse desenho. A reforma tem regras e datas próprias. A comparação com o sistema atual exige identificar a receita e seu enquadramento, como explica a análise de PIS/Cofins cumulativo em empresas de software no Lucro Real.
Comprar um serviço financeiro é uma terceira situação
Três contas que não devem ser misturadas
- Receita de softwareExamine o tributo devido pela empresa de tecnologia sobre a entrega que realizou.
- Crédito do bancoVerifique separadamente o direito e o montante recuperável pelo comprador do software.
- Serviço financeiro adquiridoAplique as regras específicas quando a própria empresa de tecnologia toma crédito, paga tarifa ou antecipa recebíveis.
Quando a empresa de tecnologia toma um empréstimo, paga uma tarifa ou antecipa recebíveis, ela está adquirindo um serviço financeiro. Não é a mesma operação de vender software ao banco. O art. 190 remete os créditos de aquisições de serviços financeiros às hipóteses do capítulo e às informações prestadas pelos fornecedores. LC 214/2025, art. 190.
Os arts. 194 a 198 estabelecem condições específicas para créditos relacionados a operações de crédito, títulos de dívida, antecipações, tarifas e comissões. O art. 199 veda créditos na aquisição dos serviços financeiros dos incisos I a V do art. 182 que não estejam expressamente permitidos naqueles dispositivos.
Essa vedação tem um objeto determinado: aquisições dos serviços financeiros ali indicados. Não se pode convertê-la em vedação genérica sobre todas as compras feitas por um banco. O art. 198, parágrafo único, inclusive trata de aquisições pelas entidades da seção e condiciona a hipótese à ausência de dedução da respectiva despesa na base. LC 214/2025, arts. 194–199.
Em uma reunião de orçamento, eu abriria três linhas distintas: tributo sobre a receita de software, crédito do comprador desse software e eventual crédito da empresa de tecnologia sobre serviços financeiros que ela própria adquiriu. Misturá-las produz uma comparação que pode parecer precisa sem responder ao problema contratado.
Fundo, administrador e banco exigem identificação própria
Quem contrata e quem pretende aproveitar o crédito
- FundoIdentifique se o fornecimento é feito ao fundo e aplique a disciplina da LC 214 à sua situação.
- AdministradorVerifique se a contratação atende à atividade própria do administrador ou ocorre em benefício da classe.
- BancoNão transporte para o banco uma conclusão construída para fundo ou administrador.
- Fontes normativasUse a Resolução CVM 175 para esclarecer papéis contratuais e a LC 214 para concluir sobre IBS/CBS.
O art. 208 determina que serviços prestados a fundos que não sejam serviços financeiros do art. 182 seguem as normas gerais e, quando cabíveis, os regimes diferenciados. O art. 209, por sua vez, impede que fundo e cotistas aproveitem os créditos dos tributos devidos pelos fornecedores ao fundo, ressalvando a hipótese de o próprio fundo ser contribuinte do regime regular. Nessa exceção, aplicam-se os arts. 47 a 56. LC 214/2025, arts. 208 e 209.
Logo, a tributação do fornecedor e a possibilidade de crédito pelo fundo podem ter respostas diferentes. Um serviço pode ser tributado sem que o adquirente, naquela situação, tenha crédito recuperável. A diferença precisa aparecer na proposta econômica.
O administrador de um fundo também não se confunde automaticamente com o fundo que administra. Se o sistema é contratado pelo administrador para sua atividade, o objeto da análise é essa aquisição. Se o fornecimento é ao fundo, o exame acompanha o fundo. Mudar o destinatário da nota sem mudar a operação real não resolve o enquadramento.
A Resolução CVM 175 define administrador e gestor como prestadores de serviços essenciais (art. 3º, XXX). Para outros serviços contratados pelo administrador em benefício da classe, o art. 83, § 3º, I, prevê que a contratação não ocorre em nome do fundo, salvo previsão no regulamento ou aprovação em assembleia. Esse lastro ajuda a verificar quem contratou e em nome de quem; a conclusão sobre crédito de IBS/CBS continua dependente da LC 214. Resolução CVM 175/2022, arts. 3º, XXX, e 83, § 3º, I.
A documentação das aquisições e dos repasses ajuda a estruturar essa prova. Não se deve usar o pagamento centralizado ou a existência de um grupo econômico como autorização para atribuir a compra a qualquer participante.
Como a conclusão modifica uma proposta de software
| Adquirente e hipótese | Crédito considerado | Custo após crédito, sem efeito do tempo |
|---|---|---|
| Banco cuja aquisição foi analisada e atende aos requisitos do crédito | R$ 2.600 | R$ 10.000 |
| Adquirente cuja elegibilidade ainda não foi concluída | Não confirmado | Não é possível fechar o custo líquido |
| Fundo alcançado pela vedação do art. 209, sem a exceção | R$ 0 | R$ 12.600 |
| Fundo do regime regular, com aquisição elegível e requisitos atendidos | R$ 2.600 | R$ 10.000 |
Considere uma contratação fictícia com preço antes de IBS/CBS de R$ 10 mil e tributo combinado de R$ 2.600, calculado apenas para sensibilidade com hipótese de 26%. A hipótese não representa alíquota oficial, alíquota bancária ou previsão da carga futura. O desembolso comercial é R$ 12.600 em todos os casos abaixo.
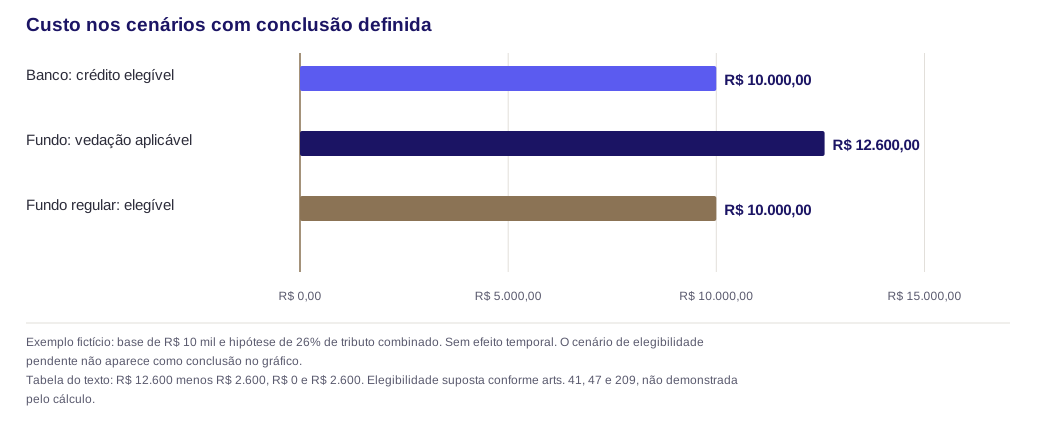
Dados da figura
| Categoria | Valor |
|---|---|
| Banco: crédito elegível | R$ 10.000,00 |
| Fundo: vedação aplicável | R$ 12.600,00 |
| Fundo regular: elegível | R$ 10.000,00 |
O cenário com crédito integral pressupõe uma análise jurídica e documental favorável já concluída. Não a produz. O cenário pendente deve permanecer separado, sem tratar a possibilidade de crédito como dinheiro certo. IBS e CBS precisam ser apurados individualmente; a soma foi usada apenas para mostrar o efeito econômico.
Mesmo no cenário elegível, pagar R$ 12.600 e recuperar R$ 2.600 em momento posterior não é igual a desembolsar apenas R$ 10 mil. Prazo de aproveitamento, compensação e eventual ressarcimento afetam o caixa. A discussão pertence à precificação de SaaS B2B, com premissas sobre preço, crédito e capital de giro explicitadas.
O que pedir antes de fechar preço e contrato
Dados mínimos para uma proposta defensável
- AdquirenteRegistre a pessoa ou entidade que contrata cada entrega e será vinculada ao documento.
- Objeto e componentesDescreva o que será fornecido e identifique eventuais atividades financeiras efetivas.
- Regime e documentoConfirme o tratamento aplicável no período e o documento previsto para a operação.
- Premissa de créditoGuarde a justificativa do comprador e o dispositivo usado, sem prometer neutralização do preço.
O levantamento deve conter a pessoa ou entidade adquirente, descrição da entrega, regime aplicável no período, documento que será emitido e tratamento pretendido para o crédito. É útil registrar separadamente a justificativa do comprador e o dispositivo utilizado. A informação pode revelar que as partes estavam discutindo tributos ou operações diferentes.
Para contratos com várias empresas do grupo ou com fundos, a matriz deve ligar cada entrega ao respectivo adquirente e responsável pelo pagamento. Para pacotes com licença e atividades financeiras, é necessário verificar a substância de cada componente e evitar uma divisão artificial baseada apenas na tributação desejada.
O resultado deve alimentar a revisão dos contratos de SaaS: preço antes e depois de tributos, responsabilidades documentais, tratamento de mudanças e premissas que exigem atualização. Nenhuma declaração comercial do fornecedor substitui a análise fiscal do cliente.
Perguntas frequentes
Quatro verificações antes de falar em crédito
- Natureza do softwareClassifique a entrega do fornecedor sem usar o setor do cliente como resposta.
- Base e créditoNão confunda dedução da base financeira com apropriação de crédito sobre compras.
- Regime específicoConsidere as regras próprias sem tratar o regime específico como exterior ao regime regular.
- Fundo e adquirenteIdentifique quem efetivamente compra e qual disciplina da LC 214 alcança essa entidade.
Todo software vendido a banco segue o regime financeiro?
Não. O serviço e o fornecedor precisam ser enquadrados nos arts. 182 e 183. Uma aquisição de software não vira operação financeira pela identidade do cliente. Por outro lado, chamar uma operação de tecnologia não afasta um serviço financeiro efetivamente prestado.
O art. 187 impede o banco de tomar crédito sobre software?
Ele veda a dedução de despesa administrativa da base do regime financeiro. Essa regra não equivale a vedação universal de crédito sobre compras. O direito ao crédito deve ser examinado pelos arts. 41 e 47 e pelas disposições específicas aplicáveis à aquisição e ao adquirente.
Banco em regime específico está fora do regime regular de IBS/CBS?
Não por esse motivo. O art. 41 inclui os regimes diferenciados e específicos no conceito de regime regular. Isso não elimina suas regras particulares, que precisam ser consideradas na análise.
Todo fundo de investimento pode recuperar o tributo do software?
Não. O art. 209 prevê vedação para fundo e cotistas e ressalva o próprio fundo contribuinte do regime regular, observados os arts. 47 a 56. É necessário identificar a situação do fundo e a aquisição efetiva.
O fornecedor pode prometer que o crédito neutralizará o aumento de preço?
Essa promessa depende de premissas que o fornecedor não deve presumir: elegibilidade, montante e momento de utilização. A comparação deve mostrar cenários e evidências, além do desembolso inicial, sem converter um crédito pendente em redução certa de custo.

Discutir um caso concreto da sua empresa
30 minutos com consultor sênior. Mapeamos o cenário tributário específico, identificamos as oportunidades aplicáveis e indicamos o caminho técnico — independentemente de você seguir conosco.
Agendar diagnóstico gratuito 30 minutos com consultor sênior. Sem compromisso.