
A referência é a LC 214 consolidada após a LC 227/2026, arts. 21–23. Base normativa consultada até 30/08/2026.
Fornecedor digital estrangeiro: identidade e canal de venda
Mapa inicial da entrada no Brasil
- Entidade fornecedoraConfirme qual pessoa jurídica assume cada contrato, sem usar apenas a marca global.
- Canal de vendaSepare venda direta, operação intermediada e contratação por outra entidade do grupo.
- Partes da importaçãoIdentifique adquirente, destinatário e consumo no País para a operação analisada.
- Fluxo documentadoRelacione objeto, pagamento, cadastro e responsabilidades antes da implantação.
O primeiro passo de uma entrada no mercado brasileiro é identificar qual entidade contrata com o cliente. A marca pode ser global e a entidade fornecedora, brasileira; também pode existir uma contratação direta com residente no exterior. O tratamento deve acompanhar a relação efetiva.
Depois, separar os canais. Vendas diretas, operações intermediadas e contratos por conta de outras entidades do grupo não devem receber uma conclusão única sem exame dos fatos. O canal é relevante tanto para a obrigação cadastral quanto para responsabilidade e documentação.
A análise da importação de SaaS e cloud começa pelo fornecedor estrangeiro e pelo consumo no País, conforme art. 64. Para o comprador brasileiro, adquirente e destinatário podem ser diferentes; isso afeta a identificação do contribuinte.
Um documento de implantação deve registrar entidade fornecedora, adquirente, destinatário, canal, objeto e fluxo financeiro. A lista é uma proposta de governança. Ela ajuda a demonstrar o enquadramento, sem substituir as informações e formalidades que o procedimento aplicável efetivamente exigir.
O que a lei estabelece sobre inscrição do estrangeiro
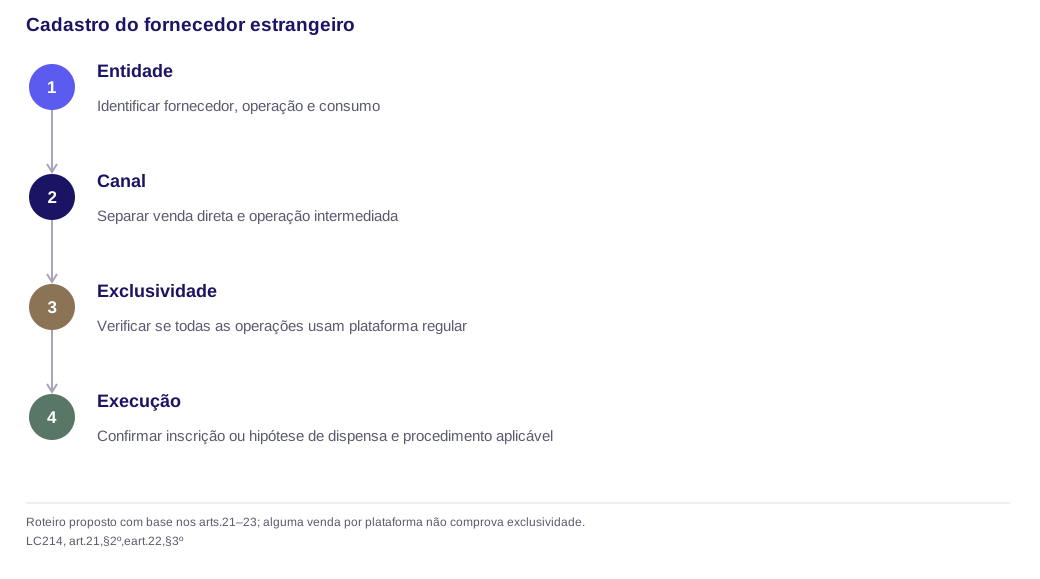
O art. 21, § 2º, obriga o fornecedor residente ou domiciliado no exterior a se cadastrar como contribuinte quando realiza operações no País ou como responsável no caso de importações, observados o local da operação e o art. 23. A obrigação precisa ser aplicada à hipótese legal, não à presença de qualquer visitante brasileiro num site. LC 214, art. 21, § 2º.
O regulamento da CBS trata de identificação cadastral, estabelecimentos e atualização nos arts. 104 a 108. Seu art. 106 admite estabelecimento fornecedor físico ou virtual. Esse conceito serve ao regulamento; não demonstra, por si, estabelecimento permanente para convenção de imposto de renda. Decreto 12.955/2026, arts. 104–108.
Na prática, é preciso distinguir obrigação jurídica e procedimento de execução. Conhecer o dispositivo não comprova que determinada entidade já recebeu inscrição válida, que o representante está habilitado ou que um sistema está pronto para emitir o documento da operação.
Por isso, este artigo não oferece um passo a passo de telas de cadastro. O procedimento específico aplicável à categoria de fornecedor estrangeiro deve ser confirmado antes da implantação. Essa limitação não equivale a afirmar que inexiste regulamentação.
A dispensa exige operações exclusivamente por plataforma regular
Teste da exclusividade do canal
- Somente plataforma regularA operação exclusiva pelo canal que satisfaz a condição legal pode sustentar a análise da dispensa.
- Plataforma e venda diretaContratos enterprise cobrados diretamente exigem reavaliar a exclusividade antes de manter a dispensa.
- Prova do arranjoContrato, inscrição da plataforma e alcance da intermediação precisam corresponder ao conjunto das vendas.
O art. 22, § 3º, dispensa o fornecedor estrangeiro da inscrição indicada no art. 21, § 2º, se realizar operações exclusivamente por plataforma digital inscrita no cadastro do IBS e da CBS no regime regular.
A palavra “exclusivamente” altera a decisão comercial. Uma empresa que combina venda direta com canal intermediado não pode sustentar a dispensa apenas mostrando que parte da receita passa por plataforma regular. O conjunto de operações precisa ser compatível com a condição legal. LC 214, art. 22, § 3º.
Considere duas hipóteses fictícias. Na primeira, o fornecedor opera apenas pelo canal que satisfaz a exigência legal, com inscrição da plataforma comprovada. Na segunda, ele acrescenta contratos enterprise assinados e cobrados diretamente. A mudança de canal exige reavaliar a base da dispensa antes de simplesmente manter a configuração anterior.
O contrato com a plataforma deve permitir verificar o serviço intermediado, as obrigações assumidas e o alcance do canal. Uma declaração comercial de que a plataforma “cuida dos impostos” não substitui o enquadramento e a identificação dos deveres legais.
A revisão de contratos SaaS deve incluir esse evento: abertura de venda direta, alteração de plataforma ou mudança de entidade fornecedora. Não há motivo para deixar essa análise somente para o primeiro incidente de faturamento.
Como verificar se o intermediário é plataforma digital
Teste funcional do intermediário
- IntermediaçãoConfirme que a empresa aproxima fornecedor e adquirente na operação examinada.
- Elemento essencialVerifique controle sobre cobrança, pagamento, termos e condições ou entrega.
- Exclusões legaisExamine pagamentos isolados, acesso à internet, publicidade e busca dentro de seus limites.
- Função realUse contratos e funcionamento do canal, sem aceitar marketplace ou gateway como classificação suficiente.
A classificação tributária combina intermediação entre fornecedor e adquirente com controle de ao menos um elemento essencial: cobrança, pagamento, termos e condições ou entrega. A empresa deve cumprir o teste do art. 22, § 1º, além de observar as exclusões do § 2º.
Um processador de pagamentos não é automaticamente plataforma. A exclusão legal de pagamentos isolados se refere aos serviços prestados por instituições autorizadas pelo Banco Central. Também existem regras para acesso à internet, publicidade e busca/comparação, cada uma com seus limites. LC 214, art. 22, §§ 1º–2º.
Não movimentar o dinheiro, por outro lado, pode ser insuficiente para afastar o teste positivo: uma operadora ainda pode controlar termos ou entrega. O fato decisivo é o que ela faz naquela operação.
O teste de enquadramento de plataformas digitais deve preceder a utilização da dispensa cadastral. Chamar um prestador de marketplace ou gateway no cadastro de fornecedores não comprova o requisito jurídico.
Responsabilidade legal e tarefas contratuais não são iguais
| Situação | Verificação do fornecedor | Verificação da plataforma | Ponto do comprador brasileiro |
|---|---|---|---|
| Venda direta do exterior | Inscrição e obrigações aplicáveis | Não há intermediário no cenário | Identificar contribuinte, documento e crédito |
| Operação exclusivamente por plataforma regular | Comprovar a condição da dispensa | Enquadramento, inscrição e responsabilidade | Não presumir exoneração pela plataforma |
| Canais direto e intermediado | Reavaliar a dispensa | Separar operações intermediadas | Distinguir cada cadeia contratual |
| Fornecedor ou plataforma não inscrito | Regularização e regras aplicáveis | Enquadramento e situação cadastral | Examinar mecanismo cambial e diferenças |
| Prestador que apenas registra pagamentos | Não delegar obrigação sem base | Verificar função real e exclusões | Identificar quem efetivamente fornece |
Para operações com fornecedor estrangeiro, o art. 22, I, prevê responsabilidade da plataforma solidariamente com adquirente ou destinatário, em substituição ao fornecedor. Na importação, o art. 64, § 5º, disciplina contribuinte e responsáveis.
A tabela abaixo organiza tarefas de implantação. Ela não cria nem transfere responsabilidade tributária. Uma cláusula que atribui a emissão a determinado participante precisa ser confrontada com a obrigação legal correspondente.
O serviço próprio da plataforma também precisa ser distinguido da operação intermediada. Responsabilidade por tributo do fornecedor e base da remuneração própria são perguntas diferentes. A matriz de responsabilidade de plataformas aprofunda essa separação.
As opções dos §§ 12–13 do art. 22 voltadas a fornecedor residente ou domiciliado no País não devem ser transportadas automaticamente para o estrangeiro. A análise do canal internacional precisa preservar o alcance de cada hipótese. LC 214, art. 22.
O mecanismo de câmbio exige confirmação operacional
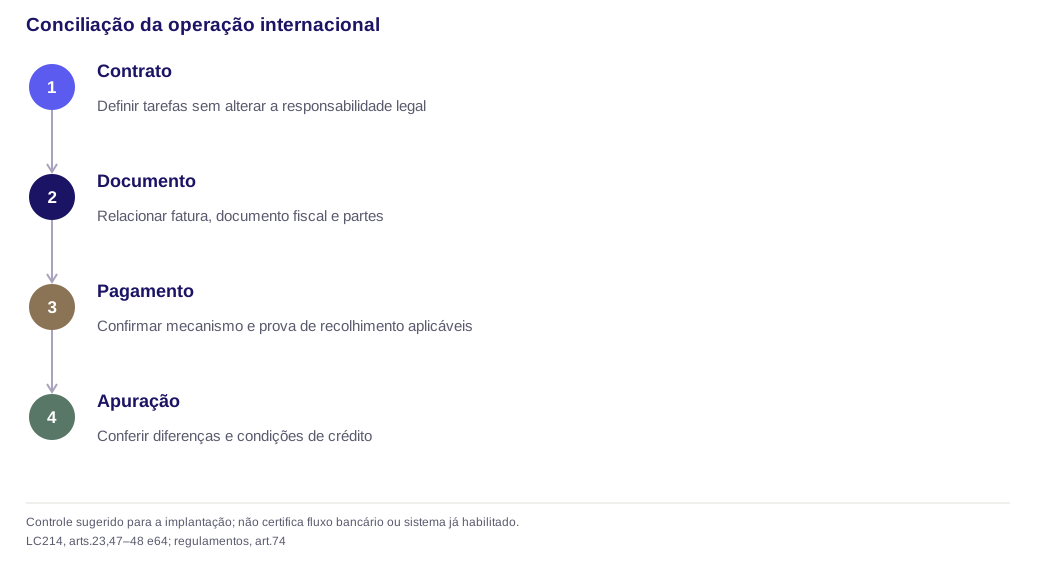
Se fornecedor ou plataforma estrangeiro não estiver inscrito, o art. 23, parágrafo único, prevê segregação e recolhimento por instituição que realiza a operação de câmbio, às alíquotas de referência, e tratamento de eventual diferença em relação à alíquota devida.
O art. 21 do regulamento da CBS remete os critérios da segregação a ato conjunto da Receita Federal e do Comitê Gestor do IBS. Essa remissão precisa ser respeitada. A leitura do decreto não comprova que todos os bancos e todas as formas de pagamento já executam o mesmo fluxo. LC 214, art. 23 e Decreto 12.955, art. 21.
Antes de uma remessa, a tesouraria deve confirmar qual procedimento se aplica, quais dados são exigidos e como será obtida a prova do recolhimento. Também deve verificar como se conciliam valores cobrados pelo fornecedor, plataforma e instituição cambial.
O objetivo é evitar duas falhas distintas: presumir que alguém recolheu quando não há evidência e realizar pagamento duplicado por falta de conciliação. Este artigo não atesta a disponibilidade de um fluxo bancário específico. A confirmação deve integrar a implantação concreta.
Documento de importação e crédito precisam fechar juntos
Trilha documental da importação
- Documento fiscalConfirme se é exigível e quais referências à transação devem constar conforme o procedimento aplicável.
- Fatura e pagamentoConcilie invoice, prova da transação e contrato de câmbio sem presumir que um documento substitui todos os demais.
- TitularidadeResolva quem é adquirente e destinatário quando pessoas diferentes pagam e utilizam o fornecimento.
- CréditoAplique os requisitos da LC 214 ao adquirente regular e ao débito efetivamente relacionado à operação.
O art. 74 dos regulamentos prevê que ato conjunto poderá exigir documento fiscal para importação de serviço ou intangível. Quando exigível, o documento deve identificar o contrato de câmbio e a fatura ou prova da transação/pagamento; em consumo misto, há informação da parcela brasileira. Mesmo na dispensa de emissão, a prova deve ser conservada. Regulamento CBS, art. 74 e Regulamento IBS, art. 74.
O comprador precisa saber quem emite, qual documento recebe e como ele se relaciona à operação. A invoice comercial e o comprovante de pagamento podem integrar a prova, mas não devem ser presumidos substitutos de toda obrigação fiscal.
Para crédito, o art. 64, § 5º, VII, remete ao adquirente regular e às condições dos arts. 47 a 56. Quando adquirente e destinatário não coincidem, é necessário resolver a titularidade e a documentação; o fato de uma entidade brasileira utilizar o software não produz crédito automático.
A determinação do destino digital e o exame de crédito financeiro devem acompanhar a montagem do fluxo. Essa conferência é especialmente importante quando a matriz estrangeira paga e uma subsidiária recebe o fornecimento.
O calendário de 2026 não pode ser aplicado de forma genérica
Quatro camadas do calendário de 2026
- Taxas-testeTrate 0,1% de IBS e 0,9% de CBS como regras de 2026, sem projetá-las como taxas definitivas.
- Obrigação acessóriaVerifique as condições associadas à dispensa de recolhimento no período de teste.
- Tipo de documentoAplique a data correspondente ao fornecimento, ao documento e à categoria do contribuinte.
- Versão normativaConfira regulamentos e alterações vigentes antes de liberar o fluxo no sistema.
A LC 214 prevê taxas-teste de 0,1% de IBS e 0,9% de CBS em 2026, com dispensa condicionada do recolhimento para quem cumpre obrigações acessórias. O art. 348 preserva o pagamento das contribuições anteriores nas condições indicadas. Não se deve usar o teste como taxa definitiva de entrada no mercado. LC 214, arts. 343, 346 e 348.
O Ato Conjunto 4/2026 fixa datas de documentos conforme o tipo de fornecimento. Para NFS-e dos subitens de ISS 1.03, 1.05 e 1.09, prevê 1º de dezembro; outros serviços da lista podem seguir 1º de outubro. Há regras próprias para Simples e outras hipóteses. Ato Conjunto RFB/CGIBS 4, art. 1º.
O regulamento da CBS deve ser lido na versão atualizada. No IBS, a Resolução 13/2026 alterou produção de efeitos, inclusive hipóteses específicas relativas a pessoas físicas. Não se pode converter essa ressalva em postergação geral para qualquer pessoa jurídica estrangeira. Resolução CGIBS 13/2026.
A visão da reforma para tecnologia e SaaS permite situar essas etapas no calendário mais amplo. A equipe que implementa precisa distinguir obrigação vigente, data de exigibilidade e disponibilidade técnica de um sistema.
Entregáveis para uma implantação revisável
Pacote mínimo de governança por canal
- Matriz da operaçãoRegistre fornecedor, adquirente, destinatário, hipótese legal, responsável, documento, pagamento e crédito.
- Lastro contratualGuarde os contratos que sustentam a classificação e o alcance de cada canal.
- Confirmação operacionalDocumente cadastro e procedimento efetivamente acordado com plataforma, comprador e instituição envolvida.
- Gatilho de revisãoDefina responsável por reavaliar a conclusão quando produto, entidade ou canal mudar.
O resultado da revisão deve ser uma matriz por canal: entidade fornecedora, clientes/destinatários, hipótese legal, situação de cadastro, responsável, documento, pagamento e tratamento do crédito. Mudanças de produto ou canal precisam ter um responsável por reavaliar essas conclusões.
Junto à matriz, guardar os contratos que justificam a classificação, a confirmação cadastral pertinente e o procedimento efetivamente acordado com os participantes. Esse conjunto permite explicar uma divergência sem depender da lembrança de quem abriu a conta.
Permanecem fora de uma conclusão genérica a habilitação concreta do fornecedor, um procedimento bancário específico e a aplicação de tratado de renda. A contratação de consultoria tributária para tecnologia deve delimitar quais desses entregáveis serão verificados antes de liberar o canal.
Perguntas frequentes
Quatro respostas que dependem do canal real
- Dispensa cadastralExige as condições da operação exclusivamente realizada por plataforma regular.
- Responsabilidade do compradorNão desaparece por simples presença de plataforma; os papéis legais precisam ser identificados.
- GatewaySó recebe a classificação pertinente depois do teste de intermediação, controle e exclusões.
- Recolhimento no câmbioPrecisa ser confirmado para a instituição, a modalidade de pagamento e o procedimento concretos.
Usar uma plataforma dispensa o cadastro do fornecedor estrangeiro?
Só nas condições do art. 22, § 3º: operações exclusivamente por plataforma inscrita no regime regular. A utilização parcial de um canal intermediado não comprova essa exclusividade nem resolve as vendas diretas.
A plataforma elimina toda responsabilidade do comprador brasileiro?
Não é essa a redação do art. 22, I. Na hipótese de fornecedor estrangeiro, a lei prevê solidariedade da plataforma com adquirente ou destinatário, em substituição ao fornecedor. Os papéis e a operação precisam ser identificados.
Qualquer gateway de pagamento é plataforma para IBS/CBS?
Não. O teste combina intermediação e controle de elemento essencial, com as exclusões do § 2º. A autorização e a atividade do prestador de pagamentos devem ser verificadas; o nome comercial não decide o enquadramento.
O banco já recolhe IBS/CBS em toda remessa para fornecedor não inscrito?
Este texto não confirma esse funcionamento universal. Lei e regulamento preveem o mecanismo com critérios aplicáveis, mas a instituição, a modalidade de pagamento e o procedimento precisam ser verificados para a operação concreta.

Discutir um caso concreto da sua empresa
30 minutos com consultor sênior. Mapeamos o cenário tributário específico, identificamos as oportunidades aplicáveis e indicamos o caminho técnico — independentemente de você seguir conosco.
Agendar diagnóstico gratuito 30 minutos com consultor sênior. Sem compromisso.