
A referência é a LC 214/2025, arts. 12 e 47, com corte em 30/08/2026. A análise precisa identificar cada cobrança, a pessoa que realizou o fornecimento e quem efetivamente o adquiriu.
Emolumentos de cartório: parcelas diferentes na mesma guia
Uma guia pode reunir camadas distintas
- Ato cartorárioO serviço solicitado e a tabela da unidade federativa ajudam a identificar a cobrança de emolumentos aplicável ao caso.
- Distribuição legalParcelas destinadas a beneficiários por norma estadual precisam ser discriminadas sem presumir um único tratamento fiscal para todas elas.
- Serviço do operadorDiligência, coordenação e remuneração própria do BPO devem permanecer separadas do valor pago ao cartório.
- Recorte localA legislação paulista ilustra a necessidade de separação, mas não representa automaticamente as regras dos demais Estados.
A Lei 10.169/2000 estabelece normas gerais e remete aos Estados e ao Distrito Federal a fixação dos valores dos emolumentos. Seu art. 6º exige recibo dos emolumentos percebidos pelos notários e registradores. A tabela estadual e o ato praticado são, portanto, documentos relevantes para entender o pagamento. Lei 10.169, arts. 1º a 6º.
Um exemplo da necessidade de discriminação está na legislação paulista. Os arts. 11 a 14 da Lei 11.331/2002 tratam de recolhimentos, recibo e adiantamento, com referência às parcelas do art. 19. A distribuição legal de valores entre beneficiários não permite concluir que todas as parcelas sejam excluídas da base de qualquer participante. Lei paulista 11.331/2002.
Esse exemplo não descreve todas as unidades da Federação. A conferência deve usar a tabela e a norma aplicáveis ao ato concreto.
Para uma legaltech ou um BPO documental, o total da guia pode aparecer ao lado de despesas de diligência e remuneração própria. Somar esses valores para cobrar o cliente é uma decisão financeira; qualificá-los tributariamente exige separar suas causas.
Quem contratou e quem pagou precisam ser identificados
Da obrigação ao tratamento da cobrança
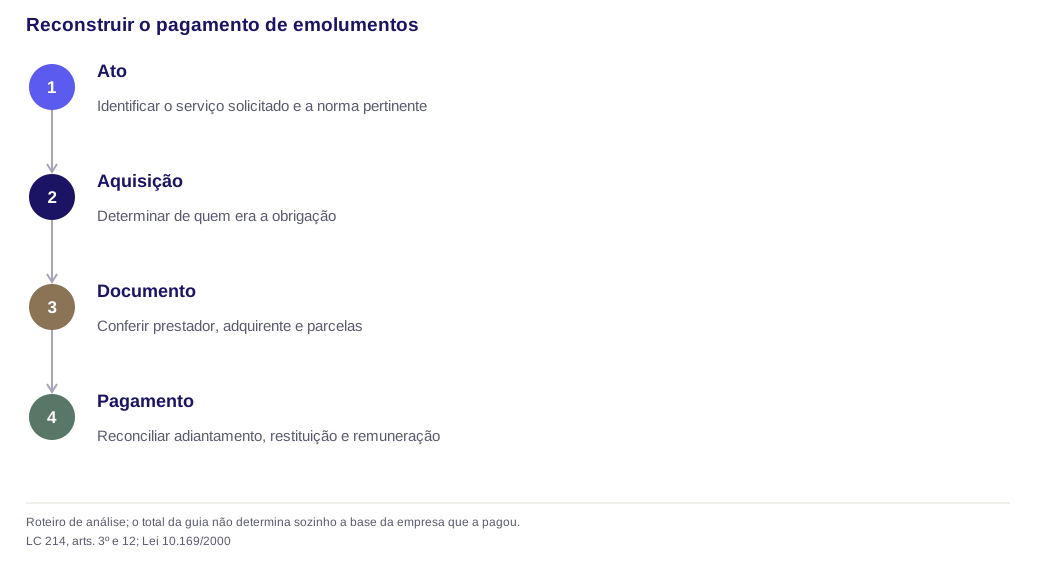
- ObrigaçãoDetermine quem assumiu a contraprestação da aquisição cartorária perante o prestador.
- AdiantamentoVerifique se o operador apenas antecipou recursos do cliente ou suportou gasto necessário à própria entrega.
- DocumentaçãoConfirme se o ato, o recibo, o documento fiscal e o pagamento preservam a identidade das partes.
- EnquadramentoSomente depois dessa trilha avalie exclusão de reembolso, custo próprio e eventual crédito do adquirente.
O art. 3º, IV, da LC 214 identifica o adquirente pela obrigação de contraprestação. No pagamento por conta e ordem ou em nome de terceiros, a lei considera a pessoa por conta de quem ou em nome de quem decorre a obrigação.
Isso permite formular uma pergunta concreta: o operador apenas adiantou o pagamento de uma aquisição do cliente ou suportou um custo para entregar o serviço que ele próprio vendeu?
No primeiro desenho, a exclusão de reembolso pode ser examinada, desde que os demais requisitos estejam presentes. No segundo, o gasto pode integrar a prestação própria. O nome da conta contábil e a ausência de margem na parcela não substituem essa distinção. LC 214, arts. 3º e 12.
A análise de reembolso de despesas apresenta os desenhos gerais. Para emolumentos, é necessário acrescentar a identificação do ato e do documento pertinente, sem presumir que toda guia tenha a mesma função fiscal.
Separe a cobrança do cartório da remuneração do operador
| Parcela | Pergunta sobre sua natureza | O que ainda precisa ser demonstrado |
|---|---|---|
| R$ 600 adiantados | A obrigação era do cliente ou custo de prestação própria? | Contrato, operação, documento e trilha do pagamento |
| R$ 150 de coordenação | Qual serviço o operador presta em nome próprio? | Contrato e tratamento da remuneração |
| R$ 750 recebidos | Quais valores foram reunidos na cobrança? | Conciliação entre restituição e remuneração |
Considere um exemplo inteiramente fictício: o operador adianta R$ 600 para uma aquisição do cliente e cobra R$ 150 pela coordenação. O cliente transfere R$ 750 ao operador. Pressupõe-se, apenas para organizar as perguntas, que os R$ 600 correspondam exatamente ao valor pago.
A tabela não calcula imposto nem certifica exclusão dos R$ 600. Se o documento não identifica adequadamente o terceiro ou os fatos mostram contratação própria do operador, o resultado precisa ser revisto.
Também não se pode tratar os R$ 150 como emolumento simplesmente porque foram cobrados junto da guia. Essa parcela remunera a atuação própria descrita no exemplo. O mapa de tributação de BPO documental e legaltech ajuda a separar essas receitas.
Recibo e documento fiscal têm funções que precisam ser conferidas
Três documentos, três funções de controle
- Recibo de emolumentosComprova o recebimento dentro da disciplina própria da cobrança cartorária e do ato praticado.
- Documento fiscal eletrônicoPrecisa ser idôneo e identificar corretamente a operação e as partes quando utilizado para a apropriação de crédito.
- Autorização técnicaConfirma o processamento do documento no ambiente, mas não atesta a veracidade material das informações declaradas.
O recibo exigido pela legislação de emolumentos comprova o recebimento no alcance da regra correspondente. Isso não permite equiparar automaticamente qualquer recibo ou guia a documento fiscal eletrônico idôneo para crédito de IBS/CBS.
O art. 12, § 2º, IV, refere-se à documentação fiscal relativa à operação em nome do terceiro. O art. 47, § 1º, exige documento fiscal eletrônico idôneo para apropriação do crédito. Cada finalidade deve ser atendida pelo instrumento aplicável.
O art. 122, V, dos regulamentos considera inidôneo o documento que indique adquirente ou destinatário diverso do efetivo. A autorização técnica, por sua vez, não valida a verdade dos dados, conforme o art. 132. Decreto 12.955/2026 e Resolução CGIBS 6/2026.
Antes de assegurar um tratamento, é preciso conferir a identificação fiscal do prestador, o modelo documental exigido, a pessoa adquirente e as regras do ambiente pertinente. Esta página não certifica o documento adotado por um cartório ou município específico.
Se houver erro na parte identificada, a seção sobre documentação em nome errado explica por que não basta alterar o cadastro interno ou produzir uma carta privada.
Crédito é tributo da aquisição, não o valor da guia
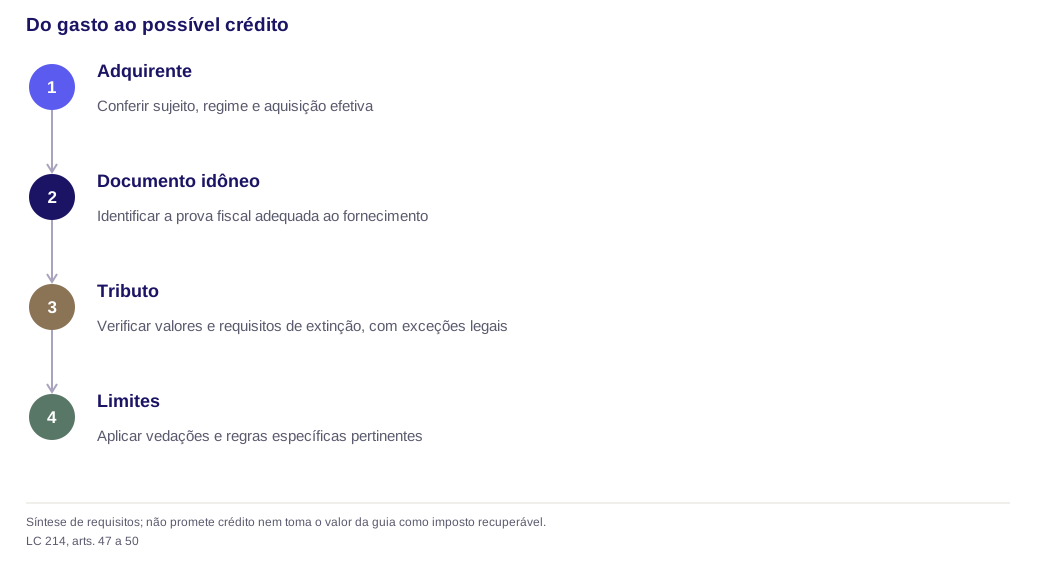
O art. 47 disciplina o crédito do contribuinte sujeito ao regime regular. A análise envolve a aquisição, suas exceções, o documento idôneo e a extinção dos débitos, nos termos legais. O valor creditável não corresponde automaticamente ao preço pago ou ao total da guia.
Em um exemplo didático, pagar R$ 600 não cria R$ 600 de crédito. É preciso identificar os valores de IBS e CBS pertinentes, demonstrados e sujeitos aos requisitos da lei. Sem essa informação e sem o enquadramento da aquisição, não há base para anunciar um número.
O art. 48 prevê condição específica de dispensa do requisito de extinção, e o art. 49 disciplina operações que não permitem crédito, ressalvadas as hipóteses legais pertinentes. Esses dispositivos não devem ser resumidos como “qualquer gasto da empresa gera crédito”. LC 214, arts. 47 a 50.
O guia de créditos nas despesas de tecnologia apresenta a estrutura geral. Quando o adquirente é uma instituição financeira, a análise deve considerar sua disciplina própria; o simples nome banco não justifica nem crédito automático nem vedação universal. Veja o tratamento de software e serviços vendidos a bancos.
A exclusão imobiliária não é uma regra universal sobre emolumentos
| Questão | Dispositivo de partida | Limite essencial |
|---|---|---|
| Restituição recebida por pagamento em operação alheia | Art. 12, § 2º, IV | Operação e documentação fiscal em nome do terceiro |
| Crédito do adquirente no regime regular | Arts. 47 a 50 | Requisitos e exceções do crédito, não total da guia |
| Composição do valor de locação, cessão ou arrendamento de imóvel | Art. 255, § 2º | Objeto imobiliário delimitado |
| Valor e recibo de emolumentos | Lei 10.169 e legislação estadual | Ato, tabela e documento pertinentes |
O art. 255, § 2º, da LC 214 exclui determinadas parcelas do valor de locação, cessão onerosa ou arrendamento de bem imóvel, incluindo tributos e emolumentos incidentes sobre o imóvel.
O objeto do dispositivo precisa acompanhar a citação. Ele não autoriza retirar todo emolumento da base de uma empresa de tecnologia, de uma diligência própria ou de qualquer serviço documental. LC 214, art. 255, caput e § 2º.
Para o operador que cobra restituição do cliente, a hipótese a examinar pode ser o art. 12, § 2º, IV, conforme os fatos. Para uma operação imobiliária abrangida pelo art. 255, o exame é outro.
ISS e destino ajudam a delimitar o problema, sem resolver o crédito novo
Três recortes que não devem ser confundidos
- Incidência de ISSO subitem 21.01 da LC 116 e o Tema 688 do STF situam a tributação municipal dos serviços notariais e registrais.
- Critério de destinoO art. 12, § 11, dos regulamentos remete a critérios específicos conforme o serviço e sua relação com imóvel.
- Crédito de IBS/CBSA idoneidade documental e os requisitos dos arts. 47 a 50 da LC 214 precisam ser demonstrados em análise própria.
A lista da LC 116/2003 inclui serviços de registros públicos, cartorários e notariais no subitem 21.01. O Tema 688 do STF reconhece a constitucionalidade da incidência de ISS sobre esses serviços quando devidamente previstos na legislação municipal. Esse precedente trata de ISS; não decide os requisitos de crédito de IBS/CBS. LC 116, lista de serviços e STF, Tema 688.
A determinação do local também merece atenção. Para os serviços notariais e registrais descritos no art. 12, § 11, dos regulamentos, relacionados a imóvel, há remissão ao inciso III em caso de fruição presencial e ao inciso X nas demais hipóteses.
Não se deve transformar essa disposição em uma regra indistinta para todos os serviços ou confundir o art. 12 regulamentar com o art. 11 da lei. Decreto 12.955, art. 12, § 11. A página de destino dos serviços digitais ajuda a situar as diferenças de critério.
Uma revisão útil termina com documentos e pendências identificados
O que precisa sair do diagnóstico
- Cobrança identificadaAssocie o ato, a tabela e a norma aplicáveis a cada parcela que compõe o valor exigido.
- Partes demonstradasReúna a trilha de contratação, emissão e pagamento que indique adquirente, prestador e operador.
- Serviço próprio separadoIsole a diligência ou coordenação prestada pelo operador dos valores pagos a terceiros.
- Pendências explícitasRegistre documentos locais e parcelas destinadas a beneficiários cuja disciplina ainda precise ser conferida.
O diagnóstico deve reunir o ato solicitado, a norma e a tabela aplicáveis, a discriminação da cobrança, os documentos emitidos e a trilha de contratação e pagamento. Também deve separar a atuação própria do operador.
O caso favorável é aquele em que os fatos permitem identificar a aquisição alheia e provar a documentação exigida, ou demonstrar os requisitos de crédito da pessoa adquirente. O caso desfavorável é a promessa de exclusão ou crédito apoiada apenas na palavra cartório e no comprovante bancário.
O exame aqui não abrange todos os documentos estaduais ou municipais, nem decide o tratamento de cada parcela destinada a fundos e outros beneficiários. Essas perguntas precisam ser resolvidas antes de orientar uma operação específica.
Perguntas frequentes
Pontos de controle antes das respostas
- Exclusão da baseO nome emolumento não transforma todo pagamento em reembolso excluível para o BPO.
- Documento de créditoO recibo cartorário não substitui automaticamente o documento fiscal eletrônico idôneo exigido pela LC 214.
- Valor creditávelO crédito corresponde ao tributo e às condições da aquisição, e não ao total nominal da guia.
- Regra imobiliáriaA referência a emolumentos no art. 255 permanece vinculada às operações imobiliárias descritas naquele dispositivo.
Todo emolumento pago pode ser excluído da base do BPO?
Não. É necessário identificar a operação e o fundamento aplicável. Para reembolso, o art. 12, § 2º, IV, exige os fatos e a documentação previstos; o custo de prestação própria não se torna aquisição do cliente pela descrição da cobrança.
O recibo do cartório basta para crédito de IBS/CBS?
Não se pode afirmar isso genericamente. O art. 47 exige documento fiscal eletrônico idôneo e os demais requisitos do crédito. O modelo documental aplicável ao prestador e à operação precisa ser conferido.
O crédito corresponde ao valor integral da guia?
Não. O crédito decorre dos valores tributários e das condições legais da aquisição, não automaticamente do preço pago. Uma guia de R$ 600 não demonstra crédito de R$ 600.
O art. 255 exclui emolumentos de qualquer serviço?
Não. Seu § 2º trata da composição do valor de locação, cessão onerosa ou arrendamento de imóvel. A aplicação fora desse objeto exige outro fundamento, e não a reprodução isolada da palavra emolumentos.

Discutir um caso concreto da sua empresa
30 minutos com consultor sênior. Mapeamos o cenário tributário específico, identificamos as oportunidades aplicáveis e indicamos o caminho técnico — independentemente de você seguir conosco.
Agendar diagnóstico gratuito 30 minutos com consultor sênior. Sem compromisso.