
Fonte: LC 214/2025, art. 127, caput e §§ 1º a 3º.
Legaltech e serviços profissionais: identificar o serviço efetivo
Entregas que podem coexistir numa legaltech
- Licença de softwareO cliente acessa uma ferramenta, e a presença de profissionais jurídicos no produto não redefine a entrega.
- Serviço operacionalA empresa executa um fluxo ou atividade de apoio que precisa ser descrito por sua substância.
- IntermediaçãoA plataforma aproxima participantes e pode exigir o teste jurídico próprio dessa função.
- Prestação profissionalA atividade individualizada somente recebe o tratamento pertinente quando os requisitos aplicáveis estão demonstrados.
Uma plataforma pode organizar documentos, automatizar tarefas, disponibilizar pesquisa, acompanhar fluxos ou intermediar prestadores. O uso dessas ferramentas por um advogado não demonstra que a empresa fornecedora está prestando advocacia na hipótese tributária do art. 127.
Eu separaria primeiro a obrigação contratada. O cliente comprou acesso a um sistema, uma entrega profissional individualizada, um serviço operacional ou uma intermediação? Quem responde pela entrega? Quem executa a atividade final? Essas perguntas ajudam a evitar que a descrição de marketing substitua o enquadramento.
O diagnóstico de legaltech e BPO documental aprofunda as diferenças entre essas operações. Se houver intermediação, a análise de plataformas digitais para IBS/CBS também pode ser necessária. Nenhuma dessas classificações decorre apenas do setor atendido.
O art. 127 cuida de prestação por profissionais e das condições que especifica. Ele não concede uma redução geral a todo o mercado de tecnologia destinado a profissões regulamentadas.
Quem está no rol do art. 127
| Incisos | Profissionais enumerados |
|---|---|
| I a III | Administradores; advogados; arquitetos e urbanistas |
| IV a VI | Assistentes sociais; bibliotecários; biólogos |
| VII a IX | Contabilistas; economistas; economistas domésticos |
| X a XII | Profissionais de educação física; engenheiros e agrônomos; estatísticos |
| XIII a XV | Médicos veterinários e zootecnistas; museólogos; químicos |
| XVI a XVIII | Profissionais de relações públicas; técnicos industriais; técnicos agrícolas |
O dispositivo enumera 18 categorias profissionais, relacionadas a atividades intelectuais de natureza científica, literária ou artística submetidas à fiscalização por conselho. A identificação da profissão é apenas a primeira parte do teste; as condições da prestação continuam aplicáveis.
Fonte: LC 214, art. 127, I a XVIII.
Para pessoa física, o § 1º, I, exige vinculação dos serviços à habilitação do profissional. Para pessoa jurídica, existe outro conjunto de condições. A simples presença de uma profissão dessa tabela no contrato social, no quadro de empregados ou na base de clientes não encerra a análise.
As cinco condições cumulativas da pessoa jurídica
| Condição | O que examinar no caso concreto | O que não substitui a prova |
|---|---|---|
| Habilitação dos sócios relacionada aos objetivos da sociedade e fiscalização por conselho | Qualificação, atuação e objeto efetivo | Ter somente um empregado habilitado |
| Ausência de pessoa jurídica como sócia | Quadro societário pertinente | Dizer que o investidor não participa da operação |
| Sociedade não ser sócia de outra pessoa jurídica | Participações societárias da prestadora | Desconsiderar uma participação por ser minoritária |
| Ausência de atividade diversa das habilitações dos sócios | Atividades efetivamente desenvolvidas | Manter apenas uma descrição formal conveniente |
| Prestação direta dos serviços da atividade-fim pelos sócios, admitidos auxiliares ou colaboradores | Quem entrega o serviço profissional | Presumir prestação direta pela mera assinatura do contrato |
O art. 127, § 1º, II, deve ser lido por inteiro. Escolher apenas o requisito mais fácil de demonstrar pode produzir uma conclusão incompatível com os demais.
Fontes: LC 214, art. 127, § 1º, II, Decreto 12.955/2026, art. 202 e Resolução CGIBS 6/2026, art. 202.
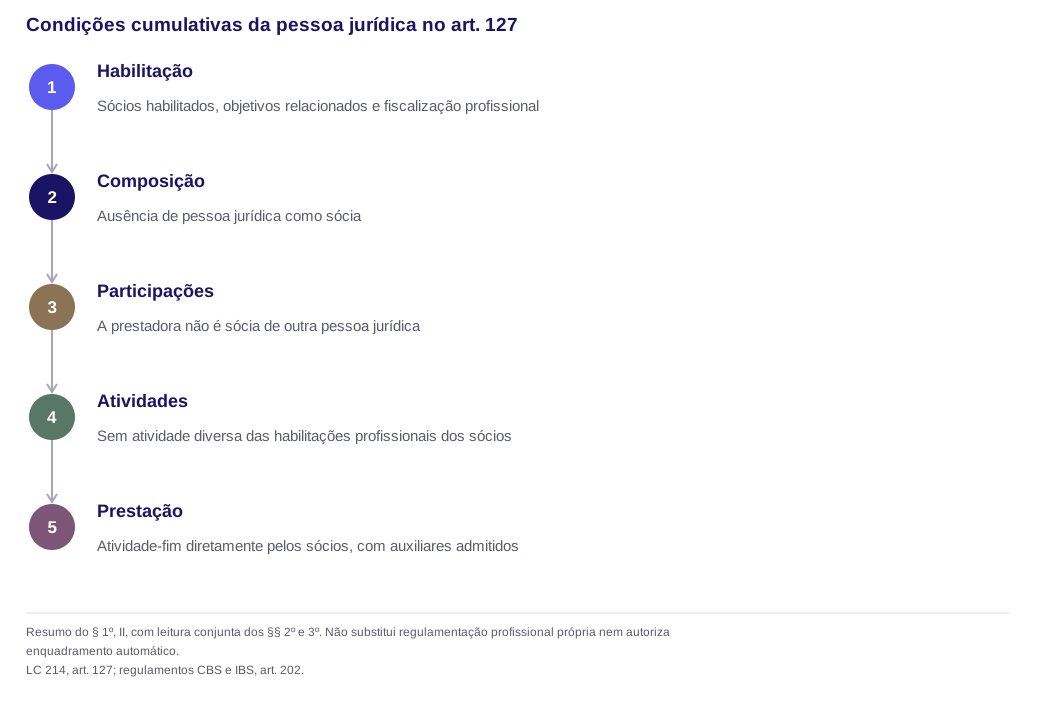
Há ressalva específica no § 3º para a prestação de serviços ligada à profissão de educação física por pessoa jurídica submetida à fiscalização de conselho. Essa exceção não deve ser transportada a uma legaltech. O artigo precisa ser aplicado com seus parágrafos, e não como uma regra indistinta para qualquer prestador intelectual.
O que o § 2º permite não apaga os requisitos anteriores
Alcance do § 2º do art. 127
- O que o parágrafo afastaNatureza jurídica, reunião de profissionais admitida pela regra e forma de distribuição de lucros não impedem a redução por si sós.
- O que permaneceCondições societárias, atividades exercidas e prestação direta continuam sujeitas à verificação cumulativa.
- Análise profissional própriaA conclusão fiscal não substitui as regras de exercício e fiscalização de cada profissão.
O § 2º esclarece que a natureza jurídica da sociedade, a união de diferentes profissionais do rol nas condições previstas e a forma de distribuição de lucros não impedem, por si, a redução. Isso evita criar restrições tributárias que o próprio dispositivo afastou. LC 214, art. 127, § 2º.
Mas esse parágrafo não transforma sociedade com sócio pessoa jurídica em situação automaticamente elegível, nem dispensa a prestação direta ou a verificação das atividades. A leitura deve preservar o conjunto, incluindo as condições cumulativas e a exceção expressa.
Também é necessário separar o enquadramento tributário das regras de exercício de cada profissão. Este artigo não é uma análise de constituição de sociedade de advocacia nem de compatibilidade de suas atividades perante a regulamentação profissional. Uma conclusão fiscal não substitui essa verificação própria.
A estrutura societária deve ser descrita como existe. Não é adequado ignorar participações, tratar colaboradores como sócios apenas no papel ou recomendar alteração formal sem examinar a operação e as demais consequências.
Três modelos que merecem conclusões diferentes
Três modelos de negócio
- Software para escritóriosA entrega é acesso ao sistema, ainda que profissionais jurídicos participem do desenvolvimento do produto.
- Sociedade profissionalA prestação direta pelos profissionais depende da confirmação dos requisitos societários e de atividade.
- Oferta mistaLicença e prestação profissional precisam ser separadas, mas a divisão de rubricas não cura eventual impedimento da pessoa jurídica.
No primeiro exemplo fictício, uma empresa licencia um sistema de gestão para escritórios. A equipe inclui profissionais jurídicos que ajudam a desenhar o produto. O que foi contratado é acesso ao software, e os fatos apresentados não demonstram a prestação profissional abrangida pelo art. 127. A presença desses profissionais não basta para aplicar a redução.
No segundo exemplo, uma sociedade presta serviço profissional por meio dos próprios sócios habilitados, com auxílio de colaboradores. Pressupõe-se, para a hipótese, que atende aos requisitos societários e de atividade e à fiscalização profissional pertinente. Ela utiliza software como ferramenta de trabalho. O uso da ferramenta não altera, sozinho, a natureza da prestação profissional; o enquadramento depende dos fatos e dos requisitos confirmados.
No terceiro exemplo, uma mesma pessoa jurídica oferece licença de plataforma e prestação profissional. Não basta emitir duas rubricas e aplicar 30% de redução em uma delas. O requisito de não exercer atividade diversa das habilitações dos sócios exige exame da própria pessoa jurídica. A separação das receitas é necessária para entender a carteira, mas pode não resolver um impedimento ligado à atividade da sociedade.
O mapeamento de receitas mistas deve apresentar essa diferença. Não há autorização, nesta análise, para reorganizar artificialmente o faturamento ou presumir que toda receita separada preservará um benefício.
Como calcular a redução sem confundir percentual e alíquota
| Elemento | Cálculo da hipótese | Resultado |
|---|---|---|
| Parcela antes da redução | R$ 60.000 × 20% | R$ 12.000 |
| Taxa após redução de 30% | 20% × 70% | 14% |
| Parcela com enquadramento confirmado | R$ 60.000 × 14% | R$ 8.400 |
| Diferença aritmética | R$ 12.000 − R$ 8.400 | R$ 3.600 |
A redução é de 30% da alíquota, deixando 70% da taxa que seria aplicável. Considere, apenas para demonstrar a conta, uma base fictícia de R$ 60.000 e alíquota hipotética de 20%. Se a operação preencher os requisitos do art. 127, a taxa resultante no exemplo é 14%, e a parcela ilustrada é R$ 8.400.
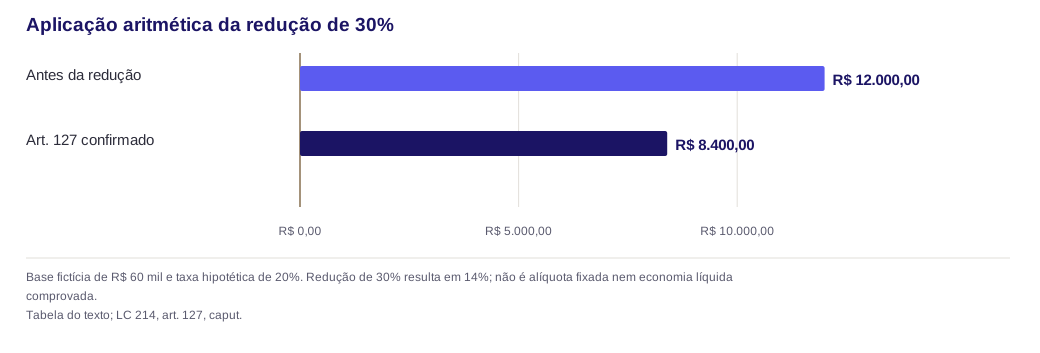
Os 20% não são taxa fixada nem previsão de referência. A diferença de R$ 3.600 não mede economia líquida de uma empresa, pois a conta não inclui créditos, outros tributos, preço ou particularidades da fase de transição. O exercício mostra a aplicação matemática do percentual legal. LC 214, art. 127, caput.
O modelo de precificação para operações B2B precisa separar a margem do prestador do custo do cliente. Uma redução na saída não autoriza presumir qual crédito o comprador terá nem que todo efeito poderá ser apropriado pelo fornecedor como margem.
O documento deve refletir a prestação que foi comprovada
Trilha entre fato e documento fiscal
- ContratoDefina a obrigação, o responsável pela atividade final e a forma de entrega.
- EntregáveisDemonstre o que foi executado e por quem, sem depender de descrição comercial genérica.
- Estrutura e habilitaçãoConserve a documentação societária e os registros profissionais pertinentes ao enquadramento.
- Documento fiscalUse classificação e descrição compatíveis com a prestação que o arquivo consegue comprovar.
Depois da análise, contrato, descrição de serviço e classificação do documento precisam corresponder ao que foi entregue. Uma NFS-e com expressão genérica de consultoria não demonstra a prestação direta exigida pela lei. Da mesma forma, um cadastro tributário não substitui a verificação do quadro societário.
O guia de NFS-e para software e SaaS ajuda a separar o tratamento jurídico dos campos. O ERP deve receber a conclusão validada, sem conceder a redução apenas pela identificação de CNAE, profissão do cliente ou palavra-chave na descrição.
Para o dossiê, é útil reunir contrato e entregáveis, identificação dos responsáveis pela atividade-fim, registros de habilitação pertinentes e documentação societária. São sugestões de prova e organização, a adaptar ao caso. Os requisitos tributários continuam sendo os do dispositivo aplicável, e a documentação deve demonstrar os fatos que ele exige.
Como encaminhar uma operação que não se enquadra no art. 127
Próximo caminho de análise
- Descrever a operaçãoRegistre quem fornece, o que entrega, quem executa e qual é a estrutura da sociedade.
- Afastar a hipótese inadequadaDocumente por que os requisitos do art. 127 não foram atendidos no caso examinado.
- Testar a regra pertinenteExamine o tratamento regular ou outra hipótese específica com seus próprios requisitos.
- Parametrizar depoisLeve ao ERP somente a conclusão vinculada às receitas, evidências e documentos confirmados.
Não preencher os requisitos desse artigo não encerra o diagnóstico tributário. A operação pode ter o tratamento regular ou exigir análise de outra hipótese específica. O que não se deve fazer é transportar uma redução de categoria distinta sem verificar seus próprios requisitos.
Por exemplo, a redução para segurança da informação decorre do art. 142 e do Anexo XI, com condições diferentes. A utilização do software em um escritório ou a existência de proteção de dados não demonstra, por si, o enquadramento em qualquer uma das duas regras.
O próximo passo é escrever a descrição operacional que sustentará a conclusão: quem fornece, o que entrega, quem executa e qual é a estrutura da sociedade. A consultoria tributária para tecnologia e SaaS deve relacionar essa descrição à receita e ao documento, deixando claras as evidências ainda necessárias. A parametrização do benefício vem depois dessa conferência.
Perguntas frequentes
Atalhos que não comprovam a redução
- Advogados empregadosA presença desses profissionais não demonstra os requisitos da pessoa jurídica previstos no art. 127.
- Cliente escritórioO setor atendido não transforma licença de software em prestação profissional.
- Rubricas separadasDividir software e consultoria no documento não elimina impedimentos societários ou operacionais.
- Redução de 30%O percentual reduz a alíquota aplicável e não cria uma alíquota nominal de 30%.
Uma legaltech com advogados empregados pode aplicar a redução de 30%?
A contratação de advogados não basta. A pessoa jurídica precisa preencher os requisitos aplicáveis do art. 127, § 1º, II, incluindo condições dos sócios, atividades e prestação direta. Também é preciso identificar se a operação é efetivamente prestação profissional abrangida.
Vender software para escritórios transforma a receita em serviço profissional?
O perfil do cliente não define a natureza do fornecimento. É necessário examinar a obrigação contratada e a entrega. Licença, serviço operacional, intermediação e prestação profissional podem ter tratamentos distintos.
A presença de uma pessoa jurídica como sócia é irrelevante se ela não trabalha na operação?
Não é essa a regra do art. 127, § 1º, II, b. O dispositivo estabelece a condição de não ter pessoa jurídica como sócia. A análise não deve ignorar a participação por sua função econômica ou por ser apresentada como investimento passivo.
A redução significa pagar IBS/CBS à alíquota de 30%?
Não. O artigo reduz a alíquota em 30%, deixando 70% da taxa aplicável. No exemplo hipotético de 20%, o resultado é 14%. A taxa real depende do período e do tratamento pertinente à operação.
Separar software e consultoria na nota garante a redução da consultoria?
Não garante. Além de identificar cada fornecimento, é preciso verificar os requisitos da pessoa jurídica, inclusive a condição relacionada às atividades exercidas. Uma separação de rubricas não elimina automaticamente impedimentos societários ou operacionais.

Discutir um caso concreto da sua empresa
30 minutos com consultor sênior. Mapeamos o cenário tributário específico, identificamos as oportunidades aplicáveis e indicamos o caminho técnico — independentemente de você seguir conosco.
Agendar diagnóstico gratuito 30 minutos com consultor sênior. Sem compromisso.