Pagamento e recebimento
Mapeia a rota financeira, as contrapartes, a conversão para reais e a evidência da liquidação.
Este book transforma uma operação com criptoativos em um mapa de decisões: quem participa, que direito o ativo representa, quais documentos precisam existir e como preparar contabilidade, reporte e auditoria.
Download direto, sem cadastro obrigatório. Material informativo; não substitui a análise da operação concreta.
O mesmo ativo pode aparecer em rotinas empresariais muito diferentes. O book organiza as perguntas que cada área precisa responder antes de concluir o tratamento tributário, regulatório ou contábil.
Mapeia a rota financeira, as contrapartes, a conversão para reais e a evidência da liquidação.
Separa receita, variação do ativo, custos, taxas e eventos posteriores à entrada do criptoativo.
Ajuda a identificar quem executa, intermedeia, guarda ou informa cada etapa da operação.
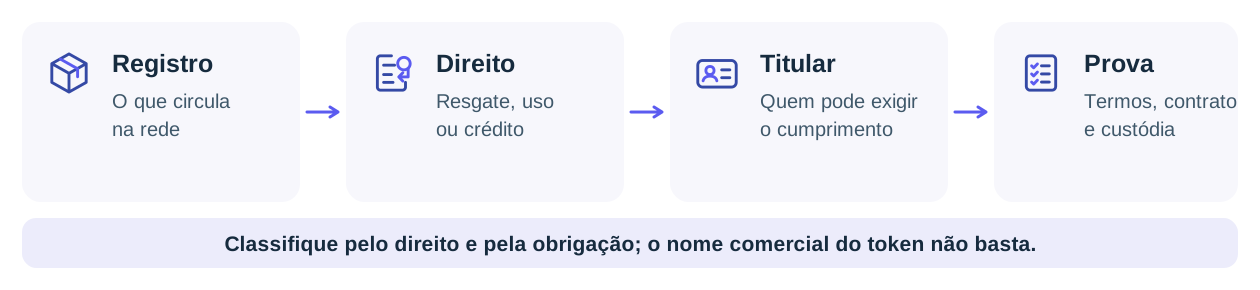
Conecta o desenho do token aos direitos do titular, à documentação e aos fluxos da empresa.
A leitura começa pela classificação da operação e termina no dossiê de auditoria. Os capítulos funcionam em sequência ou como módulos para as equipes envolvidas.
Quatro equipes, três casos recorrentes e um roteiro para transformar leitura em implementação.
Uma ficha de classificação para evitar que o nome comercial do token substitua a análise.
Quem presta o serviço, onde atua, quem controla as chaves e quais contratos sustentam a relação.
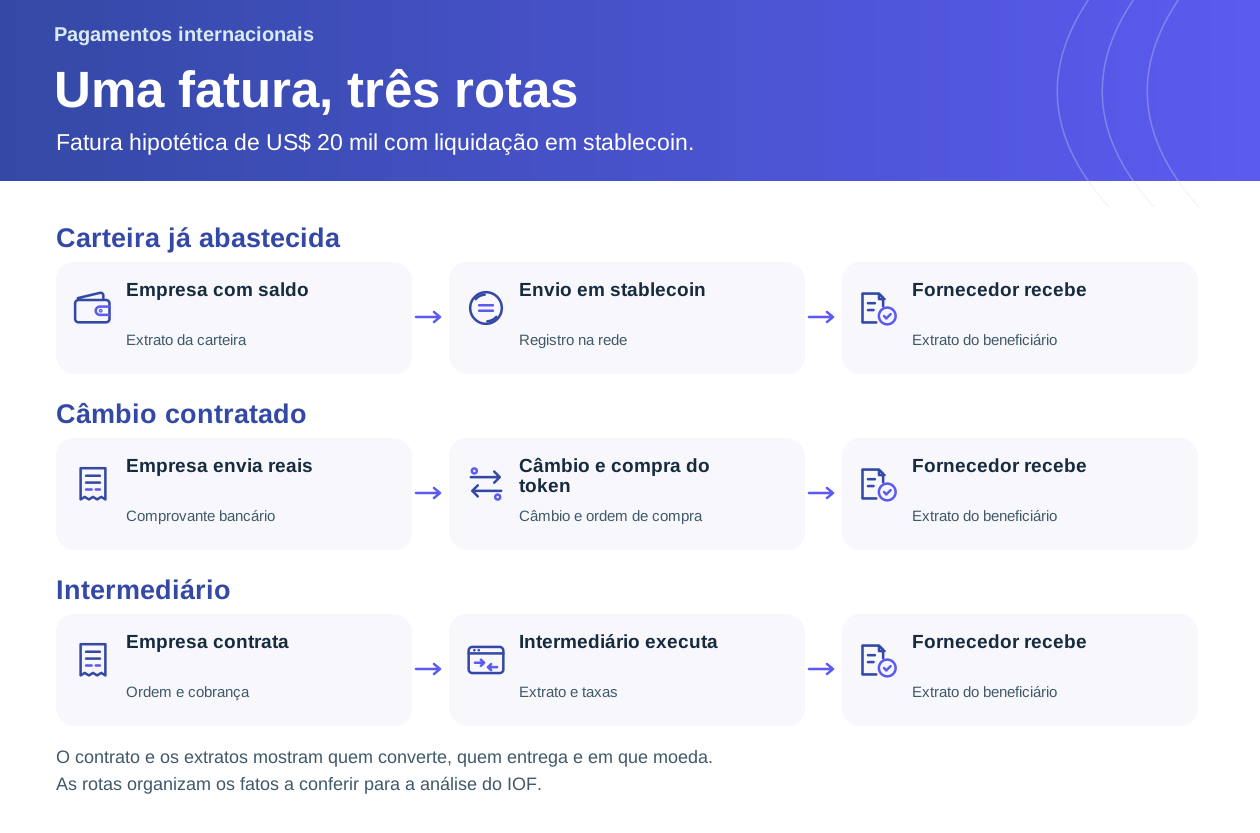
Fatura, liquidação, conversão, rota internacional e evidências necessárias para fechar a operação.
Receita, ativo recebido, taxas, variações e reconciliação entre carteira, razão e documentação.
O que informar, quem informa e como separar obrigação da empresa, do intermediário e da contraparte.
Cessão, emissão, securitização, negociação e pagamento analisados como eventos distintos.
Fonte, tratado, estabelecimento permanente, partes relacionadas e preços de transferência.
Comparação de perímetros e montagem da trilha documental que sustenta a operação.
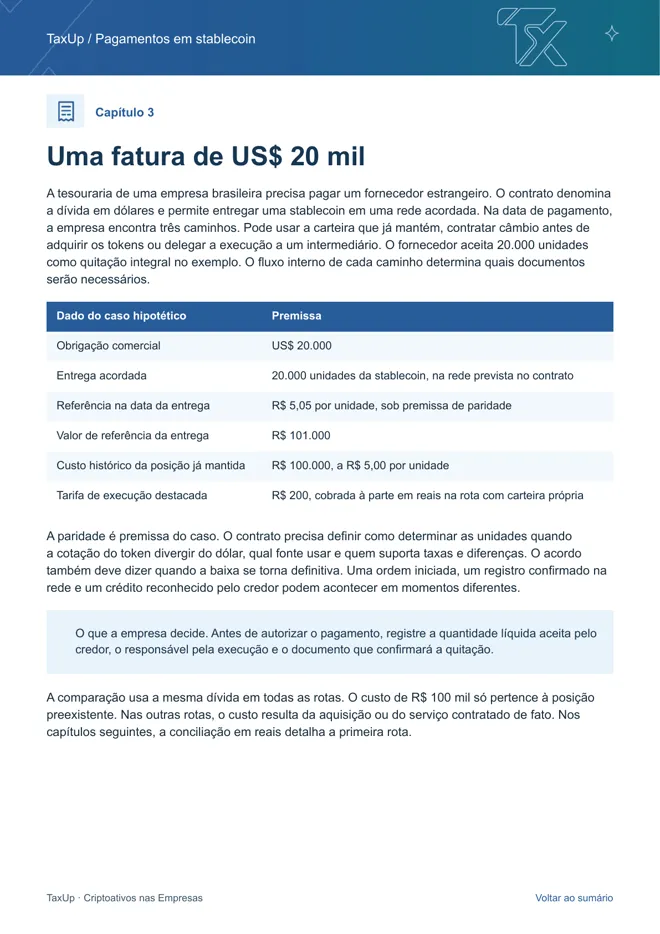
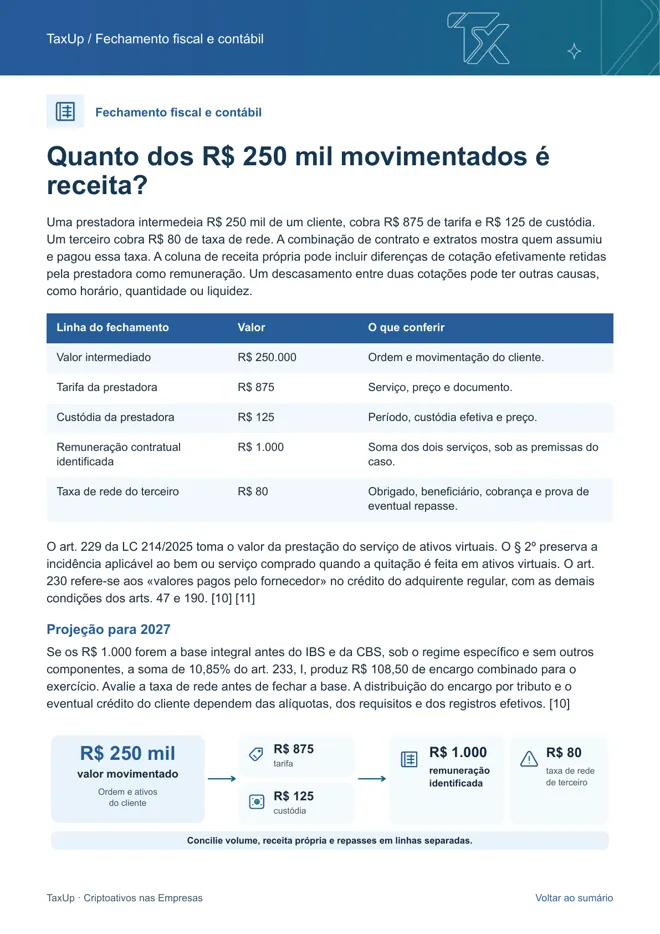
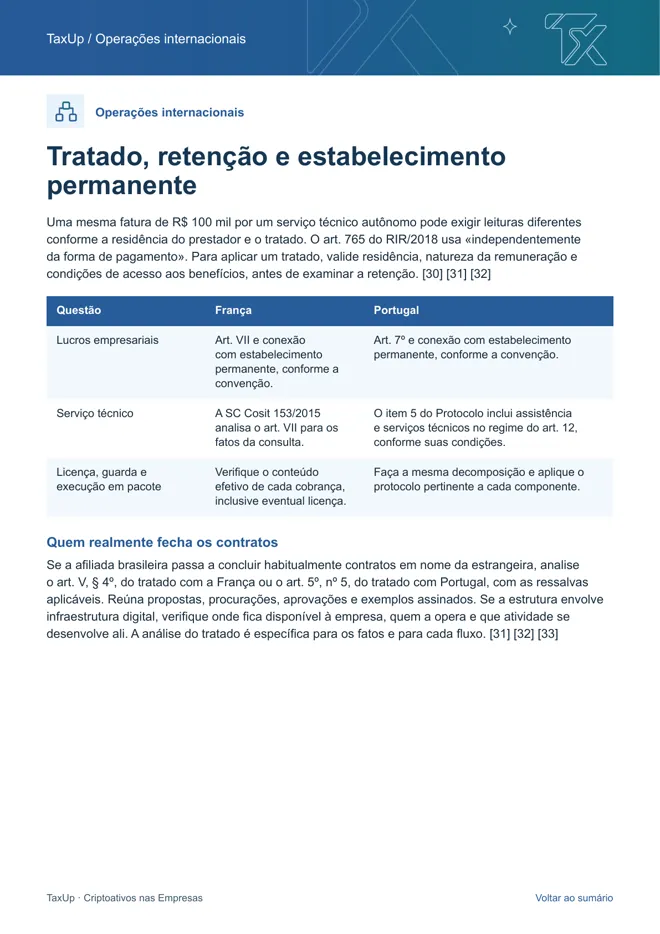
Os valores são hipotéticos. A utilidade dos casos está no método: decompor participantes, direitos, documentos e eventos antes de aplicar uma conclusão.
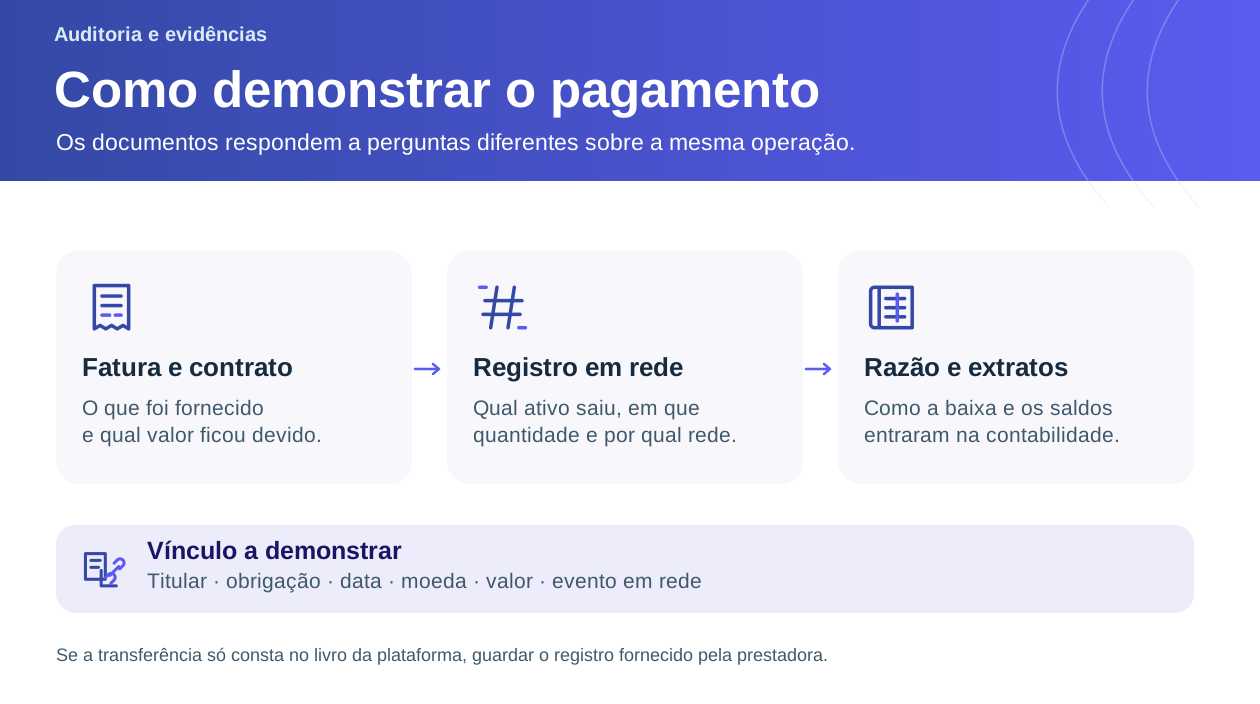
Hash de blockchain é uma evidência técnica; sozinho, não explica a causa do pagamento, a titularidade das carteiras, a taxa de conversão ou o registro contábil. O guia monta a cadeia completa.
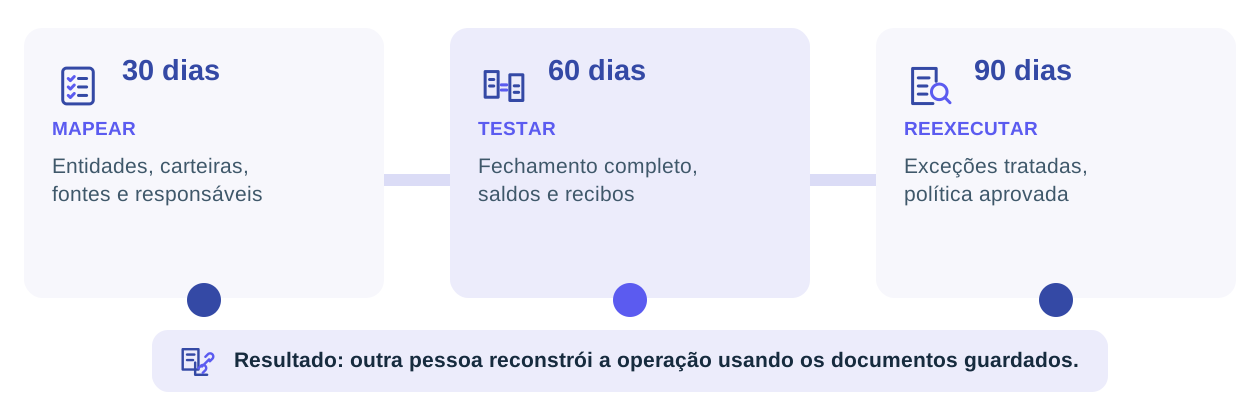
O fechamento do book propõe uma sequência para tirar o tema da abstração: reconhecer a operação real, testar o processo com evidências e definir responsáveis.
Inventariar usos, partes, carteiras, contratos, sistemas e pontos em que o fluxo hoje depende de interpretação informal.
Definir dados mínimos, documentos, critérios de conversão, lançamentos e um caso-piloto reconciliado de ponta a ponta.
Formalizar responsáveis, exceções, retenção de evidências, revisão periódica e gatilhos para nova análise.
Quem presta o serviço e em qual jurisdição a entidade reside.
Qual papel, evento, valor e período entram na obrigação local.
Qual arquivo deve ser entregue e qual recibo comprova o envio.
Qual direção, vigência e exercício constam da relação oficial aplicável.
Uma lista oficial de parceiros não substitui a análise da obrigação doméstica.
Cada leitura responde a uma pergunta delimitada. Esta página funciona como índice editorial do tema, sem repetir o conteúdo técnico de cada artigo.
Como a rota financeira, a contratação e a liquidação influenciam a análise.
Receita empresarialReceita, valoração em reais, baixa e resultado na destinação posterior do ativo.
ReporteResponsável, informação, prazo e destinatário em diferentes perímetros.
Prova e auditoriaO alcance do registro técnico e a conciliação com contrato, fatura, carteira e razão.
TokenizaçãoCessão, emissão, securitização, negociação e pagamento como eventos distintos.
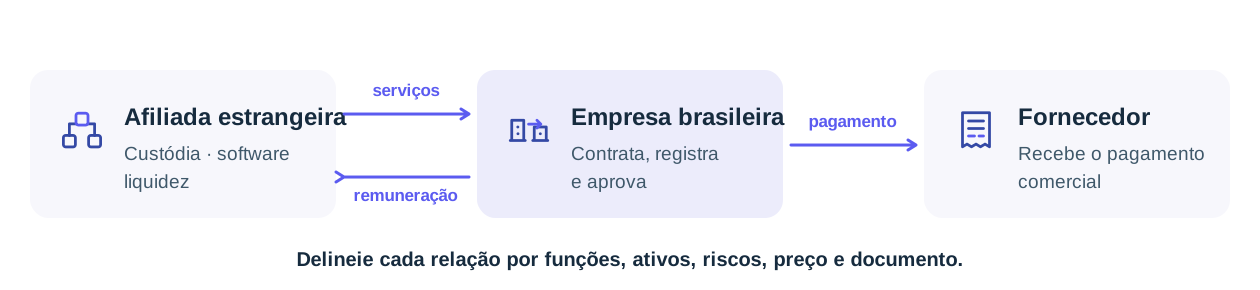
Grupos internacionaisDelineamento, funções, ativos, riscos, comparáveis e documentação intragrupo.
Fontes oficiais de partida: Lei nº 14.478/2022 · IN RFB nº 2.291/2025 · Parecer de Orientação CVM nº 40. A bibliografia completa e a data de consulta aparecem no PDF.
Para equipes de tesouraria, contabilidade, fiscal, compliance, jurídico e produto, além de grupos com operações internacionais que precisam transformar uma operação com criptoativos em processo, documentação e trilha de auditoria.
Não. O foco é o uso empresarial: pagamentos e recebimentos, custódia, prestação de serviços, tokenização de recebíveis, reporte, fechamento contábil-fiscal e operações internacionais.
O guia acompanha três casos hipotéticos: uma fatura internacional de US$ 20 mil, uma plataforma que movimenta R$ 250 mil e uma carteira de recebíveis de R$ 1 milhão.
O book indica 16 de novembro de 2026 como data de referência jurídica. Mudanças posteriores precisam ser conferidas antes de aplicar o conteúdo a uma operação concreta.
Não. O material é informativo, organiza perguntas, documentos e fluxos de trabalho, mas a conclusão tributária, regulatória e contábil depende dos fatos, dos contratos e das partes envolvidas.
O acesso é direto nesta página, sem cadastro obrigatório, em arquivo PDF de 33 páginas.
A equipe TaxUp pode apoiar o diagnóstico tributário e documental de pagamentos, custódia, tokenização, reporte e operações internacionais com criptoativos.
Privacidade e cookies
Usamos cookies essenciais para o site funcionar. Com a sua permissão, também usamos cookies de análise (Google Analytics e Microsoft Clarity), para entender como o site é usado, e de publicidade (Google Ads), para mostrar anúncios da TaxUp a quem já nos visitou. Você pode mudar a escolha a qualquer momento em “Cookies”, no rodapé. Política de Privacidade.